Zwischenfinanzierung
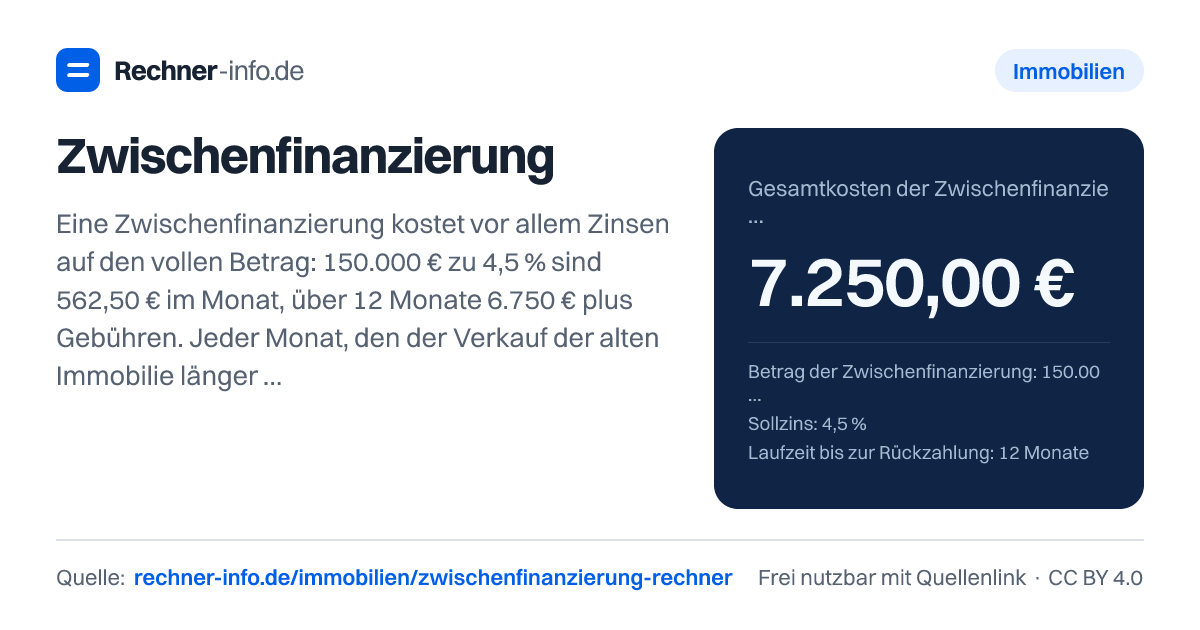
150.000 € Zwischenfinanzierung zu 4,5 % für 12 Monate: 562,50 € Zinsen pro Monat, 7.250 € Kosten inkl. 500 € Gebühr. Mit Deckung und Effektivzins.
- Zinsen pro Monat
- 562,50 €
- Sollzinsen gesamt
- 6.750,00 €
- Bereitstellungszinsen
- 0,00 €
- Bearbeitungsgebühr
- 500,00 €
- Kosten in Prozent des Betrags
- 4,83 %
- Effektiver Jahreszins?
- 4,95 %
- Rückzahlung am Ende
- 150.000,00 €
- Deckungsüberschuss (+) oder -lücke (−)?
- 42.750,00 €
- Jeder zusätzliche Monat kostet
- 562,50 €
- Viele Banken sichern die Zwischenfinanzierung über eine Grundschuld auf der alten oder neuen Immobilie ab; Notar- und Grundbuchkosten sind hier nicht enthalten.
Kosten nach Laufzeit
| Laufzeit | Sollzinsen | Gesamtkosten | Effektivzins | Deckung |
|---|---|---|---|---|
| 3 Monate | 1.687,50 € | 2.187,50 € | 6,01 % | 47.812,50 € |
| 6 Monate | 3.375,00 € | 3.875,00 € | 5,3 % | 46.125,00 € |
| 9 Monate | 5.062,50 € | 5.562,50 € | 5,07 % | 44.437,50 € |
| 12 Monate | 6.750,00 € | 7.250,00 € | 4,95 % | 42.750,00 € |
| 18 Monate | 10.125,00 € | 10.625,00 € | 4,83 % | 39.375,00 € |
| 24 Monate | 13.500,00 € | 14.000,00 € | 4,78 % | 36.000,00 € |
| 36 Monate | 20.250,00 € | 20.750,00 € | 4,72 % | 29.250,00 € |
Rechenweg mit deinen Zahlen
- Zinsen pro Monat = 150.000,00 € × 4,5 % ÷ 12 = 562,50 €
- Sollzinsen = 562,50 € × 12 = 6.750,00 €
- Gesamtkosten = 6.750,00 € + 0,00 € + 500,00 € = 7.250,00 €
- Deckung = 200.000,00 € × (1 − 0 %) − 0,00 € − 150.000,00 € − 7.250,00 € = 42.750,00 €
Was ist eine Zwischenfinanzierung beim Hausverkauf?
Eine Zwischenfinanzierung überbrückt die Zeit zwischen einem festen Finanzierungsbedarf und einem später erwarteten Geldeingang. Typisch ist der Hauswechsel: Du kaufst oder baust schon neu, der Erlös aus der alten Immobilie kommt aber erst später. Dann finanziert die Bank den fehlenden Betrag vorübergehend, bis der Verkaufserlös, eine Bausparzuteilung oder eine andere Auszahlung verfügbar ist.
Der Unterschied zu einer normalen Baufinanzierung liegt vor allem in der kurzen Laufzeit und in der Rückzahlung am Ende. Während einer laufenden Zwischenfinanzierung zahlst du häufig nur die Zinsen. Der eigentliche Darlehensbetrag wird später in einer Summe zurückgeführt. Deshalb ist der Betrag der Zwischenfinanzierung besonders wichtig: Auf ihn fallen die Zinsen an, auch wenn du ihn nur vorübergehend brauchst.
Der Rechner passt zu Fällen wie Zwischenfinanzierung Hausverkauf, Überbrückungskredit Immobilie oder Zwischenfinanzierung Bausparvertrag. Du trägst Betrag, Sollzins, Laufzeit, Gebühren, mögliche Bereitstellungszinsen und bei Bedarf die Werte zur alten Immobilie ein.
Wie berechnet der Zwischenfinanzierung Rechner die Kosten?
Die Grundrechnung lautet in Worten: Zinsen entstehen aus Darlehensbetrag mal Sollzins, geteilt durch 12, multipliziert mit der Laufzeit in Monaten. Dazu kommen mögliche Bereitstellungszinsen und eine Gebühr. Wenn du zusätzlich den Verkaufserlös der alten Immobilie einträgst, wird daraus die Deckung nach Verkaufskosten, Restschuld, Rückzahlung und Finanzierungskosten abgeleitet.
Ein Beispiel: Bei 150.000,00 € Zwischenfinanzierung, 4,5 % Sollzins und 12 Monate Laufzeit entstehen 562,50 € Zinsen pro Monat. Die Sollzinsen betragen 6.750,00 €. Mit 0,00 € Bereitstellungszinsen und 500,00 € Gebühr ergeben sich 7.250,00 € Gesamtkosten. Am Ende müssen außerdem 150.000,00 € zurückgezahlt werden.
Für die Deckung wird der erwartete Verkaufserlös herangezogen. Im Beispiel stehen 200.000,00 € Verkaufserlös, 0 % Verkaufskosten und 0,00 € Restschuld gegenüber. Nach Abzug der Rückzahlung und der Kosten bleibt ein Deckungsüberschuss von 42.750,00 €. Das ist kein garantierter Überschuss, sondern eine Modellrechnung mit deinen Eingaben.
Welche Kosten gehören zur Zwischenfinanzierung?
Die wichtigste Kostenposition sind meistens die Sollzinsen. Sie laufen auf den ausgezahlten Betrag, bis du die Zwischenfinanzierung zurückzahlst. Bei 250.000 € und 4,5 % sind das 937,50 € pro Monat. Bei 300.000 € und 4,5 % sind es 1.125,00 € pro Monat. Bei 80.000 € und 4,8 % sind es 320,00 € pro Monat.
Daneben kann eine Gebühr anfallen. Im Beispiel mit 150.000,00 € liegt sie bei 500,00 €. Bei 80.000 € bis zur Bausparzuteilung sind es 300,00 €. Bei 250.000 € und 18 Monate Laufzeit sind es 750,00 €. Solche festen Beträge wirken bei kurzer Laufzeit stärker auf den effektiven Jahreszins, weil sie auf weniger Monate verteilt werden.
Bereitstellungszinsen sind ein eigener Kostenblock. Sie entstehen nicht auf die normale Laufzeit nach Auszahlung, sondern auf zugesagte, noch nicht abgerufene Mittel nach der bereitstellungszinsfreien Zeit. Im Beispiel mit 300.000 € Auszahlung erst nach 6 Monaten, 3 Monate bereitstellungszinsfreier Zeit und 0,25 % pro Monat entstehen 2.250,00 € Bereitstellungszinsen. Die Gesamtkosten steigen dadurch auf 16.250,00 €.
Wann entsteht bei der Zwischenfinanzierung eine Deckungslücke?
Die Deckungsrechnung zeigt, ob der geplante Verkaufserlös reicht, um Verkaufskosten, Restschuld, Rückzahlung der Zwischenfinanzierung und Finanzierungskosten zu decken. Sie ist besonders hilfreich, wenn der Verkaufspreis noch nicht feststeht oder wenn auf der alten Immobilie noch eine hohe Restschuld liegt.
Ein knappes Beispiel: Bei 250.000 € Zwischenfinanzierung, 320.000 € erwartetem Verkaufserlös, 3,57 % Verkaufskosten und 40.000 € Restschuld bleiben nach 18 Monaten nur 951,00 € Überschuss. Verlängert sich die Laufzeit auf 24 Monate, zeigt die Rechnung eine Lücke von 4.674 €. Bei 36 Monate wird daraus eine Lücke von 15.924 €. Hier siehst du, wie empfindlich ein knapp kalkulierter Verkauf auf Verzögerungen reagiert.
Noch deutlicher wird es bei hoher Restschuld. Wenn 220.000 € Verkaufserlös erwartet werden, 15 % Verkaufskosten anfallen und 180.000 € Restschuld bestehen, ergibt sich bei 150.000 € Zwischenfinanzierung eine Deckungslücke von 150.250,00 €. Auch ein Verkaufserlös von 350.000 € mit 5 % Verkaufskosten reicht bei 280.000 € Restschuld in der gezeigten Rechnung nicht aus; die Lücke beträgt 104.750,00 €.
Wichtig: Die Deckung hängt an deinen Annahmen. Ein niedrigerer Verkaufspreis, spätere Zahlung, zusätzliche Kosten im Kaufvertrag oder eine längere Vermarktung können das Ergebnis verschlechtern. Kläre bei echten Finanzierungsentscheidungen die Konditionen, Fälligkeiten und Rückzahlungsregeln direkt mit der Bank.
Typische Fehler beim Zwischenfinanzierung berechnen
Ein häufiger Fehler ist, nur auf den Sollzins zu schauen. Der Sollzins erklärt die monatlichen Zinsen, aber nicht automatisch die gesamten Kosten. Gebühren und Bereitstellungszinsen können das Ergebnis spürbar verändern. Bei 300.000 € und 4,5 % entstehen 13.500,00 € Sollzinsen über 12 Monate; mit 2.250,00 € Bereitstellungszinsen und 500,00 € Gebühr liegen die Gesamtkosten bei 16.250,00 €.
Zweiter Fehler: Die Laufzeit wird zu optimistisch angesetzt. Im Standardbeispiel steigen die Kosten von 7.250,00 € bei 12 Monate auf 10.625 € bei 18 Monate und auf 14.000 € bei 24 Monate. Der monatliche Mehrbetrag ist im Beispiel 562,50 €. Wenn der Verkauf der alten Immobilie länger dauert, frisst jeder zusätzliche Monat einen Teil des Verkaufserlöses auf.
Dritter Fehler: Verkaufskosten und Restschuld werden vergessen. Makler, Energieausweis und weitere Verkaufsnebenkosten mindern den Betrag, der wirklich zur Rückzahlung verfügbar ist. Im Beispiel mit 320.000 € Verkaufserlös und 3,57 % Verkaufskosten ist die Deckung deutlich knapper als ohne diese Abzüge.
Vierter Fehler: Bereitstellungszins und Sollzins werden verwechselt. Der Sollzins läuft auf den ausgezahlten Betrag. Der Bereitstellungszins betrifft zugesagte, aber noch nicht abgerufene Mittel nach der freien Zeit. Wenn die Auszahlung sofort erfolgt, sind die Bereitstellungszinsen in den gezeigten Beispielen 0,00 €.
Tabellen zum Nachschlagen
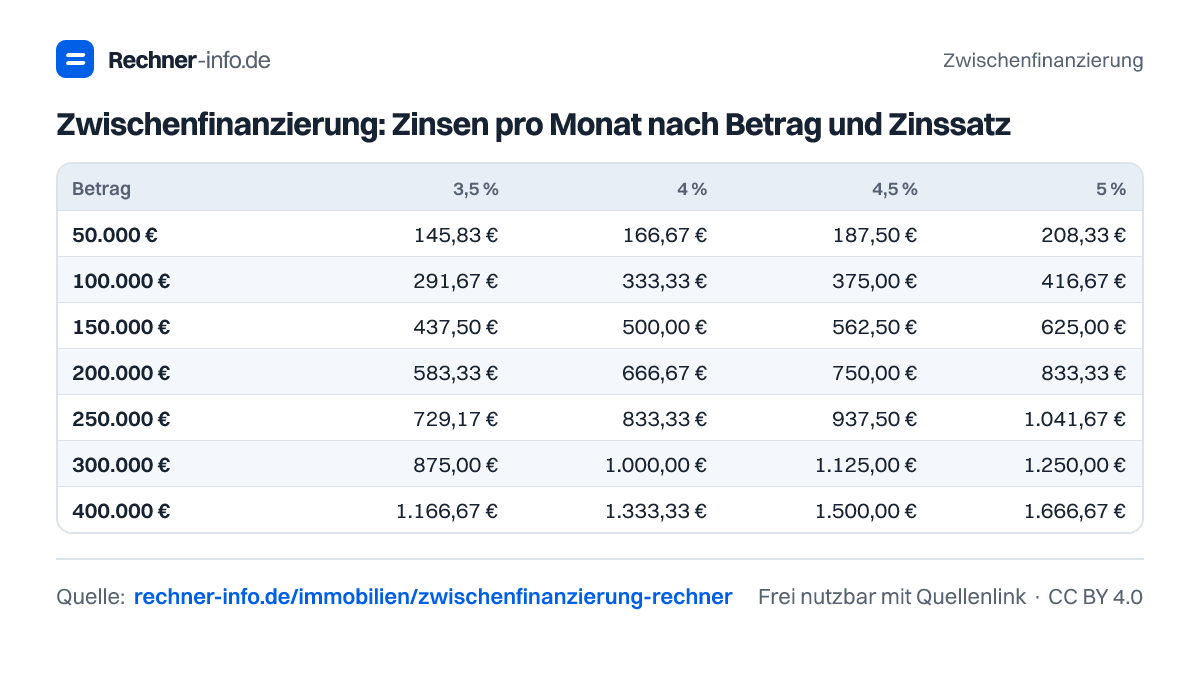
Zwischenfinanzierung: Zinsen pro Monat nach Betrag und Zinssatz
| Betrag | 3,5 % | 4 % | 4,5 % | 5 % | 5,5 % | 6 % |
|---|---|---|---|---|---|---|
| 50.000 € | 145,83 € | 166,67 € | 187,50 € | 208,33 € | 229,17 € | 250,00 € |
| 100.000 € | 291,67 € | 333,33 € | 375,00 € | 416,67 € | 458,33 € | 500,00 € |
| 150.000 € | 437,50 € | 500,00 € | 562,50 € | 625,00 € | 687,50 € | 750,00 € |
| 200.000 € | 583,33 € | 666,67 € | 750,00 € | 833,33 € | 916,67 € | 1.000,00 € |
| 250.000 € | 729,17 € | 833,33 € | 937,50 € | 1.041,67 € | 1.145,83 € | 1.250,00 € |
| 300.000 € | 875,00 € | 1.000,00 € | 1.125,00 € | 1.250,00 € | 1.375,00 € | 1.500,00 € |
| 400.000 € | 1.166,67 € | 1.333,33 € | 1.500,00 € | 1.666,67 € | 1.833,33 € | 2.000,00 € |
Zwischenfinanzierung: Zinskosten für 12 Monate
| Betrag | 3,5 % | 4 % | 4,5 % | 5 % | 5,5 % | 6 % |
|---|---|---|---|---|---|---|
| 50.000 € | 1.750 € | 2.000 € | 2.250 € | 2.500 € | 2.750 € | 3.000 € |
| 100.000 € | 3.500 € | 4.000 € | 4.500 € | 5.000 € | 5.500 € | 6.000 € |
| 150.000 € | 5.250 € | 6.000 € | 6.750 € | 7.500 € | 8.250 € | 9.000 € |
| 200.000 € | 7.000 € | 8.000 € | 9.000 € | 10.000 € | 11.000 € | 12.000 € |
| 250.000 € | 8.750 € | 10.000 € | 11.250 € | 12.500 € | 13.750 € | 15.000 € |
| 300.000 € | 10.500 € | 12.000 € | 13.500 € | 15.000 € | 16.500 € | 18.000 € |
| 400.000 € | 14.000 € | 16.000 € | 18.000 € | 20.000 € | 22.000 € | 24.000 € |
Effektivzins einer Zwischenfinanzierung mit 500 € Gebühr
| Laufzeit | Sollzins 4 % | Sollzins 4,5 % | Sollzins 5 % |
|---|---|---|---|
| 3 Monate | 5,48 % | 6,01 % | 6,54 % |
| 6 Monate | 4,78 % | 5,3 % | 5,83 % |
| 12 Monate | 4,43 % | 4,95 % | 5,48 % |
| 18 Monate | 4,31 % | 4,83 % | 5,36 % |
| 24 Monate | 4,25 % | 4,78 % | 5,3 % |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Was kostet eine Zwischenfinanzierung von 100.000 € bei 3,5 %?
Die Gesamtkosten betragen 2.250,02 € bei 6 Monaten Laufzeit und 500,00 € Gebühr. Davon sind 1.750,02 € Sollzinsen und 500,00 € Gebühr. Die monatlichen Zinsen liegen bei 291,67 €. Jeder weitere Monat würde in dieser Rechnung 291,67 € zusätzlich kosten.
Wie viel Zinsen zahle ich bei 150.000 € Zwischenfinanzierung und 4,8 %?
Die Sollzinsen betragen 5.400,00 € bei 9 Monaten Laufzeit. Pro Monat fallen 600,00 € Zinsen an. Mit 500,00 € Gebühr ergeben sich Gesamtkosten von 5.900,00 €. Die Bereitstellungszinsen sind in dieser Rechnung 0,00 €.
Wie teuer ist ein Überbrückungskredit über 250.000 €?
Der Überbrückungskredit kostet 11.000,00 € bei 250.000 €, 4,2 % Sollzins und 12 Monaten Laufzeit. Die Zinsen pro Monat betragen 875,00 €, die Sollzinsen gesamt 10.500,00 €. Dazu kommt eine Gebühr von 500,00 €.
Was bedeutet Deckungslücke bei der Zwischenfinanzierung?
Eine Deckungslücke bedeutet, dass der Verkaufserlös nach Abzügen nicht reicht. In einer Rechnung mit 250.000 € Zwischenfinanzierung, 320.000 € Verkaufserlös, 3,57 % Verkaufskosten und 40.000 € Restschuld entsteht bei 24 Monaten eine Lücke von 4.674 €. Bei 18 Monaten bleibt noch 951,00 € Überschuss.
Wann fallen Bereitstellungszinsen bei einer Zwischenfinanzierung an?
Bereitstellungszinsen fallen an, wenn zugesagte Mittel erst nach der freien Zeit abgerufen werden. Bei 300.000 €, Auszahlung nach 6 Monaten, 3 Monaten freier Zeit und 0,25 % pro Monat entstehen 2.250,00 € Bereitstellungszinsen. Bei Auszahlung sofort liegen sie in den gezeigten Rechnungen bei 0,00 €.
Wie wirkt sich eine längere Laufzeit auf die Zwischenfinanzierung aus?
Eine längere Laufzeit erhöht vor allem die Sollzinsen. Bei 180.000 € und 4 % liegen die Gesamtkosten für 24 Monate bei 14.900,00 €. Die monatlichen Zinsen betragen 600,00 €. Der Deckungsüberschuss sinkt in dieser Rechnung auf 5.100,00 €.
Reicht ein Verkaufserlös von 350.000 € zur Ablösung der alten Restschuld?
Nein, in der gezeigten Rechnung entsteht eine Lücke von 104.750,00 €. Angenommen sind 350.000 € Verkaufserlös, 5 % Verkaufskosten, 280.000 € Restschuld, 150.000 € Zwischenfinanzierung und 7.250,00 € Finanzierungskosten. Der rechnerische Verkaufserlös nach Abzügen deckt diese Beträge nicht vollständig.
Was kostet eine Zwischenfinanzierung bis zur Bausparzuteilung?
Bei 80.000 € Zwischenfinanzierung, 4,8 % Sollzins und 6 Monaten Laufzeit betragen die Gesamtkosten 2.220,00 €. Die Sollzinsen liegen bei 1.920,00 €, die Gebühr bei 300,00 €. Pro Monat fallen 320,00 € Zinsen an.
Quellen und Prüfung
- § 488 BGB - Vertragstypische Pflichten beim Darlehensvertrag - Bundesministerium der Justiz
- § 6 PAngV - Effektiver Jahreszins bei Verbraucherdarlehen - Bundesministerium der Justiz
- MFI-Zinsstatistik: Wohnungsbaukredite mit variablem Zins - Deutsche Bundesbank
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Zwischenfinanzierung. Rechner-info.de, Stand 23.09.2026. https://rechner-info.de/immobilien/zwischenfinanzierung-rechner