Beleihungsauslauf-Rechner
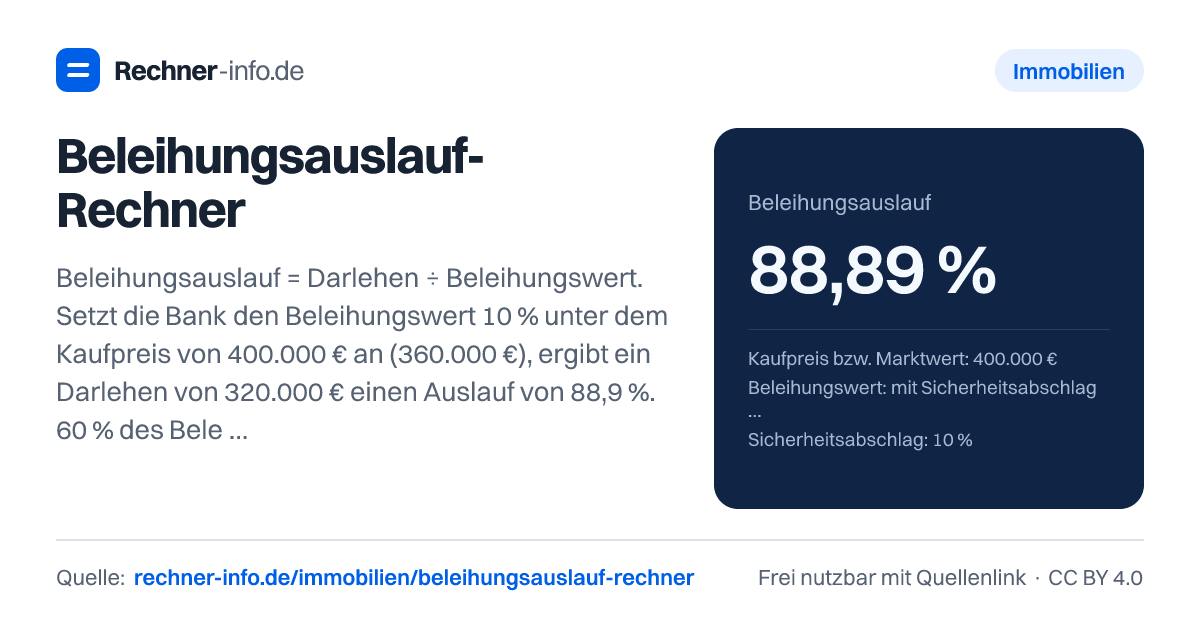
320.000 € Darlehen bei 400.000 € Kaufpreis und 10 % Abschlag: Beleihungsauslauf 88,89 %. Mit Zinsstufen 60/80/100 % und nötigem Eigenkapital.
- Zinsstufe
- 80-90 %: spürbarer Zinsaufschlag
- Beleihungswert
- 360.000,00 €
- Darlehen in % des Kaufpreises
- 80 %
- Anteil innerhalb 60 % (erstrangig)
- 216.000,00 €
- Anteil über 60 % des Beleihungswerts
- 104.000,00 €
- Nötiges Eigenkapital inkl. Nebenkosten
- 120.000,00 €
- Eigenkapitalquote (an Gesamtkosten)
- 27,3 %
- Darlehen für 60 % Auslauf
- 216.000,00 €
- Zusätzliches Eigenkapital für 60 %
- 104.000,00 €
- Der tatsächliche Beleihungswert und die Zinsstufen unterscheiden sich von Bank zu Bank; die Grenzen oben sind übliche Stufen, keine Zusage.
Darlehen und Eigenkapital je Beleihungsstufe
| Auslauf | Max. Darlehen | Eigenkapital inkl. Nebenkosten | Einordnung |
|---|---|---|---|
| 60 % | 216.000 € | 224.000 € | innerhalb der Pfandbrief-Beleihungsgrenze |
| 70 % | 252.000 € | 188.000 € | kleiner Zinsaufschlag |
| 80 % | 288.000 € | 152.000 € | üblicher Standard mit Aufschlag |
| 90 % | 324.000 € | 116.000 € | spürbarer Zinsaufschlag |
| 100 % | 360.000 € | 80.000 € | hoher Aufschlag, nicht jede Bank finanziert |
| 110 % | 396.000 € | 44.000 € | Darlehen über dem Beleihungswert; Konditionen bankabhängig |
Rechenweg mit deinen Zahlen
- Beleihungswert = 400.000 € × (1 − 10 %) = 360.000 €
- Beleihungsauslauf = 320.000 € ÷ 360.000 € = 88,89 %
- Eigenkapital = 400.000 € + 40.000 € Nebenkosten − 320.000 € = 120.000 €
Was bedeutet Beleihungsauslauf in der Baufinanzierung?
Der Beleihungsauslauf zeigt, wie stark eine Immobilie im Verhältnis zu ihrem Beleihungswert finanziert wird. Er ist damit eine wichtige Kennzahl für die Bank, wenn sie das Risiko einer Baufinanzierung einordnet. International findest du dafür oft den Begriff Loan to Value oder kurz LTV.
Wichtig ist der Unterschied zwischen Kaufpreis, Marktwert und Beleihungswert. Der Kaufpreis ist der Preis, den du für die Immobilie zahlst. Der Beleihungswert ist der Wert, den die Bank als dauerhaft vorsichtig ansetzbaren Wert akzeptiert. Deshalb kann er unter dem Kaufpreis liegen. Im Rechner kannst du entweder einen Sicherheitsabschlag nutzen oder den Beleihungswert laut Bank direkt eingeben.
Für dich ist der Beleihungsauslauf vor allem relevant, weil viele Banken ihre Zinskonditionen nach Beleihungsstufen staffeln. Ein niedrigerer Auslauf kann zu besseren Konditionen führen, ein höherer Auslauf kann einen Aufschlag bedeuten. Die Einordnung im Rechner ist aber eine Modellrechnung. Die konkrete Zusage, der Zinssatz und die Annahme des Beleihungswerts hängen von der Bank, der Immobilie und deiner Bonität ab.
Wie kannst du den Beleihungsauslauf berechnen?
Die Rechnung läuft in zwei Schritten. Zuerst wird der Beleihungswert bestimmt: vom Kaufpreis oder Marktwert wird ein Sicherheitsabschlag abgezogen. Danach wird das Darlehen durch diesen Beleihungswert geteilt und als Prozentwert angezeigt.
Beispiel: Bei einem Kaufpreis von 400.000 € und einem Sicherheitsabschlag von 10 % ergibt sich ein Beleihungswert von 360.000,00 €. Nimmst du dafür ein Darlehen von 320.000 € auf, liegt der Beleihungsauslauf bei 88,89 %. Das Darlehen entspricht zwar 80 % des Kaufpreises, bezogen auf den vorsichtigeren Beleihungswert ist der Auslauf höher.
Das erklärt einen häufigen Irrtum: Viele rechnen nur Darlehen durch Kaufpreis. Für die Bank ist aber oft der Beleihungswert die maßgebliche Bezugsgröße. Sobald ein Sicherheitsabschlag angesetzt wird, kann derselbe Kredit in eine höhere Beleihungsstufe rutschen.
Auch das Eigenkapital wird in der Rechnung sichtbar. Im Beispiel mit 400.000 € Kaufpreis, 10 % Kaufnebenkosten und 320.000 € Darlehen ergibt sich ein nötiges Eigenkapital inkl. Nebenkosten von 120.000,00 €. Die Eigenkapitalquote an den Gesamtkosten liegt bei 27,3 %.
Was bedeutet die 60 % Beleihungsgrenze?
Die 60 % Beleihungsgrenze stammt aus der Pfandbrieflogik. Nach § 14 PfandBG ist sie für die Deckung von Hypothekenpfandbriefen relevant. Für die Ermittlung des Beleihungswerts ist § 16 PfandBG maßgeblich. Für dich heißt das aber nicht automatisch: Genau bis zu dieser Grenze bekommst du immer den besten Zinssatz, und darüber wird es immer gleich teuer. Banken legen ihre Konditionen selbst fest.
Im Beispiel mit 400.000 € Kaufpreis und 10 % Sicherheitsabschlag beträgt der Beleihungswert 360.000,00 €. 60 % davon entsprechen 216.000,00 €. Der Anteil innerhalb 60 % liegt also bei 216.000,00 €, der Anteil über 60 % des Beleihungswerts bei 104.000,00 €, wenn das Darlehen 320.000 € beträgt.
Wenn du gezielt nur bis 60 % Auslauf finanzieren willst, sinkt das maximale Darlehen entsprechend. Bei 400.000 € Marktwert und 10 % Sicherheitsabschlag sind bei 60 % Beleihungsauslauf maximal 216.000,00 € Darlehen möglich. Das nötige Eigenkapital inkl. Nebenkosten liegt dann bei 224.000,00 €.
Ein anderes Beispiel zeigt den Effekt noch deutlicher: Bei 500.000 € Marktwert, 15 % Sicherheitsabschlag und gewünschtem 60 % Auslauf beträgt das maximale Darlehen 255.000,00 €. Der Beleihungswert liegt bei 425.000,00 €, das Darlehen entspricht 51 % des Kaufpreises. Das zeigt: Ein Auslauf von 60 % auf den Beleihungswert ist nicht dasselbe wie ein Kredit über 60 % des Kaufpreises.
Beleihungsauslauf 80 %, 90 % oder 100 % einordnen
Die Stufen helfen dir, eine Finanzierung grob einzuordnen. Sie sind keine Garantie für einen bestimmten Zinssatz, aber sie zeigen, warum Eigenkapital oft spürbar wirkt. Bei einem Kaufpreis von 400.000 € und 10 % Sicherheitsabschlag ergeben sich diese Darlehensbeträge je Beleihungsstufe:
| Beleihungsauslauf | Darlehen | Eigenkapital | Einordnung |
|---|---|---|---|
| 60 % | 216.000 € | 224.000 € | innerhalb der Pfandbrief-Beleihungsgrenze |
| 70 % | 252.000 € | 188.000 € | kleiner Zinsaufschlag |
| 80 % | 288.000 € | 152.000 € | üblicher Standard mit Aufschlag |
| 90 % | 324.000 € | 116.000 € | spürbarer Zinsaufschlag |
| 100 % | 360.000 € | 80.000 € | hoher Aufschlag, nicht jede Bank finanziert |
| 110 % | 396.000 € | 44.000 € | Darlehen über dem Beleihungswert; Konditionen bankabhängig |
Bei 80 % Beleihungsauslauf finanziert die Bank also schon einen größeren Teil des Beleihungswerts, aber noch nicht den vollen Beleihungswert. Bei 90 % wird die Finanzierung risikoreicher eingeordnet. Bei 100 % ist der Beleihungswert ausgeschöpft. Darüber liegt das Darlehen über dem Beleihungswert.
Ein Beispiel für 80 %: Bei 500.000 € Marktwert und 5 % Sicherheitsabschlag liegt der Beleihungswert bei 475.000,00 €. Bei 80 % Auslauf beträgt das maximale Darlehen 380.000,00 €. Davon liegen 285.000,00 € innerhalb 60 % des Beleihungswerts und 95.000,00 € darüber.
Typische Fehler beim Beleihungswert berechnen
Der häufigste Fehler ist, Kaufpreis und Beleihungswert gleichzusetzen. Das kann passen, wenn die Bank den Wert so ansetzt. Oft wird aber ein Sicherheitsabschlag berücksichtigt. Schon bei 10 % Abschlag wird aus 400.000 € Kaufpreis ein Beleihungswert von 360.000,00 €. Dadurch steigt der Auslauf im Verhältnis zum Beleihungswert.
Ein weiterer Fehler: Kaufnebenkosten werden gedanklich in den Immobilienwert eingerechnet. Für die Bank erhöhen sie den Beleihungswert in der Regel nicht. Sie müssen aus Eigenkapital bezahlt oder zusätzlich finanziert werden. Im Beispiel mit 300.000 € Kaufpreis, 10 % Sicherheitsabschlag und 330.000 € Darlehen liegt der Beleihungsauslauf bei 122,22 %. Das Darlehen liegt damit über dem Beleihungswert von 270.000,00 €.
Achte außerdem darauf, ob du mit einem geschätzten Sicherheitsabschlag oder mit dem Wert der Bank rechnest. Wenn die Bank bereits einen Beleihungswert nennt, ist dieser Wert für die weitere Rechnung meist aussagekräftiger als eine eigene Schätzung. Bei 180.000 € Darlehen und 300.000 € Beleihungswert laut Bank beträgt der Beleihungsauslauf 60 %.
Die Kaufnebenkosten solltest du separat im Blick behalten. Im Rechner wird dafür ein Prozentsatz des Kaufpreises genutzt. In der Praxis bestehen sie aus Grunderwerbsteuer, Notar, Grundbuch und gegebenenfalls Makler. Übliche Spannweiten können je nach Fall deutlich variieren; im Eingabefeld sind 7-15 % als Orientierung genannt.
Tabellen zum Nachschlagen
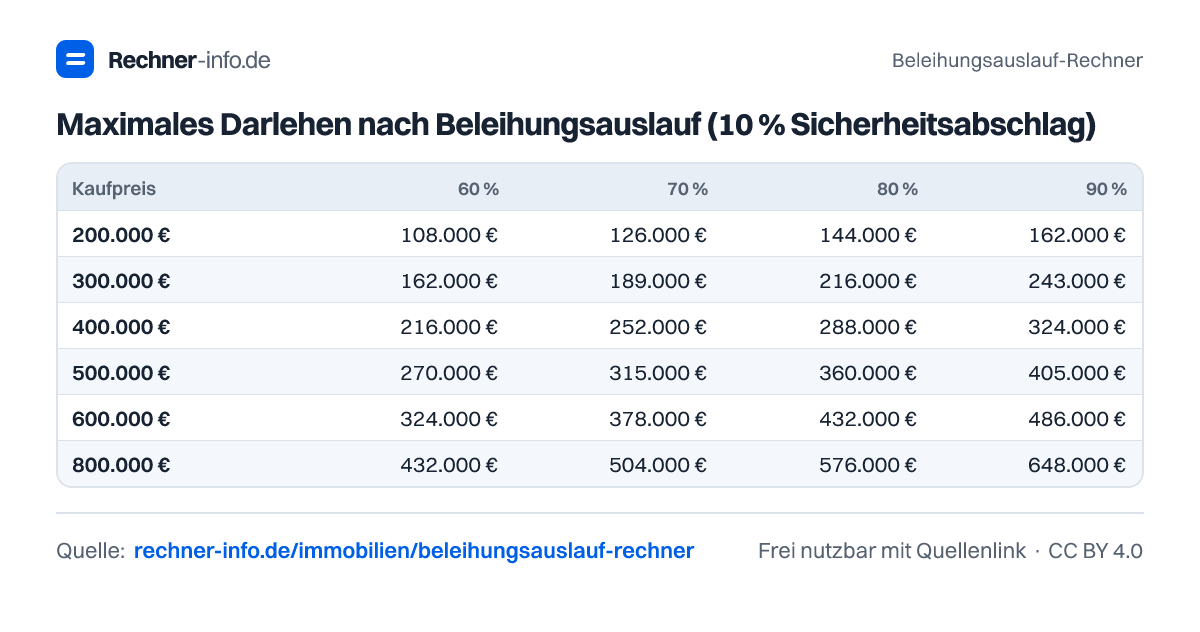
Maximales Darlehen nach Beleihungsauslauf (10 % Sicherheitsabschlag)
| Kaufpreis | 60 % | 70 % | 80 % | 90 % | 100 % |
|---|---|---|---|---|---|
| 200.000 € | 108.000 € | 126.000 € | 144.000 € | 162.000 € | 180.000 € |
| 300.000 € | 162.000 € | 189.000 € | 216.000 € | 243.000 € | 270.000 € |
| 400.000 € | 216.000 € | 252.000 € | 288.000 € | 324.000 € | 360.000 € |
| 500.000 € | 270.000 € | 315.000 € | 360.000 € | 405.000 € | 450.000 € |
| 600.000 € | 324.000 € | 378.000 € | 432.000 € | 486.000 € | 540.000 € |
| 800.000 € | 432.000 € | 504.000 € | 576.000 € | 648.000 € | 720.000 € |
Beleihungsauslauf nach Darlehen und Kaufpreis
| Darlehen | 200.000 € | 300.000 € | 400.000 € | 500.000 € | 600.000 € |
|---|---|---|---|---|---|
| 150.000 € | 83,3 % | 55,6 % | 41,7 % | 33,3 % | 27,8 % |
| 200.000 € | 111,1 % | 74,1 % | 55,6 % | 44,4 % | 37 % |
| 250.000 € | 138,9 % | 92,6 % | 69,4 % | 55,6 % | 46,3 % |
| 300.000 € | 166,7 % | 111,1 % | 83,3 % | 66,7 % | 55,6 % |
| 350.000 € | 194,4 % | 129,6 % | 97,2 % | 77,8 % | 64,8 % |
| 400.000 € | 222,2 % | 148,2 % | 111,1 % | 88,9 % | 74,1 % |
| 450.000 € | 250 % | 166,7 % | 125 % | 100 % | 83,3 % |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie berechne ich den Beleihungsauslauf?
Du berechnest den Beleihungsauslauf, indem du das Darlehen durch den Beleihungswert teilst und das Ergebnis als Prozentwert ansiehst. Bei 320.000 € Darlehen und 360.000,00 € Beleihungswert ergibt sich 88,89 %. Entscheidend ist der Beleihungswert, nicht nur der Kaufpreis.
Was ist der Unterschied zwischen Kaufpreis und Beleihungswert?
Der Beleihungswert ist der von der Bank vorsichtig angesetzte Wert der Immobilie. Bei 400.000 € Kaufpreis und 10 % Sicherheitsabschlag liegt er bei 360.000,00 €. Der Kaufpreis zeigt, was du zahlst; der Beleihungswert zeigt, welchen Wert die Bank für die Kreditbetrachtung ansetzt.
Wie viel Darlehen ist bei 60 % Beleihungsauslauf möglich?
Bei 400.000 € Marktwert und 10 % Sicherheitsabschlag sind bei 60 % Beleihungsauslauf maximal 216.000,00 € Darlehen möglich. Der Beleihungswert beträgt 360.000,00 €. Das nötige Eigenkapital inkl. Nebenkosten liegt in diesem Beispiel bei 224.000,00 €.
Ist ein Beleihungsauslauf von 80 % gut?
80 % Beleihungsauslauf gilt im Rechner als üblicher Standard mit Aufschlag. Bei 500.000 € Marktwert und 5 % Sicherheitsabschlag wären 380.000,00 € Darlehen möglich. Davon liegen 95.000,00 € über 60 % des Beleihungswerts, was sich auf die Konditionen auswirken kann.
Was bedeutet ein Beleihungsauslauf über 100 %?
Über 100 % bedeutet, dass das Darlehen höher ist als der Beleihungswert. Bei 300.000 € Kaufpreis, 10 % Sicherheitsabschlag und 330.000 € Darlehen liegt der Auslauf bei 122,22 %. Die Zinsstufe lautet: Darlehen über dem Beleihungswert; Konditionen bankabhängig.
Zählen Kaufnebenkosten zum Beleihungswert?
Kaufnebenkosten erhöhen den Beleihungswert in dieser Rechnung nicht. Sie wirken sich aber auf das nötige Eigenkapital aus. Bei 400.000 € Kaufpreis, 10 % Kaufnebenkosten und 320.000 € Darlehen ergibt sich ein Eigenkapitalbedarf inkl. Nebenkosten von 120.000,00 €.
Kann ich den Beleihungswert laut Bank direkt verwenden?
Ja, wenn dir die Bank einen Beleihungswert nennt, kannst du diesen direkt verwenden. Bei 180.000 € Darlehen und 300.000 € Beleihungswert laut Bank beträgt der Beleihungsauslauf 60 %. Dann brauchst du keinen eigenen Sicherheitsabschlag zu schätzen.
Warum ist mein Darlehen in % des Kaufpreises niedriger als der Beleihungsauslauf?
Das passiert, wenn der Beleihungswert unter dem Kaufpreis liegt. Bei 320.000 € Darlehen auf 400.000 € Kaufpreis entspricht das Darlehen 80 % des Kaufpreises. Bei 360.000,00 € Beleihungswert liegt der Beleihungsauslauf aber bei 88,89 %.
Quellen und Prüfung
- § 14 PfandBG - Beleihungsgrenze 60 % - Bundesministerium der Justiz
- § 16 PfandBG - Ermittlung des Beleihungswerts - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Beleihungsauslauf-Rechner. Rechner-info.de, Stand 23.09.2026. https://rechner-info.de/immobilien/beleihungsauslauf-rechner