Baufinanzierungsrechner
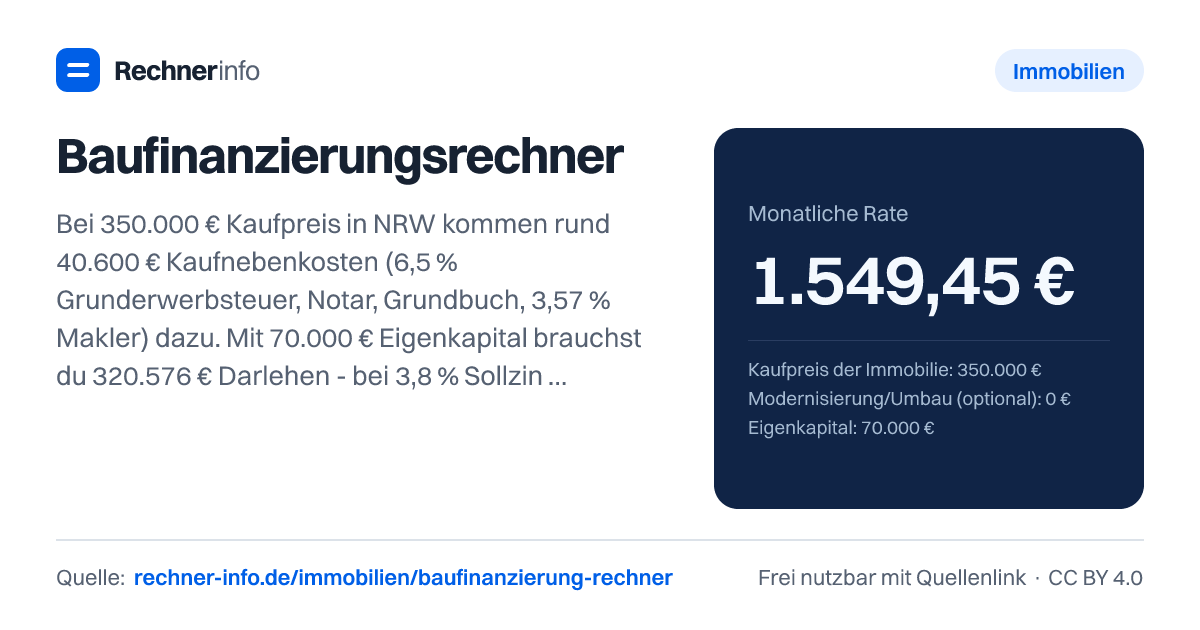
350.000 € Kaufpreis, 70.000 € Eigenkapital, NRW: 320.576 € Darlehen, 1.549,45 € Rate bei 3,8 % + 2 % Tilgung. Mit Grunderwerbsteuer und Tilgungsplan.
- Benötigtes Darlehen
- 320.575,71 €
- Kaufnebenkosten gesamt
- 40.575,71 €
- davon Grunderwerbsteuer
- 22.750,00 €
- davon Notar und Grundbuch
- 5.330,71 €
- davon Makler
- 12.495,00 €
- Gesamtkosten des Kaufs
- 390.575,71 €
- Eigenkapitalquote (an Gesamtkosten)
- 17,9 %
- Beleihungsauslauf (Darlehen ÷ Kaufpreis)
- 91,6 %
- Restschuld am Ende der Zinsbindung
- 242.725,19 €
- Zinsen während der Zinsbindung
- 108.083,48 €
- Getilgt während der Zinsbindung
- 77.850,52 €
- Effektiver Jahreszins (ohne Nebenkosten)
- 3,87 %
- Schuldenfrei nach (mit Anschlusszins)
- 29 Jahre und 9 Monate
- Zinsen bis schuldenfrei
- 231.875,72 €
- Ab etwa 90 % Beleihungsauslauf verlangen Banken meist Zinsaufschläge.
Tilgungsplan pro Jahr
| Jahr | Sollzins | Zahlungen | Zinsen | Tilgung inkl. Sondertilgung | Restschuld |
|---|---|---|---|---|---|
| 1 | 3,8 % | 18.593,40 € | 12.069,01 € | 6.524,39 € | 314.051,32 € |
| 2 | 3,8 % | 18.593,40 € | 11.816,75 € | 6.776,65 € | 307.274,67 € |
| 3 | 3,8 % | 18.593,40 € | 11.554,69 € | 7.038,71 € | 300.235,96 € |
| 4 | 3,8 % | 18.593,40 € | 11.282,52 € | 7.310,88 € | 292.925,08 € |
| 5 | 3,8 % | 18.593,40 € | 10.999,82 € | 7.593,58 € | 285.331,50 € |
| 6 | 3,8 % | 18.593,40 € | 10.706,16 € | 7.887,24 € | 277.444,26 € |
| 7 | 3,8 % | 18.593,40 € | 10.401,18 € | 8.192,22 € | 269.252,04 € |
| 8 | 3,8 % | 18.593,40 € | 10.084,39 € | 8.509,01 € | 260.743,03 € |
| 9 | 3,8 % | 18.593,40 € | 9.755,37 € | 8.838,03 € | 251.905,00 € |
| 10 | 3,8 % | 18.593,40 € | 9.413,59 € | 9.179,81 € | 242.725,19 € |
| 11 | 4,5 % | 18.593,40 € | 10.762,43 € | 7.830,97 € | 234.894,22 € |
| 12 | 4,5 % | 18.593,40 € | 10.402,67 € | 8.190,73 € | 226.703,49 € |
| 13 | 4,5 % | 18.593,40 € | 10.026,40 € | 8.567,00 € | 218.136,49 € |
| 14 | 4,5 % | 18.593,40 € | 9.632,83 € | 8.960,57 € | 209.175,92 € |
| 15 | 4,5 % | 18.593,40 € | 9.221,17 € | 9.372,23 € | 199.803,69 € |
| 16 | 4,5 % | 18.593,40 € | 8.790,62 € | 9.802,78 € | 190.000,91 € |
| 17 | 4,5 % | 18.593,40 € | 8.340,25 € | 10.253,15 € | 179.747,76 € |
| 18 | 4,5 % | 18.593,40 € | 7.869,25 € | 10.724,15 € | 169.023,61 € |
| 19 | 4,5 % | 18.593,40 € | 7.376,60 € | 11.216,80 € | 157.806,81 € |
| 20 | 4,5 % | 18.593,40 € | 6.861,28 € | 11.732,12 € | 146.074,69 € |
| 21 | 4,5 % | 18.593,40 € | 6.322,32 € | 12.271,08 € | 133.803,61 € |
| 22 | 4,5 % | 18.593,40 € | 5.758,59 € | 12.834,81 € | 120.968,80 € |
| 23 | 4,5 % | 18.593,40 € | 5.168,94 € | 13.424,46 € | 107.544,34 € |
| 24 | 4,5 % | 18.593,40 € | 4.552,24 € | 14.041,16 € | 93.503,18 € |
| 25 | 4,5 % | 18.593,40 € | 3.907,20 € | 14.686,20 € | 78.816,98 € |
| 26 | 4,5 % | 18.593,40 € | 3.232,51 € | 15.360,89 € | 63.456,09 € |
| 27 | 4,5 % | 18.593,40 € | 2.526,84 € | 16.066,56 € | 47.389,53 € |
| 28 | 4,5 % | 18.593,40 € | 1.788,73 € | 16.804,67 € | 30.584,86 € |
| 29 | 4,5 % | 18.593,40 € | 1.016,73 € | 17.576,67 € | 13.008,19 € |
| 30 | 4,5 % | 13.242,83 € | 234,64 € | 13.008,19 € | 0,00 € |
Rechenweg mit deinen Zahlen
- Nebenkosten: Grunderwerbsteuer 6,5 % = 22.750,00 €, Notar + Grundbuch 5.330,71 €, Makler 12.495,00 € = 40.575,71 € (11,6 %)
- Darlehen = 350.000,00 € + 40.575,71 € − 70.000,00 € = 320.575,71 €
- Rate = 320.575,71 € × (3,8 % + 2 %) ÷ 12 = 1.549,45 €
- Restschuld nach 10 Jahren: 242.725,19 €, bis dahin 108.083,48 € Zinsen
Was der Baufinanzierungsrechner für deine Immobilienfinanzierung zeigt
Der Baufinanzierungsrechner verbindet drei Fragen, die bei einem Immobilienkauf schnell durcheinandergehen: Wie hoch ist der gesamte Geldbedarf, welche Monatsrate ergibt sich daraus, und welche Restschuld bleibt nach der Zinsbindung offen? Das ist mehr als eine reine Ratenrechnung, weil Kaufnebenkosten, Eigenkapital, Zins, Tilgung und Sondertilgung zusammenwirken.
Du gibst Kaufpreis, Bundesland, Eigenkapital, Zins, Tilgung und Zinsbindung ein; der Rechner zeigt daraus Darlehen, Monatsrate, Kaufnebenkosten und Restschuld.
Wichtig ist die Trennung zwischen Kaufpreis und Gesamtkosten. Beim Kaufpreis von 350.000 € in Nordrhein-Westfalen entstehen im Beispiel 40.575,71 € Kaufnebenkosten. Darin stecken 22.750,00 € Grunderwerbsteuer, 5.330,71 € für Notar und Grundbuch sowie 12.495,00 € Makler. Dadurch liegen die Gesamtkosten bei 390.575,71 €. Wenn du 70.000 € Eigenkapital einbringst, bleibt ein Darlehen von 320.575,71 €.
Die Monatsrate ist dabei nur ein Teil der Wahrheit. Sie sagt, was du laufend zahlen musst. Die Restschuld zeigt, was nach Ablauf der Zinsbindung noch nicht getilgt ist. Gerade diese Zahl ist für die Anschlussfinanzierung wichtig, weil sie darüber entscheidet, wie stark dich ein anderer Zinssatz später trifft.
Wie rechnet man mit dem Baufinanzierungsrechner die monatliche Rate?
Die Rechnung läuft in zwei Schritten. Zuerst wird das benötigte Darlehen bestimmt: Kaufpreis plus Modernisierung plus Kaufnebenkosten minus Eigenkapital. Danach ergibt sich die monatliche Rate aus dem Darlehen mal Sollzins plus anfänglicher Tilgung, geteilt durch 12.
Ein Beispiel mit Nordrhein-Westfalen:
- Darlehen = 350.000,00 € + 40.575,71 € - 70.000,00 € = 320.575,71 €
- Rate = 320.575,71 € × (3,8 % + 2 %) ÷ 12 = 1.549,45 €
- Restschuld nach 10 Jahren: 242.725,19 €
- Zinsen während der Zinsbindung: 108.083,48 €
Die anfängliche Tilgung ist dabei nicht die Tilgung in jedem einzelnen Monat als fester Eurobetrag. Bei einem Annuitätendarlehen bleibt die Rate gleich, aber der Anteil verschiebt sich: Anfangs ist der Zinsanteil höher, später steigt der Tilgungsanteil. Im Beispiel wurden im ersten Jahr 12.069,01 € Zinsen gezahlt und 6.524,39 € getilgt. Im vierten Jahr sind es 11.282,52 € Zinsen und 7.310,88 € Tilgung. Die Rate bleibt gleich, aber die Schuld sinkt schneller, je länger das Darlehen läuft.
Der effektive Jahreszins wird hier ohne Kaufnebenkosten ausgewiesen. Das ist sinnvoll, weil Grunderwerbsteuer, Notar, Grundbuch und Makler nicht Teil des Bankzinses sind. Für deine Haushaltsplanung zählen sie trotzdem, weil sie entweder aus Eigenkapital gezahlt oder mitfinanziert werden müssen.
Restschuld nach Zinsbindung: Warum sie oft wichtiger ist als die erste Rate
Die Restschuld ist der Betrag, den du nach Ende der vereinbarten Zinsbindung noch weiter finanzieren musst. Sie ist kein Fehler in der Rechnung, sondern bei langen Immobilienkrediten normal. Mit 3,8 % Sollzins, 2 % Tilgung und 10 Jahren Zinsbindung bleiben beim Darlehen von 320.575,71 € im Beispiel 242.725,19 € offen.
Schon kleine Unterschiede bei Zins und Laufzeit verändern das Bild. Bei 350.000 € Kaufpreis, 70.000 € Eigenkapital und 3,5 % Sollzins beträgt die Monatsrate 1.469,31 €. Nach 10 Jahren bleiben 243.940,10 € Restschuld. Die Zinsen während der Zinsbindung liegen dann bei 99.681,59 €, getilgt wurden 76.635,61 €.
Bei einem größeren Objekt sieht man den Effekt noch deutlicher: 600.000 € Kaufpreis, 150.000 € Eigenkapital, 4 % Sollzins und 15 Jahre Zinsbindung führen zu 2.593,00 € Monatsrate. Das benötigte Darlehen liegt bei 518.600,90 €. Am Ende der Zinsbindung bleiben 305.897,49 € Restschuld, während der Zinsbindung fallen 254.036,59 € Zinsen an.
Für die Anschlussfinanzierung ist entscheidend, welche Restschuld dann noch steht und welcher Anschlusszins gilt. In den Rechnungen wird dafür eine Annahme genutzt. Der spätere Zins ist aber nicht sicher. Deshalb ist der Rechner eine Modellrechnung und keine Finanzierungszusage. Bei einer echten Kreditentscheidung kommen Bonität, Objektbewertung, Bankkonditionen, mögliche Förderdarlehen und Vertragsdetails hinzu.
Eigenkapital, Kaufnebenkosten und Beleihungsauslauf richtig einordnen
Eigenkapital senkt nicht nur das Darlehen. Es beeinflusst auch, wie hoch der Anteil der Finanzierung im Verhältnis zum Kaufpreis ist. Dieser Beleihungsauslauf ist für Banken ein zentrales Signal. Im Beispiel mit 350.000 € Kaufpreis und 70.000 € Eigenkapital liegt die Eigenkapitalquote an den Gesamtkosten bei 17,9 %, der Beleihungsauslauf bei 91,6 %.
Wenn wenig oder kein Eigenkapital vorhanden ist, steigt der Finanzierungsanteil deutlich. Bei 330.000 € Kaufpreis ohne Eigenkapital in Nordrhein-Westfalen und mit Makler beträgt das benötigte Darlehen 368.671,21 €. Die Monatsrate liegt bei 1.781,91 €, der Beleihungsauslauf bei 111,7 %. Die Kaufnebenkosten von 38.671,21 € werden dann vollständig mitfinanziert. Das erhöht die Schuld, ohne dass die Immobilie selbst teurer geworden ist.
Auch Modernisierung kann den Kreditbedarf stark erhöhen. Bei 500.000 € Kaufpreis, 50.000 € Eigenkapital und 20.000 € Modernisierung werden 527.700,66 € Darlehen benötigt. Die Rate beträgt 2.550,55 €, die Restschuld nach 10 Jahren 399.551,29 €. Die Eigenkapitalquote liegt bei 8,7 %, der Beleihungsauslauf bei 105,5 %.
Ein Gegenbeispiel: Bei 450.000 € Kaufpreis und 100.000 € Eigenkapital in Bayern liegt das Darlehen bei 388.402,51 €, die Rate bei 1.877,28 €. Die Kaufnebenkosten betragen 38.402,51 €, davon 15.750,00 € Grunderwerbsteuer, 6.587,51 € Notar und Grundbuch sowie 16.065,00 € Makler. Die Eigenkapitalquote liegt bei 20,5 %, der Beleihungsauslauf bei 86,3 %.
Typische Fehler beim Hauskredit Rechner vermeiden
Ein häufiger Fehler ist, nur auf die Monatsrate zu schauen. Eine Rate kann tragbar wirken, während die Restschuld hoch bleibt. Bei 250.000 € Kaufpreis, 25.000 € Eigenkapital und 2 % Tilgung beträgt die Rate 1.229,49 €. Nach 10 Jahren stehen aber noch 192.603,17 € Restschuld im Raum.
Der zweite Fehler: Kaufnebenkosten werden vergessen oder zu niedrig angesetzt. In Nordrhein-Westfalen fallen bei 400.000 € Kaufpreis mit Makler 46.239,11 € Kaufnebenkosten an. Davon entfallen 26.000,00 € auf die Grunderwerbsteuer, 5.959,11 € auf Notar und Grundbuch und 14.280,00 € auf den Makler. Wenn du diese Beträge nicht einplanst, fehlt dir Eigenkapital oder das Darlehen muss höher ausfallen.
Der dritte Fehler betrifft Sondertilgungen. Eine Sondertilgung senkt die Restschuld, aber sie ersetzt nicht die monatliche Rate. Bei 300.000 € Kaufpreis, 60.000 € Eigenkapital und 5.000 € Sondertilgung pro Jahr beträgt die Rate 1.329,42 €. Die Restschuld nach 10 Jahren sinkt auf 148.596,32 €, und die Finanzierung ist nach 18 Jahre und 10 Monate schuldenfrei. Entscheidend ist aber, dass die Sondertilgung wirklich jedes Jahr verfügbar ist.
Bei variablen Zinsen oder unsicherer Anschlussfinanzierung solltest du vorsichtig rechnen. Im September 2026 lagen Angebote für 10 Jahre Zinsbindung meist bei rund 3,5-4,5 %, je nach Eigenkapital. Für deine persönliche Planung zählt aber nicht der Durchschnitt, sondern das konkrete Angebot. Außerdem können Förderdarlehen, KfW-Bausteine oder abweichende Tilgungsrechte im Rechner nur vereinfacht abgebildet werden. Spätestens wenn du ein Objekt konkret kaufen willst, brauchst du eine verbindliche Finanzierungsprüfung.
Tabellen zum Nachschlagen
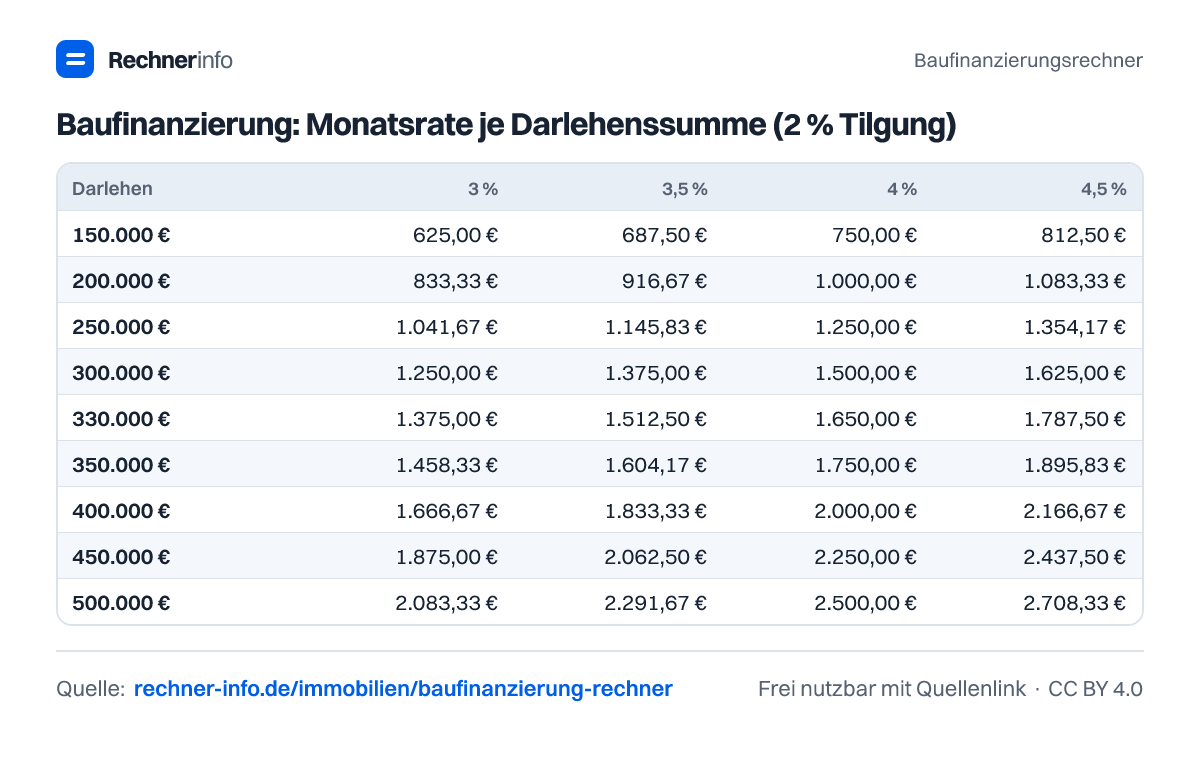
Baufinanzierung: Monatsrate je Darlehenssumme (2 % Tilgung)
| Darlehen | 3 % | 3,5 % | 4 % | 4,5 % |
|---|---|---|---|---|
| 150.000 € | 625,00 € | 687,50 € | 750,00 € | 812,50 € |
| 200.000 € | 833,33 € | 916,67 € | 1.000,00 € | 1.083,33 € |
| 250.000 € | 1.041,67 € | 1.145,83 € | 1.250,00 € | 1.354,17 € |
| 300.000 € | 1.250,00 € | 1.375,00 € | 1.500,00 € | 1.625,00 € |
| 330.000 € | 1.375,00 € | 1.512,50 € | 1.650,00 € | 1.787,50 € |
| 350.000 € | 1.458,33 € | 1.604,17 € | 1.750,00 € | 1.895,83 € |
| 400.000 € | 1.666,67 € | 1.833,33 € | 2.000,00 € | 2.166,67 € |
| 450.000 € | 1.875,00 € | 2.062,50 € | 2.250,00 € | 2.437,50 € |
| 500.000 € | 2.083,33 € | 2.291,67 € | 2.500,00 € | 2.708,33 € |
Restschuld nach 10 Jahren Zinsbindung (300.000 € Darlehen)
| Tilgung | 3 % | 3,5 % | 4 % | 4,5 % |
|---|---|---|---|---|
| 1,5 % | 247.597 € | 246.213 € | 244.781 € | 243.301 € |
| 2 % | 230.129 € | 228.284 € | 226.375 € | 224.401 € |
| 2,5 % | 212.662 € | 210.355 € | 207.969 € | 205.501 € |
| 3 % | 195.194 € | 192.426 € | 189.563 € | 186.601 € |
| 4 % | 160.259 € | 156.567 € | 152.750 € | 148.802 € |
Kaufnebenkosten nach Bundesland (Kaufpreis 350.000 €)
| Bundesland | Grunderwerbsteuer | Nebenkosten ohne Makler | mit Makler |
|---|---|---|---|
| Baden-Württemberg | 5 % | 22.721 € | 35.216 € |
| Bayern | 3,5 % | 17.471 € | 29.966 € |
| Berlin | 6 % | 26.221 € | 38.716 € |
| Brandenburg | 6,5 % | 27.971 € | 40.466 € |
| Bremen | 5,5 % | 24.471 € | 36.966 € |
| Hamburg | 5,5 % | 24.471 € | 36.966 € |
| Hessen | 6 % | 26.221 € | 38.716 € |
| Mecklenburg-Vorpommern | 6 % | 26.221 € | 38.716 € |
| Niedersachsen | 5 % | 22.721 € | 35.216 € |
| Nordrhein-Westfalen | 6,5 % | 27.971 € | 40.466 € |
| Rheinland-Pfalz | 5 % | 22.721 € | 35.216 € |
| Saarland | 6,5 % | 27.971 € | 40.466 € |
| Sachsen | 5,5 % | 24.471 € | 36.966 € |
| Sachsen-Anhalt | 5 % | 22.721 € | 35.216 € |
| Schleswig-Holstein | 6,5 % | 27.971 € | 40.466 € |
| Thüringen | 5 % | 22.721 € | 35.216 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie berechnet der Baufinanzierungsrechner die monatliche Rate?
Die monatliche Rate ergibt sich aus Darlehen, Sollzins und anfänglicher Tilgung. Im Beispiel sind es 320.575,71 € Darlehen bei 3,8 % Sollzins und 2 % Tilgung. Daraus wird eine Rate von 1.549,45 € berechnet. Kaufnebenkosten wirken über die Darlehenshöhe mit, wenn du sie mitfinanzierst.
Wie hoch ist die Rate bei 330.000 € Kredit ohne Eigenkapital?
Bei 330.000 € Kredit ohne Eigenkapital liegt die monatliche Rate im Beispiel bei 1.705,00 €. Dabei werden die Kaufnebenkosten nicht mitfinanziert, der Sollzins beträgt 4,2 % und die anfängliche Tilgung 2 %. Nach 10 Jahren bleiben 248.152,79 € Restschuld.
Was bedeutet Restschuld nach 10 Jahren bei der Baufinanzierung?
Die Restschuld nach 10 Jahren ist der noch offene Kreditbetrag am Ende der Zinsbindung. Bei 350.000 € Kaufpreis, 70.000 € Eigenkapital, 3,8 % Sollzins und 2 % Tilgung sind das 242.725,19 €. Für diesen Betrag brauchst du danach eine Anschlussfinanzierung oder eine andere Rückzahlungslösung.
Wie hoch sind die Kaufnebenkosten bei 400.000 € in Nordrhein-Westfalen?
Bei 400.000 € Kaufpreis mit Makler in Nordrhein-Westfalen betragen die Kaufnebenkosten 46.239,11 €. Darin enthalten sind 26.000,00 € Grunderwerbsteuer, 5.959,11 € für Notar und Grundbuch sowie 14.280,00 € Makler. Diese Kosten solltest du vor der eigentlichen Ratenplanung separat prüfen.
Soll ich Kaufnebenkosten aus Eigenkapital zahlen?
Wenn du Kaufnebenkosten aus Eigenkapital zahlst, bleibt das Darlehen niedriger. Werden sie mitfinanziert, steigt die Schuld, ohne dass der Kaufpreis selbst steigt. Beim Beispiel ohne Eigenkapital in Nordrhein-Westfalen beträgt das Darlehen 368.671,21 € und der Beleihungsauslauf 111,7 %.
Wie wirkt sich eine Sondertilgung auf die Baufinanzierung aus?
Eine Sondertilgung senkt die Restschuld, die normale Monatsrate bleibt aber zunächst bestehen. Bei 300.000 € Kaufpreis, 60.000 € Eigenkapital und 5.000 € Sondertilgung pro Jahr liegt die Rate bei 1.329,42 €. Die Restschuld nach 10 Jahren beträgt 148.596,32 €.
Kann der Baufinanzierungsrechner Förderdarlehen oder KfW abbilden?
Förderdarlehen und KfW-Bausteine kann der Rechner nur vereinfacht abbilden. Du kannst sie gedanklich als Teil der Finanzierung berücksichtigen, aber abweichende Zinsen, Tilgungszuschüsse, tilgungsfreie Zeiten oder Förderbedingungen werden nicht vollständig ersetzt. Für ein konkretes Vorhaben brauchst du deshalb eine individuelle Finanzierungsprüfung.
Wie realistisch sind die Zinsen im Baufinanzierungsrechner?
Die Zinsen sind Annahmen für eine Modellrechnung. Im September 2026 lagen Angebote für 10 Jahre Zinsbindung meist bei rund 3,5-4,5 %, je nach Eigenkapital. Dein tatsächlicher Zinssatz kann abweichen, weil Bank, Bonität, Objekt, Beleihungsauslauf und Vertragsdetails in die Kondition einfließen.
Quellen und Prüfung
- § 11 GrEStG - Steuersatz und Abrundung (Landessätze nach Art. 105 Abs. 2a GG) - Bundesministerium der Justiz
- Anlage 1 GNotKG - Kostenverzeichnis für Notar und Grundbuchamt - Bundesministerium der Justiz
- § 489 BGB - Kündigung nach 10 Jahren Zinsbindung - Bundesministerium der Justiz
- MFI-Zinsstatistik: Wohnungsbaukredite an private Haushalte - Deutsche Bundesbank
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Baufinanzierungsrechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/immobilien/baufinanzierung-rechner