Anschlussfinanzierung
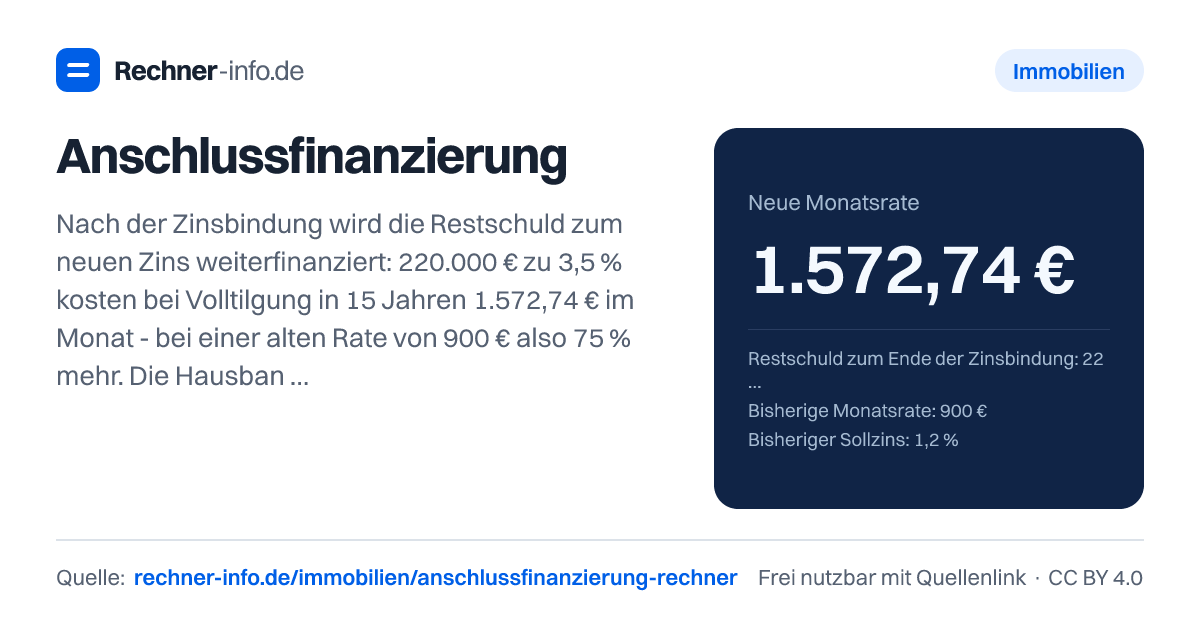
220.000 € Restschuld, 3,5 % Zins, 15 Jahre: neue Rate 1.572,74 € statt 900 €. Mit Prolongation vs. Umschuldung, Break-even und Zinsszenarien.
- Veränderung zur bisherigen Rate
- 672,74 €
- Veränderung in Prozent
- 74,7 %
- Anschlussdarlehen
- 220.000,00 €
- Anfängliche Tilgung
- 5,08 %
- Restschuld am Ende der neuen Zinsbindung
- 86.453,84 €
- Zinsen während der neuen Zinsbindung
- 55.182,64 €
- Zinsen bis schuldenfrei (bei gleichem Zins)
- 63.093,65 €
- Schuldenfrei nach
- 15 Jahre
- Mehrzinsen im 1. Jahr gegenüber dem alten Zins
- 5.060,00 €
Was wäre bei anderen Zinsen?
| Sollzins | Monatsrate | Restschuld nach Zinsbindung | Zinsen in der Zinsbindung | Schuldenfrei nach |
|---|---|---|---|---|
| 2,5 % | 1.466,94 € | 82.656,07 € | 38.688,87 € | 15 Jahre |
| 3 % | 1.519,28 € | 84.551,48 € | 46.865,08 € | 15 Jahre |
| 3,5 % | 1.572,74 € | 86.453,84 € | 55.182,64 € | 15 Jahre |
| 4 % | 1.627,31 € | 88.362,08 € | 63.639,28 € | 15 Jahre |
| 4,5 % | 1.682,99 € | 90.273,56 € | 72.232,36 € | 15 Jahre |
| 5 % | 1.739,75 € | 92.189,75 € | 80.959,75 € | 15 Jahre |
| 5,5 % | 1.797,58 € | 94.109,18 € | 89.818,78 € | 15 Jahre |
Tilgungsplan pro Jahr
| Jahr | Raten | Zinsen | Tilgung | Restschuld |
|---|---|---|---|---|
| 1 | 18.872,88 € | 7.519,03 € | 11.353,85 € | 208.646,15 € |
| 2 | 18.872,88 € | 7.115,18 € | 11.757,70 € | 196.888,45 € |
| 3 | 18.872,88 € | 6.697,02 € | 12.175,86 € | 184.712,59 € |
| 4 | 18.872,88 € | 6.263,95 € | 12.608,93 € | 172.103,66 € |
| 5 | 18.872,88 € | 5.815,49 € | 13.057,39 € | 159.046,27 € |
| 6 | 18.872,88 € | 5.351,09 € | 13.521,79 € | 145.524,48 € |
| 7 | 18.872,88 € | 4.870,15 € | 14.002,73 € | 131.521,75 € |
| 8 | 18.872,88 € | 4.372,10 € | 14.500,78 € | 117.020,97 € |
| 9 | 18.872,88 € | 3.856,36 € | 15.016,52 € | 102.004,45 € |
| 10 | 18.872,88 € | 3.322,27 € | 15.550,61 € | 86.453,84 € |
| 11 | 18.872,88 € | 2.769,20 € | 16.103,68 € | 70.350,16 € |
| 12 | 18.872,88 € | 2.196,43 € | 16.676,45 € | 53.673,71 € |
| 13 | 18.872,88 € | 1.603,29 € | 17.269,59 € | 36.404,12 € |
| 14 | 18.872,88 € | 989,07 € | 17.883,81 € | 18.520,31 € |
| 15 | 18.873,33 € | 353,02 € | 18.520,31 € | 0,00 € |
Rechenweg mit deinen Zahlen
- Rate = 220.000,00 € × 0,2917 % ÷ (1 − (1 + 0,2917 %)^−180) = 1.572,74 €
- Zinsen im 1. Monat: 220.000,00 € × 3,5 % ÷ 12 = 641,67 €
- Nach 10 Jahren Zinsbindung: Restschuld 86.453,84 €, gezahlte Zinsen 55.182,64 €
Was zeigt dir der Anschlussfinanzierung-Rechner?
Wenn die Zinsbindung deiner Baufinanzierung endet, bleibt oft eine Restschuld übrig. Genau diese Restschuld wird neu finanziert - entweder bei der bisherigen Bank oder bei einer anderen Bank. Der Rechner zeigt dir, welche Monatsrate daraus wird, wie hoch die Restschuld am Ende der neuen Zinsbindung ist und welche Zinsen während der neuen Phase anfallen.
Gib Restschuld, bisherige Rate, alten Sollzins, neuen Sollzins und dein gewünschtes Modell ein, damit der Rechner die neue Finanzierung durchrechnet.
Besonders nützlich ist der Vergleich mit deiner bisherigen Rate. Bei einer Restschuld von 180.000 € und einem neuen Sollzins von 4,2 % steigt die Monatsrate im Beispiel auf 1.349,55 €. Gegenüber 900 € bisheriger Rate sind das 449,55 € mehr. Gleichzeitig siehst du, dass nach der neuen Zinsbindung noch 72.921,47 € Restschuld übrig bleiben, wenn die Finanzierung auf 15 Jahre bis zur Schuldenfreiheit ausgelegt ist.
Wichtig: Der Rechner ist eine Modellrechnung. Er ersetzt kein verbindliches Kreditangebot, weil Banken Bonität, Beleihung, Objekt, Grundbuchsituation und Vertragsdetails prüfen. Für den Vergleich von Angeboten ist er aber sehr hilfreich, weil du die Wirkung von Zins, Rate, Tilgung, Zinsbindung und Sondertilgung direkt nebeneinander siehst.
Wie wird die neue Rate nach Zinsbindung berechnet?
Die Berechnung hängt davon ab, wie du die Anschlussfinanzierung festlegen willst. Bei einer gewünschten Restlaufzeit wird die Rate so berechnet, dass das Anschlussdarlehen innerhalb dieser Laufzeit getilgt wäre, wenn der Sollzins gleich bleibt. Die Formel lautet in Worten: Restschuld mal monatlicher Zinssatz, geteilt durch den Abzinsungsfaktor für die gewählte Anzahl Monate.
Im Beispiel mit 220.000,00 € Anschlussdarlehen, 3,5 % neuem Sollzins und 15 Jahre bis schuldenfrei ergibt sich eine Monatsrate von 1.572,74 €. Der monatliche Zinssatz beträgt 0,2917 %. Der erste Zinsanteil liegt bei 641,67 €. Nach 10 Jahren Zinsbindung bleiben 86.453,84 € Restschuld, die gezahlten Zinsen während dieser Zinsbindung betragen 55.182,64 €.
Du kannst die Anschlussfinanzierung auch über die anfängliche Tilgung steuern. Dann lautet die Rechnung in Worten: Restschuld mal Summe aus Sollzins und anfänglicher Tilgung, geteilt durch 12. Bei 250.000,00 € Restschuld, 3,4 % Sollzins und 3 % anfänglicher Tilgung ergibt sich eine Rate von 1.333,33 €. Nach 10 Jahren stehen in diesem Beispiel 160.822,76 € Restschuld im Tilgungsplan.
Die dritte Variante ist die Wunschrate. Dann prüft die Rechnung, wie lange du mit dieser Rate brauchst. Bei 180.000,00 € Restschuld, 3,8 % Sollzins und 1.000,00 € Monatsrate dauert die vollständige Tilgung 22 Jahre und 3 Monate. Die Rate bleibt zwar gegenüber 1.000 € bisheriger Rate gleich, die Zinsen bis schuldenfrei steigen im Beispiel aber auf 86.938,77 €.
Prolongation oder Umschuldung: Wann lohnt sich der Bankwechsel?
Bei der Prolongation verlängerst du den Kredit bei deiner bisherigen Bank. Das ist meist einfacher, weil keine neue Bank in die Finanzierung einsteigt. Bei der Umschuldung wechselst du den Darlehensgeber. Dafür können Kosten entstehen, zum Beispiel für die Abtretung der Grundschuld. Entscheidend ist, ob der niedrigere Zins diese Kosten mehr als ausgleicht.
Ein Beispiel zeigt den Unterschied klar: Bei 230.000 € Restschuld verlangt die Hausbank 3,4 %, eine andere Bank bietet 3,1 %. Die Umschuldung kostet 342,46 €. Die Rate bei Prolongation liegt bei 1.632,96 €, die Rate bei Umschuldung bei 1.599,42 €. Bis zum Ende der Zinsbindung ergibt sich eine Belastung von 285.940,06 € bei Prolongation und 281.065,17 € bei Umschuldung. Der Vorteil der Umschuldung beträgt 4.874,89 €, die Kosten sind nach 7 Monaten wieder drin.
Noch deutlicher wird es bei 220.000 € Restschuld, 280.000 € eingetragener Grundschuld, 4,1 % Hausbankzins und 3,6 % Umschuldungszins. Die Kosten der Umschuldung betragen 392,46 €. Der Vorteil der Umschuldung liegt bei 8.091,81 €, die Kosten sind nach 5 Monaten wieder drin.
Achte beim Vergleich darauf, Sollzins und Effektivzins nicht zu vermischen. Der Sollzins steuert die Raten- und Tilgungsrechnung. Der Effektivzins nach § 16 PAngV soll Kosten vergleichbarer machen. Wenn Wechselkosten anfallen, ist der Effektivzins der Umschuldung inklusive Kosten besonders aussagekräftig.
Sondertilgung und Zinsbindung verändern die Anschlussfinanzierung deutlich
Zum Ende der Zinsbindung kannst du einen Betrag zurückzahlen, bevor das Anschlussdarlehen startet. Dadurch sinkt das Anschlussdarlehen, und die neue Rate fällt niedriger aus. Bei 150.000 € Restschuld und 10.000 € Sondertilgung wird ein Anschlussdarlehen von 140.000,00 € finanziert. Bei 3,6 % Sollzins und 15 Jahre bis schuldenfrei ergibt sich eine neue Rate von 1.007,72 €. Ohne die Sondertilgung wäre die Ausgangsschuld höher; die Rechnung zeigt dir deshalb den Effekt direkt über die neue Darlehenssumme.
Auch eine größere Sondertilgung wirkt spürbar. Bei 260.000 € Restschuld und 25.000 € Sondertilgung sinkt das Anschlussdarlehen auf 235.000,00 €. Bei 3,9 % Sollzins beträgt die neue Monatsrate 1.726,51 €. Am Ende der Zinsbindung bleiben 93.978,73 € Restschuld, die Zinsen während der Zinsbindung betragen 66.159,93 €.
Die Zinsbindung verändert dagegen nicht automatisch die Monatsrate, wenn du die Rate über eine feste Restlaufzeit berechnen lässt. Sie bestimmt vor allem, wie lange der neue Zins garantiert ist und welche Restschuld bis dahin geplant übrig bleibt. Bei 190.000 € Restschuld, 4,0 % Sollzins und 15 Jahre bis schuldenfrei ergibt sich eine Rate von 1.405,41 €. Bei einer Zinsbindung von 5 Jahre bleiben 138.812,13 € Restschuld zum nächsten Zinswechsel.
Wenn die Zinsbindung länger läuft als die geplante Entschuldung, kann die Restschuld innerhalb dieser Bindung auf 0,00 € fallen. Bei 240.000 € Restschuld, 3,7 % Sollzins und 15 Jahre bis schuldenfrei beträgt die Monatsrate 1.739,39 €. Die Restschuld am Ende der gewählten Zinsbindung liegt in diesem Beispiel bei 0,00 €.
Typische Fehler beim Anschlussfinanzierung berechnen
Der häufigste Fehler ist, nur auf die Monatsrate zu schauen. Eine niedrige Rate entlastet zwar kurzfristig, kann aber die Laufzeit stark verlängern. Bei 210.000 € Restschuld, 4,5 % Sollzins und einer Wunschrate von 1.200 € dauert die Entschuldung 23 Jahre und 10 Monate. Die Restschuld nach 10 Jahren liegt noch bei 147.630,83 €.
Ein zweiter Fehler ist der Vergleich falscher Zinssätze. Für die Berechnung der Rate brauchst du den Sollzins. Für den Angebotsvergleich kann der Effektivzins helfen, vor allem wenn Kosten der Umschuldung einbezogen werden. Bei 200.000 € Restschuld, Prolongation mit 4,0 %, Umschuldung mit 3,5 % und 700,00 € Kosten liegt der Effektivzins der Prolongation bei 4,07 % und der Effektivzins der Umschuldung inklusive Kosten bei 3,62 %. Der Vorteil der Umschuldung beträgt 6.987,89 €.
Ein dritter Fehler ist, die Restschuld zu schätzen. Nimm den Wert aus Tilgungsplan, Jahreskontoauszug oder Bankmitteilung. Schon bei großen Darlehen verschiebt sich die Rate stark. Bei 500.000 € Restschuld, 4,8 % neuem Sollzins und 15 Jahre bis schuldenfrei beträgt die neue Monatsrate 3.902,07 €. Gegenüber 1.500 € bisheriger Rate sind das 2.402,07 € mehr.
Prüfe außerdem, ob du nach § 489 BGB kündigen kannst oder ohnehin das Ende der Zinsbindung erreicht ist. Bei einer Anschlussfinanzierung rund um das Zinsbindungsende entfällt regelmäßig eine Vorfälligkeitsentschädigung. Wenn du vorher wechselst, können andere Regeln gelten. Lass dir verbindliche Angebote geben und vergleiche sie mit denselben Eingaben.
Tabellen zum Nachschlagen
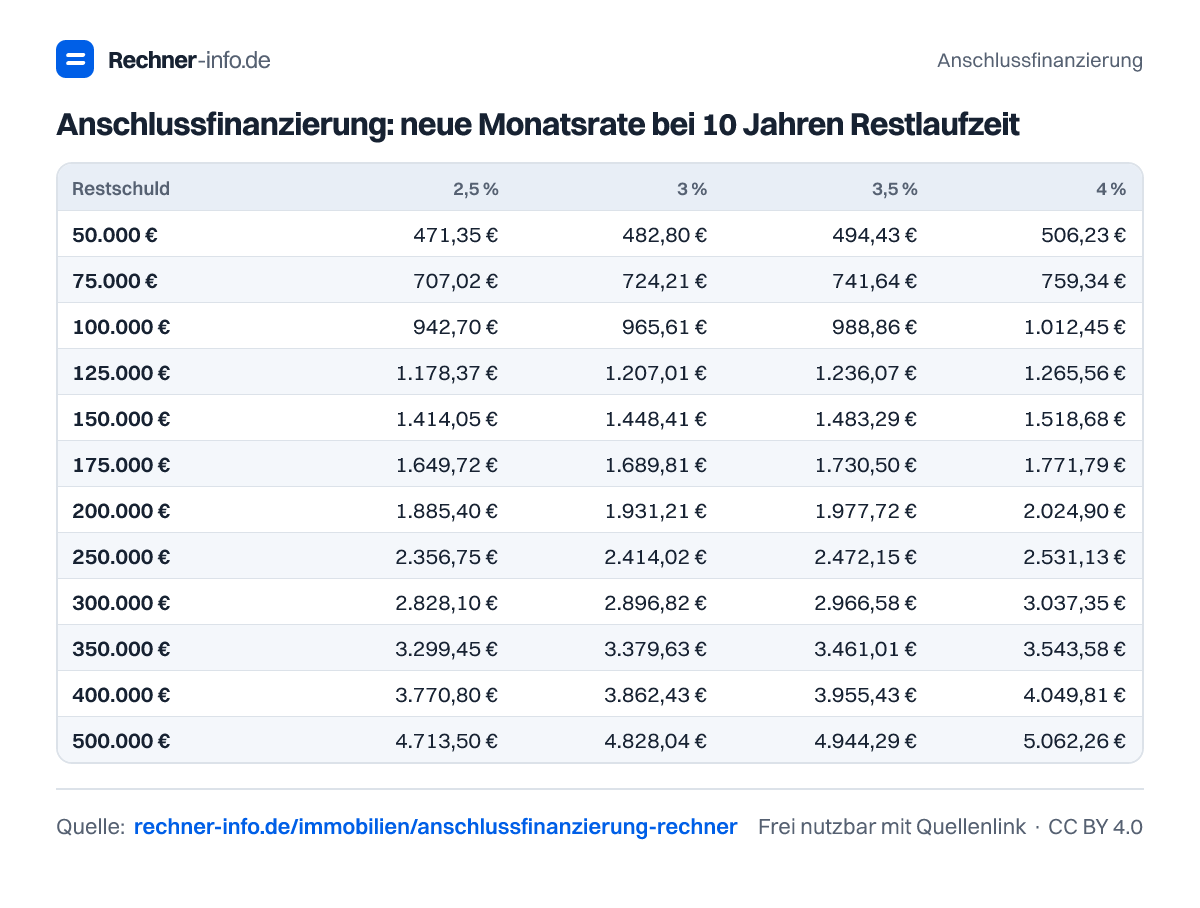
Anschlussfinanzierung: neue Monatsrate bei 10 Jahren Restlaufzeit
| Restschuld | 2,5 % | 3 % | 3,5 % | 4 % | 4,5 % | 5 % |
|---|---|---|---|---|---|---|
| 50.000 € | 471,35 € | 482,80 € | 494,43 € | 506,23 € | 518,19 € | 530,33 € |
| 75.000 € | 707,02 € | 724,21 € | 741,64 € | 759,34 € | 777,29 € | 795,49 € |
| 100.000 € | 942,70 € | 965,61 € | 988,86 € | 1.012,45 € | 1.036,38 € | 1.060,66 € |
| 125.000 € | 1.178,37 € | 1.207,01 € | 1.236,07 € | 1.265,56 € | 1.295,48 € | 1.325,82 € |
| 150.000 € | 1.414,05 € | 1.448,41 € | 1.483,29 € | 1.518,68 € | 1.554,58 € | 1.590,98 € |
| 175.000 € | 1.649,72 € | 1.689,81 € | 1.730,50 € | 1.771,79 € | 1.813,67 € | 1.856,15 € |
| 200.000 € | 1.885,40 € | 1.931,21 € | 1.977,72 € | 2.024,90 € | 2.072,77 € | 2.121,31 € |
| 250.000 € | 2.356,75 € | 2.414,02 € | 2.472,15 € | 2.531,13 € | 2.590,96 € | 2.651,64 € |
| 300.000 € | 2.828,10 € | 2.896,82 € | 2.966,58 € | 3.037,35 € | 3.109,15 € | 3.181,97 € |
| 350.000 € | 3.299,45 € | 3.379,63 € | 3.461,01 € | 3.543,58 € | 3.627,34 € | 3.712,29 € |
| 400.000 € | 3.770,80 € | 3.862,43 € | 3.955,43 € | 4.049,81 € | 4.145,54 € | 4.242,62 € |
| 500.000 € | 4.713,50 € | 4.828,04 € | 4.944,29 € | 5.062,26 € | 5.181,92 € | 5.303,28 € |
Anschlussfinanzierung: neue Monatsrate bei 15 Jahren Restlaufzeit
| Restschuld | 2,5 % | 3 % | 3,5 % | 4 % | 4,5 % | 5 % |
|---|---|---|---|---|---|---|
| 50.000 € | 333,39 € | 345,29 € | 357,44 € | 369,84 € | 382,50 € | 395,40 € |
| 75.000 € | 500,09 € | 517,94 € | 536,16 € | 554,77 € | 573,74 € | 593,10 € |
| 100.000 € | 666,79 € | 690,58 € | 714,88 € | 739,69 € | 764,99 € | 790,79 € |
| 125.000 € | 833,49 € | 863,23 € | 893,60 € | 924,61 € | 956,24 € | 988,49 € |
| 150.000 € | 1.000,18 € | 1.035,87 € | 1.072,32 € | 1.109,53 € | 1.147,49 € | 1.186,19 € |
| 175.000 € | 1.166,88 € | 1.208,52 € | 1.251,04 € | 1.294,45 € | 1.338,74 € | 1.383,89 € |
| 200.000 € | 1.333,58 € | 1.381,16 € | 1.429,77 € | 1.479,38 € | 1.529,99 € | 1.581,59 € |
| 250.000 € | 1.666,97 € | 1.726,45 € | 1.787,21 € | 1.849,22 € | 1.912,48 € | 1.976,98 € |
| 300.000 € | 2.000,37 € | 2.071,74 € | 2.144,65 € | 2.219,06 € | 2.294,98 € | 2.372,38 € |
| 350.000 € | 2.333,76 € | 2.417,04 € | 2.502,09 € | 2.588,91 € | 2.677,48 € | 2.767,78 € |
| 400.000 € | 2.667,16 € | 2.762,33 € | 2.859,53 € | 2.958,75 € | 3.059,97 € | 3.163,17 € |
| 500.000 € | 3.333,95 € | 3.452,91 € | 3.574,41 € | 3.698,44 € | 3.824,97 € | 3.953,97 € |
Anschlussfinanzierung mit 2 % Tilgung: Monatsrate
| Restschuld | 2,5 % | 3 % | 3,5 % | 4 % | 4,5 % | 5 % |
|---|---|---|---|---|---|---|
| 50.000 € | 187,50 € | 208,33 € | 229,17 € | 250,00 € | 270,83 € | 291,67 € |
| 75.000 € | 281,25 € | 312,50 € | 343,75 € | 375,00 € | 406,25 € | 437,50 € |
| 100.000 € | 375,00 € | 416,67 € | 458,33 € | 500,00 € | 541,67 € | 583,33 € |
| 125.000 € | 468,75 € | 520,83 € | 572,92 € | 625,00 € | 677,08 € | 729,17 € |
| 150.000 € | 562,50 € | 625,00 € | 687,50 € | 750,00 € | 812,50 € | 875,00 € |
| 175.000 € | 656,25 € | 729,17 € | 802,08 € | 875,00 € | 947,92 € | 1.020,83 € |
| 200.000 € | 750,00 € | 833,33 € | 916,67 € | 1.000,00 € | 1.083,33 € | 1.166,67 € |
| 250.000 € | 937,50 € | 1.041,67 € | 1.145,83 € | 1.250,00 € | 1.354,17 € | 1.458,33 € |
| 300.000 € | 1.125,00 € | 1.250,00 € | 1.375,00 € | 1.500,00 € | 1.625,00 € | 1.750,00 € |
| 350.000 € | 1.312,50 € | 1.458,33 € | 1.604,17 € | 1.750,00 € | 1.895,83 € | 2.041,67 € |
| 400.000 € | 1.500,00 € | 1.666,67 € | 1.833,33 € | 2.000,00 € | 2.166,67 € | 2.333,33 € |
| 500.000 € | 1.875,00 € | 2.083,33 € | 2.291,67 € | 2.500,00 € | 2.708,33 € | 2.916,67 € |
Restschuld nach 10 Jahren Anschlussfinanzierung (2 % Tilgung)
| Restschuld heute | 2,5 % | 3 % | 3,5 % | 4 % | 4,5 % | 5 % |
|---|---|---|---|---|---|---|
| 50.000 € | 38.652 € | 38.355 € | 38.047 € | 37.729 € | 37.401 € | 37.059 € |
| 75.000 € | 57.979 € | 57.532 € | 57.071 € | 56.594 € | 56.100 € | 55.590 € |
| 100.000 € | 77.305 € | 76.709 € | 76.095 € | 75.458 € | 74.800 € | 74.120 € |
| 125.000 € | 96.631 € | 95.888 € | 95.118 € | 94.323 € | 93.501 € | 92.649 € |
| 150.000 € | 115.957 € | 115.065 € | 114.142 € | 113.187 € | 112.200 € | 111.179 € |
| 175.000 € | 135.283 € | 134.242 € | 133.166 € | 132.052 € | 130.900 € | 129.710 € |
| 200.000 € | 154.609 € | 153.420 € | 152.189 € | 150.917 € | 149.601 € | 148.239 € |
| 250.000 € | 193.262 € | 191.774 € | 190.237 € | 188.646 € | 187.000 € | 185.300 € |
| 300.000 € | 231.914 € | 230.129 € | 228.284 € | 226.375 € | 224.401 € | 222.359 € |
| 350.000 € | 270.566 € | 268.485 € | 266.330 € | 264.104 € | 261.802 € | 259.418 € |
| 400.000 € | 309.219 € | 306.839 € | 304.379 € | 301.833 € | 299.201 € | 296.479 € |
| 500.000 € | 386.523 € | 383.549 € | 380.472 € | 377.292 € | 374.002 € | 370.598 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie berechnet man die Anschlussfinanzierung?
Die Anschlussfinanzierung berechnet sich aus Restschuld, neuem Sollzins, gewünschter Tilgung oder Restlaufzeit und neuer Zinsbindung. Bei 220.000,00 € Restschuld, 3,5 % Sollzins und 15 Jahre bis schuldenfrei ergibt sich eine Monatsrate von 1.572,74 €. Zusätzlich zeigt die Rechnung Restschuld, Zinsen und Tilgungsverlauf.
Wie hoch ist die neue Rate nach der Zinsbindung?
Die neue Rate hängt direkt von Restschuld, Sollzins und gewünschter Laufzeit ab. Bei 180.000 € Restschuld, 4,2 % neuem Sollzins und 15 Jahre bis schuldenfrei beträgt sie 1.349,55 €. Gegenüber 900 € bisheriger Rate steigt die Belastung um 449,55 €.
Was ist besser: Prolongation oder Umschuldung?
Besser ist die Variante mit der niedrigeren Gesamtbelastung bis zum Ende der neuen Zinsbindung. Bei 230.000 € Restschuld ist die Umschuldung mit 3,1 % trotz 342,46 € Kosten günstiger als die Prolongation mit 3,4 %. Der Vorteil beträgt 4.874,89 €, die Kosten sind nach 7 Monaten wieder drin.
Wann lohnen sich Kosten für eine Umschuldung?
Kosten für eine Umschuldung lohnen sich, wenn der Zinsvorteil sie während der Zinsbindung übersteigt. Bei 220.000 € Restschuld, 4,1 % Prolongation und 3,6 % Umschuldung fallen 392,46 € Kosten an. Trotzdem beträgt der Vorteil der Umschuldung 8.091,81 €, und die Kosten sind nach 5 Monaten ausgeglichen.
Wie wirkt sich eine Sondertilgung bei der Anschlussfinanzierung aus?
Eine Sondertilgung senkt das Anschlussdarlehen und damit meist auch Rate, Zinsen und Restschuld. Bei 150.000 € Restschuld und 10.000 € Sondertilgung werden nur 140.000,00 € weiterfinanziert. Bei 3,6 % Sollzins ergibt sich eine neue Monatsrate von 1.007,72 €.
Kann ich meine alte Rate bei der Anschlussfinanzierung behalten?
Ja, du kannst mit einer Wunschrate rechnen und prüfen, wie lange die Rückzahlung dauert. Bei 180.000,00 € Restschuld, 3,8 % Sollzins und 1.000,00 € Monatsrate ist das Darlehen nach 22 Jahre und 3 Monate getilgt. Nach 10 Jahren bleiben 117.345,80 € Restschuld.
Was passiert bei niedriger Restschuld mit der neuen Rate?
Bei niedrigerer Restschuld kann die neue Rate trotz höherem Zins sinken. Bei 100.000 € Restschuld, 3,2 % Sollzins und 15 Jahre Restlaufzeit beträgt die Monatsrate 700,24 €. Gegenüber 900 € bisheriger Rate ist das eine Veränderung von -199,76 €.
Welche Zahlen brauche ich für den Anschlussfinanzierung-Rechner?
Du brauchst vor allem die Restschuld zum Ende der Zinsbindung, deine bisherige Monatsrate, den bisherigen Sollzins, den neuen Sollzins und deine gewünschte Berechnungsart. Wenn du Prolongation und Umschuldung vergleichst, brauchst du zusätzlich das Angebot der Hausbank und mögliche Wechselkosten.
Quellen und Prüfung
- § 489 BGB - Kündigungsrecht nach 10 Jahren und bei Zinsbindungsende - Bundesministerium der Justiz
- § 16 PAngV - Effektiver Jahreszins - Bundesministerium der Justiz
- GNotKG Kostenverzeichnis (KV 14130, 25100) - Kosten der Grundschuldabtretung - Bundesministerium der Justiz
- MFI-Zinsstatistik: Wohnungsbaukredite an private Haushalte - Deutsche Bundesbank
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Anschlussfinanzierung. Rechner-info.de, Stand 23.09.2026. https://rechner-info.de/immobilien/anschlussfinanzierung-rechner