Budgetrechner Haus
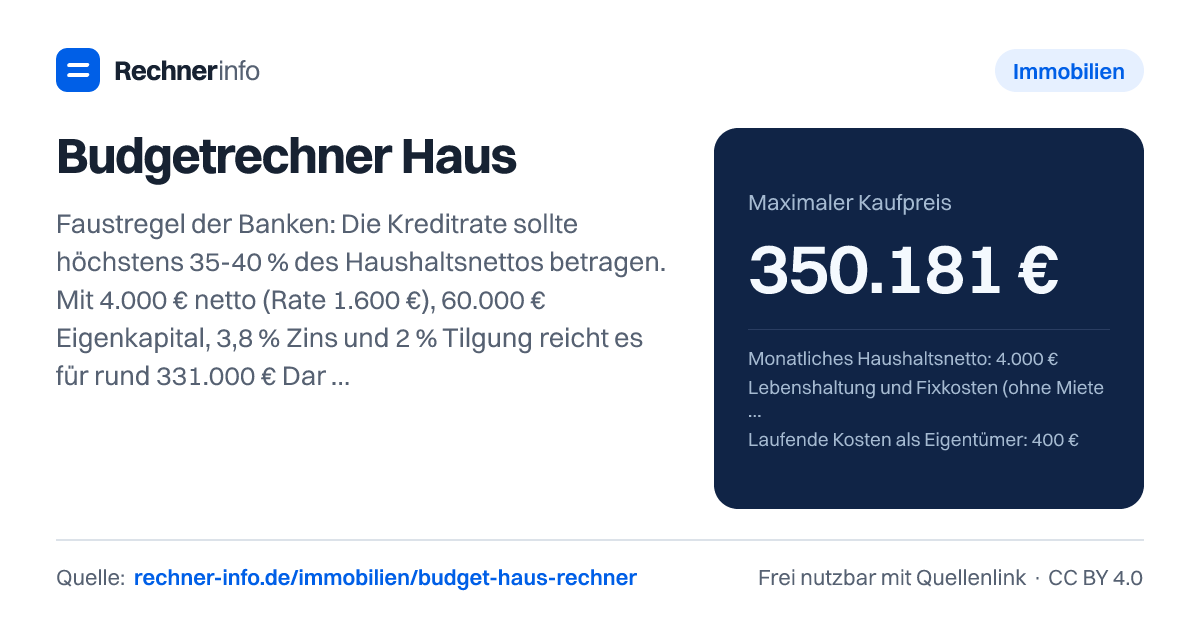
4.000 € netto, 60.000 € Eigenkapital, 3,8 % Zins: 1.600 € Rate, 331.034 € Kredit, rund 350.000 € Kaufpreis (NRW). Mit Grunderwerbsteuer je Bundesland.
- Maximales Darlehen
- 331.034 €
- Leistbare Monatsrate
- 1.600,00 €
- Begrenzt durch
- Belastungsgrenze 40 % vom Netto
- Gesamtbudget (Eigenkapital + Darlehen)
- 391.034 €
- Kaufnebenkosten
- 40.853 €
- davon Grunderwerbsteuer
- 22.761 €
- davon Notar und Grundbuch
- 5.590 €
- davon Makler
- 12.501 €
- Monatlicher Puffer nach allen Kosten
- 200,00 €
- Rate in % vom Netto
- 40 %
- Eigenkapitalquote (an Kaufpreis + Nebenkosten)
- 15,3 %
- Anfängliche Tilgung
- 2 %
- Restschuld nach 10 Jahren
- 250.643 €
- Schuldenfrei nach (gleicher Zins)
- 28 Jahre und 1 Monat
Rechenweg mit deinen Zahlen
- Rate: min(4.000,00 € × 40 % = 1.600,00 €; 4.000,00 € − 1.800,00 € − 400,00 € = 1.800,00 €) = 1.600,00 €
- Darlehen = 1.600,00 € × 12 ÷ (3,8 % + 2 %) = 331.034 €
- Budget = 60.000 € Eigenkapital + 331.034 € = 391.034 €
- Davon gehen 40.853 € Nebenkosten (11,7 %) ab → Kaufpreis 350.181 €
Was bedeutet “wie viel Haus kann ich mir leisten”?
Die Frage meint nicht nur den Kaufpreis im Exposé. Entscheidend ist, welche Monatsrate dauerhaft zu deinem Einkommen passt und welcher Kaufpreis nach Darlehen, Eigenkapital und Kaufnebenkosten übrig bleibt. Genau hier passieren viele Fehleinschätzungen: Aus einem scheinbar hohen Gesamtbudget wird nach Grunderwerbsteuer, Notar, Grundbuch und Makler ein deutlich niedrigerer Betrag für das Haus selbst.
Der Budgetrechner Haus trennt deshalb drei Ebenen: deine tragbare Kreditrate, das daraus ableitbare Darlehen und den maximalen Kaufpreis. Bei der Rate zählt nicht nur eine Prozentgrenze vom Haushaltsnetto. Auch deine Lebenshaltung, bestehende Verpflichtungen und laufende Kosten als Eigentümer werden berücksichtigt. Wenn du zwar rechnerisch eine hohe Rate tragen könntest, nach allen Ausgaben aber kaum Luft bleibt, ist das ein Warnsignal.
Für die Bank zählt außerdem deine Kreditwürdigkeit. Das Ergebnis ist deshalb eine Modellrechnung, keine Finanzierungszusage. Banken prüfen Einkommen, Arbeitsverhältnis, Objektwert, Eigenkapital, bestehende Kredite und weitere Unterlagen. Nutze das Ergebnis als realistische Suchgrenze, nicht als Garantie für ein Darlehen.
So funktioniert die Berechnung beim Budgetrechner Haus
Du gibst Einkommen, Ausgaben, Eigentümerkosten, Eigenkapital, Zins, Tilgung, Bundesland und Maklerangabe ein; daraus wird die tragbare Rate und der passende Kaufpreis berechnet.
Die Rechnung läuft in Worten so: Zuerst wird geprüft, welche Monatsrate niedriger ist - die Rate aus deiner gewählten Belastungsgrenze oder der Betrag, der nach Lebenshaltung und laufenden Hauskosten frei bleibt. Diese Rate wird mit dem Jahr hochgerechnet und durch Zins plus anfängliche Tilgung geteilt. So entsteht das maximale Darlehen. Danach wird dein Eigenkapital addiert. Von diesem Gesamtbudget werden die Kaufnebenkosten abgezogen. Der Rest ist der maximale Kaufpreis.
Ein Beispiel: Bei 4.000 € Haushaltsnetto, 1.800 € Lebenshaltung, 400 € laufenden Eigentümerkosten und einer Grenze von 40 % ergibt sich eine tragbare Rate von 1.600,00 €. Mit 3,8 % Sollzins und 2 % anfänglicher Tilgung ergibt das ein maximales Darlehen von 331.034 €. Zusammen mit 60.000 € Eigenkapital entsteht ein Gesamtbudget von 391.034 €. Davon gehen in Nordrhein-Westfalen mit Makler 40.853 € Kaufnebenkosten ab. Der maximale Kaufpreis liegt damit bei 350.181 €.
Wichtig ist die Begrenzung: In diesem Beispiel begrenzt nicht der frei verfügbare Betrag nach Ausgaben, sondern die Belastungsgrenze von 40 % vom Netto. Nach Rate, Lebenshaltung und laufenden Hauskosten bleibt ein monatlicher Puffer von 200,00 €. Das ist knapp und sollte in deiner persönlichen Planung bewusst geprüft werden.
Wie viel Kredit kann ich mir leisten? Zins, Tilgung und Laufzeit verändern das Budget deutlich
Der gleiche Haushalt kann je nach Zins sehr unterschiedliche Kaufpreise finanzieren. Bei 4.000 € Netto, 60.000 € Eigenkapital, 1.600,00 € Monatsrate und 2 % Tilgung liegt der maximale Kaufpreis bei 3,8 % Sollzins bei 350.181 €. Steigt der Sollzins auf 4,5 %, sinkt der Kaufpreis auf 318.363 €. Bei 5 % Sollzins bleiben 299.302 €. Die Rate bleibt gleich, aber ein größerer Teil fließt in Zinsen. Dadurch fällt das mögliche Darlehen niedriger aus.
Auch die Tilgung oder ein festes Ziel für die Schuldenfreiheit verändert das Ergebnis. Wenn du bei 4.000 € Netto, 60.000 € Eigenkapital und 3,8 % Sollzins in 20 Jahren schuldenfrei sein willst, liegt der maximale Kaufpreis bei 294.214 €. Die anfängliche Tilgung steigt dann auf 3,35 %. Dafür ist die Restschuld nach 10 Jahren mit 159.525 € deutlich niedriger als bei einer langsameren Rückzahlung.
Bei der Auswahl des Zinssatzes solltest du nicht nur den besten Wert aus einer Anzeige übernehmen. Im September 2026 lagen Angebote für 10 Jahre Zinsbindung meist bei rund 3,5-4,5 %. Dein tatsächlicher Zinssatz hängt aber von Beleihung, Eigenkapital, Laufzeit, Objekt und Bonität ab. Für die Planung ist es sinnvoll, auch ein höheres Zinsniveau zu testen. So siehst du, ob dein Budget auch bei weniger günstigen Konditionen trägt.
Warum Eigenkapital und Kaufnebenkosten beim maximalen Kaufpreis so stark zählen
Eigenkapital erhöht nicht automatisch eins zu eins den Hauspreis, weil die Kaufnebenkosten mit dem Kaufpreis mitlaufen. Trotzdem macht Eigenkapital einen großen Unterschied: Es reduziert den Finanzierungsbedarf und verbessert häufig die Ausgangslage für die Kreditprüfung.
Ein Vergleich zeigt den Effekt. Bei 4.000 € Netto, 3,8 % Sollzins, 2 % Tilgung, Nordrhein-Westfalen und Makler führt 60.000 € Eigenkapital zu einem maximalen Kaufpreis von 350.181 €. Mit 80.000 € Eigenkapital steigt der maximale Kaufpreis auf 368.351 €. Das Darlehen bleibt in beiden Fällen bei 331.034 €, weil die Rate unverändert ist. Mehr Eigenkapital verschiebt also vor allem den Spielraum beim Kaufpreis und bei den Nebenkosten.
Die Kaufnebenkosten hängen vom Bundesland und vom Makler ab. Beim Beispiel in Nordrhein-Westfalen entstehen 40.853 € Nebenkosten, davon 22.761 € Grunderwerbsteuer, 5.590 € Notar und Grundbuch sowie 12.501 € Makler. In Bayern ist bei denselben Einkommens-, Zins- und Tilgungsdaten ein Kaufpreis von 359.992 € möglich, weil die Kaufnebenkosten bei 31.041 € liegen. Das Darlehen bleibt gleich, der Unterschied entsteht durch die niedrigeren Erwerbsnebenkosten.
Wenn kein Makler anfällt, verschiebt sich das Budget ebenfalls. Bei einer Volltilgungsrechnung mit 4.000 € Netto, 50.000 € Eigenkapital, 3,5 % Sollzins und schuldenfrei nach 30 Jahren liegt der maximale Kaufpreis ohne Makler bei 376.161 €. Die Kaufnebenkosten betragen dabei 30.150 €.
Typische Fehler bei der Haushaltsrechnung für die Baufinanzierung
Der häufigste Fehler ist, die heutige Miete einfach durch eine Kreditrate zu ersetzen. Als Eigentümer kommen laufende Kosten hinzu: Heizung, Strom, Grundsteuer, Versicherungen und Rücklagen für Reparaturen. Im Rechner gibt es dafür ein eigenes Feld. Wenn du diese Kosten zu niedrig ansetzt, wirkt das Haus günstiger, als es im Alltag ist.
Ein weiterer Fehler ist ein zu enger Puffer. Bei 3.200 € Haushaltsnetto, 1.500 € Fixkosten, 350 € Eigentümerkosten und 40 % maximaler Rate ergibt sich zwar ein Kaufpreis von 281.860 €. Der monatliche Puffer nach allen Kosten liegt aber nur bei 70,00 €. Das kann funktionieren, wenn die Ausgaben sehr stabil sind. Es lässt aber wenig Spielraum für ungeplante Reparaturen, Elternzeit, Jobwechsel oder höhere Energiekosten.
Auch wenig Eigenkapital kann trügerisch sein. Bei 4.500 € Netto, 1.700 € Ausgaben, 400 € Hauskosten und nur 20.000 € Eigenkapital ergibt sich ein Kaufpreis von 351.334 €. Die Eigenkapitalquote liegt aber nur bei 5,1 %. Das kann die Finanzierung anspruchsvoller machen, auch wenn die Rate rechnerisch tragbar aussieht.
Praktisch ist es, mehrere Varianten zu rechnen: konservativer Zinssatz, niedrigere Belastungsgrenze, Kauf mit und ohne Makler, anderes Bundesland und ein schnelleres Tilgungsziel. Wenn das Wunschobjekt nur in der optimistischsten Variante passt, ist es wahrscheinlich zu knapp kalkuliert.
Tabellen zum Nachschlagen
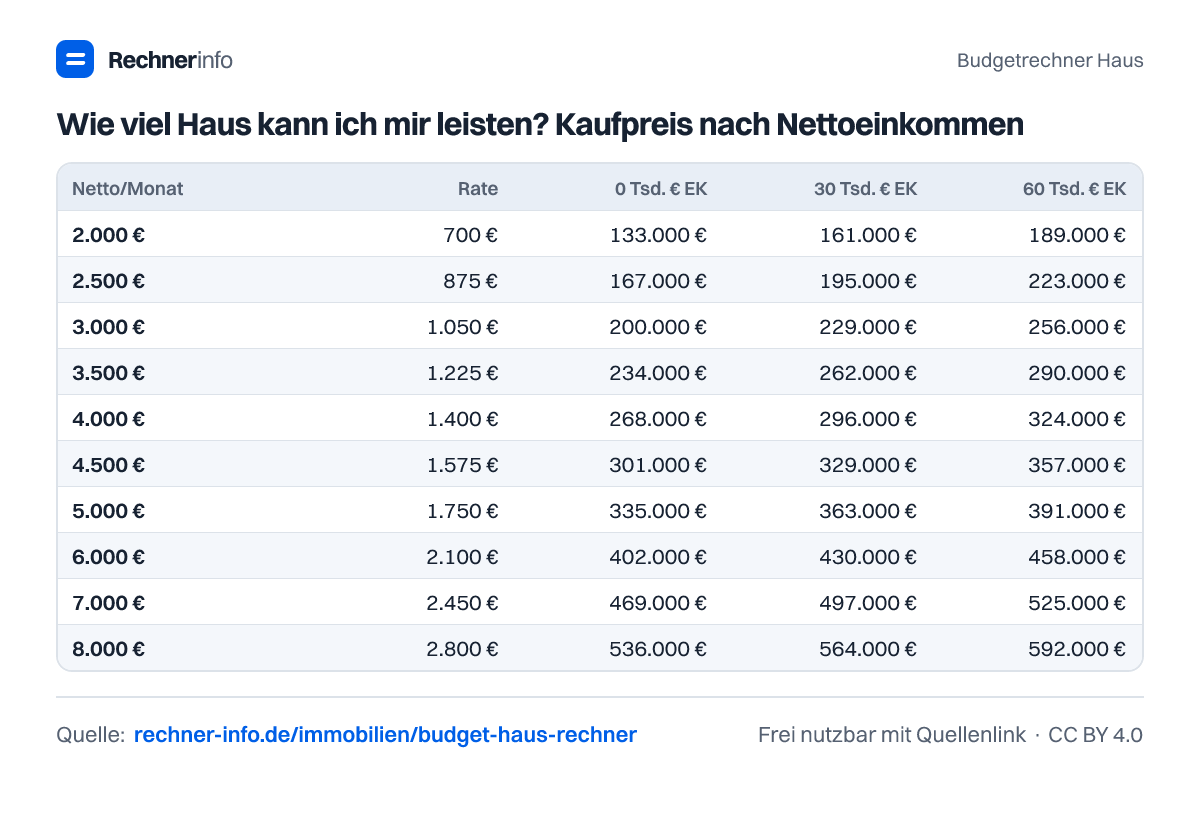
Wie viel Haus kann ich mir leisten? Kaufpreis nach Nettoeinkommen
| Netto/Monat | Rate | 0 Tsd. € EK | 30 Tsd. € EK | 60 Tsd. € EK | 100 Tsd. € EK |
|---|---|---|---|---|---|
| 2.000 € | 700 € | 133.000 € | 161.000 € | 189.000 € | 227.000 € |
| 2.500 € | 875 € | 167.000 € | 195.000 € | 223.000 € | 260.000 € |
| 3.000 € | 1.050 € | 200.000 € | 229.000 € | 256.000 € | 294.000 € |
| 3.500 € | 1.225 € | 234.000 € | 262.000 € | 290.000 € | 327.000 € |
| 4.000 € | 1.400 € | 268.000 € | 296.000 € | 324.000 € | 361.000 € |
| 4.500 € | 1.575 € | 301.000 € | 329.000 € | 357.000 € | 394.000 € |
| 5.000 € | 1.750 € | 335.000 € | 363.000 € | 391.000 € | 428.000 € |
| 6.000 € | 2.100 € | 402.000 € | 430.000 € | 458.000 € | 495.000 € |
| 7.000 € | 2.450 € | 469.000 € | 497.000 € | 525.000 € | 562.000 € |
| 8.000 € | 2.800 € | 536.000 € | 564.000 € | 592.000 € | 630.000 € |
Wie viel Kredit bekomme ich für meine Monatsrate?
| Rate | 3 % | 3,5 % | 4 % | 4,5 % |
|---|---|---|---|---|
| 800 € | 192.000 € | 174.500 € | 160.000 € | 147.700 € |
| 1.000 € | 240.000 € | 218.200 € | 200.000 € | 184.600 € |
| 1.200 € | 288.000 € | 261.800 € | 240.000 € | 221.500 € |
| 1.500 € | 360.000 € | 327.300 € | 300.000 € | 276.900 € |
| 1.800 € | 432.000 € | 392.700 € | 360.000 € | 332.300 € |
| 2.000 € | 480.000 € | 436.400 € | 400.000 € | 369.200 € |
| 2.500 € | 600.000 € | 545.500 € | 500.000 € | 461.500 € |
| 3.000 € | 720.000 € | 654.500 € | 600.000 € | 553.800 € |
Beispiele zum Ausprobieren
- Paar mit 4.000 € netto und 60.000 € EigenkapitalMaximaler Kaufpreis: 350.181 €
- Single mit 2.600 € netto, wenig EigenkapitalMaximaler Kaufpreis: 189.166 €
- Familie mit 6.500 € netto in Bayern, 3 % TilgungMaximaler Kaufpreis: 508.273 €
- Schuldenfrei in 30 Jahren: 4.000 € netto, 50.000 € EigenkapitalMaximaler Kaufpreis: 376.161 €
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie viel Haus kann ich mir bei 4.000 € netto leisten?
Bei 4.000 € Haushaltsnetto, 60.000 € Eigenkapital, 3,8 % Sollzins, 2 % Tilgung und Kauf in Nordrhein-Westfalen mit Makler liegt der maximale Kaufpreis bei 350.181 €. Die tragbare Monatsrate beträgt 1.600,00 €, das maximale Darlehen 331.034 €.
Wie viel Kredit kann ich mir bei 3.200 € netto leisten?
Bei 3.200 € Haushaltsnetto, 1.500 € Fixkosten, 350 € Eigentümerkosten und 40 % Rate ergibt sich ein maximales Darlehen von 264.827 €. Mit 50.000 € Eigenkapital liegt der maximale Kaufpreis in Nordrhein-Westfalen mit Makler bei 281.860 €.
Wie teuer darf mein Haus bei 5.000 € netto sein?
Bei 5.000 € Haushaltsnetto, 2.200 € Ausgaben, 500 € laufenden Hauskosten und 100.000 € Eigenkapital liegt der maximale Kaufpreis bei 460.703 €. Die Monatsrate beträgt 2.000,00 €, das Darlehen 413.793 € und die Kaufnebenkosten 53.089 €.
Was bringt mehr Eigenkapital beim Hauskauf?
Mehr Eigenkapital erhöht den möglichen Kaufpreis und verbessert die Eigenkapitalquote. Im Beispiel mit 4.000 € Netto steigt der maximale Kaufpreis von 350.181 € bei 60.000 € Eigenkapital auf 368.351 € bei 80.000 € Eigenkapital. Das Darlehen bleibt dabei 331.034 €.
Warum sinkt mein Hausbudget bei höherem Sollzins?
Bei höherem Sollzins finanzierst du mit derselben Monatsrate weniger Darlehen. Bei 4.000 € Netto, 60.000 € Eigenkapital und 2 % Tilgung liegt der Kaufpreis bei 4,5 % Sollzins bei 318.363 €. Bei 5 % Sollzins sinkt er auf 299.302 €.
Wie wirken sich Kaufnebenkosten auf den maximalen Kaufpreis aus?
Kaufnebenkosten werden vom Gesamtbudget abgezogen und verringern direkt den Betrag für das Haus. Im Beispiel Nordrhein-Westfalen mit Makler gehen 40.853 € für Nebenkosten ab. Darin stecken 22.761 € Grunderwerbsteuer, 5.590 € Notar und Grundbuch sowie 12.501 € Makler.
Ist eine Rate von 40 % vom Netto zu hoch?
40 % vom Netto kann rechnerisch tragbar sein, ist aber eng, wenn der Puffer klein ist. Beim Beispiel mit 4.000 € Netto bleiben nach Rate, Lebenshaltung und Eigentümerkosten 200,00 €. Ob das passt, hängt von deiner Stabilität bei Einkommen, Ausgaben und Rücklagen ab.
Was passiert, wenn ich schneller schuldenfrei sein will?
Wenn du schneller schuldenfrei sein willst, sinkt bei gleicher Monatsrate der maximale Kaufpreis. Bei 4.000 € Netto, 60.000 € Eigenkapital und schuldenfrei nach 20 Jahren liegt der Kaufpreis bei 294.214 €. Die anfängliche Tilgung beträgt dann 3,35 %.
Quellen und Prüfung
- § 505a BGB - Kreditwürdigkeitsprüfung bei Immobiliar-Verbraucherdarlehen - Bundesministerium der Justiz
- § 11 GrEStG - Steuersatz und Abrundung (Landessätze) - Bundesministerium der Justiz
- Anlage 1 GNotKG - Notar- und Grundbuchgebühren - Bundesministerium der Justiz
- MFI-Zinsstatistik: Wohnungsbaukredite an private Haushalte - Deutsche Bundesbank
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Budgetrechner Haus. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/immobilien/budget-haus-rechner