Bausparrechner
Bausparvertrag rechnen: 300 € im Monat über 7 Jahre ergeben bei 1 % Gebühr und 0,5 % Zins 25.312 € inkl. 490 € Wohnungsbauprämie. Mit Darlehen und Rendite.
- Eigene Einzahlungen
- 25.200,00 €
- Abschlussgebühr
- 800,00 €
- Jahresentgelte gesamt
- 0,00 €
- Guthabenzinsen
- 422,33 €
- Wohnungsbauprämie gesamt
- 490,00 €
- Arbeitnehmer-Sparzulage gesamt
- 0,00 €
- Rendite der Sparphase?
- 0,13 %
- Angespart in % der Bausparsumme
- 31 %
- Nötiges Mindestsparguthaben
- 32.000,00 €
- Mindestsparguthaben erreicht nach
- 9 Jahre
- Sparrate für das Mindestguthaben in der Sparphase?
- 383,95 €
- Bauspardarlehen
- 54.687,67 €
- Monatsrate Darlehen
- 480,00 €
- Tilgungsdauer Darlehen
- 10 Jahre und 11 Monate
- Zinsen für das Darlehen gesamt
- 7.808,58 €
- Das Mindestsparguthaben von 32.000,00 € ist am Ende der Sparphase noch nicht erreicht - eine Zuteilung ist dann noch nicht möglich.
Sparphase Jahr für Jahr
| Jahr | Einzahlung | Zinsen | Gebühren | Prämie | Sparzulage | Guthaben |
|---|---|---|---|---|---|---|
| 1 | 3.600,00 € | 6,04 € | 800,00 € | 70,00 € | 0,00 € | 2.876,04 € |
| 2 | 3.600,00 € | 23,78 € | 0,00 € | 70,00 € | 0,00 € | 6.569,82 € |
| 3 | 3.600,00 € | 41,90 € | 0,00 € | 70,00 € | 0,00 € | 10.281,72 € |
| 4 | 3.600,00 € | 60,11 € | 0,00 € | 70,00 € | 0,00 € | 14.011,83 € |
| 5 | 3.600,00 € | 78,41 € | 0,00 € | 70,00 € | 0,00 € | 17.760,24 € |
| 6 | 3.600,00 € | 96,80 € | 0,00 € | 70,00 € | 0,00 € | 21.527,04 € |
| 7 | 3.600,00 € | 115,29 € | 0,00 € | 70,00 € | 0,00 € | 25.312,33 € |
Rechenweg mit deinen Zahlen
- Einzahlungen: 300,00 € × 12 × 7 Jahre = 25.200,00 €
- Abschlussgebühr: 1 % × 80.000 € = 800,00 €, mit den ersten Raten verrechnet
- Zinsen 0,5 % p. a. auf das monatliche Guthaben, jährlich gutgeschrieben: 422,33 €
- Förderung: Wohnungsbauprämie 490,00 € + Sparzulage 0,00 €
- Bauspardarlehen = 80.000 € − 25.312,33 € = 54.687,67 €
- Rendite der Sparphase: 0,13 % p. a.
Was berechnet der Bausparvertrag Rechner?
Der Bausparvertrag Rechner zeigt dir, wie sich ein Vertrag in der Sparphase entwickelt und welches Darlehen daraus später entstehen kann. Er berücksichtigt deine Einzahlungen, den Guthabenzins, die Abschlussgebühr, laufende Entgelte, die Wohnungsbauprämie und - falls eingegeben - vermögenswirksame Leistungen mit Arbeitnehmer-Sparzulage.
Du kannst entweder vom vorhandenen oder geplanten Vertrag ausgehen und das Guthaben berechnen, oder du startest mit einem gewünschten Bauspardarlehen und lässt die passende Bausparsumme bestimmen. Dafür gibst du im Rechner deine Vertragsdaten, Sparrate, Fördervoraussetzungen und Darlehensdaten ein.
Wichtig ist die Trennung zwischen Bausparsumme, Guthaben und Darlehen. Die Bausparsumme ist die Vertragssumme. Sie besteht später aus deinem angesparten Guthaben und dem möglichen Bauspardarlehen. Wenn du also eine hohe Bausparsumme wählst, bekommst du nicht automatisch genau diesen Betrag als Darlehen. Ein Teil muss vorher angespart werden.
Wie funktioniert die Berechnung beim Bausparvertrag Rechner?
Die Grundrechnung lautet in Worten: Guthaben am Ende der Sparphase ist gleich Einzahlungen minus Abschlussgebühr minus Entgelte plus Guthabenzinsen plus Wohnungsbauprämie plus Arbeitnehmer-Sparzulage. Das mögliche Bauspardarlehen ergibt sich anschließend aus Bausparsumme minus vorhandenem Guthaben.
Ein Beispiel: Bei einer Bausparsumme von 80.000 €, einer monatlichen Sparrate von 300 €, 0,5 % Guthabenzins, 1 % Abschlussgebühr und 7 Jahre Sparphase zahlst du insgesamt 25.200,00 € ein. Die Abschlussgebühr beträgt 800,00 € und wird mit den ersten Raten verrechnet. Dazu kommen 422,33 € Guthabenzinsen und 490,00 € Wohnungsbauprämie. Das Guthaben am Ende der Sparphase liegt dadurch bei 25.312,33 €.
Aus der Bausparsumme von 80.000 € und dem Guthaben von 25.312,33 € ergibt sich ein Bauspardarlehen von 54.687,67 €. Die Monatsrate im Darlehen beträgt in dieser Rechnung 480,00 €, die Tilgungsdauer 10 Jahre und 11 Monate. Für das Darlehen fallen insgesamt 7.808,58 € Zinsen an.
Die Rechnung zeigt auch, ob das Mindestsparguthaben erreicht ist. In diesem Beispiel sind 31 % der Bausparsumme angespart. Das nötige Mindestsparguthaben liegt bei 32.000,00 €. Mit den gewählten Daten wird es nach 9 Jahre erreicht. Wenn du die Zuteilung früher brauchst, muss die Sparrate höher sein oder die Bausparsumme kleiner gewählt werden.
Wohnungsbauprämie 2026: Was zählt im Bausparrechner?
Die Wohnungsbauprämie beträgt 10 % auf begünstigte Einzahlungen bis 700 € im Jahr. Für Paare gilt der doppelte Betrag. Daraus ergeben sich höchstens 70 € pro Jahr für eine einzelne Person und 140 € pro Jahr für Paare. Voraussetzung ist unter anderem, dass dein zu versteuerndes Einkommen innerhalb der Grenze liegt: 35.000 € bei Einzelveranlagung und 70.000 € bei Paaren.
Bei 50 € monatlicher Bausparrate und 25.000 € zu versteuerndem Einkommen ergibt sich für eine einzelne Person eine Wohnungsbauprämie von 60,00 € im Jahr. In der dazugehörigen Rechnung stehen 600,00 € eigene Einzahlungen, 300,00 € Abschlussgebühr, 0,44 € Guthabenzinsen und 360,44 € Guthaben am Ende der Sparphase. Die niedrige Anfangsrendite entsteht hier vor allem, weil die Abschlussgebühr im Verhältnis zur ersten Einzahlung stark ins Gewicht fällt.
Bei einem Ehepaar mit 100 € Monatsrate und 10.000 € zu versteuerndem Einkommen liegt die Wohnungsbauprämie bei 120,00 € im Jahr. Das Beispiel zeigt zugleich, dass die Förderung die Abschlussgebühr am Anfang nicht zwingend ausgleicht: Bei 20.000 € Bausparsumme, 200,00 € Abschlussgebühr und 2,29 € Guthabenzinsen beträgt das Guthaben nach einem Jahr 1.122,29 €.
Für Verträge, bei denen die Prämie erhalten bleiben soll, ist die wohnwirtschaftliche Verwendung wichtig. Dazu gehören zum Beispiel Bau, Kauf, Modernisierung oder Entschuldung. Der Rechner kann diese Voraussetzung nur über deine Eingabe abbilden. Ob die Prämie im Einzelfall endgültig gewährt wird, hängt von den gesetzlichen Regeln und deinen tatsächlichen Verhältnissen ab.
Bausparsumme berechnen: vom Darlehenswunsch zur Vertragssumme
Wenn du vor allem wissen willst, welche Bausparsumme zu einem späteren Darlehenswunsch passt, ist die Mindestsparquote der zentrale Hebel. Die Formel in Worten lautet: Bausparsumme ist gleich gewünschtes Darlehen geteilt durch den Anteil, der nicht vorher angespart werden muss. Bei einer Mindestsparquote von 40 % wird also so gerechnet, dass das Darlehen aus dem übrigen Teil der Bausparsumme kommt.
Ein Paar mit gewünschtem Bauspardarlehen von 100.000 € und 40 % Mindestsparguthaben kommt rechnerisch auf 166.666,67 € Bausparsumme; passend angesetzt werden 167.000 €. Bei 600 € monatlicher Sparrate über 10 Jahre, 0,5 % Guthabenzins und 1 % Abschlussgebühr entstehen 73.486,50 € Guthaben. Die Abschlussgebühr beträgt 1.670,00 €, die Guthabenzinsen 1.756,50 € und die Wohnungsbauprämie 1.400,00 €.
Trotzdem liegt das tatsächliche Bauspardarlehen in dieser Rechnung bei 93.513,50 €. Das passiert, weil am Ende mehr Guthaben vorhanden ist als das reine Mindestsparguthaben. Je mehr du ansparst, desto kleiner wird der Darlehensteil innerhalb derselben Bausparsumme.
Ein anderes Beispiel zeigt die Grenze einer zu großen Vertragssumme: Für ein gewünschtes Darlehen von 150.000 € bei 40 % Mindestsparguthaben ergibt sich eine passende Bausparsumme von 250.000 €. Bei 300 € Monatsrate über 7 Jahre werden aber nur 23.555,58 € Guthaben erreicht. Das nötige Mindestsparguthaben liegt bei 100.000,00 € und wird erst nach 26 Jahre und 10 Monate erreicht. Für die geplante Finanzierung wäre diese Rate also deutlich zu niedrig.
VL, Mindestsparguthaben und Zuteilung richtig einordnen
Vermögenswirksame Leistungen können in einen Bausparvertrag fließen. In der Rechnung werden sie als Teil der monatlichen Sparrate behandelt. Zusätzlich kann eine Arbeitnehmer-Sparzulage hinzukommen, wenn die Voraussetzungen erfüllt sind. Bei 100 € monatlicher Einzahlung vollständig als VL, 10.000 € Bausparsumme und 7 Jahre Laufzeit entstehen 9.232,70 € Guthaben. Darin enthalten sind 146,60 € Guthabenzinsen, 490,00 € Wohnungsbauprämie und 296,10 € Arbeitnehmer-Sparzulage.
Das Beispiel mit 40 € VL und 60 € eigener Rate zeigt eine ähnliche Wirkung: Bei 20.000 € Bausparsumme entstehen nach 7 Jahre 9.129,18 € Guthaben. Das Mindestsparguthaben von 8.000,00 € wird nach 6 Jahre und 9 Monate erreicht. Das spätere Bauspardarlehen beträgt 10.870,82 €, die Monatsrate im Darlehen 120,00 €.
Für die Zuteilung reicht das rechnerische Mindestsparguthaben allein nicht immer aus. Im Tarif gibt es zusätzlich eine Bewertungszahl. Der Rechner kann dir zeigen, wann das Mindestsparguthaben voraussichtlich erreicht ist und wie groß Guthaben und Darlehen dann wären. Die endgültige Zuteilung hängt aber vom Tarif und den Regeln der Bausparkasse ab.
Auch der Zins- und Tilgungsbeitrag ist entscheidend. Bei einem Darlehenswunsch von 80.000 €, 3 % Sollzins und 5 ‰ Tilgungsbeitrag ergibt sich eine passende Bausparsumme von 134.000 €. Die Monatsrate im Darlehen liegt bei 670,00 €, die Tilgungsdauer bei 17 Jahre und 6 Monate und die Darlehenszinsen bei 31.262,67 €. Ein niedriger Darlehenszins allein sagt also noch nicht, ob die spätere Rate zu deinem Budget passt.
Typische Fehler beim Bausparen vermeiden
Ein häufiger Fehler ist eine zu hohe Bausparsumme bei zu kleiner Sparrate. Dann wirkt der Vertrag zwar groß genug für den Darlehenswunsch, erreicht aber das Mindestsparguthaben viel zu spät. Bei 100.000 € Bausparsumme, 30 % Mindestsparguthaben und 300 € Monatsrate liegt das nötige Guthaben bei 30.000,00 €. Nach 7 Jahre werden 25.105,44 € erreicht, das Mindestsparguthaben nach 8 Jahre und 6 Monate.
Auch die Abschlussgebühr wird oft unterschätzt. Sie richtet sich nach der Bausparsumme, nicht nach deiner monatlichen Rate. Bei 60.000 € Bausparsumme und 1 % Abschlussgebühr kostet sie 600,00 €. Bei 250.000 € Bausparsumme sind es 2.500,00 €. Gerade bei großen Vertragssummen kann die Rendite der Sparphase dadurch negativ werden, obwohl später ein günstiger Darlehenszins lockt.
Ein weiterer Punkt: Die Wohnungsbauprämie verbessert die Sparphase, ersetzt aber keine passende Vertragsplanung. Bei 59 € Monatsrate, 10.000 € Bausparsumme und 7 Jahre Laufzeit entstehen 5.431,04 € Guthaben und eine Rendite der Sparphase von 2,58 %. Bei größeren Bausparsummen kann dieselbe Förderung prozentual deutlich weniger ausmachen.
Vergleiche deshalb immer mehrere Varianten: kleinere Bausparsumme mit schneller Zuteilung, größere Bausparsumme mit höherem Darlehen, mit und ohne VL, unterschiedliche Monatsraten. Der Rechner liefert eine Modellrechnung. Tarifdetails, Zuteilungsregeln, Steuerdaten und die tatsächliche wohnwirtschaftliche Verwendung können das Ergebnis beeinflussen.
Tabellen zum Nachschlagen
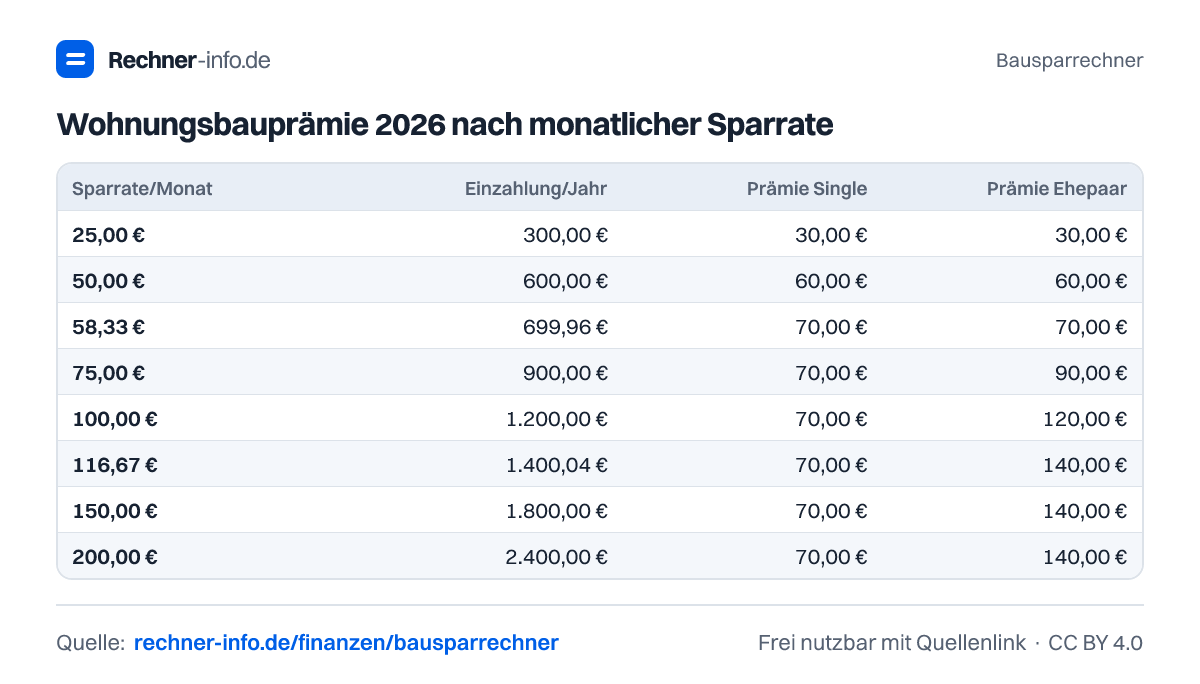
Wohnungsbauprämie 2026 nach monatlicher Sparrate
| Sparrate/Monat | Einzahlung/Jahr | Prämie Single | Prämie Ehepaar |
|---|---|---|---|
| 25,00 € | 300,00 € | 30,00 € | 30,00 € |
| 50,00 € | 600,00 € | 60,00 € | 60,00 € |
| 58,33 € | 699,96 € | 70,00 € | 70,00 € |
| 75,00 € | 900,00 € | 70,00 € | 90,00 € |
| 100,00 € | 1.200,00 € | 70,00 € | 120,00 € |
| 116,67 € | 1.400,04 € | 70,00 € | 140,00 € |
| 150,00 € | 1.800,00 € | 70,00 € | 140,00 € |
| 200,00 € | 2.400,00 € | 70,00 € | 140,00 € |
Bausparsumme berechnen: Darlehenswunsch und Mindestsparguthaben
| Darlehenswunsch | 30 % Mindestguthaben | 40 % | 50 % |
|---|---|---|---|
| 20.000 € | 29.000 € | 34.000 € | 40.000 € |
| 30.000 € | 43.000 € | 50.000 € | 60.000 € |
| 50.000 € | 72.000 € | 84.000 € | 100.000 € |
| 80.000 € | 115.000 € | 134.000 € | 160.000 € |
| 100.000 € | 143.000 € | 167.000 € | 200.000 € |
| 150.000 € | 215.000 € | 250.000 € | 300.000 € |
| 200.000 € | 286.000 € | 334.000 € | 400.000 € |
Bausparguthaben nach Sparrate und Laufzeit
| Sparrate/Monat | 5 Jahre | 7 Jahre | 10 Jahre | 15 Jahre |
|---|---|---|---|---|
| 50 € | 2.827 € | 4.178 € | 6.229 € | 9.709 € |
| 100 € | 5.915 € | 8.523 € | 12.482 € | 19.206 € |
| 150 € | 8.953 € | 12.798 € | 18.635 € | 28.553 € |
| 200 € | 11.991 € | 17.073 € | 24.788 € | 37.900 € |
| 300 € | 18.068 € | 25.623 € | 37.095 € | 56.594 € |
| 400 € | 24.144 € | 34.173 € | 49.402 € | 75.289 € |
| 500 € | 30.221 € | 42.723 € | 61.709 € | 93.983 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie berechnet ein Bausparvertrag Rechner das Guthaben?
Ein Bausparvertrag Rechner addiert deine Einzahlungen, Guthabenzinsen, Wohnungsbauprämie und mögliche Sparzulage und zieht Abschlussgebühr sowie Entgelte ab. Bei 300 € Monatsrate über 7 Jahre, 80.000 € Bausparsumme, 0,5 % Zins und 1 % Gebühr ergibt die Rechnung 25.312,33 € Guthaben.
Wie hoch ist die Wohnungsbauprämie 2026?
Die Wohnungsbauprämie 2026 beträgt 10 % auf höchstens 700 € Einzahlung im Jahr, also bis zu 70 € für Singles und 140 € für Paare. Die Einkommensgrenze liegt bei 35.000 € zu versteuerndem Einkommen für Einzelne und 70.000 € für Paare.
Wie viel Bausparsumme brauche ich für 100.000 € Darlehen?
Für 100.000 € gewünschtes Darlehen und 40 % Mindestsparguthaben liegt die passende Bausparsumme bei 167.000 €. Rechnerisch nötig sind 166.666,67 €. In der Beispielrechnung mit 600 € Monatsrate über 10 Jahre entsteht daraus ein Guthaben von 73.486,50 €.
Wann ist ein Bausparvertrag zuteilungsreif?
Ein Bausparvertrag ist erst zuteilungsreif, wenn die tariflichen Voraussetzungen erfüllt sind. Dazu gehört meist ein Mindestsparguthaben und zusätzlich eine Bewertungszahl. Bei 50.000 € Bausparsumme, 300 € Monatsrate und 40 % Mindestsparguthaben wird das nötige Guthaben von 20.000,00 € nach 5 Jahre und 8 Monate erreicht.
Was kostet die Abschlussgebühr beim Bausparen?
Die Abschlussgebühr hängt von der Bausparsumme und dem vereinbarten Prozentsatz ab. Bei 60.000 € Bausparsumme und 1 % Abschlussgebühr beträgt sie 600,00 €. Sie wird typischerweise mit den ersten Einzahlungen verrechnet und senkt deshalb vor allem am Anfang das Guthaben.
Lohnen sich vermögenswirksame Leistungen im Bausparvertrag?
Vermögenswirksame Leistungen können die Rechnung verbessern, wenn Arbeitgeberbeiträge und mögliche Sparzulage hinzukommen. Bei 100 € VL im Monat, 10.000 € Bausparsumme und 7 Jahre Laufzeit entstehen 9.232,70 € Guthaben. Darin sind 296,10 € Arbeitnehmer-Sparzulage und 490,00 € Wohnungsbauprämie enthalten.
Wie lange brauche ich für 20.000 € Bausparguthaben?
Bei 50.000 € Bausparsumme, 300 € Monatsrate, 0,5 % Guthabenzins, 1 % Abschlussgebühr und 40 % Mindestsparguthaben wird das nötige Guthaben von 20.000,00 € nach 5 Jahre und 8 Monate erreicht. Nach 7 Jahre läge das Guthaben in dieser Rechnung bei 25.622,77 €.
Was passiert nach der Ansparphase beim Bausparvertrag?
Nach der Ansparphase kannst du je nach Vertrag und Zuteilung das Bauspardarlehen nutzen oder dir Guthaben auszahlen lassen. In der Beispielrechnung mit 80.000 € Bausparsumme und 25.312,33 € Guthaben beträgt das mögliche Bauspardarlehen 54.687,67 €. Ob und wann du es bekommst, hängt vom Tarif ab.
Quellen und Prüfung
- § 3 WoPG - Höhe der Wohnungsbauprämie (10 %, 700 €/1.400 €) - Bundesministerium der Justiz
- § 2a WoPG - Einkommensgrenze 35.000 €/70.000 € - Bundesministerium der Justiz
- § 13 5. VermBG - Arbeitnehmer-Sparzulage (9 % auf 470 €) - Bundesministerium der Justiz
- Lohnt sich ein Bausparvertrag? - Verbraucherzentrale Bundesverband
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Bausparrechner. Rechner-info.de, Stand 23.09.2026. https://rechner-info.de/finanzen/bausparrechner