Bereitstellungszinsen-Rechner
300.000 € Baudarlehen, 0,25 % pro Monat nach 6 freien Monaten: 150.000 € offen kosten 375 € im Monat. Mit MaBV-Abrufplan, KfW-Satz und Monatstabelle.
- Entspricht pro Jahr
- 3 %
- Kostenpflichtige Monate
- 8
- Kosten je Monat Verzögerung (letzte Rate)?
- 42,00 €
- Letzter Abruf nach Monat
- 14
- Summe der Abrufe
- 300.000,00 €
- Vergleich: ohne freie Zeit
- 5.159,25 €
Monat für Monat
| Monat | Noch nicht abgerufen | Bereitstellungszins |
|---|---|---|
| 1 | 300.000 € | 0,00 € |
| 2 | 300.000 € | 0,00 € |
| 3 | 210.000 € | 0,00 € |
| 4 | 210.000 € | 0,00 € |
| 5 | 210.000 € | 0,00 € |
| 6 | 210.000 € | 0,00 € |
| 7 | 126.000 € | 315,00 € |
| 8 | 126.000 € | 315,00 € |
| 9 | 90.300 € | 225,75 € |
| 10 | 90.300 € | 225,75 € |
| 11 | 90.300 € | 225,75 € |
| 12 | 42.000 € | 105,00 € |
| 13 | 42.000 € | 105,00 € |
| 14 | 16.800 € | 42,00 € |
Abrufplan
| nach Monat | Bauabschnitt | Betrag |
|---|---|---|
| 2 | Beginn der Erdarbeiten | 90.000 € |
| 6 | Rohbau inkl. Zimmerer | 84.000 € |
| 8 | Dach und Rohinstallation | 35.700 € |
| 11 | Fenster, Innenputz, Estrich, Fliesen | 48.300 € |
| 13 | Bezugsfertigkeit | 25.200 € |
| 14 | Fassade | 6.300 € |
| 14 | Vollständige Fertigstellung | 10.500 € |
Rechenweg mit deinen Zahlen
- Bereitstellungszinsfrei: Monat 1 bis 6; danach 0,25 % pro Monat auf den offenen Betrag
- Monat 7: 126.000 € × 0,25 % = 315,00 €
- Summe über 8 Monate = 1.559,25 €
Was Bereitstellungszinsen in der Baufinanzierung bedeuten
Bereitstellungszinsen sind Kosten für den Teil deines Baudarlehens, den du zugesagt bekommen hast, aber noch nicht abrufst. Das passiert häufig beim Neubau: Die Bank hält das Geld bereit, ausgezahlt wird aber erst nach Baufortschritt oder nach deinem eigenen Abrufplan.
Der Bereitstellungszinsen-Rechner nutzt deine Darlehenssumme, die bereitstellungszinsfreie Zeit, den Monatszins und deinen Abrufplan.
Wichtig ist die Trennung zwischen zugesagtem Kredit und ausgezahltem Kredit. Bereitstellungszinsen fallen nicht auf den schon abgerufenen Betrag an, sondern auf den offenen Rest. Wenn du früh hohe Beträge abrufst, sinkt der offene Betrag schneller. Wenn der Bau später startet oder einzelne Raten spät fällig werden, bleibt mehr Geld länger ungenutzt - und genau darauf berechnet die Bank die Bereitstellungszinsen.
Bei Bankdarlehen steht der Satz im Darlehensvertrag. In den Beispielen wird oft mit 0,25 % pro Monat gerechnet, das entspricht 3 % pro Jahr. Bei KfW-Krediten gelten eigene Regeln: Dort wird mit 0,15 % pro Monat gerechnet, und zwar ab dem 13. Monat nach Zusage. Dadurch kann ein KfW-Kredit bei gleicher Bauzeit deutlich weniger Bereitstellungszinsen auslösen als ein Bankdarlehen.
Wie kann man Bereitstellungszinsen berechnen?
Die Rechnung lautet in Worten: Für jeden Monat nach der bereitstellungszinsfreien Zeit nimmst du den noch nicht abgerufenen Darlehensbetrag und multiplizierst ihn mit dem Bereitstellungszins pro Monat. Danach addierst du alle Monatsbeträge.
Der offene Betrag ergibt sich aus der Darlehenssumme abzüglich aller bis dahin abgerufenen Beträge. Der Abrufzeitpunkt ist deshalb genauso wichtig wie die Darlehenssumme.
Beispiel mit Bankdarlehen: Bei einer Darlehenssumme von 300.000 €, einer bereitstellungszinsfreien Zeit von 6 Monaten und 0,25 % pro Monat fallen insgesamt 1.559,25 € Bereitstellungszinsen an. Die Rechnung läuft dabei über 8 kostenpflichtige Monate. Im Beispiel ist die Zeit bis Monat 6 frei. Danach wird auf den jeweils offenen Betrag gerechnet.
Ein einzelner Monat zeigt das Prinzip:
- Monat 7: 126.000 € offen
- Bereitstellungszins: 0,25 % pro Monat
- Monatskosten: 315,00 €
Später sinkt der offene Betrag durch weitere Abrufe. In Monat 12 sind noch 42.000 € offen, dafür entstehen 105,00 €. In Monat 14 sind noch 16.800 € offen, dafür entstehen 42,00 €. Die Summe über alle kostenpflichtigen Monate ergibt die Gesamtbelastung.
Daran siehst du auch, warum ein grober Blick auf die Darlehenssumme oft zu ungenau ist. Entscheidend ist nicht nur, wie hoch der Kredit ist, sondern wann welche Rate tatsächlich ausgezahlt wird.
Wie stark wirkt die bereitstellungszinsfreie Zeit?
Die freie Zeit ist einer der größten Hebel. Sie legt fest, ab wann der offene Darlehensteil Geld kostet. Je länger die bereitstellungszinsfreie Zeit zum Bauablauf passt, desto weniger Monate werden kostenpflichtig.
Beim gleichen Bauträger-Beispiel mit 300.000 € und 12 Monaten Bauzeit zeigt der Vergleich nach freier Zeit deutlich, wie groß der Unterschied sein kann:
| Bereitstellungszinsfreie Zeit | Bereitstellungszinsen |
|---|---|
| 0 Monate frei | 5.159 € |
| 3 Monate frei | 3.134 € |
| 6 Monate frei | 1.559 € |
| 12 Monate frei | 147 € |
Bei einer Bauzeit von 18 Monaten liegen die Werte höher: 7.065 € ohne freie Zeit, 5.040 € mit 3 Monaten frei, 3.465 € mit 6 Monaten frei und 1.244 € mit 12 Monaten frei.
Das bedeutet für die Praxis: Wenn der Baubeginn noch nicht sicher ist oder der Bauablauf von Genehmigungen, Wetter oder Handwerkern abhängt, solltest du die bereitstellungszinsfreie Zeit nicht zu knapp wählen. Beim Neubau ist sie oft verhandelbar. Ob sich eine längere freie Zeit lohnt, hängt aber vom konkreten Darlehensangebot ab. Manchmal steckt der Preis dafür in anderen Konditionen. Der Rechner ersetzt deshalb nicht den Vergleich deines Vertrags, zeigt dir aber die Größenordnung der möglichen Mehrkosten.
Bereitstellungszinsen bei KfW und Bankdarlehen richtig einordnen
Bei einem Bankdarlehen und einem KfW-Kredit können die Ergebnisse stark auseinanderliegen, obwohl es in beiden Fällen um noch nicht abgerufene Kreditbeträge geht. Der Grund ist der andere Monatszins und der spätere Beginn der Kostenpflicht beim KfW-Kredit.
Ein KfW-Kredit über 100.000 € führt im Beispiel zu 29,40 € Bereitstellungszinsen. Bei 250.000 € sind es 73,50 €. Beide Rechnungen laufen über 2 kostenpflichtige Monate und verwenden 0,15 % pro Monat. Der letzte Abruf liegt jeweils nach Monat 14.
Bei einem Bankdarlehen mit 250.000 €, 6 Monaten freier Zeit und 0,25 % pro Monat entstehen im Bauträger-Beispiel dagegen 1.299,39 €. Die Rechnung läuft über 8 kostenpflichtige Monate. Ohne freie Zeit läge der Vergleichswert bei 4.299,38 €.
Für gemischte Finanzierungen ist daher wichtig, die Darlehen getrennt zu betrachten. Ein Bankdarlehen, ein KfW-Kredit und Eigenmittel werden oft nicht gleichzeitig abgerufen. Wenn du alles in einen Topf wirfst, kann das Ergebnis deutlich danebenliegen. Prüfe außerdem, ob dein Vertrag von der üblichen Monatslogik abweicht, wie Abrufe gezählt werden und ob Teilabrufe am Monatsende oder zu einem anderen Zeitpunkt bewertet werden.
Typische Fehler beim Abrufplan Baudarlehen
Der häufigste Fehler ist ein zu optimistischer Abrufplan. Viele Bauherren planen so, als ob jede Rate exakt zum vorgesehenen Baufortschritt fällig wird. Verschiebt sich der Start, laufen die freien Monate aber trotzdem ab. Ein Beispiel: Bei 350.000 € Baukredit, 6 Monaten freier Zeit und Baubeginn nach 4 Monaten entstehen im Bauträger-Modell 3.044,14 € Bereitstellungszinsen. Der letzte Abruf liegt dann nach Monat 16, und es gibt 10 kostenpflichtige Monate.
Auch kleine Restbeträge können weiter Kosten auslösen. Im Standardbeispiel kostet die Verzögerung der letzten Rate 42,00 € je Monat. Bei 400.000 € und einem eigenen Abrufplan liegt dieser Wert bei 100,00 €. Bei 750.000 € mit 9 Monaten freier Zeit sind es 105,00 € je Monat. Gerade die letzte Rate bleibt oft bis zur vollständigen Fertigstellung offen.
Achte besonders auf diese Punkte:
- Trage Abrufe erst dann ein, wenn das Geld voraussichtlich wirklich ausgezahlt wird.
- Nutze bei Bauträgerprojekten die Raten nach Baufortschritt, nicht den Kaufpreis als Einmalzahlung.
- Prüfe die bereitstellungszinsfreie Zeit im Vertrag, statt mit einem Standardwert zu rechnen.
- Rechne Bankdarlehen und KfW-Kredit getrennt, wenn beide unterschiedliche Regeln haben.
- Plane Verzögerungen lieber sichtbar ein, statt sie in der Rechnung zu verstecken.
Die Rechnung ist eine Modellrechnung. Dein Vertrag kann zusätzliche Bedingungen enthalten, etwa Mindestabrufe, besondere Auszahlungsregeln oder abweichende Fälligkeiten. Für die endgültige Belastung zählt, was im Darlehensvertrag und im Auszahlungsplan steht.
Tabellen zum Nachschlagen
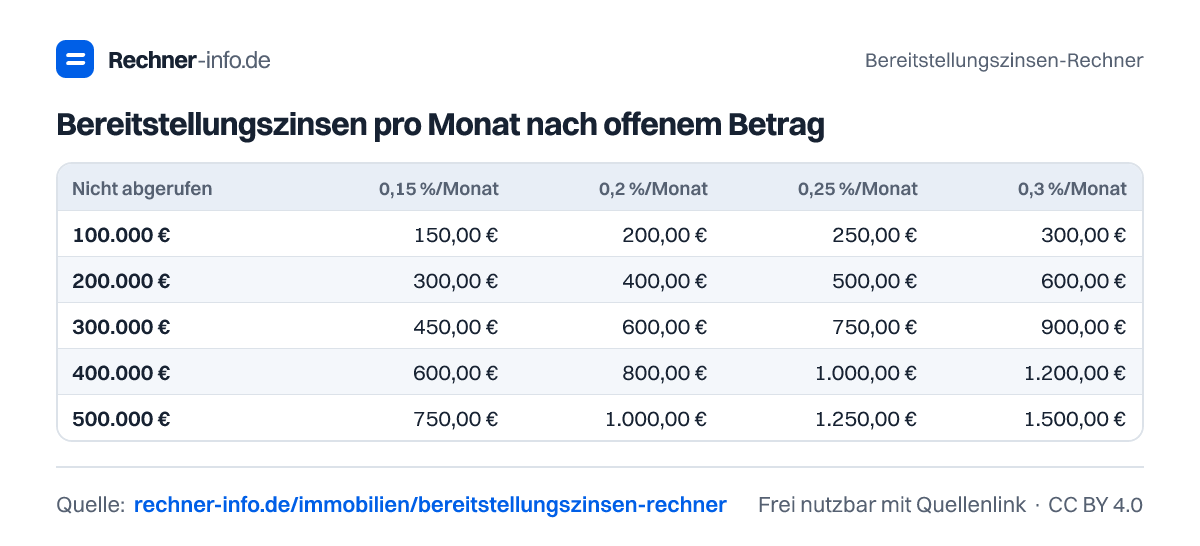
Bereitstellungszinsen pro Monat nach offenem Betrag
| Nicht abgerufen | 0,15 %/Monat | 0,2 %/Monat | 0,25 %/Monat | 0,3 %/Monat |
|---|---|---|---|---|
| 100.000 € | 150,00 € | 200,00 € | 250,00 € | 300,00 € |
| 200.000 € | 300,00 € | 400,00 € | 500,00 € | 600,00 € |
| 300.000 € | 450,00 € | 600,00 € | 750,00 € | 900,00 € |
| 400.000 € | 600,00 € | 800,00 € | 1.000,00 € | 1.200,00 € |
| 500.000 € | 750,00 € | 1.000,00 € | 1.250,00 € | 1.500,00 € |
Bereitstellungszinsen beim Neubau nach Bauzeit (MaBV-Raten)
| Bauzeit | 0 Monate frei | 3 Monate frei | 6 Monate frei | 12 Monate frei |
|---|---|---|---|---|
| 8 Monate | 3.989 € | 1.964 € | 599 € | 0 € |
| 10 Monate | 4.739 € | 2.714 € | 1.139 € | 0 € |
| 12 Monate | 5.159 € | 3.134 € | 1.559 € | 147 € |
| 15 Monate | 6.089 € | 4.064 € | 2.489 € | 567 € |
| 18 Monate | 7.065 € | 5.040 € | 3.465 € | 1.244 € |
| 24 Monate | 8.803 € | 6.778 € | 5.203 € | 2.473 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie berechnet man Bereitstellungszinsen?
Bereitstellungszinsen berechnest du pro kostenpflichtigem Monat auf den noch nicht abgerufenen Kreditbetrag. Beispiel: Bei 300.000 €, 6 Monaten freier Zeit und 0,25 % pro Monat sind es insgesamt 1.559,25 €. Entscheidend sind Darlehenssumme, Abrufe, freie Zeit und der Monatszins aus deinem Vertrag.
Wie hoch sind Bereitstellungszinsen bei 250.000 € Darlehen?
Bei 250.000 € Darlehen, 6 Monaten bereitstellungszinsfreier Zeit und 0,25 % pro Monat fallen im Bauträger-Beispiel 1.299,39 € an. Die Rechnung umfasst 8 kostenpflichtige Monate. Ohne freie Zeit läge der Vergleichswert bei 4.299,38 €.
Was kosten Bereitstellungszinsen bei 400.000 € und 3 Monaten frei?
Bei 400.000 € Darlehen, 3 Monaten freier Zeit und 0,25 % pro Monat entstehen im Bauträger-Beispiel 4.179,00 €. Es werden 11 Monate kostenpflichtig. Der letzte Abruf erfolgt nach Monat 14, die Summe der Abrufe beträgt 400.000,00 €.
Wie hoch sind Bereitstellungszinsen bei KfW-Krediten?
Bei einem KfW-Kredit über 100.000 € entstehen im Beispiel 29,40 € Bereitstellungszinsen. Bei 250.000 € sind es 73,50 €. Gerechnet wird mit 0,15 % pro Monat ab dem 13. Monat nach Zusage, wenn dann noch Kreditbeträge offen sind.
Was bedeutet 0,25 % Bereitstellungszinsen pro Monat?
0,25 % pro Monat bedeutet im Beispiel 3 % pro Jahr auf den noch nicht abgerufenen Betrag. Bei 300.000 € und 6 Monaten freier Zeit ergeben sich im Bauträger-Beispiel 1.559,25 €. Sinkt der offene Betrag durch Abrufe, sinken auch die monatlichen Bereitstellungszinsen.
Wie wirken 12 Monate bereitstellungszinsfreie Zeit?
12 Monate bereitstellungszinsfreie Zeit senken die Kosten im Beispiel mit 500.000 € deutlich auf 245,00 €. Es bleiben nur 2 kostenpflichtige Monate. Ohne freie Zeit läge der Vergleichswert bei 8.598,75 €, bei gleichem Bauträger-Abrufplan.
Wie berechne ich Bereitstellungszinsen mit eigenem Abrufplan?
Mit eigenem Abrufplan rechnest du jeden Abrufmonat einzeln gegen den offenen Kreditbetrag. Bei 280.000 € mit 50 % im 2. Monat und 50 % im 8. Monat entstehen 700,00 € Bereitstellungszinsen. Die Kosten je Monat Verzögerung der letzten Rate betragen 350,00 €.
Wann fallen keine Bereitstellungszinsen an?
Keine Bereitstellungszinsen fallen an, solange du innerhalb der bereitstellungszinsfreien Zeit bleibst oder der Kredit vollständig abgerufen ist. Im Neubau-Beispiel mit 12 Monaten Bauzeit und 12 Monaten freier Zeit entstehen dennoch 147 €, weil der letzte Abruf erst nach Monat 14 liegt.
Quellen und Prüfung
- § 488 BGB - Darlehensvertrag - Bundesministerium der Justiz
- § 3 MaBV - Ratenzahlung nach Baufortschritt - Bundesministerium der Justiz
- KfW-Merkblatt 300: Bereitstellungsprovision 0,15 % ab dem 13. Monat - KfW
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Bereitstellungszinsen-Rechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/immobilien/bereitstellungszinsen-rechner