VFE-Rechner
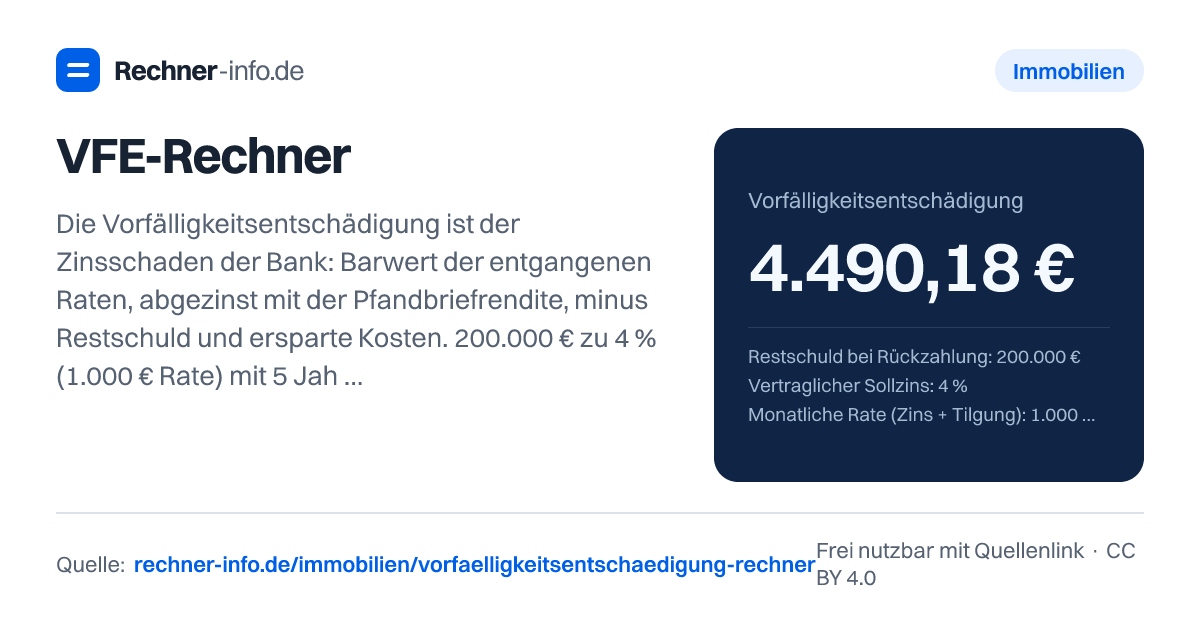
200.000 € Restschuld zu 4 %, noch 5 Jahre Zinsbindung: rund 4.490 € VFE. Mit Pfandbriefrenditen der Bundesbank, § 489-Prüfung und Sondertilgung.
- VFE in Prozent der Restschuld
- 2,25 %
- Ablösebetrag (Restschuld + VFE)
- 204.490,18 €
- Kündigung ohne VFE (§ 489 BGB)
- erst nach Ende der Zinsbindung relevant
- Zeitraum, für den die Bank Schaden verlangen darf
- 60 Monate
- Barwert der entgangenen Zahlungen
- 206.080,10 €
- Zinsschaden brutto
- 6.080,10 €
- minus ersparte Risikokosten
- 1.313,18 €
- minus ersparte Verwaltungskosten
- 276,74 €
- Mittlere Wiederanlagerendite
- 3,33 %
- Sollzinsen bis Ende der Zinsbindung (zum Vergleich)
- 37.900,32 €
- Restschuld am Ende der Zinsbindung laut Vertrag
- 177.900,32 €
- Grobe Faustformel (Zinsdifferenz × Restschuld × Restlaufzeit)?
- 6.300,00 €
- Kündigen darfst du eine laufende Baufinanzierung vorzeitig nur bei berechtigtem Interesse (z. B. Verkauf, § 490 Abs. 2 BGB) oder nach 10 Jahren (§ 489 BGB); sonst braucht es eine Einigung mit der Bank. Das Ergebnis ist eine Näherung zur Prüfung der Bankforderung.
VFE bei späterer Rückzahlung
| Rückzahlung | Restschuld dann | VFE | VFE geringer um | Sollzinsen bis dahin |
|---|---|---|---|---|
| jetzt | 200.000,00 € | 4.490,18 € | 0,00 € | 0,00 € |
| in 6 Monaten | 197.983,26 € | 4.291,29 € | 198,89 € | 3.983,26 € |
| in 12 Monaten | 195.925,84 € | 4.038,94 € | 451,24 € | 7.925,84 € |
| in 18 Monaten | 193.826,95 € | 3.678,91 € | 811,27 € | 11.826,95 € |
| in 24 Monaten | 191.685,72 € | 3.278,69 € | 1.211,49 € | 15.685,72 € |
| in 36 Monaten | 187.272,82 € | 2.292,70 € | 2.197,48 € | 23.272,82 € |
Rechenweg mit deinen Zahlen
- Zahlungen bis Ende Zinsbindung: 60 Raten à 1.000,00 € plus Restschuld 177.900,32 € am Ende
- Abgezinst mit Pfandbrief-Zinsstruktur August 2026, 3,11 % (1 Jahr) bis 3,37 % (5,0 Jahre): Barwert 206.080,10 €
- Zinsschaden = 206.080,10 € − 200.000,00 € = 6.080,10 €
- − Risikokosten 1.313,18 € − Verwaltungskosten 276,74 € = 4.490,18 €
Was zeigt dir ein Vorfälligkeitsentschädigung Rechner?
Eine Vorfälligkeitsentschädigung ist der Ausgleich für den Zinsschaden der Bank, wenn du ein Darlehen vor dem Ende der Zinsbindung zurückzahlst. Typisch ist das bei einem Immobilienverkauf, einer Umschuldung oder wenn du eine geerbte oder verkaufte Immobilie entschulden willst.
Bei einer Baufinanzierung vergleicht die Bank im Kern zwei Situationen: Sie hätte deine vertraglichen Raten und die spätere Restschuld erhalten. Stattdessen bekommt sie das Geld früher zurück und kann es wieder anlegen. Wenn diese Wiederanlage aus Sicht der Bank schlechter ist als dein Vertragszins, kann ein Schaden entstehen. Davon müssen ersparte Risiko- und Verwaltungskosten abgezogen werden.
Trage Restschuld, Sollzins, Monatsrate, Restlaufzeit, Jahre seit Auszahlung, Sondertilgungsrechte und die verwendete Wiederanlagerendite ein.
Das Ergebnis ist eine Modellrechnung. Es kann vom Schreiben deiner Bank abweichen, weil der genaue Rückzahlungstag, die verwendete Pfandbrief-Zinsstruktur, Vertragsdetails und Sonderrechte zählen. Gerade bei höheren Beträgen solltest du die Bankrechnung mit den Vertragsunterlagen abgleichen.
Wie funktioniert die Berechnung der Vorfälligkeitsentschädigung?
Die Berechnung folgt bei Baufinanzierungen meist der Aktiv-Passiv-Methode. In Worten lautet die Formel: Die Bank nimmt alle Zahlungen, die sie bis zum Ende der Zinsbindung erwartet hätte, zinst sie mit der passenden Pfandbriefrendite auf den Rückzahlungstag ab, zieht die heutige Restschuld ab und mindert das Ergebnis um ersparte Risiko- und Verwaltungskosten.
Im Beispiel geht es um eine Restschuld von 200.000 € bei 4 % Sollzins, einer monatlichen Rate von 1.000 € und 60 Monate Restzinsbindung. Bis zum Ende der Zinsbindung stehen 60 Raten à 1.000,00 € plus eine Restschuld von 177.900,32 € am Ende im Plan. Diese erwarteten Zahlungen werden mit der Pfandbrief-Zinsstruktur August 2026 abgezinst, im Beispiel mit 3,11 % bis 3,37 %. Daraus ergibt sich ein Barwert der entgangenen Zahlungen von 206.080,10 €.
Der Zinsschaden brutto ist dann 206.080,10 € minus 200.000,00 € = 6.080,10 €. Davon gehen 1.313,18 € ersparte Risikokosten und 276,74 € ersparte Verwaltungskosten ab. Übrig bleibt 4.490,18 € Vorfälligkeitsentschädigung. Der Ablösebetrag liegt in diesem Beispiel bei 204.490,18 €.
Die grobe Faustformel vergleicht Restschuld, Zinsdifferenz und Restlaufzeit. Im Beispiel liefert sie 6.300,00 €. Sie ist nützlich für eine schnelle Orientierung, ersetzt aber keine Barwertrechnung, weil sie Tilgung, Pfandbrief-Zinsstruktur und Kostenabzüge nur grob trifft.
Wann fällt keine Vorfälligkeitsentschädigung an?
Keine oder nur eine sehr geringe Vorfälligkeitsentschädigung entsteht vor allem, wenn der Vertragszins nah an der Wiederanlagerendite liegt oder darunter liegt. Dann hat die Bank wirtschaftlich keinen relevanten Zinsschaden. Bei einem alten Niedrigzins-Kredit mit 250.000 € Restschuld, 1,2 % Sollzins, 900 € Monatsrate und 36 Monate Restlaufzeit ergibt sich 0,00 € VFE. Der Barwert der entgangenen Zahlungen liegt dort bei 236.367,52 €, der Zinsschaden brutto bei -13.632,48 €.
Auch bei 400.000 € Restschuld, 2,9 % Sollzins, 1.800 € Monatsrate und 60 Monate Restlaufzeit ergibt sich 0,00 € VFE. Die mittlere Wiederanlagerendite liegt in dieser Rechnung bei 3,33 %, der Zinsschaden brutto bei -6.990,59 €. Die Ablösung kostet dann rechnerisch nur die Restschuld von 400.000,00 €.
Ein weiterer Sonderfall ist das Kündigungsrecht nach § 489 BGB. Nach 10 Jahren seit vollständiger Auszahlung kannst du mit 6 Monaten Frist kündigen. In der Praxis bedeutet das: Nach 10,5 Jahre fällt keine VFE mehr an. Bei Anschlussverträgen zählt nicht automatisch der ursprüngliche Auszahlungszeitpunkt, sondern der Zeitpunkt der neuen Zinsvereinbarung. Das ist ein häufiger Stolperstein.
Was beeinflusst die Höhe der VFE bei Baufinanzierung und Verkauf?
Die wichtigsten Treiber sind Restschuld, Vertragszins, Restlaufzeit der Zinsbindung, Monatsrate und Wiederanlagerendite. Je höher der Vertragszins im Vergleich zur Pfandbriefrendite ist, desto eher entsteht ein Zinsschaden. Je kürzer die schadensrelevante Restlaufzeit ist, desto weniger Zeit bleibt für entgangene Zinsen.
Ein paar typische Rechnungen zeigen die Spannbreite:
| Fall | Vorfälligkeitsentschädigung | Ablösebetrag |
|---|---|---|
| 180.000 € Restschuld, 4,2 % Sollzins, 36 Monate | 4.050,00 € | 184.050,00 € |
| 120.000 € Restschuld, 5 % Sollzins, 24 Monate | 3.601,49 € | 123.601,49 € |
| 220.000 € Restschuld, 4,1 % Sollzins, 12 Monate | 1.792,69 € | 221.792,69 € |
| 250.000 € Restschuld, 3,5 % Sollzins, 84 Monate | 0,00 € | 250.000,00 € |
Sondertilgungsrechte können die Entschädigung senken, auch wenn du sie in der Vergangenheit nicht genutzt hast. Bei 300.000 € Restschuld, 3,8 % Sollzins, 60 Monaten Restlaufzeit und 5.000 € Sondertilgungsrecht pro Jahr liegt die VFE bei 4.294,58 €. Ohne genaue Vertragsdaten lässt sich daraus aber keine pauschale Ersparnis ableiten.
Bei Ratenkrediten gelten andere Grenzen als bei Baufinanzierungen. Im Beispiel mit 35.000 € Restschuld, 6,5 % Sollzins und 48 Monaten Restlaufzeit beträgt die rechnerische Entschädigung wegen der gesetzlichen Obergrenze 350,00 €. Das entspricht 1 % der Restschuld. Bei kürzerer Restlaufzeit nennt § 502 Abs. 3 BGB eine Grenze von 0,5 %.
Welche Fehler solltest du beim Vorfälligkeitsentschädigung berechnen vermeiden?
Ein häufiger Fehler ist, die Vorfälligkeitsentschädigung mit allen noch ausstehenden Sollzinsen zu verwechseln. Im Beispiel mit 200.000 € Restschuld und 60 Monaten Restlaufzeit betragen die Sollzinsen bis Ende der Zinsbindung 37.900,32 €. Die berechnete VFE liegt aber bei 4.490,18 €, weil die Bank das Geld früher zurückbekommt und wieder anlegen kann.
Auch die Restlaufzeit wird oft falsch angesetzt. Maßgeblich ist nicht die gesamte ursprüngliche Laufzeit des Darlehens, sondern der Zeitraum, für den die Bank noch einen Schaden verlangen darf. Bei 180.000 € Restschuld, 4,5 % Sollzins und bereits 9 Jahre seit Auszahlung ist das wegen § 489 BGB nur noch ein Zeitraum von 18 Monate. Die VFE liegt dort bei 3.092,09 €; nach 18 Monaten zeigt die Rechnung 0 € VFE.
Prüfe außerdem, ob die Bank ersparte Kosten berücksichtigt hat. In den Beispielen werden Risikokosten mit 0,15 % p. a. und Verwaltungskosten mit 60 €/Jahr angesetzt. Bei 120.000 € Restschuld und 24 Monaten Restlaufzeit mindern 331,55 € Risikokosten und 116,19 € Verwaltungskosten den Zinsschaden.
Für die Praxis zählt am Ende die schriftliche Ablöseabrechnung. Vergleiche dort Rückzahlungstag, Restschuld, Ratenplan, Sondertilgungsrechte, Wiederanlagerendite, Risikoabzug, Verwaltungsabzug und mögliche Entgelte. Wenn eine Position fehlt oder der Rechenweg nicht nachvollziehbar ist, solltest du eine detaillierte Aufstellung anfordern.
Tabellen zum Nachschlagen
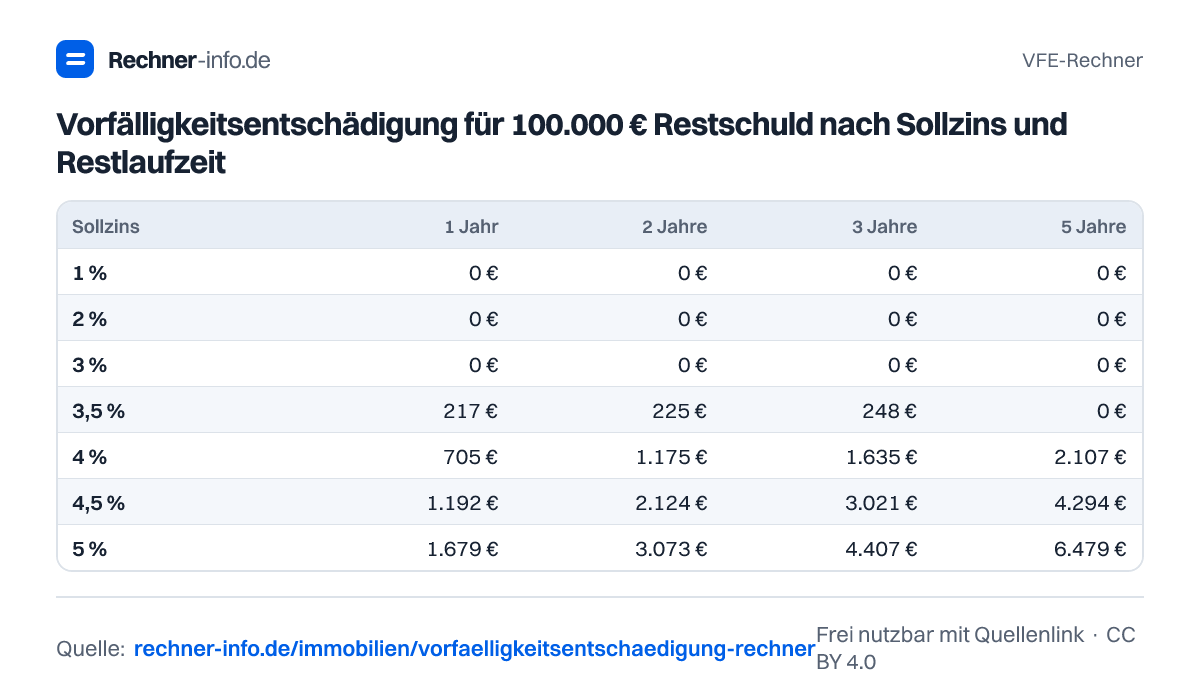
Vorfälligkeitsentschädigung für 100.000 € Restschuld nach Sollzins und Restlaufzeit
| Sollzins | 1 Jahr | 2 Jahre | 3 Jahre | 5 Jahre | 7 Jahre | 9 Jahre |
|---|---|---|---|---|---|---|
| 1 % | 0 € | 0 € | 0 € | 0 € | 0 € | 0 € |
| 2 % | 0 € | 0 € | 0 € | 0 € | 0 € | 0 € |
| 3 % | 0 € | 0 € | 0 € | 0 € | 0 € | 0 € |
| 3,5 % | 217 € | 225 € | 248 € | 0 € | 0 € | 0 € |
| 4 % | 705 € | 1.175 € | 1.635 € | 2.107 € | 1.948 € | 1.564 € |
| 4,5 % | 1.192 € | 2.124 € | 3.021 € | 4.294 € | 4.839 € | 5.064 € |
| 5 % | 1.679 € | 3.073 € | 4.407 € | 6.479 € | 7.724 € | 8.553 € |
Pfandbriefrenditen nach Restlaufzeit (August 2026)
| Restlaufzeit | Rendite |
|---|---|
| 1 Jahr | 3,11 % |
| 2 Jahre | 3,22 % |
| 3 Jahre | 3,25 % |
| 4 Jahre | 3,3 % |
| 5 Jahre | 3,37 % |
| 6 Jahre | 3,46 % |
| 7 Jahre | 3,54 % |
| 8 Jahre | 3,61 % |
| 9 Jahre | 3,68 % |
| 10 Jahre | 3,73 % |
| 11 Jahre | 3,78 % |
| 12 Jahre | 3,82 % |
| 13 Jahre | 3,86 % |
| 14 Jahre | 3,89 % |
| 15 Jahre | 3,92 % |
| 16 Jahre | 3,94 % |
| 17 Jahre | 3,96 % |
| 18 Jahre | 3,98 % |
| 19 Jahre | 4 % |
| 20 Jahre | 4,01 % |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch ist die Vorfälligkeitsentschädigung bei 200.000 € Restschuld?
Bei 200.000 € Restschuld, 4 % Sollzins, 1.000 € Monatsrate und 60 Monate Restzinsbindung beträgt die Vorfälligkeitsentschädigung 4.490,18 €. Der Ablösebetrag liegt bei 204.490,18 €. Entscheidend sind aber immer Vertragszins, Restlaufzeit, Rate, Sondertilgungsrechte und die Wiederanlagerendite am Rückzahlungstag.
Wann muss ich keine Vorfälligkeitsentschädigung zahlen?
Nach 10,5 Jahre seit vollständiger Auszahlung kannst du in der Regel ohne Vorfälligkeitsentschädigung aussteigen, wenn § 489 BGB greift. Außerdem fällt rechnerisch 0,00 € an, wenn kein Zinsschaden entsteht, zum Beispiel bei 250.000 € Restschuld, 1,2 % Sollzins und 36 Monate Restlaufzeit.
Was ist die Aktiv-Passiv-Methode?
Die Aktiv-Passiv-Methode bewertet die entgangenen Darlehenszahlungen mit einer passenden Pfandbriefrendite. Im Beispiel werden 60 Raten à 1.000,00 € plus 177.900,32 € Restschuld am Ende abgezinst. Daraus entstehen 206.080,10 € Barwert und nach Abzügen 4.490,18 € VFE.
Wie wirkt sich ein Sondertilgungsrecht auf die VFE aus?
Ein Sondertilgungsrecht senkt die VFE, weil die Bank so rechnen muss, als hättest du dieses Recht genutzt. Bei 300.000 € Restschuld, 3,8 % Sollzins, 60 Monaten Restlaufzeit und 5.000 € Sondertilgungsrecht pro Jahr ergibt die Rechnung 4.294,58 € Vorfälligkeitsentschädigung.
Darf die Bank bei einem Ratenkredit beliebig viel Vorfälligkeitsentschädigung verlangen?
Nein, bei einem Ratenkredit greift eine gesetzliche Obergrenze. Im Beispiel mit 35.000 € Restschuld, 6,5 % Sollzins und 48 Monaten Restlaufzeit beträgt die Entschädigung 350,00 €. Obwohl der Zinsschaden brutto höher ist, begrenzt § 502 Abs. 3 BGB den Betrag.
Warum ist die Vorfälligkeitsentschädigung niedriger als die restlichen Zinsen?
Die VFE ist niedriger, weil die Bank die vorzeitig erhaltene Restschuld wieder anlegen kann und ersparte Kosten abziehen muss. Bei 200.000 € Restschuld betragen die Sollzinsen bis Ende der Zinsbindung 37.900,32 €, die berechnete Vorfälligkeitsentschädigung aber 4.490,18 €.
Welche Wiederanlagerendite wird für die Vorfälligkeitsentschädigung verwendet?
Verwendet wird in der Regel eine Pfandbriefrendite passender Laufzeit. In den Rechnungen für August 2026 liegen die Werte zum Beispiel bei 3,11 % für 1 Jahr und 3,37 % für 5 Jahre. Je höher diese Rendite ist, desto geringer kann der Zinsschaden ausfallen.
Kann ich die Vorfälligkeitsentschädigung einfach mit einer Faustformel berechnen?
Ja, als grobe Orientierung geht das, aber die exakte Rechnung kann abweichen. Im Beispiel mit 200.000 € Restschuld liefert die Faustformel 6.300,00 €, während die Barwertrechnung nach Abzug ersparter Kosten 4.490,18 € ergibt. Für die Bankprüfung brauchst du den detaillierten Rechenweg.
Quellen und Prüfung
- § 502 BGB - Vorfälligkeitsentschädigung - Bundesministerium der Justiz
- § 489 BGB - Kündigungsrecht nach 10 Jahren - Bundesministerium der Justiz
- Tägliche Zinsstruktur für Pfandbriefe - Deutsche Bundesbank
- Untersuchung Vorfälligkeitsentschädigungen (Risiko- und Verwaltungskosten) - Verbraucherzentrale Bundesverband
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
VFE-Rechner. Rechner-info.de, Stand 23.09.2026. https://rechner-info.de/immobilien/vorfaelligkeitsentschaedigung-rechner