Tilgungssatz-Vergleich
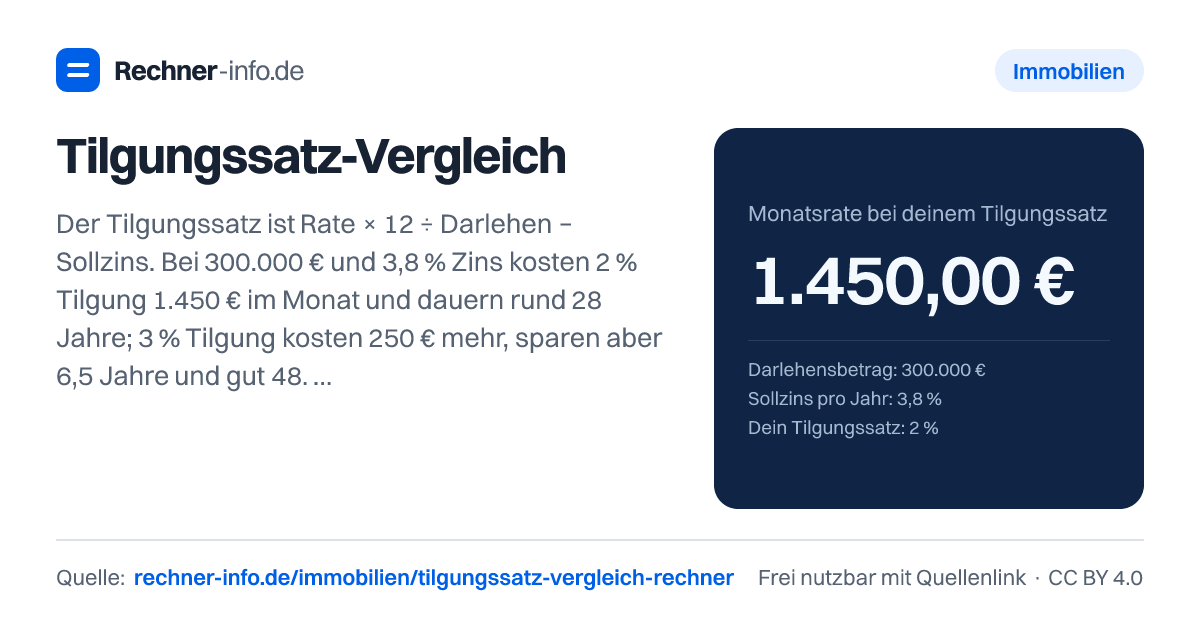
300.000 € zu 3,8 %: 2 % Tilgung = 1.450 € Rate, 28 Jahre Laufzeit; 3 % = 1.700 €, 21,6 Jahre. Tilgungssatz aus Rate oder Laufzeit.
- Tilgung im 1. Monat
- 500,00 €
- Zinsen im 1. Monat
- 950,00 €
- Schuldenfrei nach (bei gleichem Zins)
- 28 Jahre und 1 Monat
- Restschuld am Ende der Zinsbindung
- 227.146,24 €
- In der Zinsbindung getilgt
- 24,3 %
- Zinsen bis schuldenfrei
- 188.297,26 €
- Mehrrate je Prozentpunkt Tilgung?
- 250,00 €
Tilgungssätze im Vergleich
| Tilgung | Monatsrate | Restschuld nach Zinsbindung | Getilgt in Zinsbindung | Schuldenfrei nach | Zinsen gesamt |
|---|---|---|---|---|---|
| 1 % | 1.200,00 € | 263.573,20 € | 12,1 % | 41 Jahre und 5 Monate | 295.363,86 € |
| 1,5 % | 1.325,00 € | 245.359,76 € | 18,2 % | 33 Jahre und 4 Monate | 228.984,92 € |
| 2 % | 1.450,00 € | 227.146,24 € | 24,3 % | 28 Jahre und 1 Monat | 188.297,26 € |
| 2,5 % | 1.575,00 € | 208.932,85 € | 30,4 % | 24 Jahre und 5 Monate | 160.425,29 € |
| 3 % | 1.700,00 € | 190.719,44 € | 36,4 % | 21 Jahre und 7 Monate | 139.999,06 € |
| 4 % | 1.950,00 € | 154.292,51 € | 48,6 % | 17 Jahre und 8 Monate | 111.893,55 € |
| 5 % | 2.200,00 € | 117.865,71 € | 60,7 % | 14 Jahre und 11 Monate | 93.366,37 € |
Rechenweg mit deinen Zahlen
- Rate = 300.000,00 € × (3,8 % + 2 %) ÷ 12 = 1.450,00 €
- 1. Monat: Zinsen 950,00 €, Tilgung 500,00 € - der Tilgungsanteil wächst mit jeder Rate.
- Nach 10 Jahren offen: 227.146,24 € (24,3 % getilgt); schuldenfrei nach 28 Jahre und 1 Monat.
Wie kannst du den Tilgungssatz berechnen?
Der Tilgungssatz zeigt, welcher anfängliche Anteil deines Darlehens pro Jahr zurückgezahlt wird. Bei einem Annuitätendarlehen bleibt die Monatsrate gleich, solange der Sollzins gebunden ist. Innerhalb dieser Rate verschiebt sich aber das Verhältnis: Am Anfang ist der Zinsanteil hoch, später wird mehr getilgt, weil die Restschuld sinkt.
Die Grundformel lautet in Worten: Die Rate ergibt sich aus Darlehensbetrag mal Sollzins plus Tilgungssatz, geteilt durch 12. Wenn du den Tilgungssatz aus einer tragbaren Monatsrate ableiten willst, rechnest du umgekehrt: Monatsrate mal 12 geteilt durch Darlehen, danach ziehst du den Sollzins ab.
Ein Beispiel: Bei 300.000,00 € Darlehen, 3,8 % Sollzins und 2 % Tilgung lautet die Rechnung: 300.000,00 € × (3,8 % + 2 %) ÷ 12 = 1.450,00 €. Im 1. Monat entfallen davon 950,00 € auf Zinsen und 500,00 € auf Tilgung. Nach 10 Jahren bleibt bei gleicher Rechnung eine Restschuld von 227.146,24 €, in der Zinsbindung sind 24,3 % getilgt. Schuldenfrei wärst du bei unverändertem Zins nach 28 Jahre und 1 Monat.
Für den Rechner gibst du Darlehen, Sollzins und je nach Frage Tilgungssatz, Monatsrate oder Wunschlaufzeit ein.
Tilgungssatz Vergleich: Was 1 %, 2 %, 3 %, 4 % und 5 % verändern
Der Tilgungssatz wirkt direkt auf die Monatsrate und auf die Restschuld am Ende der Zinsbindung. Bei 300.000 € Darlehen und 3,8 % Sollzins zeigt der Vergleich sehr deutlich, wie stark sich die Rückzahlung verändert.
| Tilgung | Monatsrate | Restschuld nach 10 Jahren | Schuldenfrei nach | Zinsen bis schuldenfrei |
|---|---|---|---|---|
| 1 % | 1.200,00 € | 263.573,20 € | 41 Jahre und 5 Monate | 295.363,86 € |
| 2 % | 1.450,00 € | 227.146,24 € | 28 Jahre und 1 Monat | 188.297,26 € |
| 3 % | 1.700,00 € | 190.719,44 € | 21 Jahre und 7 Monate | 139.999,06 € |
| 4 % | 1.950,00 € | 154.292,51 € | 17 Jahre und 8 Monate | 111.893,55 € |
| 5 % | 2.200,00 € | 117.865,71 € | 14 Jahre und 11 Monate | 93.366,37 € |
Du siehst daran: Eine höhere Tilgung erhöht die Rate sofort, senkt aber die Restschuld deutlich schneller. Der Effekt ist besonders relevant, wenn die Zinsbindung endet. Dann musst du die verbleibende Restschuld neu finanzieren. Bei höherer Restschuld trifft dich ein später höherer Anschlusszins stärker.
Trotzdem ist die höchste Tilgung nicht automatisch die beste Wahl. Die Rate muss dauerhaft tragbar bleiben. Wenn du die Rate zu knapp planst, können normale Ausgaben für Instandhaltung, Umzug, Rücklagen oder eine veränderte Einkommenssituation zum Problem werden. Eine etwas niedrigere Tilgung mit finanzieller Luft kann in der Praxis robuster sein als eine Rate, die jeden Monat an die Grenze geht.
2 oder 3 Prozent Tilgung: Welche Tilgung ist sinnvoll?
Ob 2 % oder 3 % Tilgung sinnvoller sind, hängt vor allem von deiner tragbaren Rate, deinem Sicherheitsbedarf und deinem Ziel für die Restschuld ab. Bei 300.000 € Darlehen und 3,8 % Sollzins liegt die Monatsrate mit 2 % Tilgung bei 1.450,00 €. Mit 3 % Tilgung liegt sie bei 1.700,00 €. Die Mehrrate je Prozentpunkt Tilgung beträgt 250,00 €.
Der Unterschied zeigt sich am Ende der Zinsbindung: Mit 2 % Tilgung bleiben nach 10 Jahren 227.146,24 € offen. Mit 3 % Tilgung sind es 190.719,44 €. Auch die rechnerische Gesamtlaufzeit verändert sich: 2 % führen bei gleichbleibendem Zins zu 28 Jahre und 1 Monat, 3 % zu 21 Jahre und 7 Monate.
Bei einem anderen Darlehen kann dieselbe Tilgung anders wirken. Für 400.000 € Darlehen und 4 % Sollzins ergibt 2 % Tilgung eine Monatsrate von 2.000,00 €. Im 1. Monat sind davon 1.333,33 € Zinsen und 666,67 € Tilgung. Nach 10 Jahren bleiben 301.833,42 € offen, in der Zinsbindung sind 24,5 % getilgt.
Praktisch kannst du so vorgehen: Wähle zuerst eine Rate, die du auch bei unerwarteten Ausgaben tragen kannst. Danach prüfst du, welcher Tilgungssatz daraus folgt und wie hoch die Restschuld am Ende der Zinsbindung wäre. Wenn die Restschuld zu hoch wirkt, brauchst du entweder mehr Rate, mehr Eigenkapital, eine andere Laufzeitplanung oder ein günstigeres Objekt.
Anfängliche Tilgung aus Rate berechnen
Wenn du bereits weißt, welche Monatsrate für dich realistisch ist, kannst du daraus die anfängliche Tilgung berechnen. Die Formel lautet: Monatsrate mal 12 geteilt durch Darlehensbetrag minus Sollzins. Gemeint ist der gebundene Sollzins aus dem Kreditangebot, nicht der Effektivzins.
Beispiel: Bei 350.000,00 € Darlehen, 3,6 % Sollzins und 1.500,00 € Monatsrate ergibt sich ein anfänglicher Tilgungssatz von 1,54 %. Im 1. Monat werden 1.050,00 € Zinsen und 450,00 € Tilgung bezahlt. Nach 15 Jahren bleibt eine Restschuld von 242.806,94 €, in der Zinsbindung sind 30,6 % getilgt. Die rechnerische Entschuldung dauert bei gleichbleibendem Zins 33 Jahre und 6 Monate.
Ein weiteres Beispiel zeigt, wie stark die Rate den Tilgungssatz prägt: Bei 200.000 € Darlehen, 3,2 % Sollzins und 1.500 € Monatsrate ergibt sich eine anfängliche Tilgung von 5,8 %. Im 1. Monat beträgt die Tilgung 966,67 €, die Zinsen liegen bei 533,33 €. Nach 10 Jahren sind 68,2 % getilgt, die Restschuld beträgt 63.503,71 €.
Die Rechnung ist ein guter Stresstest für dein Budget. Wenn der berechnete Tilgungssatz sehr niedrig ausfällt, zahlst du zwar weniger im Monat, bleibst aber länger verschuldet. Wenn er hoch ausfällt, kommst du schneller voran, brauchst aber eine dauerhaft sichere Rate.
Tilgung für 20 Jahre Laufzeit oder Volltilgung planen
Wenn du zu einem bestimmten Zeitpunkt schuldenfrei sein willst, reicht ein einfacher Vergleich von Standardsätzen oft nicht aus. Dann wird die Rate so berechnet, dass das Darlehen innerhalb der gewünschten Laufzeit vollständig zurückgezahlt wird. Aus dieser Rate ergibt sich anschließend der anfängliche Tilgungssatz.
Für 300.000 € Darlehen, 3,5 % Sollzins und das Ziel, in 20 Jahren schuldenfrei zu sein, ergibt sich eine anfängliche Tilgung von 3,46 %. Die Monatsrate beträgt 1.739,88 €. Im 1. Monat entfallen 875,00 € auf Zinsen und 864,88 € auf Tilgung. Nach 10 Jahren bleibt eine Restschuld von 175.948,05 €, in der Zinsbindung sind 41,4 % getilgt.
Für 250.000 € Darlehen, 4,2 % Sollzins und 15 Jahre Laufzeit liegt die nötige anfängliche Tilgung bei 4,8 %. Die Monatsrate beträgt 1.874,38 €. Nach 10 Jahren stehen noch 101.279,16 € Restschuld in der Rechnung.
Solche Volltilgungsrechnungen sind hilfreich, wenn du ein klares Ziel hast, etwa schuldenfrei vor dem Ruhestand. Sie sind aber Modellrechnungen. Sie unterstellen, dass der angenommene Sollzins über die betrachtete Zeit gilt oder entsprechend fortgeschrieben wird. Tatsächliche Angebote können durch Effektivzins, Tilgungswechsel, Sondertilgung, Auszahlungstermin, Bereitstellungszinsen und Anschlussfinanzierung abweichen.
Typische Fehler beim Tilgungssatz berechnen
Ein häufiger Fehler ist die Verwechslung von Sollzins und Effektivzins. Für die Annuitätenrechnung verwendest du den Sollzins pro Jahr. Der Effektivzins hilft beim Vergleich von Kreditangeboten, enthält aber weitere Kostenbestandteile und ist für diese einfache Tilgungsformel nicht der passende Eingabewert.
Auch die Monatsrate wird oft falsch gelesen. Bei 1.450,00 € Rate im Beispiel werden im 1. Monat nicht 1.450,00 € getilgt. Es sind 500,00 € Tilgung und 950,00 € Zinsen. Erst mit sinkender Restschuld wächst der Tilgungsanteil innerhalb der gleichbleibenden Rate.
Ein weiterer Punkt ist die Zinsbindung. Die Anzeige „schuldenfrei nach“ ist nur eine Fortschreibung mit gleichem Zins. Wenn deine Zinsbindung früher endet, ist die Restschuld am Ende der Zinsbindung die zentrale Zahl für die Anschlussfinanzierung. Bei 2 % Tilgung im Beispiel sind das 227.146,24 € nach 10 Jahren.
Plane außerdem nicht nur nach der maximal möglichen Rate. Eine Finanzierung braucht Spielraum für Rücklagen und Veränderungen. Der Rechner liefert dir eine rechnerische Orientierung, ersetzt aber kein verbindliches Kreditangebot und keine individuelle Beratung. Rechtliche Kündigungsrechte, vertragliche Tilgungswechsel und Sondertilgungen können deine tatsächliche Planung verändern.
Tabellen zum Nachschlagen
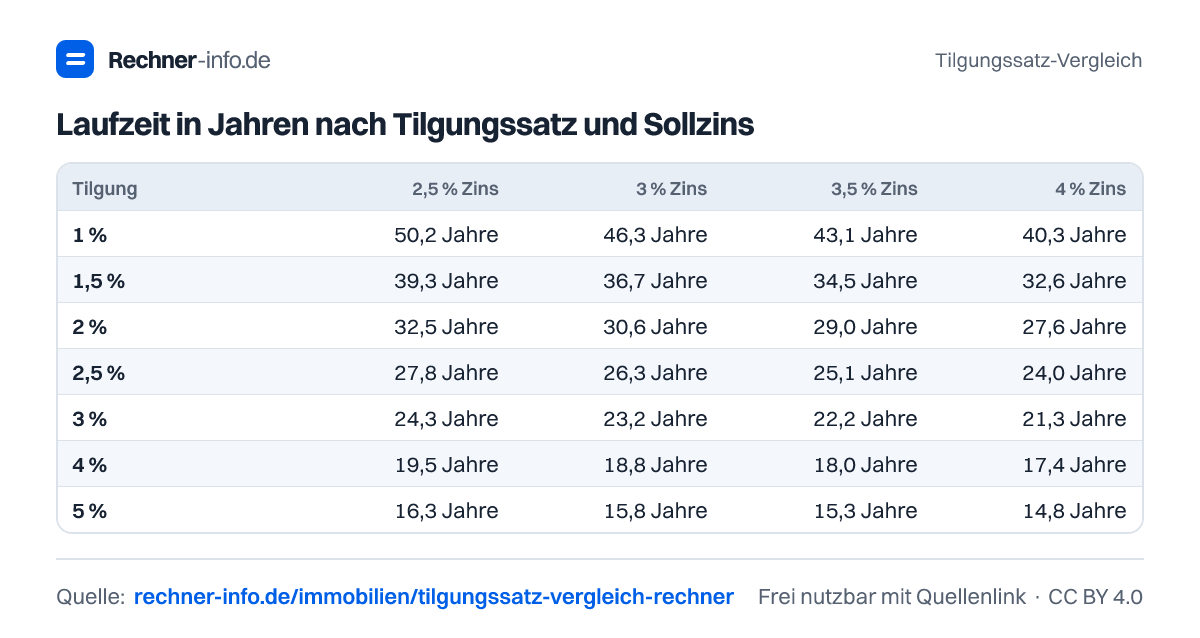
Laufzeit in Jahren nach Tilgungssatz und Sollzins
| Tilgung | 2,5 % Zins | 3 % Zins | 3,5 % Zins | 4 % Zins | 4,5 % Zins |
|---|---|---|---|---|---|
| 1 % | 50,2 Jahre | 46,3 Jahre | 43,1 Jahre | 40,3 Jahre | 38,0 Jahre |
| 1,5 % | 39,3 Jahre | 36,7 Jahre | 34,5 Jahre | 32,6 Jahre | 30,9 Jahre |
| 2 % | 32,5 Jahre | 30,6 Jahre | 29,0 Jahre | 27,6 Jahre | 26,3 Jahre |
| 2,5 % | 27,8 Jahre | 26,3 Jahre | 25,1 Jahre | 24,0 Jahre | 23,0 Jahre |
| 3 % | 24,3 Jahre | 23,2 Jahre | 22,2 Jahre | 21,3 Jahre | 20,4 Jahre |
| 4 % | 19,5 Jahre | 18,8 Jahre | 18,0 Jahre | 17,4 Jahre | 16,8 Jahre |
| 5 % | 16,3 Jahre | 15,8 Jahre | 15,3 Jahre | 14,8 Jahre | 14,3 Jahre |
Monatsrate je 100.000 € Darlehen nach Tilgungssatz
| Tilgung | 2,5 % Zins | 3 % Zins | 3,5 % Zins | 4 % Zins | 4,5 % Zins |
|---|---|---|---|---|---|
| 1 % | 291,67 € | 333,33 € | 375,00 € | 416,67 € | 458,33 € |
| 1,5 % | 333,33 € | 375,00 € | 416,67 € | 458,33 € | 500,00 € |
| 2 % | 375,00 € | 416,67 € | 458,33 € | 500,00 € | 541,67 € |
| 2,5 % | 416,67 € | 458,33 € | 500,00 € | 541,67 € | 583,33 € |
| 3 % | 458,33 € | 500,00 € | 541,67 € | 583,33 € | 625,00 € |
| 4 % | 541,67 € | 583,33 € | 625,00 € | 666,67 € | 708,33 € |
| 5 % | 625,00 € | 666,67 € | 708,33 € | 750,00 € | 791,67 € |
Tilgungssatz für Volltilgung in 10 bis 35 Jahren
| Laufzeit | 2,5 % Zins | 3 % Zins | 3,5 % Zins | 4 % Zins | 4,5 % Zins |
|---|---|---|---|---|---|
| 10 Jahre | 8,81 % | 8,59 % | 8,37 % | 8,15 % | 7,94 % |
| 15 Jahre | 5,5 % | 5,29 % | 5,08 % | 4,88 % | 4,68 % |
| 20 Jahre | 3,86 % | 3,66 % | 3,46 % | 3,27 % | 3,09 % |
| 25 Jahre | 2,88 % | 2,69 % | 2,51 % | 2,33 % | 2,17 % |
| 30 Jahre | 2,24 % | 2,06 % | 1,89 % | 1,73 % | 1,58 % |
| 35 Jahre | 1,79 % | 1,62 % | 1,46 % | 1,31 % | 1,18 % |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie berechnet man den Tilgungssatz aus der Monatsrate?
Den Tilgungssatz berechnest du mit: Monatsrate × 12 ÷ Darlehen − Sollzins. Bei 350.000,00 € Darlehen, 3,6 % Sollzins und 1.500,00 € Monatsrate ergibt das 1,54 %. Im 1. Monat stecken dann 450,00 € Tilgung und 1.050,00 € Zinsen in der Rate.
Wie hoch ist die Monatsrate bei 250.000 € Darlehen, 3,5 % Sollzins und 2 % Tilgung?
Die Monatsrate beträgt 1.145,83 €. Im 1. Monat sind davon 416,66 € Tilgung und 729,17 € Zinsen. Nach 10 Jahren liegt die Restschuld bei 190.236,91 €, wenn die Zinsbindung so lange läuft. Bei gleichbleibendem Zins wäre das Darlehen nach 29 Jahre schuldenfrei.
Was ist besser, 2 % oder 3 % Tilgung?
3 % Tilgung führt schneller zu einer niedrigeren Restschuld, kostet aber mehr Monatsrate. Bei 300.000 € und 3,8 % Sollzins liegt 2 % Tilgung bei 1.450,00 €, 3 % Tilgung bei 1.700,00 €. Nach 10 Jahren bleiben 227.146,24 € beziehungsweise 190.719,44 € offen.
Welche Tilgung brauche ich für 20 Jahre Laufzeit?
Für 300.000 € Darlehen und 3,5 % Sollzins brauchst du für 20 Jahre Laufzeit eine anfängliche Tilgung von 3,46 %. Die Monatsrate beträgt 1.739,88 €. Im 1. Monat sind 864,88 € Tilgung enthalten, die Restschuld nach 10 Jahren liegt bei 175.948,05 €.
Wie lange läuft ein Darlehen über 200.000 € bei 3,2 % Sollzins und 1.500 € Rate?
Das Darlehen läuft rechnerisch 13 Jahre und 9 Monate, wenn der Zins gleich bleibt. Der anfängliche Tilgungssatz beträgt 5,8 %. Im 1. Monat zahlst du 966,67 € Tilgung und 533,33 € Zinsen. Nach 10 Jahren bleiben 63.503,71 € Restschuld.
Welcher Tilgungssatz ergibt sich bei 350.000 € Darlehen, 3,9 % Sollzins und 1.800 € Monatsrate?
Der anfängliche Tilgungssatz beträgt 2,27 %. Die Monatsrate von 1.800,00 € teilt sich im 1. Monat in 662,50 € Tilgung und 1.137,50 € Zinsen auf. Nach 10 Jahren liegt die Restschuld bei 252.959,66 €, bei unverändertem Zins dauert die Rückzahlung 25 Jahre und 9 Monate.
Wie hoch muss die Tilgung für 15 Jahre Laufzeit sein?
Bei 250.000 € Darlehen und 4,2 % Sollzins brauchst du für 15 Jahre Laufzeit eine anfängliche Tilgung von 4,8 %. Die Monatsrate beträgt 1.874,38 €. Nach 10 Jahren bleiben in der Rechnung 101.279,16 € Restschuld, die Zinsen bis schuldenfrei betragen 87.387,39 €.
Warum sinkt die Restschuld trotz gleichbleibender Rate schneller mit höherer Tilgung?
Mit höherer Tilgung zahlst du von Anfang an mehr Kapital zurück, dadurch sinkt die Restschuld früher. Bei 300.000 € und 3,8 % Sollzins bleiben mit 1 % Tilgung nach 10 Jahren 263.573,20 € offen, mit 5 % Tilgung 117.865,71 €. Die Rate liegt dann bei 1.200,00 € beziehungsweise 2.200,00 €.
Quellen und Prüfung
- § 489 BGB - Kündigungsrecht des Darlehensnehmers - Bundesministerium der Justiz
- MFI-Zinsstatistik: Wohnungsbaukredite an private Haushalte - Deutsche Bundesbank
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Tilgungssatz-Vergleich. Rechner-info.de, Stand 23.09.2026. https://rechner-info.de/immobilien/tilgungssatz-vergleich-rechner