Restschuld-Rechner
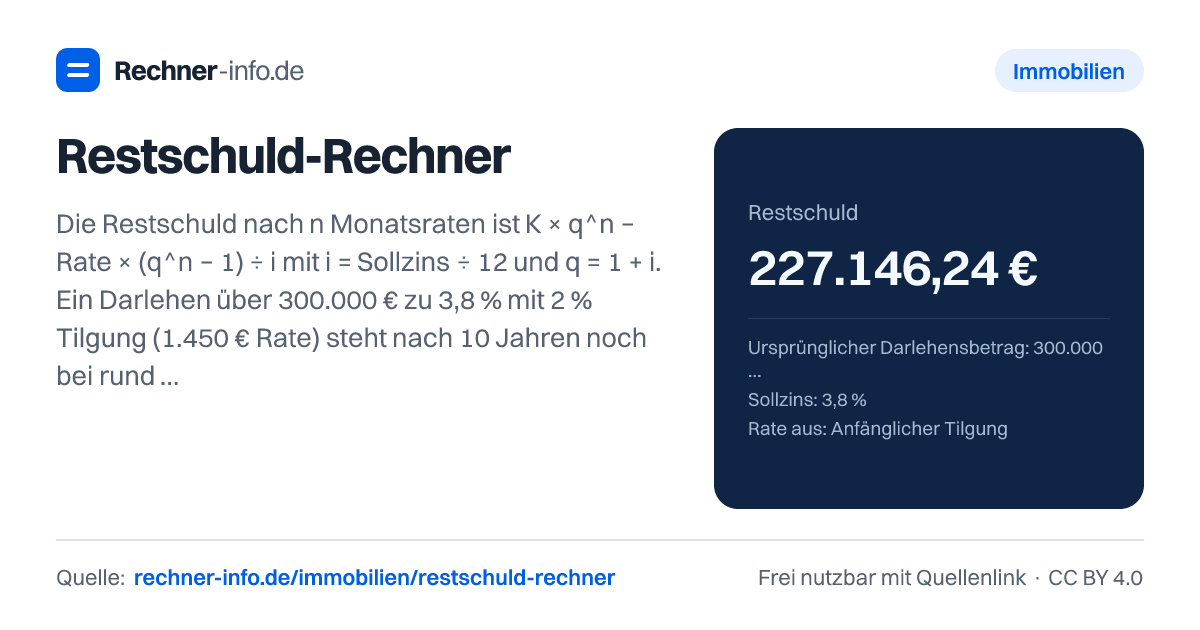
300.000 € zu 3,8 % mit 2 % Tilgung: nach 10 Jahren noch 227.146 € Restschuld. Restschuld zum Stichtag oder nach Zinsbindung, mit Sondertilgung.
- Zeitpunkt
- 10 Jahre Laufzeit, 120 Raten (letzte September 2031)
- Monatsrate
- 1.450,00 €
- Bis dahin gezahlte Raten
- 120
- Bis dahin getilgt
- 72.853,76 €
- Getilgter Anteil
- 24,3 %
- Bis dahin gezahlte Zinsen
- 101.146,24 €
- Bis dahin gezahlt (Raten und Sondertilgungen)
- 174.000,00 €
- Restschuld nach Formel (ohne Cent-Rundung, ohne Sondertilgung)
- 227.146,28 €
- Restlaufzeit bei gleichem Zins
- 18 Jahre und 1 Monat
- Letzte Rate bei gleichem Zins
- Oktober 2049
- Zinsen danach bei gleichem Zins
- 87.151,02 €
- Die Restschuld gilt bei unverändertem Sollzins und pünktlichen Raten. Für die Ablösung nennt dir die Bank den genauen Betrag inkl. Zinsen bis zum Ablösetag.
Restschuld pro Jahr
| Jahr | Zinsen | Tilgung | Sondertilgung | Restschuld Jahresende |
|---|---|---|---|---|
| 2.021 | 2.845,25 € | 1.504,75 € | 0,00 € | 298.495,25 € |
| 2.022 | 11.236,19 € | 6.163,81 € | 0,00 € | 292.331,44 € |
| 2.023 | 10.997,86 € | 6.402,14 € | 0,00 € | 285.929,30 € |
| 2.024 | 10.750,28 € | 6.649,72 € | 0,00 € | 279.279,58 € |
| 2.025 | 10.493,16 € | 6.906,84 € | 0,00 € | 272.372,74 € |
| 2.026 | 10.226,06 € | 7.173,94 € | 0,00 € | 265.198,80 € |
| 2.027 | 9.948,67 € | 7.451,33 € | 0,00 € | 257.747,47 € |
| 2.028 | 9.660,52 € | 7.739,48 € | 0,00 € | 250.007,99 € |
| 2.029 | 9.361,25 € | 8.038,75 € | 0,00 € | 241.969,24 € |
| 2.030 | 9.050,40 € | 8.349,60 € | 0,00 € | 233.619,64 € |
| 2.031 | 8.727,54 € | 8.672,46 € | 0,00 € | 224.947,18 € |
| 2.032 | 8.392,18 € | 9.007,82 € | 0,00 € | 215.939,36 € |
| 2.033 | 8.043,86 € | 9.356,14 € | 0,00 € | 206.583,22 € |
| 2.034 | 7.682,07 € | 9.717,93 € | 0,00 € | 196.865,29 € |
| 2.035 | 7.306,30 € | 10.093,70 € | 0,00 € | 186.771,59 € |
| 2.036 | 6.915,96 € | 10.484,04 € | 0,00 € | 176.287,55 € |
| 2.037 | 6.510,56 € | 10.889,44 € | 0,00 € | 165.398,11 € |
| 2.038 | 6.089,48 € | 11.310,52 € | 0,00 € | 154.087,59 € |
| 2.039 | 5.652,12 € | 11.747,88 € | 0,00 € | 142.339,71 € |
| 2.040 | 5.197,84 € | 12.202,16 € | 0,00 € | 130.137,55 € |
| 2.041 | 4.726,00 € | 12.674,00 € | 0,00 € | 117.463,55 € |
| 2.042 | 4.235,90 € | 13.164,10 € | 0,00 € | 104.299,45 € |
| 2.043 | 3.726,86 € | 13.673,14 € | 0,00 € | 90.626,31 € |
| 2.044 | 3.198,14 € | 14.201,86 € | 0,00 € | 76.424,45 € |
| 2.045 | 2.648,99 € | 14.751,01 € | 0,00 € | 61.673,44 € |
| 2.046 | 2.078,58 € | 15.321,42 € | 0,00 € | 46.352,02 € |
| 2.047 | 1.486,11 € | 15.913,89 € | 0,00 € | 30.438,13 € |
| 2.048 | 870,74 € | 16.529,26 € | 0,00 € | 13.908,87 € |
| 2.049 | 238,39 € | 13.908,87 € | 0,00 € | 0,00 € |
Rechenweg mit deinen Zahlen
- Rate = 300.000,00 € × (3,8 % + 2 %) ÷ 12 = 1.450,00 €
- i = 3,8 % ÷ 12 = 0,3167 %, q = 1,003167, n = 120 Raten
- Restschuld = 300.000,00 € × q^120 − 1.450,00 € × (q^120 − 1) ÷ i = 227.146,28 €
- Monatsgenau mit Cent-Rundung: 227.146,24 €
Was zeigt dir der Restschuld-Rechner?
Der Restschuld-Rechner ermittelt, wie viel von einem Darlehen nach einer bestimmten Laufzeit oder zu einem Stichtag noch offen ist. Das ist vor allem bei einer Baufinanzierung hilfreich, wenn du das Ende der Zinsbindung planst, ein Anschlussangebot prüfen willst oder wissen möchtest, wie stark sich Sondertilgungen auswirken.
Du gibst Darlehensbetrag, Sollzins, Tilgung oder Monatsrate sowie den gewünschten Zeitraum ein; optional kannst du einen Stichtag und jährliche Sondertilgungen ergänzen.
Wichtig ist die Trennung zwischen Rate, Zinsanteil und Tilgungsanteil. Bei einem Annuitätendarlehen bleibt die Monatsrate gleich, solange sich die vereinbarten Konditionen nicht ändern. Innerhalb dieser Rate verschiebt sich aber der Anteil: Am Anfang fließt ein großer Teil in die Zinsen, später mehr in die Tilgung. Darum sinkt die Restschuld in den ersten Jahren oft langsamer, als man nach der Summe der gezahlten Raten erwartet.
Ein Beispiel macht das deutlich: Bei 300.000 € Darlehen, 3,8 % Sollzins und 2 % anfänglicher Tilgung beträgt die Monatsrate 1.450,00 €. Nach 10 Jahren sind 174.000,00 € gezahlt. Die Restschuld liegt trotzdem noch bei 227.146,24 €. Getilgt sind bis dahin 72.853,76 €, die gezahlten Zinsen betragen 101.146,24 €.
Wie funktioniert die Restschuld-Formel?
Die Rechnung arbeitet monatsgenau. Aus dem jährlichen Sollzins wird zuerst ein monatlicher Zinssatz gebildet. Danach wird berechnet, wie sich der Darlehensbetrag durch Zinsen und gleichbleibende Monatsraten über die Anzahl der Raten entwickelt.
In Worten lautet die Formel: Restschuld nach einer bestimmten Anzahl Monatsraten = ursprünglicher Darlehensbetrag verzinst über die Laufzeit minus der angesammelte Wert aller Monatsraten. Der monatliche Zinssatz ist der Sollzins geteilt durch 12, der Aufzinsungsfaktor ist eins plus dieser monatliche Zinssatz.
Für das Beispiel mit 300.000,00 € Darlehen, 3,8 % Sollzins und 2 % anfänglicher Tilgung ergibt sich die Rate so: 300.000,00 € × (3,8 % + 2 %) ÷ 12 = 1.450,00 €. Der monatliche Zinssatz beträgt 0,3167 %, der Faktor q ist 1,003167. Nach 120 Raten ergibt die Formel ohne Cent-Rundung und ohne Sondertilgung 227.146,28 €. Monatsgenau mit Cent-Rundung liegt die Restschuld bei 227.146,24 €.
Die kleine Abweichung kommt daher, dass echte Ratenpläne meist mit Cent-Beträgen je Monat arbeiten. Zinsen und Tilgung werden dabei regelmäßig gerundet. Bei langen Laufzeiten können dadurch wenige Cent Unterschied zwischen einer reinen Formelrechnung und einer monatsgenauen Rechnung entstehen.
Restschuld nach 10 Jahren: warum die Tilgung oft niedriger wirkt als erwartet
Viele suchen nach der Restschuld nach 10 Jahren, weil dann häufig die Zinsbindung endet. Die Restschuld ist dann die Grundlage für die Anschlussfinanzierung. Sie entscheidet, wie hoch der neue Finanzierungsbedarf ist und wie empfindlich deine künftige Rate auf ein anderes Zinsniveau reagiert.
Beim Beispiel über 300.000 € zu 3,8 % Sollzins und 2 % Tilgung sind nach 10 Jahren 120 Raten gezahlt. Die Restschuld beträgt 227.146,24 €, der getilgte Anteil 24,3 %. Obwohl 174.000,00 € geflossen sind, wurde also deutlich weniger als dieser Betrag vom Darlehen abgebaut. Der Grund: In jeder Rate steckt zuerst auch der laufende Zins auf die jeweils noch offene Schuld.
Noch deutlicher wird der Effekt bei niedriger anfänglicher Tilgung. Bei 500.000 € Baufinanzierung, 3 % Sollzins und 1,5 % Tilgung beträgt die Restschuld nach 10 Jahren 412.661,68 €. Die Monatsrate liegt bei 1.875,00 €, gezahlt sind bis dahin 225.000,00 €. Getilgt wurden 87.338,32 €, das entspricht 17,5 %.
Bei höherer Tilgung sinkt die Restschuld schneller. Bei 400.000 € Darlehen, 4 % Sollzins und 2,5 % Tilgung liegt die Restschuld nach 15 Jahren bei 194.923,70 €. Der getilgte Anteil beträgt 51,3 %. Das zeigt: Die anfängliche Tilgung prägt den späteren Finanzierungsbedarf stark. Kleine Unterschiede bei der Tilgung können über viele Jahre eine große Wirkung haben.
Restschuld zum Stichtag berechnen
Wenn du nicht bis zum Ende eines vollen Jahres rechnen willst, ist die Berechnung zum Stichtag sinnvoll. Das brauchst du zum Beispiel für eine Ablöse, eine Umschuldung, einen Verkauf oder eine Zwischenbilanz. Entscheidend ist, welche Monatsraten bis zu diesem Datum bereits berücksichtigt werden.
Bei einem Darlehen über 300.000 € mit 3,8 % Sollzins und 2 % Tilgung beträgt die Restschuld zum 31.12.2026 genau 265.198,80 €. Bis dahin sind 63 Raten berücksichtigt. Die gezahlten Raten summieren sich auf 91.350,00 €, davon sind 34.801,20 € Tilgung und 56.548,80 € Zinsen. Der getilgte Anteil liegt bei 11,6 %.
Ein weiteres Beispiel: Bei 200.000 € Kredit, 4,2 % Sollzins und 3 % Tilgung liegt die Restschuld zum 31.12.2030 bei 132.318,98 €. Die Monatsrate beträgt 1.200,00 €. Bis dahin wurden 67.681,02 € getilgt und 65.518,98 € Zinsen gezahlt.
Beim Stichtag solltest du besonders auf das Datum der ersten Rate achten. Startet die erste Rate später oder früher, verschiebt sich die Anzahl der berücksichtigten Raten. Dadurch verändert sich auch die Restschuld. Ein Stichtag ist also nicht nur ein Kalenderdatum, sondern hängt immer mit dem Zahlungsrhythmus deines Vertrags zusammen.
Sondertilgung senkt die Restschuld - aber nur, wenn sie wirklich eingeplant ist
Sondertilgungen reduzieren die offene Schuld zusätzlich zur normalen Monatsrate. Dadurch fallen in den folgenden Monaten weniger Zinsen auf die Restschuld an, und ein größerer Teil der laufenden Rate wirkt als Tilgung. Der Effekt wächst, je früher die Sondertilgung erfolgt und je länger sie im Darlehen wirken kann.
Beim Beispiel mit 300.000 € Darlehen, 3,8 % Sollzins und 2 % Tilgung liegt die Restschuld nach 10 Jahren ohne Sondertilgung bei 227.146,24 €. Mit 5.000 € Sondertilgung pro Jahr ab Kalenderjahr 3 sinkt sie auf 179.969,54 €. Der getilgte Anteil steigt auf 40 %, die gezahlten Zinsen bis dahin betragen 93.969,54 €.
Noch stärker ist der Effekt bei 10.000 € Sondertilgung pro Jahr ab Kalenderjahr 1. Dann beträgt die Restschuld nach 10 Jahren 104.379,58 €. Getilgt sind 195.620,42 €, der getilgte Anteil liegt bei 65,2 %. Die bis dahin gezahlten Zinsen liegen bei 78.379,58 €.
Achte darauf, dass Sondertilgungen in der Praxis vom Vertrag abhängen. Manche Verträge erlauben sie nur in bestimmter Höhe oder zu bestimmten Terminen. Der Rechner zeigt dir die mathematische Wirkung der eingegebenen Sondertilgung. Ob du diese Zahlung rechtlich und vertraglich leisten darfst, ergibt sich aus deinem Darlehensvertrag.
Typische Fehler beim Restschuld berechnen
Der häufigste Fehler ist die Verwechslung von Sollzins und Effektivzins. Für die Restschuldrechnung wird der gebundene Sollzins verwendet, weil er die laufende Verzinsung des Darlehens beschreibt. Der Effektivzins enthält weitere Kostenbestandteile und eignet sich eher zum Vergleich von Angeboten.
Ein zweiter Fehler ist die Annahme, dass gezahlte Raten fast vollständig tilgen. Gerade am Anfang eines Annuitätendarlehens ist der Zinsanteil hoch. Bei 250.000 € Darlehen, 3,5 % Sollzins und 2 % Tilgung beträgt die Monatsrate 1.145,83 €. Nach 5 Jahren sind 68.749,80 € gezahlt, aber nur 27.277,34 € getilgt. Die Restschuld liegt bei 222.722,66 €.
Auch die Eingabe der Rate kann zu Missverständnissen führen. Wenn du die Monatsrate kennst, nutze sie direkt. Wenn du nur den Darlehensbetrag, Sollzins und die anfängliche Tilgung kennst, wird die Rate daraus abgeleitet. Bei 300.000 € und 3,8 % Sollzins führt eine Monatsrate von 1.450 € zur gleichen Restschuld nach 10 Jahren wie die Eingabe mit 2 % anfänglicher Tilgung: 227.146,24 €.
Bei rechtlichen Fragen, Kündigung, Vorfälligkeitsentschädigung oder Anschlussfinanzierung ersetzt die Rechnung keine Vertragsprüfung. Sie liefert dir eine rechnerische Grundlage. Verbindlich sind am Ende die Regelungen in deinem Vertrag und die Abrechnung der Bank.
Tabellen zum Nachschlagen
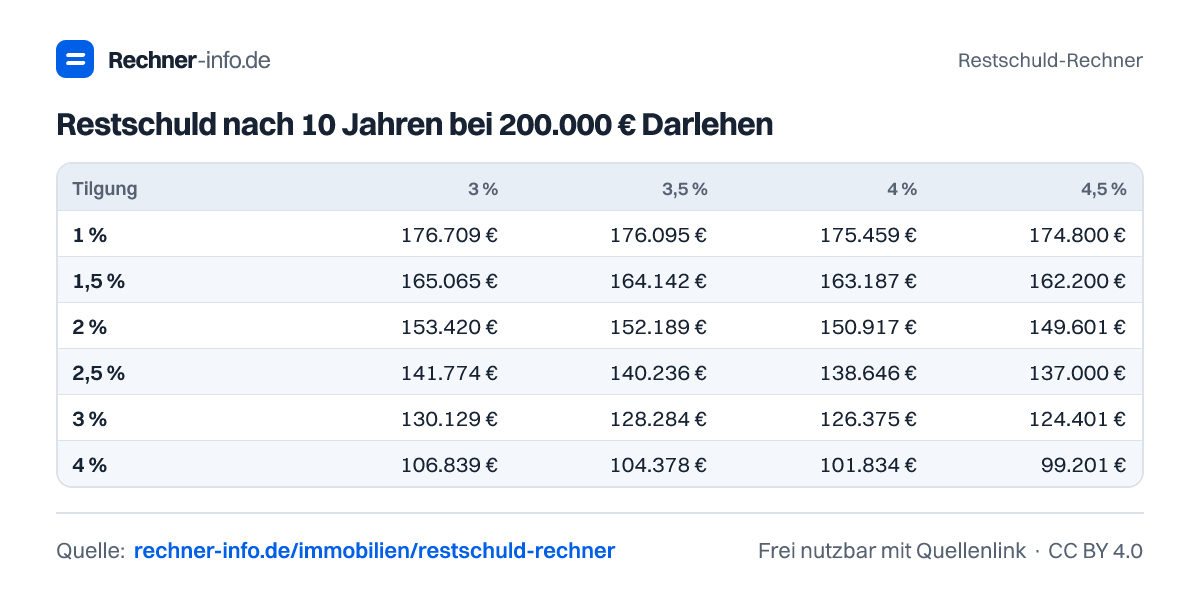
Restschuld nach 10 Jahren bei 200.000 € Darlehen
| Tilgung | 3 % | 3,5 % | 4 % | 4,5 % | 5 % |
|---|---|---|---|---|---|
| 1 % | 176.709 € | 176.095 € | 175.459 € | 174.800 € | 174.120 € |
| 1,5 % | 165.065 € | 164.142 € | 163.187 € | 162.200 € | 161.180 € |
| 2 % | 153.420 € | 152.189 € | 150.917 € | 149.601 € | 148.239 € |
| 2,5 % | 141.774 € | 140.236 € | 138.646 € | 137.000 € | 135.299 € |
| 3 % | 130.129 € | 128.284 € | 126.375 € | 124.401 € | 122.359 € |
| 4 % | 106.839 € | 104.378 € | 101.834 € | 99.201 € | 96.478 € |
Restschuld nach 10 Jahren bei 300.000 € Darlehen
| Tilgung | 3 % | 3,5 % | 4 % | 4,5 % | 5 % |
|---|---|---|---|---|---|
| 1 % | 265.065 € | 264.142 € | 263.187 € | 262.200 € | 261.179 € |
| 1,5 % | 247.597 € | 246.213 € | 244.781 € | 243.301 € | 241.769 € |
| 2 % | 230.129 € | 228.284 € | 226.375 € | 224.401 € | 222.359 € |
| 2,5 % | 212.662 € | 210.355 € | 207.969 € | 205.501 € | 202.949 € |
| 3 % | 195.194 € | 192.426 € | 189.563 € | 186.601 € | 183.538 € |
| 4 % | 160.259 € | 156.567 € | 152.750 € | 148.802 € | 144.718 € |
Restschuld nach 15 Jahren bei 300.000 € Darlehen
| Tilgung | 3 % | 3,5 % | 4 % | 4,5 % | 5 % |
|---|---|---|---|---|---|
| 1 % | 243.257 € | 240.928 € | 238.477 € | 235.896 € | 233.178 € |
| 1,5 % | 214.885 € | 211.393 € | 207.716 € | 203.845 € | 199.767 € |
| 2 % | 186.514 € | 181.857 € | 176.955 € | 171.793 € | 166.355 € |
| 2,5 % | 158.142 € | 152.321 € | 146.193 € | 139.741 € | 132.944 € |
| 3 % | 129.771 € | 122.785 € | 115.432 € | 107.689 € | 99.533 € |
| 4 % | 73.027 € | 63.714 € | 53.910 € | 43.585 € | 32.711 € |
Restschuld nach 10 Jahren bei 400.000 € Darlehen
| Tilgung | 3 % | 3,5 % | 4 % | 4,5 % | 5 % |
|---|---|---|---|---|---|
| 1 % | 353.420 € | 352.189 € | 350.916 € | 349.601 € | 348.239 € |
| 1,5 % | 330.129 € | 328.283 € | 326.375 € | 324.401 € | 322.358 € |
| 2 % | 306.839 € | 304.379 € | 301.833 € | 299.201 € | 296.479 € |
| 2,5 % | 283.549 € | 280.473 € | 277.291 € | 274.002 € | 270.598 € |
| 3 % | 260.259 € | 256.567 € | 252.751 € | 248.802 € | 244.717 € |
| 4 % | 213.679 € | 208.757 € | 203.666 € | 198.403 € | 192.957 € |
Getilgter Anteil nach 5, 10, 15 und 20 Jahren (2 % Tilgung)
| Nach | 3 % | 3,5 % | 4 % | 4,5 % | 5 % |
|---|---|---|---|---|---|
| 5 Jahren | 10,8 % | 10,9 % | 11,1 % | 11,2 % | 11,3 % |
| 10 Jahren | 23,3 % | 23,9 % | 24,5 % | 25,2 % | 25,9 % |
| 15 Jahren | 37,8 % | 39,4 % | 41 % | 42,7 % | 44,6 % |
| 20 Jahren | 54,7 % | 57,8 % | 61,1 % | 64,7 % | 68,5 % |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie berechne ich die Restschuld eines Darlehens?
Die Restschuld berechnest du aus Darlehensbetrag, Sollzins, Monatsrate und Anzahl der gezahlten Raten. Bei 300.000 € Darlehen, 3,8 % Sollzins und 2 % anfänglicher Tilgung ergibt sich eine Monatsrate von 1.450,00 €. Nach 120 Raten liegt die Restschuld monatsgenau bei 227.146,24 €.
Wie hoch ist die Restschuld nach 10 Jahren bei 300.000 €?
Die Restschuld beträgt 227.146,24 €, wenn das Darlehen 300.000 € beträgt, der Sollzins 3,8 % ist und die anfängliche Tilgung 2 % beträgt. Bis dahin wurden 72.853,76 € getilgt und 101.146,24 € Zinsen gezahlt. Die Monatsrate liegt bei 1.450,00 €.
Wie hoch ist die Restschuld nach 5 Jahren bei 250.000 € Darlehen?
Die Restschuld liegt bei 222.722,66 €, wenn 250.000 € Darlehen mit 3,5 % Sollzins und 2 % anfänglicher Tilgung gerechnet werden. Nach 5 Jahren sind 60 Raten gezahlt. Getilgt wurden 27.277,34 €, die gezahlten Zinsen betragen 41.472,46 €.
Wie berechnet man die Restschuld zum Stichtag?
Die Restschuld zum Stichtag berechnest du, indem alle bis zu diesem Datum fälligen Raten berücksichtigt werden. Bei 300.000 € Darlehen, 3,8 % Sollzins und 2 % Tilgung beträgt die Restschuld zum 31.12.2026 genau 265.198,80 €. In dieser Rechnung zählen 63 Raten mit.
Welche Restschuld bleibt nach 10 Jahren mit Sondertilgung?
Die Restschuld beträgt 179.969,54 €, wenn bei 300.000 € Darlehen, 3,8 % Sollzins und 2 % Tilgung jährlich 5.000 € Sondertilgung ab Kalenderjahr 3 eingerechnet werden. Ohne Sondertilgung läge die Restschuld im gleichen Beispiel bei 227.146,24 €.
Was ist der Unterschied zwischen Restschuld und getilgtem Betrag?
Die Restschuld ist der noch offene Darlehensbetrag. Der getilgte Betrag ist der Teil, der bereits zurückgezahlt wurde. Bei 300.000 € Darlehen und einer Restschuld von 227.146,24 € nach 10 Jahren wurden 72.853,76 € getilgt. Die gezahlten Raten enthalten zusätzlich Zinsen.
Warum ist die Restschuld trotz hoher Raten noch so hoch?
Die Restschuld bleibt am Anfang oft hoch, weil ein großer Teil der Rate für Zinsen verwendet wird. Bei 500.000 € Baufinanzierung mit 3 % Sollzins und 1,5 % Tilgung sind nach 10 Jahren 225.000,00 € gezahlt, aber nur 87.338,32 € getilgt. Die Restschuld beträgt 412.661,68 €.
Kann ich die Restschuld auch mit fester Monatsrate berechnen?
Ja, die Restschuld lässt sich auch mit einer festen Monatsrate berechnen. Bei 300.000 € Darlehen, 3,8 % Sollzins und 1.450 € Monatsrate beträgt die Restschuld nach 10 Jahren 227.146,24 €. Das entspricht der Rechnung mit 2 % anfänglicher Tilgung in diesem Beispiel.
Quellen und Prüfung
- § 488 BGB - Pflichten aus dem Darlehensvertrag - Bundesministerium der Justiz
- § 489 BGB - Kündigungsrecht am Ende der Zinsbindung und nach 10 Jahren - Bundesministerium der Justiz
- MFI-Zinsstatistik: Wohnungsbaukredite an private Haushalte - Deutsche Bundesbank
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Restschuld-Rechner. Rechner-info.de, Stand 23.09.2026. https://rechner-info.de/immobilien/restschuld-rechner