Sondertilgung-Rechner
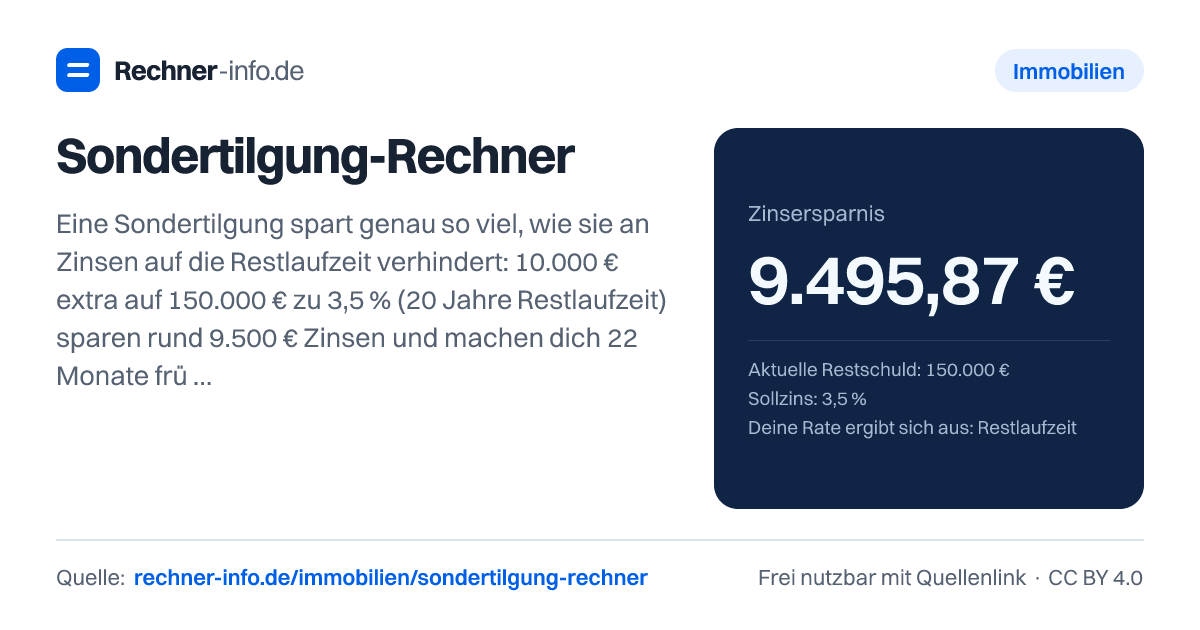
10.000 € Sondertilgung auf 150.000 € zu 3,5 % sparen rund 9.500 € Zinsen und 22 Monate Laufzeit. Einmalig oder jährlich, Laufzeit oder Rate senken.
- Früher schuldenfrei um
- 1 Jahr und 10 Monate
- Laufzeitverkürzung
- 22 Monate
- Monatsrate
- 869,94 €
- Restlaufzeit ohne Sondertilgung
- 20 Jahre
- Restlaufzeit mit Sondertilgung
- 18 Jahre und 2 Monate
- Zinsen ohne Sondertilgung
- 58.785,57 €
- Zinsen mit Sondertilgung
- 49.289,70 €
- Sondertilgungen insgesamt
- 10.000,00 €
- Zinsersparnis je Euro Sondertilgung
- 0,95 €
- Restschuld nach Zinsbindung ohne Sondertilgung
- 87.974,11 €
- Restschuld nach Zinsbindung mit Sondertilgung
- 73.790,61 €
- Rendite der Sondertilgung (sicher, steuerfrei)
- 3,5 %
- Gleichwertiger Anlagezins vor Abgeltungsteuer?
- 4,75 %
- Viele Darlehensverträge erlauben pro Jahr nur 5 % (manchmal 10 %) der ursprünglichen Darlehenssumme als kostenlose Sondertilgung. Mehr kostet meist eine Vorfälligkeitsentschädigung - prüfe deinen Vertrag.
- Behalte eine Rücklage von 3-6 Nettomonatsgehältern: Getilgtes Geld bekommst du ohne neuen Kredit nicht zurück.
Jahresvergleich
| Jahr | Zinsen ohne | Zinsen mit | Sondertilgung | Restschuld ohne | Restschuld mit |
|---|---|---|---|---|---|
| 1 | 5.165,95 € | 4.810,27 € | 10.000,00 € | 144.726,67 € | 134.370,99 € |
| 2 | 4.978,39 € | 4.610,06 € | 0,00 € | 139.265,78 € | 128.541,77 € |
| 3 | 4.784,16 € | 4.402,73 € | 0,00 € | 133.610,66 € | 122.505,22 € |
| 4 | 4.583,02 € | 4.188,04 € | 0,00 € | 127.754,40 € | 116.253,98 € |
| 5 | 4.374,73 € | 3.965,71 € | 0,00 € | 121.689,85 € | 109.780,41 € |
| 6 | 4.159,03 € | 3.735,45 € | 0,00 € | 115.409,60 € | 103.076,58 € |
| 7 | 3.935,68 € | 3.497,01 € | 0,00 € | 108.906,00 € | 96.134,31 € |
| 8 | 3.704,35 € | 3.250,09 € | 0,00 € | 102.171,07 € | 88.945,12 € |
| 9 | 3.464,83 € | 2.994,41 € | 0,00 € | 95.196,62 € | 81.500,25 € |
| 10 | 3.216,77 € | 2.729,64 € | 0,00 € | 87.974,11 € | 73.790,61 € |
| 11 | 2.959,86 € | 2.455,40 € | 0,00 € | 80.494,69 € | 65.806,73 € |
| 12 | 2.693,85 € | 2.171,44 € | 0,00 € | 72.749,26 € | 57.538,89 € |
| 13 | 2.418,38 € | 1.877,35 € | 0,00 € | 64.728,36 € | 48.976,96 € |
| 14 | 2.133,07 € | 1.572,85 € | 0,00 € | 56.422,15 € | 40.110,53 € |
| 15 | 1.837,66 € | 1.257,51 € | 0,00 € | 47.820,53 € | 30.928,76 € |
| 16 | 1.531,75 € | 930,93 € | 0,00 € | 38.913,00 € | 21.420,41 € |
| 17 | 1.214,92 € | 592,75 € | 0,00 € | 29.688,64 € | 11.573,88 € |
| 18 | 886,84 € | 242,55 € | 0,00 € | 20.136,20 € | 1.377,15 € |
| 19 | 547,07 € | 5,51 € | 0,00 € | 10.243,99 € | 0,00 € |
| 20 | 195,26 € | 0,00 € | 0,00 € | 0,00 € | 0,00 € |
Rechenweg mit deinen Zahlen
- Rate = 150.000,00 € × i ÷ (1 − (1 + i)^−240), i = 3,5 % ÷ 12 = 869,94 €
- Ohne Sondertilgung: Zinsen 58.785,57 €, Laufzeit 20 Jahre
- Mit 10.000,00 € Sondertilgung: Restschuld sofort 140.000,00 €, Zinsen 49.289,70 €, Laufzeit 18 Jahre und 2 Monate
- Zinsersparnis = 58.785,57 € − 49.289,70 € = 9.495,87 €; entspricht 4,75 % Anlagezins vor Steuern
Was zeigt dir ein Sondertilgung-Rechner?
Ein Sondertilgung-Rechner vergleicht dein Darlehen in zwei Varianten: einmal läuft es unverändert weiter, einmal zahlst du zusätzlich Geld auf die Restschuld. Daraus ergeben sich die neue Restschuld, die Zinsersparnis, die veränderte Laufzeit oder eine niedrigere Rate.
Der wichtigste Punkt: Eine Sondertilgung wirkt direkt auf die Restschuld. Auf diesen Teil fallen danach keine Darlehenszinsen mehr an. Bei einer Baufinanzierung ist das besonders spürbar, weil die Restlaufzeit oft lang ist und sich eingesparte Zinsen über viele Monatsraten sammeln.
Du gibst Restschuld, Sollzins, Rate oder Restlaufzeit, Höhe und Häufigkeit der Sondertilgung ein und wählst, ob du die Laufzeit verkürzen oder die Rate senken willst.
Die Rechnung ist eine Modellrechnung. Sie bildet die eingegebenen Werte sauber ab, ersetzt aber nicht deinen Darlehensvertrag. Ob du in genau dieser Höhe sondertilgen darfst, wann die Zahlung möglich ist und ob Kosten entstehen, steht in deinen Vertragsbedingungen. Bei Tilgungen über das vereinbarte Recht hinaus kann eine Vorfälligkeitsentschädigung relevant werden.
Wie rechnet man Sondertilgung und Zinsersparnis?
Die Rechnung läuft monatlich. In Worten lautet sie: Die Zinsen eines Monats ergeben sich aus der aktuellen Restschuld mal Sollzins, geteilt durch die Monate eines Jahres. Danach wird die Monatsrate verrechnet. Der Zinsanteil sinkt, der Tilgungsanteil erhöht sich. Eine Sondertilgung senkt die Restschuld zusätzlich und damit alle folgenden Zinsanteile.
Ein Beispiel: Bei 150.000 € Restschuld, 3,5 % Sollzins und 240 Monate Restlaufzeit ergibt sich eine Monatsrate von 869,94 €. Ohne Sondertilgung entstehen bis zur vollständigen Rückzahlung 58.785,57 € Zinsen, die Laufzeit beträgt 20 Jahre.
Zahlst du einmalig 10.000,00 € zusätzlich, sinkt die Restschuld sofort auf 140.000,00 €. Bei gleichbleibender Rate fallen danach 49.289,70 € Zinsen an. Die Zinsersparnis ist die Differenz aus beiden Varianten: 58.785,57 € minus 49.289,70 € ergibt 9.495,87 €. Die Restlaufzeit sinkt von 20 Jahre auf 18 Jahre und 2 Monate. Das sind 22 Monate weniger.
Bei der Auswertung hilft auch der Blick auf die Zinsbindung. Im Beispiel liegt die Restschuld nach Zinsbindung ohne Sondertilgung bei 87.974,11 €, mit Sondertilgung bei 73.790,61 €. Das kann für die spätere Anschlussfinanzierung relevant sein, weil du mit einer niedrigeren Restschuld in die nächste Finanzierungsphase gehst.
Laufzeit verkürzen oder Rate senken?
Du kannst eine Sondertilgung meist auf zwei Arten betrachten: Entweder bleibt die Monatsrate gleich und du bist früher schuldenfrei, oder du nutzt die niedrigere Restschuld für eine kleinere Rate. Was besser passt, hängt von deinem Ziel ab.
Beim Ziel Laufzeitverkürzung bleibt die Rate unverändert. Das beschleunigt die Tilgung, weil nach der Sonderzahlung mehr von jeder Rate in die Rückzahlung fließt. Im Beispiel mit 10.000,00 € Sondertilgung bei 150.000 € Restschuld sinkt die Laufzeit auf 18 Jahre und 2 Monate. Die Zinsersparnis beträgt 9.495,87 €.
Beim Ziel Rate senken bleibt die Laufzeit gleich. Die monatliche Belastung wird kleiner, dafür ist die Zinsersparnis geringer. Bei denselben Eckdaten sinkt die Monatsrate von 869,94 € auf 811,94 €. Das sind 58,00 € weniger pro Monat. Die Zinsersparnis beträgt 3.918,65 €, die Restlaufzeit bleibt bei 20 Jahre.
Für die Praxis heißt das: Wenn du die laufende Belastung gut tragen kannst, bringt die Laufzeitverkürzung in der Regel mehr Zinsersparnis. Wenn dein Budget enger geworden ist, kann die Ratensenkung trotzdem sinnvoll sein. Dann kaufst du dir finanziellen Spielraum, zahlst aber länger weiter.
Was bringt eine jährliche Sondertilgung bei der Baufinanzierung?
Jährliche Sondertilgungen können die Wirkung stark verstärken, weil die Restschuld immer wieder zusätzlich sinkt. Besonders deutlich wird das, wenn der Sondertilgungsbetrag jedes Jahr genutzt wird und die Rate unverändert bleibt.
Ein Beispiel für 5 % Sondertilgung: Bei 250.000 € Restschuld entspricht das einer jährlichen Sonderzahlung von 12.500 €. Bei 2,8 % Sollzins und 240 Monate Restlaufzeit sinkt die Laufzeit von 20 Jahre auf 9 Jahre und 10 Monate. Die Zinsersparnis liegt bei 42.272,46 €. Insgesamt werden 125.000,00 € sondergetilgt.
Ein größeres Beispiel zeigt den Effekt noch deutlicher: Bei 280.000 € Restschuld, 3,8 % Sollzins, 1.400,00 € Monatsrate und 14.000,00 € jährlicher Sondertilgung sinkt die Laufzeit von 26 Jahre und 6 Monate auf 11 Jahre. Die Zinsen fallen von 164.267,62 € auf 60.080,69 €. Die Ersparnis beträgt 104.186,93 €.
Trotzdem ist jährlich nicht automatisch besser für jede Situation. Du brauchst das Geld wirklich frei verfügbar. Wenn du dadurch keinen Puffer mehr hast, kann eine Sondertilgung später zu Liquiditätsproblemen führen. Gerade bei einer selbst genutzten Immobilie solltest du Rücklagen für Reparaturen, Modernisierung und Einkommensschwankungen einplanen, bevor du alles in die Tilgung steckst.
Typische Fehler beim Sondertilgung berechnen
Ein häufiger Fehler ist, nur auf die Höhe der Sonderzahlung zu schauen. Entscheidend sind auch Sollzins und Restlaufzeit. 5.000 € Sondertilgung bei 60.000 € Restschuld, 4,5 % und 5 Jahren Restlaufzeit sparen 1.205,35 € Zinsen. 30.000 € Sondertilgung bei 300.000 € Restschuld, 2,5 % und 25 Jahren Restlaufzeit sparen 23.770,36 € Zinsen. Der zweite Betrag ist höher, aber auch Ausgangslage und Laufzeit sind völlig anders.
Ein weiterer Fehler: Sondertilgung und Geldanlage werden mit Bruttozinsen verglichen. Die Rendite der Sondertilgung entspricht dem eingesparten Sollzins und ist sicher, solange der Kredit sonst planmäßig weitergelaufen wäre. Bei 3,5 % Sollzins entspricht das einem gleichwertigen Anlagezins vor Abgeltungsteuer von 4,75 %. Bei 4 % Sollzins liegt der vergleichbare Anlagezins vor Abgeltungsteuer bei 5,43 %.
Achte außerdem auf Vertragsgrenzen. Wenn dein Darlehen jährliche Sondertilgungen nur bis zu einem bestimmten Anteil erlaubt, kannst du nicht beliebig viel ohne Folgen einzahlen. Bei Zahlungen außerhalb des vereinbarten Rechts gelten andere Regeln. Auch der Zeitpunkt zählt: Eine Zahlung früher im Jahr wirkt länger auf die Restschuld als eine spätere Zahlung, sofern dein Vertrag beides zulässt.
Für eine Entscheidung hilft diese Reihenfolge: erst Notgroschen sichern, dann Vertragsrecht prüfen, dann Sondertilgung mit Alternativen vergleichen. Wenn du die Rate senken willst, rechne bewusst mit der kleineren Entlastung bei den Zinsen. Wenn du schneller schuldenfrei werden willst, wähle im Rechner die Laufzeitverkürzung.
Tabellen zum Nachschlagen
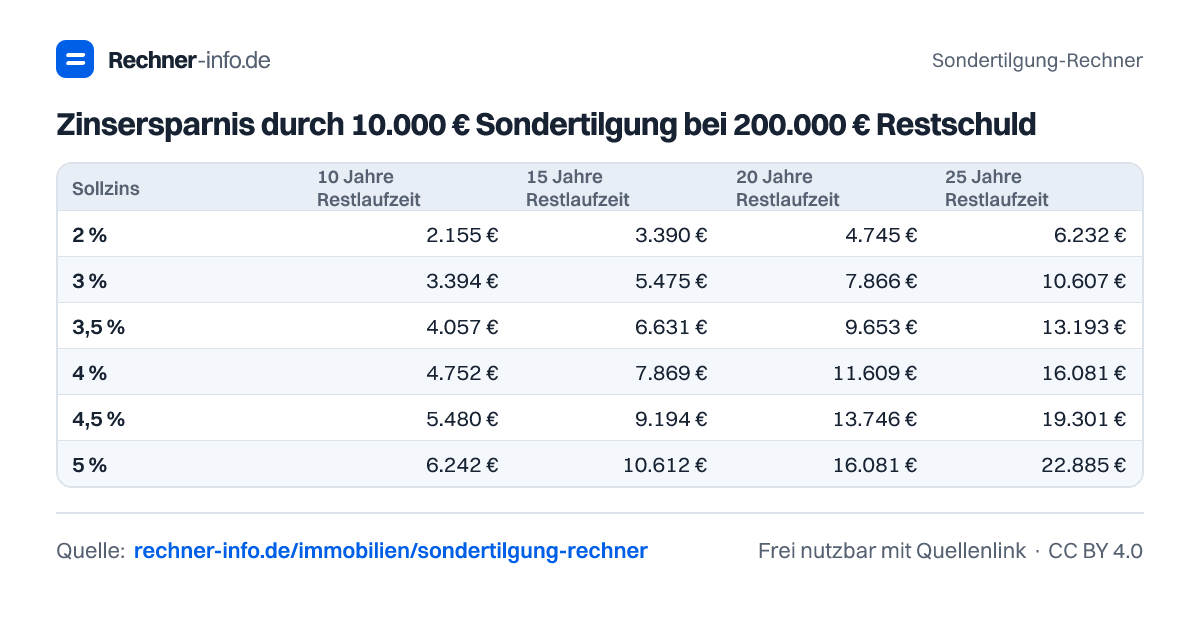
Zinsersparnis durch 10.000 € Sondertilgung bei 200.000 € Restschuld
| Sollzins | 10 Jahre Restlaufzeit | 15 Jahre Restlaufzeit | 20 Jahre Restlaufzeit | 25 Jahre Restlaufzeit |
|---|---|---|---|---|
| 2 % | 2.155 € | 3.390 € | 4.745 € | 6.232 € |
| 3 % | 3.394 € | 5.475 € | 7.866 € | 10.607 € |
| 3,5 % | 4.057 € | 6.631 € | 9.653 € | 13.193 € |
| 4 % | 4.752 € | 7.869 € | 11.609 € | 16.081 € |
| 4,5 % | 5.480 € | 9.194 € | 13.746 € | 19.301 € |
| 5 % | 6.242 € | 10.612 € | 16.081 € | 22.885 € |
Laufzeitverkürzung durch jährliche Sondertilgung (300.000 €, 25 Jahre Restlaufzeit)
| Sondertilgung pro Jahr | 2 % | 3 % | 3,5 % | 4 % | 4,5 % | 5 % |
|---|---|---|---|---|---|---|
| 1.000 € | 2 Jahre und 1 Monat | 2 Jahre und 1 Monat | 2 Jahre und 1 Monat | 2 Jahre und 2 Monate | 2 Jahre und 1 Monat | 2 Jahre und 3 Monate |
| 2.500 € | 4 Jahre und 6 Monate | 4 Jahre und 7 Monate | 4 Jahre und 8 Monate | 4 Jahre und 9 Monate | 4 Jahre und 9 Monate | 4 Jahre und 11 Monate |
| 5.000 € | 7 Jahre und 8 Monate | 7 Jahre und 10 Monate | 7 Jahre und 11 Monate | 8 Jahre | 8 Jahre | 8 Jahre und 1 Monat |
| 10.000 € | 11 Jahre und 10 Monate | 12 Jahre | 12 Jahre und 1 Monat | 12 Jahre und 1 Monat | 12 Jahre | 12 Jahre und 1 Monat |
| 15.000 € | 14 Jahre und 1 Monat | 14 Jahre und 3 Monate | 14 Jahre und 4 Monate | 14 Jahre und 5 Monate | 14 Jahre und 6 Monate | 14 Jahre und 8 Monate |
Zinsersparnis durch jährliche Sondertilgung (300.000 €, 25 Jahre Restlaufzeit)
| Sondertilgung pro Jahr | 2 % | 3 % | 3,5 % | 4 % | 4,5 % | 5 % |
|---|---|---|---|---|---|---|
| 1.000 € | 7.117 € | 11.651 € | 14.213 € | 16.994 € | 20.013 € | 23.289 € |
| 2.500 € | 15.783 € | 25.644 € | 31.146 € | 37.064 € | 43.422 € | 50.248 € |
| 5.000 € | 26.564 € | 42.782 € | 51.707 € | 61.208 € | 71.305 € | 82.029 € |
| 10.000 € | 40.365 € | 64.344 € | 77.335 € | 91.015 € | 105.397 € | 120.498 € |
| 15.000 € | 48.825 € | 77.418 € | 92.788 € | 108.880 € | 125.692 € | 143.224 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Werden die Zinsen weniger bei Sondertilgung?
Ja, die Zinsen werden weniger, weil die Restschuld sofort sinkt. Bei 150.000 € Restschuld, 3,5 % Sollzins und 10.000 € Sondertilgung fallen statt 58.785,57 € nur 49.289,70 € Zinsen an. Die Ersparnis beträgt 9.495,87 €, wenn die Rate gleich bleibt.
Wie stark verkürzt sich die Laufzeit durch 10.000 € Sondertilgung?
Bei 150.000 € Restschuld, 3,5 % Sollzins und 20 Jahre Restlaufzeit verkürzt 10.000 € Sondertilgung die Laufzeit um 22 Monate. Die Restlaufzeit sinkt auf 18 Jahre und 2 Monate. Gleichzeitig sparst du 9.495,87 € Zinsen.
Was bedeutet 5 % Sondertilgung?
5 % Sondertilgung bedeutet, dass du zusätzlich zur normalen Rate einen Anteil der Darlehenssumme oder Restschuld extra zurückzahlen darfst, je nach Vertrag. Im Beispiel sind 5 % von 250.000 € eine jährliche Sondertilgung von 12.500 €. Damit sinkt die Laufzeit auf 9 Jahre und 10 Monate.
Lohnt sich Sondertilgung oder Rate senken mehr?
Für die Zinsersparnis lohnt sich meist die Laufzeitverkürzung mehr. Bei 10.000,00 € Sondertilgung auf 150.000 € spart die Laufzeitverkürzung 9.495,87 € Zinsen. Wenn du die Rate senkst, fällt die Monatsrate auf 811,94 €, die Zinsersparnis beträgt aber 3.918,65 €.
Wie viel bringt eine jährliche Sondertilgung von 1.000 €?
Bei 50.000 € Restschuld, 2 % Sollzins und 20 Jahre Restlaufzeit spart eine jährliche Sondertilgung von 1.000 € insgesamt 3.380,20 € Zinsen. Die Laufzeit verkürzt sich um 73 Monate auf 14 Jahre. Die Wirkung entsteht, weil jede Sonderzahlung die künftige Zinsbasis senkt.
Ist Sondertilgung besser als Geld anlegen?
Eine Sondertilgung bringt eine sichere Rendite in Höhe deines Sollzinses. Bei 3,5 % Sollzins entspricht das einem gleichwertigen Anlagezins vor Abgeltungsteuer von 4,75 %. Ob Anlegen besser ist, hängt von Risiko, Steuern, Verfügbarkeit und deinem Vertrag ab. Die Rechnung vergleicht nur die finanzielle Wirkung.
Gibt es Limits für Sondertilgungen beim Darlehen?
Ja, Limits stehen in deinem Darlehensvertrag. Dort ist geregelt, ob Sondertilgungen erlaubt sind, wann du zahlen darfst und welche Höhe möglich ist. Wenn du mehr tilgen willst als vereinbart, können andere Regeln greifen. Rechne daher erst den Effekt und prüfe danach die Vertragsgrenze.
Was bringt 50.000 € Sondertilgung bei 200.000 € Restschuld?
Bei 200.000 € Restschuld, 3,2 % Sollzins und 15 Jahren Restlaufzeit spart eine einmalige Sondertilgung von 50.000 € insgesamt 25.214,69 € Zinsen. Die Laufzeit sinkt um 54 Monate auf 10 Jahre und 7 Monate. Nach Zinsbindung bleiben mit Sondertilgung 8.729,21 € Restschuld.
Quellen und Prüfung
- § 489 BGB - Kündigungsrecht des Darlehensnehmers - Bundesministerium der Justiz
- § 502 BGB - Vorfälligkeitsentschädigung (bei Tilgung über das Sondertilgungsrecht hinaus) - Bundesministerium der Justiz
- MFI-Zinsstatistik: Wohnungsbaukredite an private Haushalte - Deutsche Bundesbank
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Sondertilgung-Rechner. Rechner-info.de, Stand 23.09.2026. https://rechner-info.de/immobilien/sondertilgung-rechner