KfW-Förderrechner Hausbau
Familie mit 2 Kindern, EH40: bis 170.000 € KfW-Kredit zu 0,72 %. Förderkredit, Einkommensgrenze, Rate und Zinsvorteil für KfW 300, 297/298, 296, 124.
- Passendes Programm
- KfW 300 Wohneigentum für Familien
- KfW-Sollzins (effektiv)
- 0,72 % (0,72 %)
- Monatsrate in den tilgungsfreien Jahren
- 102,00 €
- Monatsrate danach
- 642,92 €
- Zinsvorteil gegenüber Bankkredit (10 Jahre)?
- 46.838,15 €
- KfW-Zinsen in 10 Jahren
- 10.324,39 €
- KfW-Restschuld nach 10 Jahren
- 109.665,03 €
- Einkommensgrenze KfW 300
- 100.000 €
- Anteil KfW an den Gesamtkosten
- 28,3 %
- Restlicher Bankkredit (Kosten − Eigenkapital − KfW)
- 330.000 €
- Zinsen Stand 17.09.2026: Maßgeblich ist der Satz am Tag der Zusage. Ab dem 13. Monat nach Zusage kostet nicht abgerufenes Geld 0,15 % pro Monat.
Alle KfW-Programme für deinen Fall
| Programm | Für dich | Höchstbetrag | Sollzins | Rate nach Anlaufzeit je 100.000 € |
|---|---|---|---|---|
| KfW 300 Wohneigentum für Familien | eingerechnet | 170.000 € | 0,72 % | 378,19 € |
| KfW 297/298 Klimafreundlicher Neubau | möglich | 100.000 € | 2,81 % | 477,76 € |
| KfW 296 Klimafreundlicher Neubau im Niedrigpreissegment | nur KNN-Stufe | 100.000 € | 1,37 % | 407,62 € |
| KfW 124 Wohneigentumsprogramm | möglich | 100.000 € | 4,55 % | 571,24 € |
Rechenweg mit deinen Zahlen
- Einkommensgrenze KfW 300: 90.000 € + 1 × 10.000 € = 100.000 € - eingehalten
- KfW 300 Wohneigentum für Familien: min(170.000 € Höchstbetrag, Kosten) = 170.000 € zu 0,72 %
- Rate: 1 Jahr(e) nur Zinsen 170.000,00 € × 0,72 % ÷ 12 = 102,00 €, danach Annuität 642,92 €
- Zinsen in 10 Jahren: KfW 10.324,39 € statt 57.162,54 € bei 3,8 % Bankzins
- Zinsvorteil gesamt: 46.838,15 €
Was prüft der KfW-Förderrechner Neubau?
Der Rechner ordnet dein Neubauvorhaben einem passenden KfW-Programm zu und schätzt Kreditbetrag, Zins, Monatsrate, Restschuld und Zinsvorteil. Im Mittelpunkt stehen KfW 300 Wohneigentum für Familien, KfW 297/298 Klimafreundlicher Neubau, KfW 296 für das Niedrigpreissegment und optional KfW 124.
Gib Förderstufe, Selbstnutzung, Kinder, Einkommen, Wohneinheiten, Kosten, Eigenkapital, Laufzeit und Vergleichszins ein; daraus wird die mögliche Förderung berechnet.
Wichtig für die Einordnung: Bei der KfW-Förderung Neubau geht es nicht um einen Zuschuss, sondern um einen Förderkredit. Der Vorteil entsteht vor allem über den niedrigeren Sollzins gegenüber einem normalen Bankdarlehen. Die Rechnung ersetzt keine Finanzierungszusage. Zinssätze können sich ändern, und die endgültige Prüfung läuft über deine finanzierende Bank und die Förderstelle.
Wie wird die KfW-Förderung Neubau berechnet?
Die Grundlogik ist einfach: Der KfW-Kredit ist der kleinere Wert aus dem jeweiligen Höchstbetrag und den förderfähigen Kosten. In tilgungsfreien Jahren zahlst du nur Zinsen. Danach wird die Rate als Annuität berechnet. Der Zinsvorteil ergibt sich aus dem Vergleich der KfW-Zinsen mit den Zinsen eines normalen Bankkredits über denselben Zeitraum.
Ein Beispiel: Eine Familie baut ein Effizienzhaus 40 mit LCA, zieht selbst ein, hat 2 Kinder, 80.000 € zu versteuerndes Einkommen, 450.000 € Baukosten, 150.000 € Grundstückskosten und 100.000 € Eigenkapital. Die passende Förderung ist KfW 300 Wohneigentum für Familien. Die Einkommensgrenze liegt bei 100.000 € und wird eingehalten.
Der mögliche Förderkredit beträgt 170.000 € zu 0,72 % (0,72 %). In den tilgungsfreien Jahren liegt die Monatsrate bei 102,00 €. Danach steigt sie auf 642,92 €. In 10 Jahren fallen 10.324,39 € KfW-Zinsen an. Bei einem Bankzins von 3,8 % wären es 57.162,54 €. Der rechnerische Vorteil beträgt 46.838,15 €. Nach 10 Jahren bleibt eine KfW-Restschuld von 109.665,03 €. Zusätzlich zeigt die Rechnung, dass noch 330.000 € über andere Finanzierungsbausteine gedeckt werden müssen.
Wann passt KfW 300 und wann KfW 297/298?
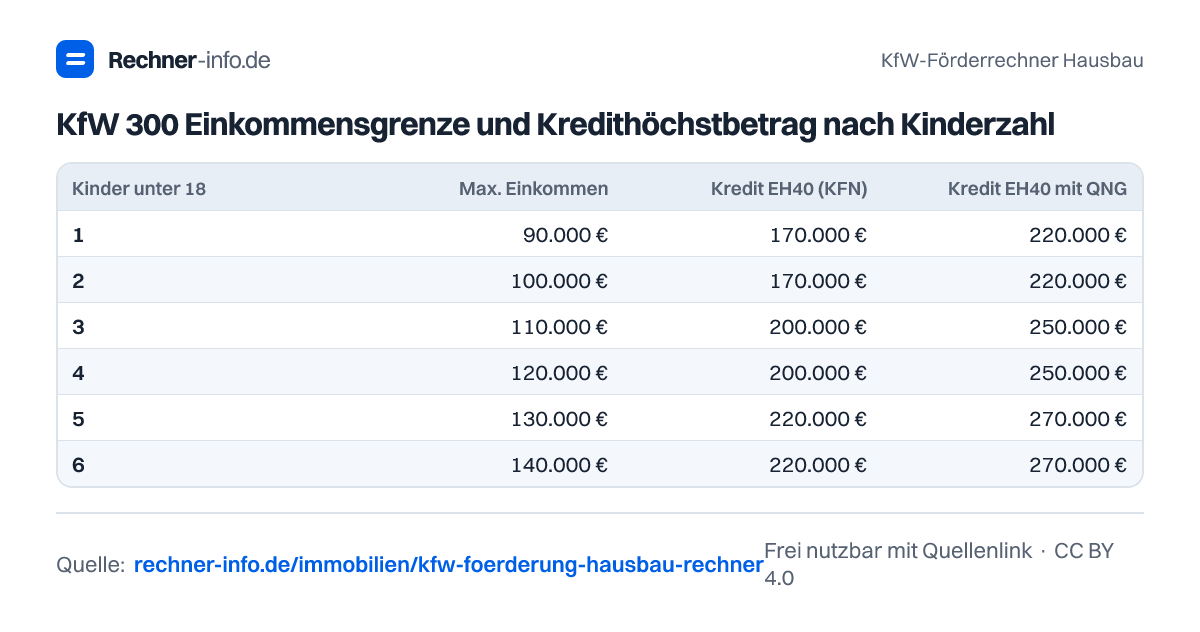
KfW 300 ist die Familienförderung. Sie setzt Selbstnutzung, mindestens ein Kind unter 18, passende Einkommensgrenze und kein vorhandenes Wohneigentum in Deutschland voraus. Für ein Kind liegt die Einkommensgrenze bei 90.000 €. Bei 2 Kindern sind es 100.000 €, bei 3 Kindern 110.000 €, bei 4 Kindern 120.000 €, bei 5 Kindern 130.000 € und bei 6 Kindern 140.000 €.
Der Höchstbetrag hängt von Kinderzahl und Gebäudestandard ab. Bei 2 Kindern sind im Effizienzhaus 40 mit LCA 170.000 € möglich, mit QNG-Zertifikat 220.000 €. Bei 4 Kindern zeigt das Beispiel mit 600.000 € Baukosten und 180.000 € Grundstückskosten einen KfW-300-Kredit von 200.000 € zu 0,72 %. Die Rate in den tilgungsfreien Jahren beträgt 120,00 €, danach 756,38 €.
KfW 297/298 greift, wenn die Familienförderung nicht passt oder wenn es um allgemeine klimafreundliche Neubauten geht. Ein Paar ohne Kinder mit Effizienzhaus 40 und QNG erhält im Beispiel 150.000 € über KfW 297/298 zu 2,94 % (2,98 %). Die Monatsrate liegt in den tilgungsfreien Jahren bei 367,50 € und danach bei 592,22 €. Der Zinsvorteil gegenüber 3,8 % Bankzins beträgt 12.574,47 €.
Was ändern QNG, EH55, Wohneinheiten und Laufzeit?
Das QNG-Zertifikat kann den möglichen Kredit deutlich erhöhen. Bei einer Familie mit 2 Kindern, 80.000 € Einkommen, Effizienzhaus 40 mit QNG, 550.000 € Baukosten, 200.000 € Grundstück und 150.000 € Eigenkapital ergibt sich ein KfW-300-Kredit von 220.000 €. Die Rate liegt zuerst bei 132,00 € und später bei 832,02 €. Der Zinsvorteil gegenüber 3,8 % beträgt 60.614,12 €.
EH55 ist als befristete Förderstufe gesondert zu prüfen. Für ein selbst genutztes EH55-Vorhaben mit 380.000 € Baukosten, 90.000 € Grundstück und 60.000 € Eigenkapital zeigt die Rechnung 100.000 € über KfW 297/298 Klimafreundlicher Neubau (Stufe EH55). Der Sollzins beträgt 2,03 % (2,05 %), die Monatsrate danach 438,93 €.
Bei mehreren Wohneinheiten kommt es stark auf Programm und Nutzung an. Ein vermietetes Zweifamilienhaus in der EH55-Stufe kommt im Beispiel auf 200.000 € KfW-Kredit zu 2,03 % (2,05 %). Ein selbst genutztes Zweifamilienhaus mit 2 Kindern und Effizienzhaus 40 bleibt im Beispiel dagegen bei 170.000 € KfW 300.
Auch die Laufzeit verändert die Rate. Bei 170.000 € über 35 Jahre und 2 tilgungsfreien Jahren liegt der Sollzins im Beispiel bei 1 % (1 %). Die Rate beträgt zunächst 141,67 € und danach 504,19 €. Die niedrigere Monatsrate geht mit einer höheren Restschuld nach 10 Jahren einher: 133.783,46 €.
Typische Fehler bei der KfW-Förderung Hausbau
Der häufigste Fehler ist die Verwechslung von Baukosten und Gesamtkosten. Für KfW 300, KfW 297/298 und KfW 296 zählen Grundstückskosten nicht zu den förderfähigen Kosten. KfW 124 kann zusätzlich interessant sein, aber beim Grundstück gelten eigene Voraussetzungen, etwa wenn der Kauf höchstens 6 Monate vor dem Antrag lag.
Auch beim Einkommen passieren schnell Fehler. Relevant ist nicht dein Bruttoeinkommen, sondern das zu versteuernde Haushaltseinkommen. Für einen Antrag 2026 zählen die Steuerbescheide aus 2024 und 2023. Wenn du hier mit Gehaltsabrechnungen oder Wunschwerten rechnest, wirkt die Förderung schnell höher oder niedriger als später in der Prüfung.
Achte außerdem auf vorhandenes Wohneigentum. Im Beispiel mit bereits vorhandenem Wohneigentum fällt KfW 300 weg. Möglich bleiben 100.000 € über KfW 297/298 zu 2,81 % (2,85 %). Der Zinsvorteil beträgt dort 9.111,08 €, und der restliche Bankkredit liegt bei 530.000 €.
Technische Voraussetzungen solltest du früh klären. Die Förderstufe muss fachlich bestätigt werden, QNG braucht ein Zertifikat, und Öl-, Gas- und Biomasseheizungen sind in allen Stufen ausgeschlossen. Plane die Förderung deshalb vor Vertragsabschluss ein und rechne zusätzlich durch, ob die spätere Monatsrate zu deinem Budget passt.
Tabellen zum Nachschlagen
KfW 300 Einkommensgrenze und Kredithöchstbetrag nach Kinderzahl
| Kinder unter 18 | Max. Einkommen | Kredit EH40 (KFN) | Kredit EH40 mit QNG |
|---|---|---|---|
| 1 | 90.000 € | 170.000 € | 220.000 € |
| 2 | 100.000 € | 170.000 € | 220.000 € |
| 3 | 110.000 € | 200.000 € | 250.000 € |
| 4 | 120.000 € | 200.000 € | 250.000 € |
| 5 | 130.000 € | 220.000 € | 270.000 € |
| 6 | 140.000 € | 220.000 € | 270.000 € |
KfW-Zinsen Neubau 2026 und Monatsrate je 100.000 €
| Programm | Zins 10 J. | Rate 10 J. | Zins 25 J. | Rate 25 J. | Zins 35 J. | Rate 35 J. |
|---|---|---|---|---|---|---|
| KfW 300 Wohneigentum für Familien | 0,01 % | 926,35 € | 0,72 % | 378,19 € | 1 % | 289,22 € |
| KfW 296 Klimafreundlicher Neubau im Niedrigpreissegment | 0,01 % | 926,35 € | 1,37 % | 407,62 € | 1,6 % | 317,94 € |
| KfW 297/298 Klimafreundlicher Neubau (Stufe EH55) | 1 % | 968,60 € | 2,03 % | 438,93 € | 2,19 % | 347,78 € |
| KfW 297/298 Klimafreundlicher Neubau | 1,94 % | 1.009,86 € | 2,81 % | 477,76 € | 2,94 % | 387,95 € |
| KfW 124 Wohneigentumsprogramm | 4,55 % | 1.130,14 € | 4,55 % | 571,24 € | 4,56 % | 482,72 € |
Zinsvorteil KfW-Kredit gegenüber 3,8 % Bankzins (10 Jahre)
| Kreditbetrag | KfW 300 | KfW 297/298 |
|---|---|---|
| 100.000 € | 27.552 € | 9.111 € |
| 150.000 € | 41.328 € | 13.667 € |
| 170.000 € | 46.838 € | 15.489 € |
| 200.000 € | 55.104 € | 18.222 € |
| 220.000 € | 60.614 € | 20.045 € |
| 250.000 € | 68.880 € | 22.778 € |
| 270.000 € | 74.390 € | 24.600 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie viel KfW-Förderung Neubau bekomme ich mit 2 Kindern?
Mit 2 Kindern liegt die Einkommensgrenze für KfW 300 bei 100.000 €. Im Beispiel sind für Effizienzhaus 40 mit LCA 170.000 € möglich, mit QNG-Zertifikat 220.000 €. Entscheidend sind außerdem Selbstnutzung, kein vorhandenes Wohneigentum in Deutschland und die förderfähigen Baukosten.
Wie hoch sind die KfW-Zinsen Neubau 2026?
Bei KfW 300 liegt der Sollzins im Beispiel über 25 Jahre bei 0,72 % (0,72 %). Für KfW 297/298 zeigt das QNG-Beispiel 2,94 % (2,98 %), die EH55-Stufe 2,03 % (2,05 %). Maßgeblich ist der Zinssatz zum Zeitpunkt der Antragstellung.
Was bringt KfW 300 gegenüber einem Bankkredit?
Bei 170.000 € KfW 300 zu 0,72 % beträgt der Zinsvorteil gegenüber 3,8 % Bankzins in 10 Jahren 46.838,15 €. Im Beispiel fallen 10.324,39 € KfW-Zinsen an, während der Bankvergleich 57.162,54 € Zinsen ausweist.
Zählt das Grundstück bei der KfW-Förderung Neubau mit?
Nein, bei KfW 300, KfW 297/298 und KfW 296 zählen Grundstückskosten nicht zu den förderfähigen Kosten. Sie gehören trotzdem zu deinen Gesamtkosten und müssen finanziert werden. Bei KfW 124 kann das Grundstück unter eigenen Voraussetzungen berücksichtigt werden.
Bekomme ich KfW-Förderung, wenn ich schon Wohneigentum habe?
Ja, im Beispiel sind trotz vorhandenem Wohneigentum 100.000 € über KfW 297/298 möglich. KfW 300 wird dort nicht erfüllt. Der Sollzins beträgt 2,81 % (2,85 %), die Monatsrate danach 477,76 €, der Zinsvorteil gegenüber 3,8 % liegt bei 9.111,08 €.
Wie hoch ist die Rate bei KfW 300 über 35 Jahre?
Bei 170.000 € KfW 300 über 35 Jahre liegt die Rate im Beispiel erst bei 141,67 € und danach bei 504,19 €. Der Sollzins beträgt 1 % (1 %). Nach 10 Jahren bleibt eine Restschuld von 133.783,46 €.
Kann ich KfW 124 zusätzlich zur KfW-Förderung Hausbau nutzen?
Ja, im Beispiel steigt der mögliche KfW-Kredit mit zusätzlichem KfW 124 auf 270.000 €. Die kombinierte Monatsrate beträgt in den tilgungsfreien Jahren 481,17 € und danach 1.214,16 €. Der restliche Bankkredit sinkt dort auf 240.000 €.
Quellen und Prüfung
- Wohneigentum für Familien - Neubau (300) - KfW
- Klimafreundlicher Neubau - Wohngebäude (297/298), Merkblatt 07/2026 - KfW
- Konditionenübersicht für Endkreditnehmer (Zinssätze) - KfW
- Wohneigentumsprogramm (124) - KfW
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
KfW-Förderrechner Hausbau. Rechner-info.de, Stand 23.09.2026. https://rechner-info.de/immobilien/kfw-foerderung-hausbau-rechner