Zinsbindung-Vergleich
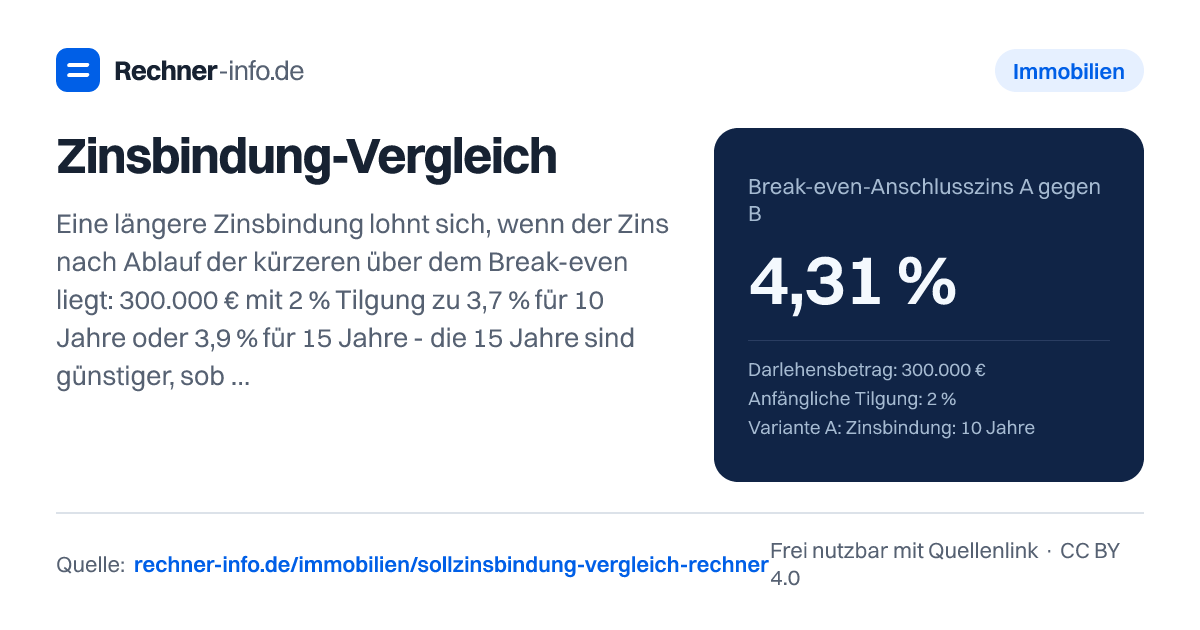
10 Jahre zu 3,7 % oder 15 Jahre zu 3,9 %? Die 15 Jahre lohnen sich, wenn der Zins nach 10 Jahren über rund 4,3 % liegt. Rate, Restschuld, Zinsen.
- Break-even-Anschlusszins A gegen C
- 4,23 %
- Break-even-Anschlusszins B gegen C
- 4,37 %
- Günstigste Variante beim angenommenen Anschlusszins
- C: 20 Jahre (4 %) - Zinsen bis Jahr 20: 176.612,71 €
- Rate Variante A
- 1.425,00 €
- Rate Variante B
- 1.475,00 €
- Rate Variante C
- 1.500,00 €
- Restschuld A am Ende ihrer Zinsbindung
- 227.527,97 €
- Restschuld B am Ende ihrer Zinsbindung
- 177.955,59 €
- Restschuld C am Ende ihrer Zinsbindung
- 116.612,71 €
- 15 Jahre lohnen sich gegenüber 10 Jahren, wenn der Zins in 10 Jahren über 4,31 % liegt (heute 3,7 %).
- Bei Zinsbindungen über 10 Jahre darfst du nach 10 Jahren mit 6 Monaten Frist kostenlos kündigen (§ 489 BGB) - fallen die Zinsen, kannst du trotzdem umschulden.
Vergleich bis zum Ende der längsten Zinsbindung
| Variante | Rate | Zinsen in der Bindung | Restschuld nach Bindung | Zinsen bis Vergleichsende | Restschuld am Vergleichsende |
|---|---|---|---|---|---|
| A: 10 Jahre (3,7 %) | 1.425,00 € | 98.527,97 € | 227.527,97 € | 183.077,39 € | 141.077,39 € |
| B: 15 Jahre (3,9 %) | 1.475,00 € | 143.455,59 € | 177.955,59 € | 177.724,33 € | 123.724,33 € |
| C: 20 Jahre (4 %) | 1.500,00 € | 176.612,71 € | 116.612,71 € | 176.612,71 € | 116.612,71 € |
Zinskosten bis Vergleichsende je Anschlusszins
| Anschlusszins | Variante A | Variante B | Variante C | Günstigste |
|---|---|---|---|---|
| 3 % | 149.884,16 € | 165.362,29 € | 176.612,71 € | A: 10 Jahre |
| 3,5 % | 160.321,69 € | 169.372,45 € | 176.612,71 € | A: 10 Jahre |
| 4 % | 171.375,15 € | 173.492,20 € | 176.612,71 € | A: 10 Jahre |
| 4,5 % | 183.077,39 € | 177.724,33 € | 176.612,71 € | C: 20 Jahre |
| 5 % | 195.463,48 € | 182.071,87 € | 176.612,71 € | C: 20 Jahre |
| 5,5 % | 208.570,06 € | 186.537,60 € | 176.612,71 € | C: 20 Jahre |
| 6 % | 222.435,54 € | 191.124,63 € | 176.612,71 € | C: 20 Jahre |
| 7 % | 252.608,30 € | 200.674,79 € | 176.612,71 € | C: 20 Jahre |
Rechenweg mit deinen Zahlen
- Variante A: Rate = 300.000,00 € × (3,7 % + 2 %) ÷ 12 = 1.425,00 €, Restschuld nach 10 Jahren 227.527,97 €
- Variante B: Rate = 300.000,00 € × (3,9 % + 2 %) ÷ 12 = 1.475,00 €, Restschuld nach 15 Jahren 177.955,59 €
- Variante C: Rate = 300.000,00 € × (4 % + 2 %) ÷ 12 = 1.500,00 €, Restschuld nach 20 Jahren 116.612,71 €
- Nach Ablauf der Bindung: Anschlusszins 4,5 % bei gleicher Rate, Vergleich bis Jahr 20
- Break-even A/B: Bei 4,31 % Anschlusszins sind die Zinskosten beider Varianten gleich
Zinsbindung 10 oder 15 Jahre: Was wird eigentlich verglichen?
Beim Vergleich geht es nicht nur um den Sollzins der ersten Finanzierung. Eine kürzere Zinsbindung wirkt zuerst günstiger, weil die Monatsrate meist niedriger ist. Dafür trägst du früher das Risiko, dass der Anschlusszins höher liegt. Eine längere Zinsbindung kostet am Anfang oft etwas mehr, gibt dir aber länger Planungssicherheit.
Der Rechner stellt deshalb die Zinskosten bis zum Ende der längsten gewählten Bindung gegenüber. Bei einer kürzeren Bindung wird nach ihrem Ablauf mit deinem angenommenen Anschlusszins weitergerechnet. So siehst du, ab welchem Anschlusszins die längere Bindung finanziell besser abschneidet. Diesen Punkt nennt man Break-even.
Du gibst Darlehensbetrag, Tilgung, Sollzins und Laufzeit der Varianten ein; der Rechner zeigt Rate, Restschuld, Zinskosten und den Break-even-Zins.
Wie rechnet man den Sollzinsbindung-Vergleich?
Die Monatsrate ergibt sich aus Darlehensbetrag mal Sollzins plus anfänglicher Tilgung, geteilt durch die Monate. Danach wird Monat für Monat getrennt, welcher Teil der Rate Zins ist und welcher Teil die Restschuld senkt. Läuft eine kürzere Zinsbindung früher aus, wird die Rechnung mit dem angenommenen Anschlusszins fortgeführt.
Ein Beispiel: Für Variante A gilt Rate = 300.000,00 € × (3,7 % + 2 %) ÷ 12 = 1.425,00 €. Nach 10 Jahren bleiben 227.527,97 € Restschuld. Variante B kostet bei 3,9 % Sollzins und 2 % Tilgung monatlich 1.475,00 €; nach 15 Jahren bleiben 177.955,59 € Restschuld. Variante C kostet bei 4 % Sollzins monatlich 1.500,00 € und hat nach 20 Jahren 116.612,71 € Restschuld.
Für den Vergleich bis Jahr 20 wird bei der kürzeren Bindung nach Ablauf mit dem Anschlusszins weitergerechnet. Bei 4,5 % Anschlusszins ergeben sich Zinskosten von 183.077,39 € für 10 Jahre, 177.724,33 € für 15 Jahre und 176.612,71 € für 20 Jahre. In dieser Rechnung ist die 20-jährige Bindung knapp günstiger als die 15-jährige, obwohl ihre Rate höher ist.
Break-even-Zins: Ab wann lohnt sich die längere Zinsbindung?
Der Break-even-Zins ist die Schwelle für deinen späteren Anschlusszins. Liegt der Anschlusszins darunter, bleibt die kürzere Bindung im Vergleich oft günstiger. Liegt er darüber, zahlt sich die längere Bindung aus.
Im Beispiel mit 300.000 € Darlehen und 2 % Tilgung liegt der Break-even zwischen 10 Jahren zu 3,7 % und 15 Jahren zu 3,9 % bei 4,31 %. Zwischen 15 Jahren zu 3,9 % und 20 Jahren zu 4 % liegt er bei 4,37 %. Das heißt: Die längere Bindung ist nicht automatisch besser. Sie muss den höheren Anfangszins durch den Schutz vor später höheren Zinsen wieder einholen.
Das siehst du auch an den Zinskosten bis zum Vergleichsende:
| Anschlusszins | Günstigste Variante |
|---|---|
| 3 % | A: 10 Jahre |
| 3,5 % | A: 10 Jahre |
| 4 % | A: 10 Jahre |
| 4,5 % | C: 20 Jahre |
| 5 % | C: 20 Jahre |
| 6 % | C: 20 Jahre |
| 7 % | C: 20 Jahre |
Je höher der spätere Anschlusszins ausfällt, desto stärker wirkt sich die Restschuld nach der kurzen Bindung aus. Genau dort liegt das Risiko: Bei Variante A sind nach 10 Jahren noch 227.527,97 € offen. Auf diese Summe trifft der Anschlusszins.
Welche Zinsbindung passt bei hoher oder niedriger Tilgung?
Die Tilgung verändert den Vergleich deutlich. Bei höherer Tilgung sinkt die Restschuld schneller. Dadurch wird das Risiko des Anschlusszinses kleiner, und der Aufpreis für eine lange Bindung lohnt sich später oder manchmal gar nicht.
Ein Beispiel mit 300.000 € und 4 % Tilgung zeigt das klar. Bei 10 Jahren zu 3,7 %, 15 Jahren zu 4 % und 20 Jahren zu 4,2 % ist bei angenommenen 4,5 % Anschlusszins die 10-jährige Bindung günstiger. Die Zinskosten bis Jahr 20 liegen bei 115.950,22 €. Der Break-even zwischen 15 und 20 Jahren liegt hier bei 9,85 %. Außerdem ist die 20-jährige Variante am Ende vollständig getilgt, die Restschuld beträgt 0,00 €. Das ist sicher, aber nicht automatisch die günstigste Zinskosten-Variante.
Bei niedriger Tilgung ist die Restschuld dagegen lange hoch. Bei 100.000 € und 1 % Tilgung bleiben nach 10 Jahren zu 3 % noch 88.355,31 € offen. Die 20-jährige Bindung zu 3,5 % hat eine Rate von 375,00 € und Zinskosten bis Jahr 20 von 61.094,16 €. In dieser Rechnung ist sie bei 4,5 % Anschlusszins günstiger.
Darum solltest du nicht nur auf den Zinsaufschlag der längeren Bindung schauen. Entscheidend ist, wie groß die Restschuld zum Anschlusszeitpunkt ist.
Typische Fehler beim Zinsbindung vergleichen
Ein häufiger Fehler ist, nur die Monatsrate zu vergleichen. Die 10-jährige Variante im Beispiel kostet 1.425,00 €, die 15-jährige 1.475,00 € und die 20-jährige 1.500,00 €. Die niedrigere Rate wirkt angenehm, sagt aber wenig über das Risiko nach Ablauf der Bindung aus.
Ein zweiter Fehler ist ein zu starrer Blick auf den angenommenen Anschlusszins. Niemand kennt den späteren Zinssatz. Der Break-even hilft dir deshalb besser als eine einzelne Prognose: Du siehst, welche Zinsschwelle überschritten werden müsste, damit sich die längere Bindung rechnet.
Auch die Vergleichsdauer muss passen. Wenn du 10, 15 und 20 Jahre vergleichst, sollten die Zinskosten bis zum Ende der längsten Bindung betrachtet werden. Sonst würdest du Varianten mit unterschiedlichen Zeiträumen gegeneinanderstellen.
Praktisch ist außerdem der Blick auf Sonderfälle. Bei längeren Bindungen kann § 489 BGB relevant werden, weil nach 10 Jahren ein gesetzliches Kündigungsrecht bestehen kann. Die Rechnung ersetzt aber keine Finanzierungsberatung: Gebühren, Sondertilgungen, Änderungen der Rate, persönliches Einkommen, Objektwert und Vertragsdetails können das Ergebnis verändern.
Tabellen zum Nachschlagen
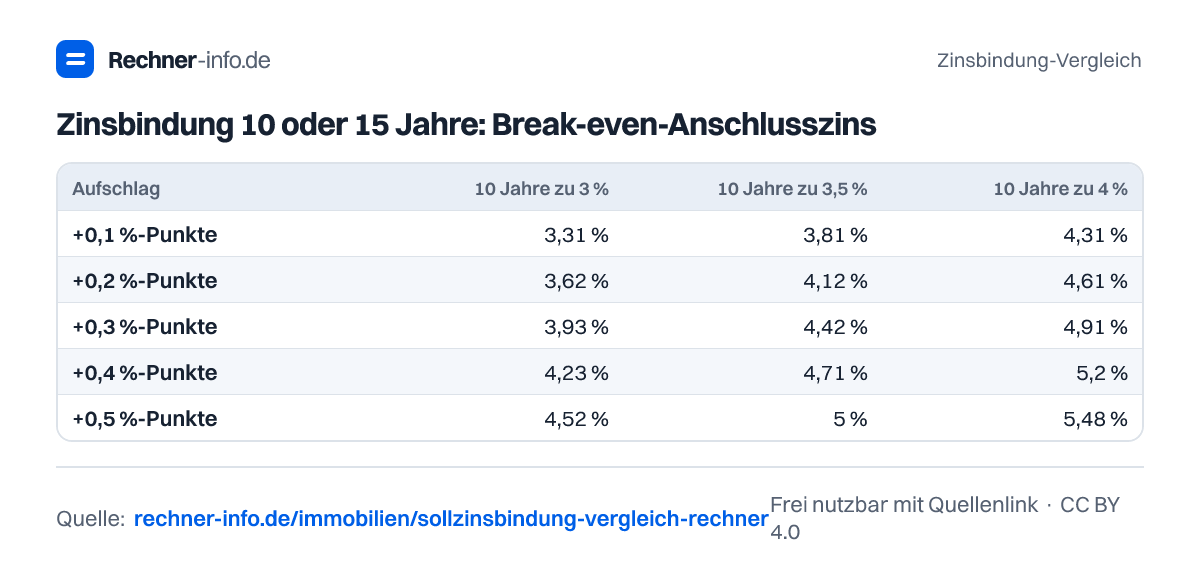
Zinsbindung 10 oder 15 Jahre: Break-even-Anschlusszins
| Aufschlag | 10 Jahre zu 3 % | 10 Jahre zu 3,5 % | 10 Jahre zu 4 % |
|---|---|---|---|
| +0,1 %-Punkte | 3,31 % | 3,81 % | 4,31 % |
| +0,2 %-Punkte | 3,62 % | 4,12 % | 4,61 % |
| +0,3 %-Punkte | 3,93 % | 4,42 % | 4,91 % |
| +0,4 %-Punkte | 4,23 % | 4,71 % | 5,2 % |
| +0,5 %-Punkte | 4,52 % | 5 % | 5,48 % |
Zinsbindung 10 oder 20 Jahre: Break-even-Anschlusszins
| Aufschlag | 10 Jahre zu 3 % | 10 Jahre zu 3,5 % | 10 Jahre zu 4 % |
|---|---|---|---|
| +0,1 %-Punkte | 3,19 % | 3,68 % | 4,18 % |
| +0,2 %-Punkte | 3,37 % | 3,86 % | 4,35 % |
| +0,3 %-Punkte | 3,55 % | 4,03 % | 4,52 % |
| +0,4 %-Punkte | 3,73 % | 4,2 % | 4,68 % |
| +0,5 %-Punkte | 3,9 % | 4,37 % | 4,84 % |
Aufschlag längerer Zinsbindungen am Kapitalmarkt (Pfandbriefe, August 2026)
| Laufzeit | Pfandbriefrendite | Aufschlag ggü. 10 Jahren |
|---|---|---|
| 5 Jahre | 3,37 % | -0,36 %-Punkte |
| 10 Jahre | 3,73 % | +0,00 %-Punkte |
| 15 Jahre | 3,92 % | +0,19 %-Punkte |
| 20 Jahre | 4,01 % | +0,28 %-Punkte |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Was ist besser: Zinsbindung 10 oder 15 Jahre?
Besser ist die 15-jährige Zinsbindung, wenn der spätere Anschlusszins über dem Break-even liegt. Bei 300.000 € Darlehen, 2 % Tilgung, 10 Jahren zu 3,7 % und 15 Jahren zu 3,9 % liegt dieser Wert bei 4,31 %. Darunter ist die kürzere Bindung in der Rechnung günstiger.
Wie hoch ist die Rate bei 300.000 € Darlehen mit 10 Jahren Zinsbindung?
Die Rate beträgt 1.425,00 € bei 300.000 € Darlehen, 3,7 % Sollzins und 2 % anfänglicher Tilgung. Nach 10 Jahren bleiben 227.527,97 € Restschuld. Diese Restschuld ist der Betrag, der später zum Anschlusszins weiterfinanziert werden muss.
Lohnt sich 20 Jahre Zinsbindung gegenüber 15 Jahren?
20 Jahre lohnen sich gegenüber 15 Jahren, wenn der Anschlusszins nach 15 Jahren über dem Break-even liegt. Bei 300.000 €, 2 % Tilgung, 15 Jahren zu 3,9 % und 20 Jahren zu 4 % liegt der Break-even bei 4,37 %. Bei 4,5 % Anschlusszins ist 20 Jahre günstiger.
Was bedeutet Break-even bei der Sollzinsbindung?
Break-even bedeutet: Bei genau diesem Anschlusszins sind die Zinskosten der verglichenen Zinsbindungen gleich hoch. Bei 10 Jahren zu 3,7 % und 15 Jahren zu 3,9 % liegt der Break-even im Beispiel bei 4,31 %. Erst oberhalb davon zahlt sich die längere Bindung rechnerisch aus.
Welche Zinsbindung ist bei hoher Tilgung sinnvoll?
Bei hoher Tilgung kann eine kürzere Zinsbindung günstiger sein, weil die Restschuld schneller sinkt. Im Beispiel mit 300.000 € und 4 % Tilgung ist bei 4,5 % Anschlusszins die 10-jährige Bindung günstiger. Die Zinskosten bis Jahr 20 betragen 115.950,22 €.
Warum ist die Restschuld bei der Zinsbindung so wichtig?
Die Restschuld bestimmt, wie stark dich der spätere Anschlusszins trifft. Bei 300.000 € und 2 % Tilgung bleiben nach 10 Jahren 227.527,97 € offen, nach 15 Jahren 177.955,59 € und nach 20 Jahren 116.612,71 €. Je höher die Restschuld, desto größer das Zinsänderungsrisiko.
Kann die längere Zinsbindung trotz höherer Rate günstiger sein?
Ja, die längere Zinsbindung kann trotz höherer Rate günstiger sein. Im Beispiel kostet 20 Jahre zu 4 % monatlich 1.500,00 €, 10 Jahre zu 3,7 % nur 1.425,00 €. Bei 4,5 % Anschlusszins liegen die Zinskosten bis Jahr 20 trotzdem bei 176.612,71 € statt 183.077,39 €.
Welche Zinsbindung ist bei 250.000 € und 3 % Tilgung günstiger?
Bei 250.000 €, 3 % Tilgung und 4,5 % angenommenem Anschlusszins ist 15 Jahre zu 3,7 % günstiger als 10 Jahre zu 3,4 % und 20 Jahre zu 4 %. Die Zinskosten bis Jahr 20 betragen 116.340,81 €. Der Break-even zwischen 10 und 15 Jahren liegt bei 4,42 %.
Quellen und Prüfung
- MFI-Zinsstatistik: Effektivzinsen für Wohnungsbaukredite nach Zinsbindung - Deutsche Bundesbank
- Tägliche Zinsstruktur für Pfandbriefe (Refinanzierung nach Laufzeit) - Deutsche Bundesbank
- § 489 BGB - Kündigungsrecht nach 10 Jahren bei längerer Zinsbindung - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Zinsbindung-Vergleich. Rechner-info.de, Stand 23.09.2026. https://rechner-info.de/immobilien/sollzinsbindung-vergleich-rechner