Volltilgerdarlehen-Rechner
300.000 € in 20 Jahren komplett tilgen: 1.739,88 € Rate bei 3,5 % Sollzins. Volltilger-Rate, Laufzeit, Zinsen und Vergleich mit Standarddarlehen.
- Implizite anfängliche Tilgung
- 3,46 %
- Letzte Rate
- September 2046
- Anzahl Raten
- 240
- Zinsen gesamt
- 117.570,79 €
- Gesamte Rückzahlung
- 417.570,79 €
- Rate Standarddarlehen
- 1.375,00 €
- Volltilger-Rate höher um
- 364,88 €
- Restschuld Standard nach der Zinsbindung
- 228.283,70 €
- Restschuld Standard, wenn der Volltilger bezahlt ist
- 149.821,53 €
- Zinsen Standard bis dahin
- 179.821,53 €
- Zinsen Standard bis schuldenfrei (mit Anschlusszins)
- 222.960,28 €
- Weniger Zinsen mit Volltilger (jeweils bis schuldenfrei)?
- 105.389,49 €
- Laufzeit Standard bis schuldenfrei (mit Anschlusszins)
- 31 Jahre und 9 Monate
- Nach 10 Jahren kannst du auch einen Volltilger mit 6 Monaten Frist kündigen (§ 489 BGB) - fallen die Zinsen stark, ist eine Umschuldung ohne Vorfälligkeitsentschädigung möglich.
- Mit dem Standarddarlehen wären am Ende der Volltilger-Laufzeit noch 149.821,53 € offen (bei 4,5 % Anschlusszins).
Standarddarlehen bei anderem Anschlusszins
| Anschlusszins | Restschuld bei Volltilger-Ende | Zinsen bis dahin | Zinsen bis schuldenfrei | Mehr Zinsen als Volltilger (gesamt) |
|---|---|---|---|---|
| 2,5 % | 105.809,45 € | 135.809,45 € | 145.442,80 € | 27.872,01 € |
| 3 % | 115.890,93 € | 145.890,93 € | 160.305,28 € | 42.734,49 € |
| 3,5 % | 126.565,30 € | 156.565,30 € | 177.593,08 € | 60.022,29 € |
| 4 % | 137.864,33 € | 167.864,33 € | 198.081,17 € | 80.510,38 € |
| 4,5 % | 149.821,53 € | 179.821,53 € | 222.960,28 € | 105.389,49 € |
| 5 % | 162.472,31 € | 192.472,31 € | 254.187,36 € | 136.616,57 € |
| 6 % | 190.004,52 € | 220.004,52 € | 353.705,03 € | 236.134,24 € |
| 7 % | 220.781,29 € | 250.781,29 € | 682.242,78 € | 564.671,99 € |
Tilgungsplan Volltilger pro Jahr
| Jahr | Zahlungen | Zinsen | Tilgung | Restschuld |
|---|---|---|---|---|
| 2.026 | 5.219,64 € | 2.617,43 € | 2.602,21 € | 297.397,79 € |
| 2.027 | 20.878,56 € | 10.239,33 € | 10.639,23 € | 286.758,56 € |
| 2.028 | 20.878,56 € | 9.860,92 € | 11.017,64 € | 275.740,92 € |
| 2.029 | 20.878,56 € | 9.469,05 € | 11.409,51 € | 264.331,41 € |
| 2.030 | 20.878,56 € | 9.063,25 € | 11.815,31 € | 252.516,10 € |
| 2.031 | 20.878,56 € | 8.643,03 € | 12.235,53 € | 240.280,57 € |
| 2.032 | 20.878,56 € | 8.207,84 € | 12.670,72 € | 227.609,85 € |
| 2.033 | 20.878,56 € | 7.757,17 € | 13.121,39 € | 214.488,46 € |
| 2.034 | 20.878,56 € | 7.290,49 € | 13.588,07 € | 200.900,39 € |
| 2.035 | 20.878,56 € | 6.807,20 € | 14.071,36 € | 186.829,03 € |
| 2.036 | 20.878,56 € | 6.306,74 € | 14.571,82 € | 172.257,21 € |
| 2.037 | 20.878,56 € | 5.788,47 € | 15.090,09 € | 157.167,12 € |
| 2.038 | 20.878,56 € | 5.251,76 € | 15.626,80 € | 141.540,32 € |
| 2.039 | 20.878,56 € | 4.695,95 € | 16.182,61 € | 125.357,71 € |
| 2.040 | 20.878,56 € | 4.120,39 € | 16.758,17 € | 108.599,54 € |
| 2.041 | 20.878,56 € | 3.524,34 € | 17.354,22 € | 91.245,32 € |
| 2.042 | 20.878,56 € | 2.907,09 € | 17.971,47 € | 73.273,85 € |
| 2.043 | 20.878,56 € | 2.267,91 € | 18.610,65 € | 54.663,20 € |
| 2.044 | 20.878,56 € | 1.605,98 € | 19.272,58 € | 35.390,62 € |
| 2.045 | 20.878,56 € | 920,53 € | 19.958,03 € | 15.432,59 € |
| 2.046 | 15.658,51 € | 225,92 € | 15.432,59 € | 0,00 € |
Rechenweg mit deinen Zahlen
- Rate = 300.000,00 € × i ÷ (1 − (1 + i)^−240), i = 3,5 % ÷ 12 = 1.739,88 €
- Anfängliche Tilgung = (1.739,88 € × 12 − 10.500,00 €) ÷ 300.000,00 € = 3,46 %
- Zinsen gesamt 117.570,79 €, schuldenfrei mit der Rate im September 2046
- Standard: 300.000,00 € × (3,5 % + 2 %) ÷ 12 = 1.375,00 € Rate
Was zeigt dir der Volltilgerdarlehen Rechner?
Ein Volltilgerdarlehen ist eine Baufinanzierung, bei der die Zinsbindung so gewählt wird, dass am Ende keine Restschuld bleibt. Du planst also nicht nur die erste Finanzierungsphase, sondern direkt den Weg bis zur Schuldenfreiheit.
Der Volltilgerdarlehen Rechner zeigt dir je nach Eingabe entweder die passende Monatsrate für deine Wunschlaufzeit oder die Laufzeit, die zu deiner Wunschrate passt. Gib Darlehensbetrag, Sollzins, Laufzeit oder Wunschrate und optional Vergleichsdaten ein.
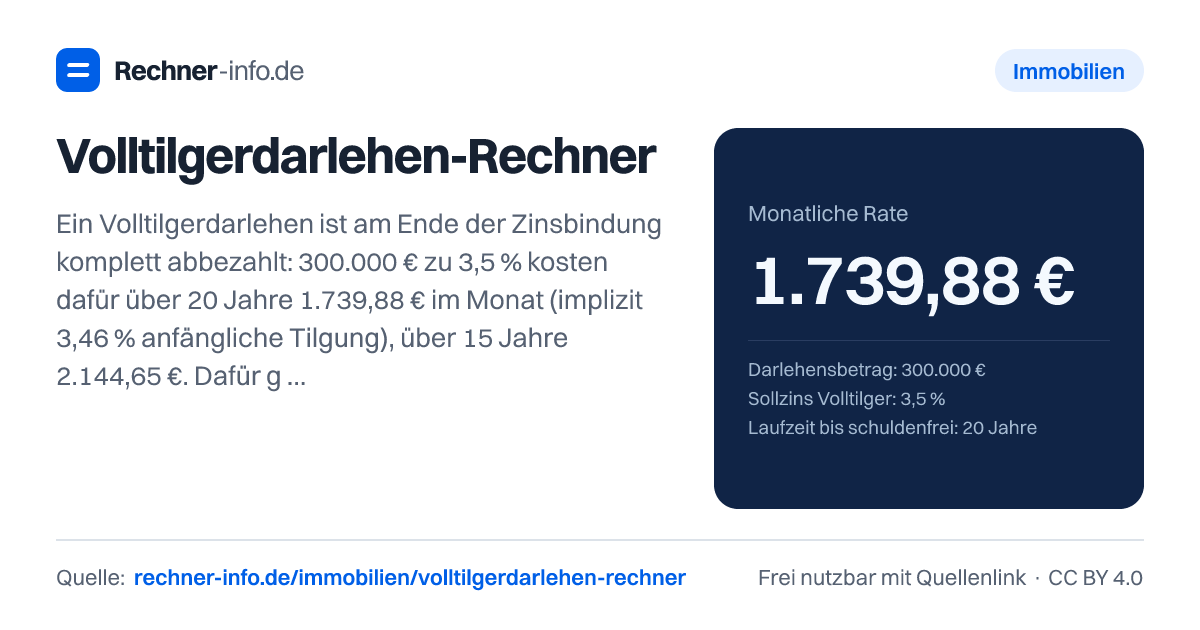
Der wichtigste Unterschied zu einer Finanzierung mit Restschuld: Beim Volltilger steht die Rate von Anfang an höher, dafür entfällt das Risiko einer Anschlussfinanzierung. Das sieht man gut am Beispiel mit 300.000 € und 3,5 % Sollzins: Die Volltilger-Rate liegt bei 1.739,88 €. Ein Standarddarlehen mit 2 % anfänglicher Tilgung kommt auf 1.375,00 €. Der Volltilger kostet monatlich also spürbar mehr, ist aber planbarer, weil die Restschuld am Ende der Laufzeit bei null liegt.
Für dich ist die Rechnung vor allem dann nützlich, wenn du wissen willst, ob eine feste Schuldenfreiheit zu einem bestimmten Zeitpunkt realistisch ist. Zum Beispiel vor dem Ruhestand, vor einer beruflichen Veränderung oder weil du keine spätere Zinswette eingehen möchtest.
Wie funktioniert die Volltilgung Rate berechnen?
Die Rate wird so berechnet, dass Zins und Tilgung über alle Monatsraten hinweg genau ausreichen, um das Darlehen vollständig zurückzuzahlen. In Worten: Der Darlehensbetrag wird mit dem monatlichen Zinssatz verzinst, und die konstante Rate wird so bestimmt, dass nach der letzten Rate keine Restschuld mehr übrig bleibt.
Für ein Beispiel mit 300.000,00 €, 3,5 % Sollzins und 240 Raten lautet der Rechenweg: Der Sollzins wird durch 12 geteilt. Dann wird daraus die konstante Monatsrate berechnet. Ergebnis: 1.739,88 € pro Monat.
Die anfängliche Tilgung ergibt sich aus der Jahresrate abzüglich der Zinsen im ersten Jahr. Im Beispiel steht die Rechnung so: (1.739,88 € × 12 − 10.500,00 €) ÷ 300.000,00 € = 3,46 %. Das bedeutet: Am Anfang fließt dieser Anteil in die Tilgung. Später steigt der Tilgungsanteil automatisch, weil die Restschuld sinkt und dadurch weniger Zinsen anfallen.
Der Tilgungsplan zeigt diesen Effekt deutlich. Im Jahr 2.026 werden 5.219,64 € gezahlt, davon 2.617,43 € Zinsen und 2.602,21 € Tilgung. Im Jahr 2.045 sind es 20.878,56 € Zahlungen, davon nur noch 920,53 € Zinsen und 19.958,03 € Tilgung. Die letzte Rate liegt im September 2046, danach beträgt die Restschuld 0.
Volltilger vs Annuitätendarlehen: wo liegt der Unterschied?
Ein Volltilgerdarlehen ist ebenfalls ein Annuitätendarlehen, aber mit einem festen Ziel: Es soll innerhalb der Zinsbindung komplett zurückgezahlt sein. Bei einem klassischen Standarddarlehen bleibt nach der Zinsbindung oft eine Restschuld, die neu finanziert werden muss.
Im Vergleich mit 300.000 € zeigt sich der Unterschied sehr klar. Der Volltilger kostet 1.739,88 € im Monat und ist im September 2046 erledigt. Das Standarddarlehen kostet zunächst 1.375,00 € im Monat. Nach der Zinsbindung bleiben aber 228.283,70 € Restschuld. Wenn der Volltilger bereits schuldenfrei ist, hätte das Standarddarlehen noch 149.821,53 € Restschuld.
Die Zinskosten unterscheiden sich ebenfalls deutlich. Beim Volltilger fallen 117.570,79 € Zinsen an. Das Standarddarlehen kommt bis schuldenfrei mit angenommenem Anschlusszins auf 222.960,28 € Zinsen. In diesem Beispiel spart der Volltilger 105.389,49 € Zinsen, benötigt aber jeden Monat 364,88 € mehr Rate.
Ob das für dich günstiger ist, hängt nicht nur vom Zinssatz ab. Entscheidend ist auch, ob du die höhere Rate dauerhaft tragen kannst. Eine niedrige Anfangsrate wirkt angenehmer, kann aber später teurer werden, wenn die Anschlussfinanzierung zu ungünstigeren Konditionen abgeschlossen werden muss.
Volltilger 15 Jahre, 20 Jahre oder 25 Jahre: was ändert sich?
Je kürzer die gewünschte Laufzeit, desto höher muss die Monatsrate sein. Dafür zahlst du schneller zurück und die gesamten Zinsen sinken. Je länger die Laufzeit, desto entspannter wirkt die Monatsrate, aber das Darlehen verzinst sich länger.
Bei 300.000 € und 3,4 % Sollzins über 15 Jahre liegt die Monatsrate bei 2.129,95 €. Die anfängliche Tilgung beträgt 5,12 %, die gesamten Zinsen betragen 83.390,08 €. Schuldenfrei bist du im September 2041.
Bei 300.000 € und 3,5 % Sollzins über 20 Jahre liegt die Rate bei 1.739,88 €. Die anfängliche Tilgung beträgt 3,46 %, die gesamten Zinsen betragen 117.570,79 €. Schuldenfrei bist du im September 2046.
Ein längerer Zeitraum kann die Rate deutlich senken. Bei 350.000 € und 3,5 % Sollzins über 25 Jahre ergibt sich eine Monatsrate von 1.752,18 €. Die anfängliche Tilgung liegt bei 2,51 %, die gesamten Zinsen bei 175.655,13 €.
Praktisch heißt das: Eine längere Volltilgung kann helfen, die Monatsrate passend zu deinem Budget zu halten. Eine kürzere Volltilgung ist finanziell stärker, braucht aber mehr freien Spielraum im Monat.
Wie beurteile ich, ob ein Volltilgerdarlehen tragbar ist?
Die rechnerisch passende Rate ist nicht automatisch die passende Rate für deinen Alltag. Ein Volltilger bindet dich lange an eine vergleichsweise hohe Monatsrate. Deshalb solltest du prüfen, ob nach der Rate noch genug Geld für Lebenshaltung, Rücklagen, Instandhaltung und unerwartete Ausgaben bleibt.
Ein Beispiel: Bei 500.000 € Darlehen, 2,8 % Sollzins und 2.500 € Monatsrate dauert die Rückzahlung 22 Jahre und 6 Monate. Die gesamten Zinsen betragen 174.295,35 €, die gesamte Rückzahlung 674.295,35 €. Gegenüber einem Standarddarlehen mit den Vergleichsdaten fallen bis zur Schuldenfreiheit 197.304,15 € weniger Zinsen an. Die Volltilger-Rate ist in diesem Beispiel nur um 208,33 € höher als die Standardrate.
Anders sieht es bei einer sehr kurzen Laufzeit aus. Bei 200.000 € und 3,9 % Sollzins über 10 Jahre liegt die Monatsrate bei 2.015,41 €. Das ist für manche Haushalte machbar, für andere zu eng. Die anfängliche Tilgung beträgt 8,19 %, was zeigt, wie aggressiv das Darlehen zurückgezahlt wird.
Nutze die Ergebnisse deshalb als Rechenbasis, nicht als Finanzierungszusage. Banken prüfen Einkommen, Eigenkapital, Objekt, Sicherheiten und weitere Verpflichtungen. Auch Sondertilgungen, Tilgungssatzwechsel oder Bereitstellungszinsen können den echten Vertrag verändern.
Welche Fehler solltest du beim Volltilgerdarlehen vermeiden?
Der häufigste Fehler ist, nur auf die niedrigere Monatsrate zu schauen. Ein Standarddarlehen wirkt durch die Anfangsrate oft günstiger, kann aber wegen der Restschuld und des Anschlusszinses teurer werden. Im Beispiel mit 300.000 € verbleiben nach der Zinsbindung 228.283,70 € Restschuld. Das ist der Betrag, der später zu neuen Konditionen weiterfinanziert werden muss.
Ein zweiter Fehler ist ein zu optimistischer Anschlusszins im Vergleich. Niemand kennt den späteren Zins sicher. Deshalb lohnt es sich, mehrere Varianten zu prüfen. Im Beispiel mit 300.000 € führt ein angenommener Anschlusszins von 2,5 % beim Standarddarlehen zu 135.809,45 € Zinsen. Bei 4,5 % sind es 179.821,53 €, bei 7 % sogar 250.781,29 €. Der Vergleich kann sich also stark verändern.
Ein dritter Fehler: Die erste Rate wird als reines Datumsfeld unterschätzt. Bei gleicher Finanzierung mit 300.000 € und 3,5 % bleibt die Monatsrate 1.739,88 €. Beginnt die erste Zahlung am 01.01.2027, liegt die letzte Rate im Dezember 2046 statt im September 2046.
Achte außerdem auf Vertragsdetails. Sondertilgungen sind nur relevant, wenn dein Vertrag sie erlaubt. Bei langen Zinsbindungen kann das gesetzliche Kündigungsrecht nach § 489 BGB nach 10 Jahren eine Rolle spielen. Für die konkrete Entscheidung solltest du aber immer den Darlehensvertrag und die tatsächlichen Bankkonditionen prüfen.
Tabellen zum Nachschlagen
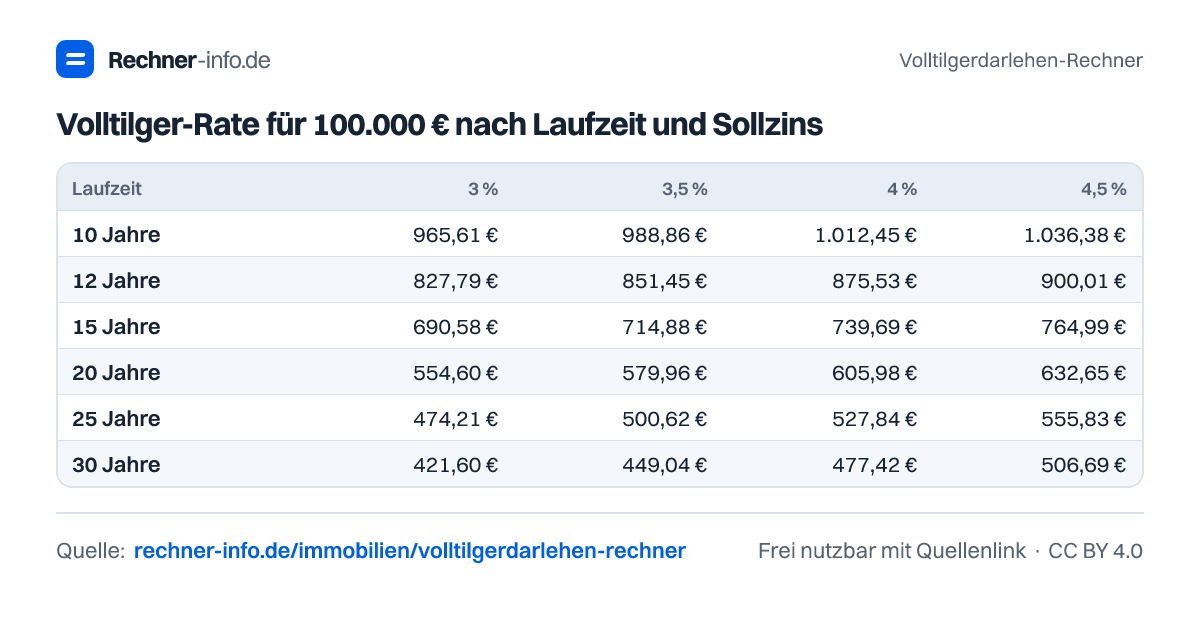
Volltilger-Rate für 100.000 € nach Laufzeit und Sollzins
| Laufzeit | 3 % | 3,5 % | 4 % | 4,5 % | 5 % |
|---|---|---|---|---|---|
| 10 Jahre | 965,61 € | 988,86 € | 1.012,45 € | 1.036,38 € | 1.060,66 € |
| 12 Jahre | 827,79 € | 851,45 € | 875,53 € | 900,01 € | 924,89 € |
| 15 Jahre | 690,58 € | 714,88 € | 739,69 € | 764,99 € | 790,79 € |
| 20 Jahre | 554,60 € | 579,96 € | 605,98 € | 632,65 € | 659,96 € |
| 25 Jahre | 474,21 € | 500,62 € | 527,84 € | 555,83 € | 584,59 € |
| 30 Jahre | 421,60 € | 449,04 € | 477,42 € | 506,69 € | 536,82 € |
Volltilger-Rate für 300.000 € nach Laufzeit und Sollzins
| Laufzeit | 3 % | 3,5 % | 4 % | 4,5 % | 5 % |
|---|---|---|---|---|---|
| 10 Jahre | 2.896,82 € | 2.966,58 € | 3.037,35 € | 3.109,15 € | 3.181,97 € |
| 12 Jahre | 2.483,36 € | 2.554,36 € | 2.626,59 € | 2.700,02 € | 2.774,67 € |
| 15 Jahre | 2.071,74 € | 2.144,65 € | 2.219,06 € | 2.294,98 € | 2.372,38 € |
| 20 Jahre | 1.663,79 € | 1.739,88 € | 1.817,94 € | 1.897,95 € | 1.979,87 € |
| 25 Jahre | 1.422,63 € | 1.501,87 € | 1.583,51 € | 1.667,50 € | 1.753,77 € |
| 30 Jahre | 1.264,81 € | 1.347,13 € | 1.432,25 € | 1.520,06 € | 1.610,46 € |
Anfängliche Tilgung eines Volltilgers
| Laufzeit | 3 % | 3,5 % | 4 % | 4,5 % | 5 % |
|---|---|---|---|---|---|
| 10 Jahre | 8,59 % | 8,37 % | 8,15 % | 7,94 % | 7,73 % |
| 12 Jahre | 6,93 % | 6,72 % | 6,51 % | 6,3 % | 6,1 % |
| 15 Jahre | 5,29 % | 5,08 % | 4,88 % | 4,68 % | 4,49 % |
| 20 Jahre | 3,66 % | 3,46 % | 3,27 % | 3,09 % | 2,92 % |
| 25 Jahre | 2,69 % | 2,51 % | 2,33 % | 2,17 % | 2,02 % |
| 30 Jahre | 2,06 % | 1,89 % | 1,73 % | 1,58 % | 1,44 % |
Zinsen gesamt für 100.000 € Volltilger
| Laufzeit | 3 % | 3,5 % | 4 % | 4,5 % | 5 % |
|---|---|---|---|---|---|
| 10 Jahre | 15.873 € | 18.663 € | 21.494 € | 24.366 € | 27.278 € |
| 12 Jahre | 19.201 € | 22.610 € | 26.076 € | 29.601 € | 33.184 € |
| 15 Jahre | 24.305 € | 28.679 € | 33.144 € | 37.699 € | 42.343 € |
| 20 Jahre | 33.103 € | 39.190 € | 45.435 € | 51.836 € | 58.389 € |
| 25 Jahre | 42.263 € | 50.188 € | 58.350 € | 66.750 € | 75.377 € |
| 30 Jahre | 51.778 € | 61.657 € | 71.868 € | 82.405 € | 93.257 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch ist die Rate für 300.000 € Volltilger über 20 Jahre?
Die monatliche Rate beträgt 1.739,88 € bei 300.000 € Darlehen, 3,5 % Sollzins und 20 Jahren Laufzeit. Die anfängliche Tilgung liegt bei 3,46 %. Insgesamt entstehen 117.570,79 € Zinsen, und die letzte Rate fällt im September 2046 an.
Wie berechnet man ein Volltilgerdarlehen?
Ein Volltilgerdarlehen wird so berechnet, dass die konstante Monatsrate das Darlehen bis zum Ende der Laufzeit vollständig tilgt. Im Beispiel mit 300.000,00 €, 3,5 % Sollzins und 240 Raten ergibt die Formel eine Rate von 1.739,88 €. Daraus folgt eine anfängliche Tilgung von 3,46 %.
Wie hoch ist die Rate für 250.000 € bei 3,2 % und 15 Jahren Volltilgung?
Die Monatsrate beträgt 1.750,60 € bei 250.000 € Darlehen, 3,2 % Sollzins und 15 Jahren Volltilgung. Die anfängliche Tilgung liegt bei 5,2 %. Insgesamt zahlst du 65.108,61 € Zinsen, die gesamte Rückzahlung beträgt 315.108,61 €.
Wie lange läuft ein Volltilgerdarlehen bei 1.800 € Monatsrate?
Die Laufzeit beträgt 19 Jahre und 1 Monat bei 300.000 € Darlehen, 3,5 % Sollzins und 1.800 € Monatsrate. Die letzte Rate liegt im Oktober 2045. Insgesamt entstehen 111.461,33 € Zinsen und eine gesamte Rückzahlung von 411.461,33 €.
Ist ein Volltilgerdarlehen günstiger als ein Standarddarlehen?
Ja, im Beispiel spart der Volltilger 105.389,49 € Zinsen bis zur Schuldenfreiheit. Dafür ist die Monatsrate mit 1.739,88 € höher als die Standardrate von 1.375,00 €. Der Vorteil entsteht vor allem, weil keine spätere Restschuld zu einem neuen Anschlusszins finanziert werden muss.
Was ist der Nachteil eines Volltilgerdarlehens?
Der Nachteil ist die höhere feste Monatsrate. Im Beispiel mit 300.000 € liegt die Volltilger-Rate um 364,88 € über der Standardrate. Diese Mehrbelastung muss dauerhaft in dein Budget passen, sonst wird die Planung trotz niedrigerer Zinskosten zu eng.
Kann ich ein Volltilgerdarlehen nach 10 Jahren kündigen?
Ja, nach § 489 BGB kann bei langer Zinsbindung ein Kündigungsrecht nach 10 Jahren bestehen. Das gilt auch bei einem Volltilgerdarlehen. Prüfe trotzdem die konkreten Vertragsdaten, Fristen und Bedingungen, weil der Rechner nur die Zahlungsströme modelliert und keine Rechtsberatung ersetzt.
Was ändert sich, wenn die erste Rate erst am 01.01.2027 startet?
Die Rate bleibt bei gleicher Finanzierung 1.739,88 €, aber der Zahlungsplan verschiebt sich. Bei 300.000 € Darlehen, 3,5 % Sollzins und 20 Jahren Laufzeit liegt die letzte Rate dann im Dezember 2046. Zinsen gesamt und gesamte Rückzahlung bleiben in dieser Rechnung unverändert.
Quellen und Prüfung
- § 489 BGB - Kündigungsrecht nach 10 Jahren (auch bei langer Zinsbindung) - Bundesministerium der Justiz
- MFI-Zinsstatistik: Wohnungsbaukredite nach Zinsbindung - Deutsche Bundesbank
- § 6 PAngV - Effektiver Jahreszins - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Volltilgerdarlehen-Rechner. Rechner-info.de, Stand 23.09.2026. https://rechner-info.de/immobilien/volltilgerdarlehen-rechner