Annuitätenrechner
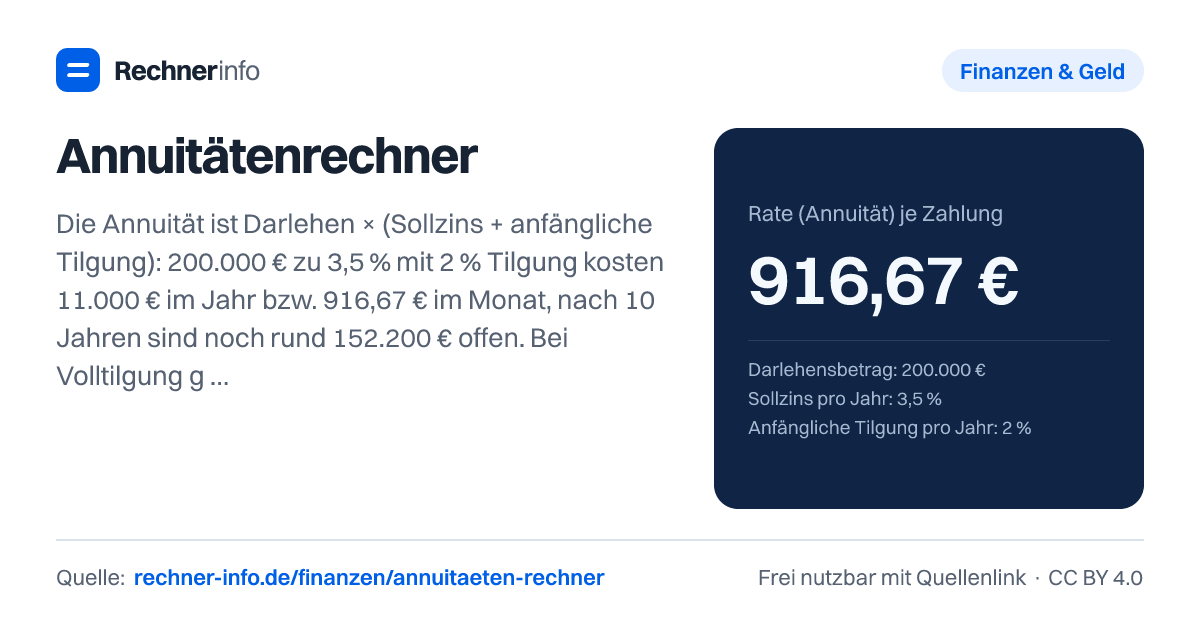
200.000 € zu 3,5 % mit 2 % Tilgung: 916,67 € Monatsrate, nach 10 Jahren noch 152.189 € Restschuld. Annuität, Annuitätenfaktor, Sondertilgung, Tilgungsplan.
- Annuität pro Jahr
- 11.000,04 €
- Restschuld am Ende der Zinsbindung
- 152.188,73 €
- Zinsen während der Zinsbindung
- 62.189,13 €
- Getilgt während der Zinsbindung
- 47.811,27 €
- Laufzeit bis schuldenfrei (bei gleichem Zins)
- 29 Jahre
- Zinsen bis schuldenfrei
- 118.394,80 €
- Effektiver Jahreszins (ohne Nebenkosten)
- 3,56 %
- Nach 10 Jahren brauchst du für 152.188,73 € eine Anschlussfinanzierung - der Zins kann dann höher oder niedriger sein.
Tilgungsplan
| Jahr | Zahlungen | Zinsen | Tilgung | Restschuld |
|---|---|---|---|---|
| 1 | 11.000,04 € | 6.935,21 € | 4.064,83 € | 195.935,17 € |
| 2 | 11.000,04 € | 6.790,63 € | 4.209,41 € | 191.725,76 € |
| 3 | 11.000,04 € | 6.640,92 € | 4.359,12 € | 187.366,64 € |
| 4 | 11.000,04 € | 6.485,88 € | 4.514,16 € | 182.852,48 € |
| 5 | 11.000,04 € | 6.325,32 € | 4.674,72 € | 178.177,76 € |
| 6 | 11.000,04 € | 6.159,06 € | 4.840,98 € | 173.336,78 € |
| 7 | 11.000,04 € | 5.986,89 € | 5.013,15 € | 168.323,63 € |
| 8 | 11.000,04 € | 5.808,58 € | 5.191,46 € | 163.132,17 € |
| 9 | 11.000,04 € | 5.623,93 € | 5.376,11 € | 157.756,06 € |
| 10 | 11.000,04 € | 5.432,71 € | 5.567,33 € | 152.188,73 € |
| 11 | 11.000,04 € | 5.234,69 € | 5.765,35 € | 146.423,38 € |
| 12 | 11.000,04 € | 5.029,66 € | 5.970,38 € | 140.453,00 € |
| 13 | 11.000,04 € | 4.817,30 € | 6.182,74 € | 134.270,26 € |
| 14 | 11.000,04 € | 4.597,40 € | 6.402,64 € | 127.867,62 € |
| 15 | 11.000,04 € | 4.369,69 € | 6.630,35 € | 121.237,27 € |
| 16 | 11.000,04 € | 4.133,86 € | 6.866,18 € | 114.371,09 € |
| 17 | 11.000,04 € | 3.889,65 € | 7.110,39 € | 107.260,70 € |
| 18 | 11.000,04 € | 3.636,76 € | 7.363,28 € | 99.897,42 € |
| 19 | 11.000,04 € | 3.374,86 € | 7.625,18 € | 92.272,24 € |
| 20 | 11.000,04 € | 3.103,65 € | 7.896,39 € | 84.375,85 € |
| 21 | 11.000,04 € | 2.822,82 € | 8.177,22 € | 76.198,63 € |
| 22 | 11.000,04 € | 2.531,96 € | 8.468,08 € | 67.730,55 € |
| 23 | 11.000,04 € | 2.230,81 € | 8.769,23 € | 58.961,32 € |
| 24 | 11.000,04 € | 1.918,89 € | 9.081,15 € | 49.880,17 € |
| 25 | 11.000,04 € | 1.595,89 € | 9.404,15 € | 40.476,02 € |
| 26 | 11.000,04 € | 1.261,45 € | 9.738,59 € | 30.737,43 € |
| 27 | 11.000,04 € | 915,06 € | 10.084,98 € | 20.652,45 € |
| 28 | 11.000,04 € | 556,36 € | 10.443,68 € | 10.208,77 € |
| 29 | 10.393,68 € | 184,91 € | 10.208,77 € | 0,00 € |
Rechenweg mit deinen Zahlen
- Rate = 200.000,00 € × (3,5 % + 2 %) ÷ 12 = 916,67 €
- Erste Zahlung: Zinsen 583,33 €, Tilgung 333,34 € - mit jeder Rate sinkt der Zinsanteil
- Restschuld nach 10 Jahren: 152.188,73 €; effektiver Jahreszins 3,56 %
Was macht ein Annuitätenrechner genau?
Ein Annuitätenrechner zeigt dir, welche gleichbleibende Rate zu einem Darlehen passt und wie sich diese Rate in Zinsen und Tilgung aufteilt. Bei einem Annuitätendarlehen bleibt die Zahlung während der vereinbarten Zeit grundsätzlich konstant. Innen drin verschiebt sich aber die Zusammensetzung: Am Anfang ist der Zinsanteil höher, später wird mehr getilgt.
Das ist vor allem bei Baufinanzierungen hilfreich, weil die Monatsrate allein nicht alles erklärt. Entscheidend ist auch, welche Restschuld am Ende der Zinsbindung übrig bleibt. Eine niedrige Anfangstilgung wirkt auf den ersten Blick angenehm, kann aber eine lange Laufzeit und eine hohe Anschlussfinanzierung bedeuten.
Du gibst Darlehensbetrag, Sollzins, Tilgung oder Laufzeit, Zahlungsweise, Zinsbindung und mögliche Sondertilgung ein. Danach siehst du Rate, Restschuld, Zinskosten, Tilgungsanteil und einen Tilgungsplan.
Wichtig: Die Rechnung ist ein Modell. Sie berücksichtigt die eingegebenen Werte und zeigt den effektiven Jahreszins ohne Nebenkosten. Gebühren, Bereitstellungszinsen, Auszahlungstermine, Notar, Grundbuch, Steuern oder individuelle Vertragsklauseln können das echte Angebot verändern.
Wie wird die Annuität berechnet?
Bei einer Baufinanzierung mit anfänglicher Tilgung lautet die Rechnung in Worten: Darlehen mal Summe aus Sollzins und anfänglicher Tilgung, geteilt durch die Anzahl der Zahlungen pro Jahr. Bei monatlicher Zahlung wird also durch 12 geteilt.
Ein Beispiel:
- Darlehensbetrag: 200.000 €
- Sollzins pro Jahr: 3,5 %
- Anfängliche Tilgung pro Jahr: 2 %
- Zahlungsweise: monatlich
- Zinsbindung: 10 Jahre
- Sondertilgung pro Jahr: 0 €
Die Rechnung dazu lautet: 200.000,00 € × (3,5 % + 2 %) ÷ 12 = 916,67 €. Pro Jahr ergibt das eine Annuität von 11.000,04 €.
Die erste Zahlung besteht aus 583,33 € Zinsen und 333,34 € Tilgung. Danach sinkt die Restschuld Stück für Stück. Dadurch werden die Zinsen in den folgenden Zahlungen geringer, während der Tilgungsanteil steigt. Genau das ist der typische Verlauf eines Annuitätendarlehens.
Nach 10 Jahren beträgt die Restschuld in dieser Rechnung 152.188,73 €. Während der Zinsbindung fallen 62.189,13 € Zinsen an, getilgt werden 47.811,27 €. Wenn der gleiche Zins bis zur vollständigen Rückzahlung gelten würde, läge die Laufzeit bis schuldenfrei bei 29 Jahre, die Zinsen bis schuldenfrei bei 118.394,80 €.
Annuität berechnen über Tilgung oder über Laufzeit
Du kannst die Rate auf zwei Arten bestimmen. Bei vielen Immobilienkrediten gibst du eine anfängliche Tilgung vor. Dann entsteht die Rate aus Sollzins plus Tilgung. Das passt, wenn du wissen willst, welche Monatsrate aus einem Finanzierungsangebot folgt.
Beispiel mit 300.000 € Darlehen, 3 % Sollzins und 2 % anfänglicher Tilgung: Die monatliche Rate beträgt 1.250,00 €, die jährliche Annuität 15.000,00 €. Nach 10 Jahren bleiben 230.129,28 € Restschuld. Die Laufzeit bis schuldenfrei läge bei gleichem Zins bei 30 Jahre und 7 Monate.
Wenn du dagegen eine feste Laufzeit bis zur vollständigen Rückzahlung planst, nutzt du die Volltilgung. Dann arbeitet die Rechnung mit dem Annuitätenfaktor. In Worten: Die Annuität ist das Darlehen multipliziert mit einem Faktor, der Sollzins und Laufzeit zusammenfasst. Die Formel verwendet q = 1 + i und die Anzahl der Zahlungen als Laufzeitgröße.
Ein klassisches Beispiel ist 100.000 € über 10 Jahre zu 5 % bei jährlicher Zahlung. Der Annuitätenfaktor beträgt 0,129505. Daraus ergibt sich eine jährliche Annuität von 12.950,46 €. Die anfängliche Tilgung liegt bei 7,95 %, die Restschuld am Ende bei 0,00 €. Die Zinsen bis schuldenfrei betragen 29.504,59 €.
Eine Volltilgung macht die Planung klarer, weil am Ende kein Anschlussdarlehen nötig ist. Dafür ist die Rate oft höher als bei einer niedrigen anfänglichen Tilgung.
Restschuld berechnen: Warum die Zinsbindung so wichtig ist
Die Restschuld zeigt, welcher Betrag nach Ablauf der Zinsbindung noch offen ist. Sie ist für deine Anschlussfinanzierung oft wichtiger als die ursprüngliche Rate. Denn wenn bis dahin noch ein hoher Betrag übrig bleibt, hängt viel vom späteren Zinsniveau ab.
Bei 400.000 € Darlehen, 3 % Sollzins und 2 % Tilgung liegt die monatliche Rate bei 1.666,67 €. Nach 10 Jahren bleiben 306.838,63 € Restschuld. Während dieser Zeit werden 93.161,37 € getilgt, die Zinsen während der Zinsbindung betragen 106.839,03 €.
Ein anderes Beispiel: 250.000 € Darlehen, 3,8 % Sollzins und 2,5 % Tilgung führen zu einer monatlichen Rate von 1.312,50 €. Nach 15 Jahren beträgt die Restschuld 123.902,14 €. Die getilgte Summe während der Zinsbindung liegt bei 126.097,86 €, die Zinsen während der Zinsbindung bei 110.152,14 €.
Die Zinsbindung ist rechtlich und praktisch ein eigener Punkt. Nach 10 Jahren darfst du nach § 489 BGB mit 6 Monaten Frist kündigen, auch wenn eine längere Zinsbindung vereinbart wurde. Das kann bei der Planung hilfreich sein. Es ersetzt aber keine Prüfung deines konkreten Vertrags, weil Sondertilgungen, Kündigungstermine und Auszahlungstage unterschiedlich geregelt sein können.
Sondertilgung, Zahlungsweise und typische Fehler beim Annuitätendarlehen
Sondertilgungen senken die Restschuld zusätzlich zur normalen Rate. Bei 200.000 € Darlehen, 3,5 % Sollzins und 2 % anfänglicher Tilgung bleibt die monatliche Rate trotz Sondertilgung bei 916,67 €. Mit 5.000 € Sondertilgung pro Jahr sinkt die Restschuld am Ende der Zinsbindung auf 93.377,77 €. Die Laufzeit bis schuldenfrei verkürzt sich auf 16 Jahre und 11 Monate, wenn der gleiche Zins gilt.
Ohne Sondertilgung liegt die Restschuld in derselben Ausgangslage bei 152.188,73 €. Daran siehst du den praktischen Effekt: Die zusätzliche Zahlung wirkt direkt auf die Restschuld und reduziert später auch die Zinsbasis. Ob und in welcher Höhe Sondertilgungen erlaubt sind, steht im Vertrag. Häufig ist dort auch geregelt, wann die Zahlung erfolgen darf.
Auch die Zahlungsweise verändert die einzelne Rate. Bei 120.000 € Darlehen, 3,2 % Sollzins und 2 % Tilgung kostet die vierteljährliche Zahlung 1.560,00 €, die Annuität pro Jahr beträgt 6.240,00 €. Bei 80.000 € Darlehen, 4,5 % Sollzins und 3 % Tilgung beträgt die halbjährliche Zahlung 3.000,00 €, pro Jahr also 6.000,00 €. Bei jährlicher Zahlung für 350.000 € zu 3,9 % Sollzins und 2,1 % Tilgung liegt die Rate je Zahlung bei 21.000,00 €.
Typische Fehler:
- Du vergleichst nur Monatsraten und übersiehst die Restschuld.
- Du setzt eine niedrige Tilgung an und unterschätzt die Laufzeit.
- Du behandelst den Sollzins wie den effektiven Jahreszins, obwohl Nebenkosten fehlen können.
- Du planst Sondertilgungen ein, ohne zu prüfen, ob der Vertrag sie zulässt.
- Du rechnest mit gleichbleibendem Zins über die gesamte Laufzeit, obwohl die Zinsbindung früher endet.
Nutze die Ergebnisse deshalb als Rechenbasis. Für eine Kreditentscheidung solltest du zusätzlich das konkrete Angebot, die Vertragsbedingungen und deine Liquiditätsreserve prüfen.
Tabellen zum Nachschlagen
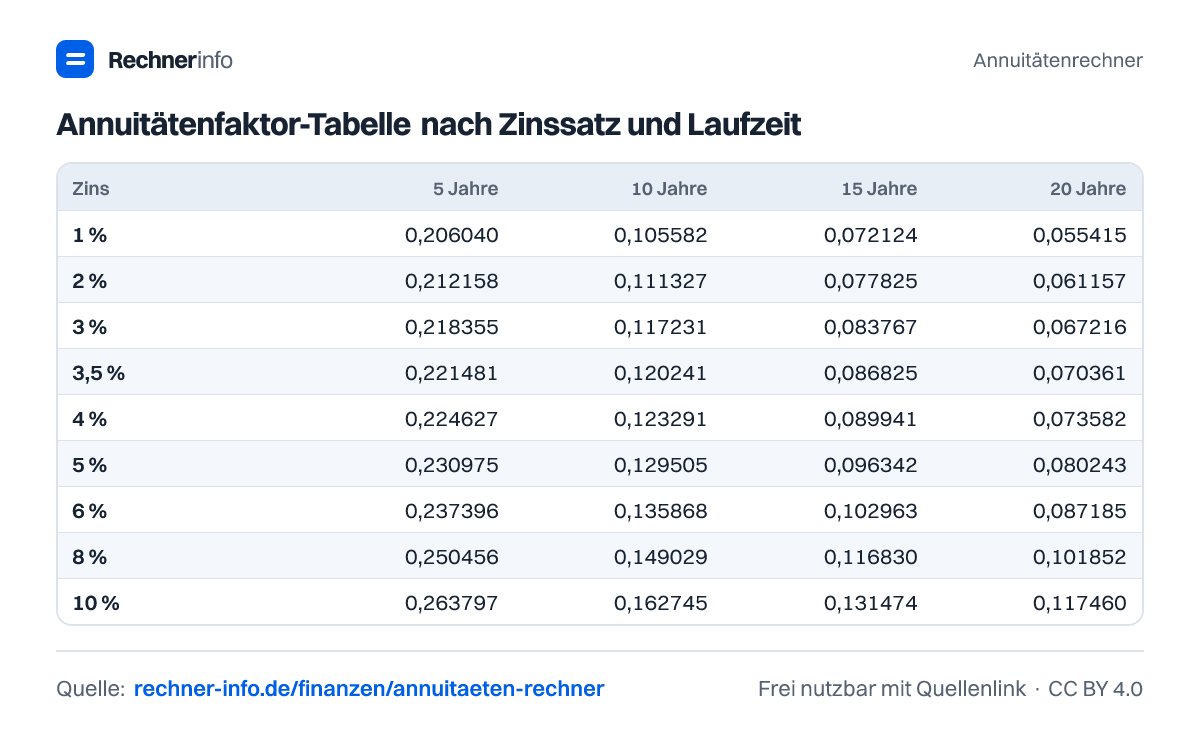
Annuitätenfaktor-Tabelle nach Zinssatz und Laufzeit
| Zins | 5 Jahre | 10 Jahre | 15 Jahre | 20 Jahre | 25 Jahre | 30 Jahre |
|---|---|---|---|---|---|---|
| 1 % | 0,206040 | 0,105582 | 0,072124 | 0,055415 | 0,045407 | 0,038748 |
| 2 % | 0,212158 | 0,111327 | 0,077825 | 0,061157 | 0,051220 | 0,044650 |
| 3 % | 0,218355 | 0,117231 | 0,083767 | 0,067216 | 0,057428 | 0,051019 |
| 3,5 % | 0,221481 | 0,120241 | 0,086825 | 0,070361 | 0,060674 | 0,054371 |
| 4 % | 0,224627 | 0,123291 | 0,089941 | 0,073582 | 0,064012 | 0,057830 |
| 5 % | 0,230975 | 0,129505 | 0,096342 | 0,080243 | 0,070952 | 0,065051 |
| 6 % | 0,237396 | 0,135868 | 0,102963 | 0,087185 | 0,078227 | 0,072649 |
| 8 % | 0,250456 | 0,149029 | 0,116830 | 0,101852 | 0,093679 | 0,088827 |
| 10 % | 0,263797 | 0,162745 | 0,131474 | 0,117460 | 0,110168 | 0,106079 |
Monatsrate für 100.000 € Darlehen nach Sollzins und Tilgung
| Sollzins | 1 % Tilgung | 1,5 % Tilgung | 2 % Tilgung | 2,5 % Tilgung | 3 % Tilgung | 4 % Tilgung |
|---|---|---|---|---|---|---|
| 2,5 % | 291,67 € | 333,33 € | 375,00 € | 416,67 € | 458,33 € | 541,67 € |
| 3 % | 333,33 € | 375,00 € | 416,67 € | 458,33 € | 500,00 € | 583,33 € |
| 3,5 % | 375,00 € | 416,67 € | 458,33 € | 500,00 € | 541,67 € | 625,00 € |
| 4 % | 416,67 € | 458,33 € | 500,00 € | 541,67 € | 583,33 € | 666,67 € |
| 4,5 % | 458,33 € | 500,00 € | 541,67 € | 583,33 € | 625,00 € | 708,33 € |
| 5 % | 500,00 € | 541,67 € | 583,33 € | 625,00 € | 666,67 € | 750,00 € |
Restschuld von 100.000 € nach 10 Jahren Zinsbindung
| Sollzins | 1 % Tilgung | 2 % Tilgung | 3 % Tilgung | 4 % Tilgung |
|---|---|---|---|---|
| 2,5 % | 88.652 € | 77.305 € | 65.957 € | 54.609 € |
| 3 % | 88.355 € | 76.709 € | 65.065 € | 53.420 € |
| 3,5 % | 88.047 € | 76.095 € | 64.141 € | 52.189 € |
| 4 % | 87.729 € | 75.458 € | 63.188 € | 50.916 € |
| 4,5 % | 87.401 € | 74.800 € | 62.200 € | 49.601 € |
| 5 % | 87.060 € | 74.120 € | 61.179 € | 48.239 € |
Wie lange dauert die Tilgung? Laufzeit bis schuldenfrei
| Sollzins | 1 % Tilgung | 1,5 % Tilgung | 2 % Tilgung | 3 % Tilgung | 4 % Tilgung |
|---|---|---|---|---|---|
| 2,5 % | 50 Jahre und 2 Monate | 39 Jahre und 4 Monate | 32 Jahre und 6 Monate | 24 Jahre und 4 Monate | 19 Jahre und 6 Monate |
| 3 % | 46 Jahre und 4 Monate | 36 Jahre und 8 Monate | 30 Jahre und 7 Monate | 23 Jahre und 2 Monate | 18 Jahre und 9 Monate |
| 3,5 % | 43 Jahre und 1 Monat | 34 Jahre und 6 Monate | 29 Jahre | 22 Jahre und 2 Monate | 18 Jahre |
| 4 % | 40 Jahre und 4 Monate | 32 Jahre und 7 Monate | 27 Jahre und 7 Monate | 21 Jahre und 3 Monate | 17 Jahre und 5 Monate |
| 5 % | 35 Jahre und 11 Monate | 29 Jahre und 5 Monate | 25 Jahre und 2 Monate | 19 Jahre und 8 Monate | 16 Jahre und 4 Monate |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch ist die monatliche Annuität bei 300.000 € Darlehen, 3 % Zins und 2 % Tilgung?
Die monatliche Annuität beträgt 1.250,00 €. Pro Jahr zahlst du 15.000,00 €. Nach 10 Jahren liegt die Restschuld bei 230.129,28 €. Bei gleichbleibendem Zins wäre das Darlehen nach 30 Jahre und 7 Monate vollständig zurückgezahlt.
Wie berechne ich die Annuität bei 150.000 € Darlehen, 4 % Zins und 3 % Tilgung?
Die Annuität beträgt 875,00 € pro Monat. Jährlich sind das 10.500,00 €. Nach 10 Jahren bleiben 94.781,36 € offen. Während der Zinsbindung werden 55.218,64 € getilgt und 49.781,36 € Zinsen gezahlt.
Was bedeutet der Annuitätenfaktor bei einem Volltilgerdarlehen?
Der Annuitätenfaktor wandelt Darlehen, Zinssatz und Laufzeit in eine gleichbleibende Rate um. Bei 100.000 € über 10 Jahre zu 5 % beträgt er 0,129505. Daraus ergibt sich eine jährliche Rate von 12.950,46 € und am Ende eine Restschuld von 0,00 €.
Wie hoch ist die Restschuld nach 10 Jahren bei 400.000 € Darlehen und 2 % Tilgung?
Die Restschuld nach 10 Jahren beträgt 306.838,63 €, wenn der Sollzins 3 % beträgt. Die monatliche Rate liegt bei 1.666,67 €. Während der Zinsbindung zahlst du 106.839,03 € Zinsen und tilgst 93.161,37 €.
Was bringt eine Sondertilgung von 5.000 € pro Jahr?
Eine Sondertilgung von 5.000 € pro Jahr senkt die Restschuld auf 93.377,77 €, bei 200.000 € Darlehen, 3,5 % Sollzins und 2 % Tilgung. Die Monatsrate bleibt 916,67 €. Bei gleichem Zins verkürzt sich die Laufzeit bis schuldenfrei auf 16 Jahre und 11 Monate.
Wie hoch ist die Rate bei vierteljährlicher Zahlung?
Bei 120.000 € Darlehen, 3,2 % Sollzins und 2 % Tilgung beträgt die vierteljährliche Rate 1.560,00 €. Die Annuität pro Jahr liegt bei 6.240,00 €. Nach 10 Jahren bleiben 91.846,84 € Restschuld.
Ist der effektive Jahreszins im Annuitätenrechner der endgültige Kreditpreis?
Der effektive Jahreszins ist hier ohne Nebenkosten berechnet. Im Beispiel mit 200.000 € Darlehen, 3,5 % Sollzins und 2 % Tilgung liegt er bei 3,56 %. Zusätzliche Kosten oder besondere Vertragsregeln können ein echtes Kreditangebot verändern.
Wie lange dauert ein Darlehen mit 5 % Zins und 4 % Tilgung?
Bei 100.000 € Darlehen, 5 % Sollzins und 4 % anfänglicher Tilgung dauert die Rückzahlung bei gleichem Zins 16 Jahre und 4 Monate. Die Monatsrate beträgt 750,00 €. Nach 10 Jahren liegt die Restschuld bei 48.239,20 €.
Quellen und Prüfung
- Anlage zu § 6 PAngV - Berechnung des effektiven Jahreszinses - Bundesministerium der Justiz
- § 489 BGB - Kündigungsrecht nach 10 Jahren Zinsbindung - Bundesministerium der Justiz
- § 491 BGB - Verbraucherdarlehen und Immobiliar-Verbraucherdarlehen - Bundesministerium der Justiz
- Zinsstatistik: Wohnungsbaukredite an private Haushalte - Deutsche Bundesbank
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Annuitätenrechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/finanzen/annuitaeten-rechner