Forward-Darlehen-Rechner
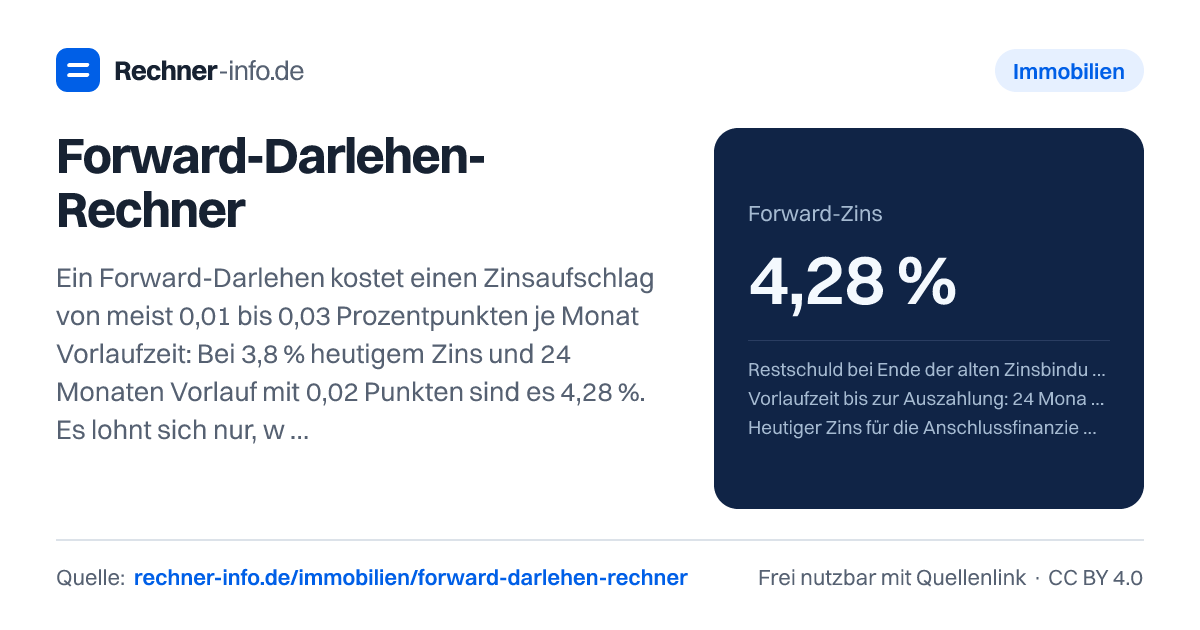
250.000 € Restschuld, 24 Monate Vorlauf, 3,8 % + 0,02 %/Monat: Forward-Zins 4,28 %. Rate, Zinskosten und Vergleich mit dem Zins bei Auszahlung.
- Forward-Aufschlag gesamt
- 0,480 Prozentpunkte
- Monatsrate mit Forward
- 1.412,50 €
- Monatsrate ohne Forward (erwarteter Zins)
- 1.458,33 €
- Zinsen in der Zinsbindung mit Forward
- 91.664,43 €
- Zinsen in der Zinsbindung ohne Forward
- 96.251,16 €
- Vorteil (+) bzw. Nachteil (−) des Forwards
- 4.586,73 €
- Kosten der Zinssicherung (ggü. heutigem Zins)
- 10.053,69 €
- Break-even: Zins bei Auszahlung, ab dem sich das Forward lohnt
- 4,28 %
- Restschuld am Ende der Zinsbindung (Forward)
- 172.164,43 €
- Restschuld am Ende der Zinsbindung (ohne Forward)
- 171.251,56 €
- Ein Forward-Darlehen musst du abnehmen, auch wenn die Zinsen fallen. Sonst verlangt die Bank eine Nichtabnahmeentschädigung.
- Ist dein altes Darlehen seit mehr als 10 Jahren voll ausgezahlt, kannst du es mit 6 Monaten Frist kündigen (§ 489 Abs. 1 Nr. 2 BGB) - das kann früher sein als das Ende der Zinsbindung.
Was wäre, wenn der Zins bei Auszahlung … beträgt
| Zins bei Auszahlung | Rate | Zinsen in der Zinsbindung | Vorteil Forward |
|---|---|---|---|
| 2,8 % | 1.104,17 € | 60.469 € | -31.195 € |
| 3,3 % | 1.208,33 € | 71.072 € | -20.592 € |
| 3,8 % | 1.312,50 € | 81.611 € | -10.054 € |
| 4,3 % | 1.416,67 € | 92.082 € | 417 € |
| 4,8 % | 1.520,83 € | 102.484 € | 10.819 € |
| 5,3 % | 1.625,00 € | 112.813 € | 21.148 € |
| 5,8 % | 1.729,17 € | 123.066 € | 31.402 € |
Rechenweg mit deinen Zahlen
- Forward-Zins = 3,8 % + 0,020 × 24 Monate = 4,28 %
- Rate mit Forward: 1.412,50 €, Zinsen in 10 Jahren: 91.664,43 €
- Rate bei 4,5 %: 1.458,33 €, Zinsen: 96.251,16 €
- Vorteil Forward = 96.251,16 € − 91.664,43 € = 4.586,73 €
Was zeigt dir der Forward-Darlehen-Rechner?
Der Forward-Darlehen-Rechner vergleicht eine fest vereinbarte Anschlussfinanzierung mit dem Abwarten bis zum Ende deiner aktuellen Zinsbindung. Du siehst vor allem drei Dinge: den Forward-Zins, die künftige Monatsrate und den Punkt, ab dem sich die Zinssicherung rechnerisch lohnt.
Ein Forward-Darlehen ist keine Prognose, sondern eine Wette auf die Zinsentwicklung mit festem Preis. Du sicherst dir den Zinssatz für später, zahlst dafür aber einen Forward-Aufschlag. Dieser Aufschlag steigt typischerweise mit der Vorlaufzeit. Je länger du den Zins im Voraus festschreibst, desto teurer kann die Absicherung werden.
Gib Restschuld, Vorlaufzeit, Zinsangebot oder heutigen Zins, erwarteten Anschlusszins und Tilgung ein, dann vergleicht der Rechner die Varianten direkt miteinander.
Wichtig für die Einordnung: Die Rechnung ersetzt kein verbindliches Bankangebot. Sie zeigt dir, wie stark Zinsannahme, Vorlaufzeit und Tilgung auf Rate, Zinskosten und Restschuld wirken. Gerade bei einer Anschlussfinanzierung geht es um lange Bindungen und hohe Beträge. Deshalb solltest du die Ergebnisse als Entscheidungsgrundlage verstehen, nicht als Zusage zu Konditionen.
Wie wird ein Forward-Darlehen berechnet?
Die Berechnung läuft in mehreren Schritten. In Worten lautet die Formel: Der Forward-Zins ergibt sich aus dem heutigen Zins plus dem monatlichen Forward-Aufschlag für die aufschlagpflichtigen Vorlaufmonate. Die Rate ergibt sich aus Darlehen, Zins und Tilgung, verteilt auf die Monate. Der Vorteil oder Nachteil ergibt sich aus dem Vergleich der Zinskosten beim erwarteten späteren Zins mit den Zinskosten des Forward-Darlehens.
Ein Beispiel: Bei einer Restschuld von 250.000 €, einer Vorlaufzeit von 24 Monate, einem heutigen Zins von 3,8 %, einem Forward-Aufschlag von 0,02 Prozentpunkte je Monat und 0 Monate ohne Aufschlag ergibt sich ein Forward-Zins von 4,28 %. Die Rechnung lautet: 3,8 % plus 0,020 mal 24 Monate.
Mit 2,5 % anfänglicher Tilgung liegt die Monatsrate mit Forward bei 1.412,50 €. Wenn du stattdessen abwartest und der Anschlusszins später bei 4,5 % liegt, beträgt die Monatsrate 1.458,33 €. In der Zinsbindung entstehen mit Forward Zinsen von 91.664,43 €, ohne Forward bei 4,5 % dagegen 96.251,16 €.
Der rechnerische Vorteil des Forward-Darlehens beträgt in diesem Beispiel 4.586,73 €. Gleichzeitig siehst du die Kosten der Zinssicherung gegenüber dem heutigen Zins: 10.053,69 €. Das ist wichtig, weil der Forward-Zins zwar vor einem höheren späteren Zins schützen kann, aber gegenüber einer sofort verfügbaren Finanzierung teurer ist.
Wann lohnt sich ein Forward-Darlehen für die Anschlussfinanzierung?
Ein Forward-Darlehen lohnt sich rechnerisch, wenn der spätere Anschlusszins über dem gesicherten Forward-Zins liegt. Der Break-even ist daher der zentrale Wert. Liegt der erwartete Zins bei Auszahlung darunter, ist Abwarten günstiger. Liegt er darüber, gewinnt das Forward-Darlehen.
Beim Beispiel mit 250.000 € Restschuld und 24 Monate Vorlauf liegt der Break-even bei 4,28 %. Wenn der Zins bei Auszahlung 4,3 % beträgt, zeigt die Vergleichsrechnung einen kleinen Vorteil von 417 €. Bei 4,8 % steigt der Vorteil auf 10.819 €. Bei 5,3 % sind es 21.148 €, bei 5,8 % 31.402 €.
Fallen die Zinsen dagegen, wird das Forward-Darlehen teuer. Bei 3,8 % statt 4,28 % beträgt der Nachteil 10.054 €. Bei 3,3 % liegt der Nachteil bei 20.592 €, bei 2,8 % bei 31.195 €. Genau deshalb ist die Zinserwartung entscheidend. Der Rechner kann dir nicht sagen, wie sich der Markt entwickelt. Er zeigt dir aber, welche Zinsbewegung nötig ist, damit sich die Absicherung bezahlt macht.
Auch die Restschuld verändert die Wirkung. Bei 300.000 € Restschuld, 24 Monaten Vorlauf und einem erwarteten Zins von 4,8 % ergibt sich bei 4,28 % Forward-Zins ein Vorteil von 12.982,68 €. Die Monatsrate mit Forward liegt bei 1.695,00 €, ohne Forward bei 1.825,00 €.
Welche Rolle spielt die Vorlaufzeit beim Forward-Aufschlag?
Die Vorlaufzeit ist einer der größten Kostentreiber. Der Aufschlag wird meist je Monat berechnet. Manche Banken lassen einen Teil der Vorlaufzeit ohne Aufschlag. Dann zählen nur die Monate danach.
Das sieht man gut an einem Beispiel mit 60 Monate Vorlauf, 12 Monate ohne Aufschlag und 0,015 Prozentpunkte Aufschlag je Monat. Aufschlagpflichtig sind 48 Monate. Aus 3,8 % heutigem Zins wird dadurch ein Forward-Zins von 4,52 %. Bei 180.000 € Restschuld und 3 % anfänglicher Tilgung beträgt die Monatsrate mit Forward 1.128,00 €. Beim erwarteten Zins von 4,5 % ohne Forward wären es 1.125,00 €.
Obwohl der erwartete spätere Zins recht nah am Forward-Zins liegt, ist das Forward-Darlehen hier rechnerisch im Nachteil: Die Zinsen in der Zinsbindung betragen mit Forward 67.248,55 €, ohne Forward 66.960,85 €. Der Nachteil liegt bei 287,70 €. Der Break-even liegt bei 4,52 %.
Ein anderes Beispiel zeigt den Effekt eines höheren Aufschlags: Bei 250.000 € Restschuld, 36 Monaten Vorlauf und 0,03 Prozentpunkte je Monat steigt der Forward-Zins auf 4,88 %. Bei einem erwarteten späteren Zins von 4,5 % wäre das Forward-Darlehen im Nachteil von 7.889,77 €. Die Kosten der Zinssicherung gegenüber dem heutigen Zins liegen bei 22.530,19 €.
Typische Fehler beim Vergleich von Forward-Darlehen und Abwarten
Ein häufiger Fehler ist, nur auf die Monatsrate zu schauen. Die Rate sagt dir, ob die Finanzierung in dein Budget passt. Für die Entscheidung zwischen Forward und Abwarten brauchst du aber auch die Zinskosten und die Restschuld am Ende der Zinsbindung. Im Beispiel mit 250.000 € Restschuld liegt die Restschuld am Ende mit Forward bei 172.164,43 €, ohne Forward bei 171.251,56 €. Die Rate ist also nur ein Teil des Vergleichs.
Zweiter Fehler: den Break-even mit einer Gewinnzusage verwechseln. Der Break-even ist kein erwarteter Marktzins, sondern die Schwelle, ab der das Forward-Darlehen rechnerisch besser wird. Bei 275.000 € Restschuld und 48 Monaten Vorlauf liegt er bei 4,76 %. Wenn der erwartete Zins ohne Forward 4,9 % beträgt, ergibt sich ein Vorteil von 3.191,40 €. Das ist eine knappe Entscheidung, weil schon eine andere Zinsentwicklung das Ergebnis drehen kann.
Dritter Fehler: ein unterschriebenes Forward-Darlehen als unverbindliche Reservierung sehen. Ein Forward-Darlehen ist grundsätzlich eine bindende Anschlussfinanzierung. Wenn du es später nicht abrufen willst oder vorzeitig heraus möchtest, kann das teuer werden. Die konkrete Folge hängt vom Vertrag, vom Zeitpunkt und vom Zinsumfeld ab. Prüfe daher vor Abschluss, ob Verkauf, Sondertilgung, Umzug oder eine andere Lebensplanung realistisch sind.
Vierter Fehler: Bereitstellungszinsen mit dem Forward-Aufschlag vermischen. Der Forward-Aufschlag ist der Preis für die Zinssicherung bis zur Auszahlung. Bereitstellungszinsen betreffen dagegen die Zeit, in der ein Darlehen bereitsteht, aber noch nicht genutzt wird. Ob und wann sie anfallen, steht im konkreten Kreditangebot.
Tabellen zum Nachschlagen
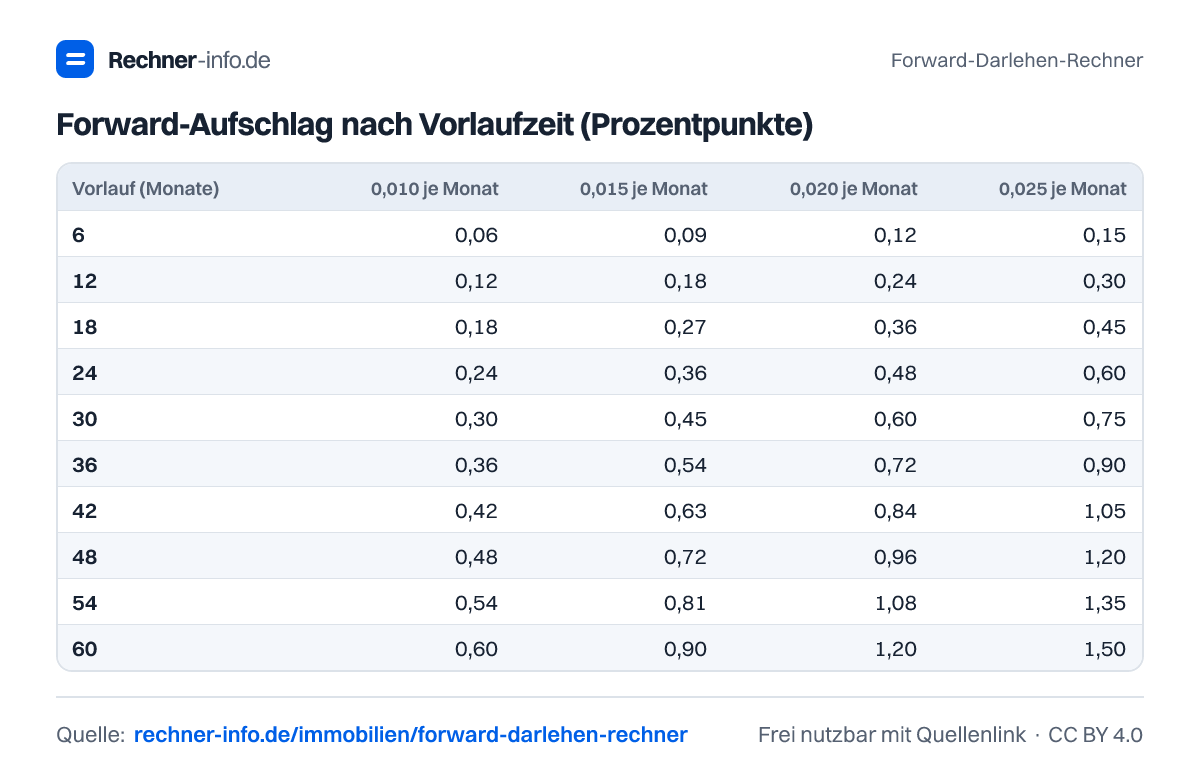
Forward-Aufschlag nach Vorlaufzeit (Prozentpunkte)
| Vorlauf (Monate) | 0,010 je Monat | 0,015 je Monat | 0,020 je Monat | 0,025 je Monat | 0,030 je Monat |
|---|---|---|---|---|---|
| 6 | 0,06 | 0,09 | 0,12 | 0,15 | 0,18 |
| 12 | 0,12 | 0,18 | 0,24 | 0,30 | 0,36 |
| 18 | 0,18 | 0,27 | 0,36 | 0,45 | 0,54 |
| 24 | 0,24 | 0,36 | 0,48 | 0,60 | 0,72 |
| 30 | 0,30 | 0,45 | 0,60 | 0,75 | 0,90 |
| 36 | 0,36 | 0,54 | 0,72 | 0,90 | 1,08 |
| 42 | 0,42 | 0,63 | 0,84 | 1,05 | 1,26 |
| 48 | 0,48 | 0,72 | 0,96 | 1,20 | 1,44 |
| 54 | 0,54 | 0,81 | 1,08 | 1,35 | 1,62 |
| 60 | 0,60 | 0,90 | 1,20 | 1,50 | 1,80 |
Mehrkosten eines Forward-Aufschlags von 0,5 Prozentpunkten
| Restschuld | Mehr-Rate/Monat | Mehrzinsen 10 Jahre |
|---|---|---|
| 100.000 € | 41,67 € | 4.188 € |
| 150.000 € | 62,50 € | 6.283 € |
| 200.000 € | 83,33 € | 8.377 € |
| 250.000 € | 104,17 € | 10.471 € |
| 300.000 € | 125,00 € | 12.565 € |
| 400.000 € | 166,67 € | 16.754 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie berechnet man den Forward-Aufschlag?
Der Forward-Aufschlag wird aus Aufschlag je Monat mal aufschlagpflichtiger Vorlaufzeit berechnet. Bei 24 Monate Vorlauf und 0,02 Prozentpunkte je Monat ergibt sich ein Aufschlag von 0,480 Prozentpunkte. Aus 3,8 % heutigem Zins wird dadurch ein Forward-Zins von 4,28 %.
Ab wann lohnt sich ein Forward-Darlehen?
Ein Forward-Darlehen lohnt sich rechnerisch ab dem Break-even-Zins. Im Beispiel mit 250.000 € Restschuld, 24 Monate Vorlauf und 4,28 % Forward-Zins lohnt es sich ab 4,28 % späterem Anschlusszins. Bei 4,5 % ergibt sich ein Vorteil von 4.586,73 €.
Was kostet ein Forward-Darlehen bei 300.000 € Restschuld?
Bei 300.000 € Restschuld, 24 Monaten Vorlauf und 4,28 % Forward-Zins liegt die Monatsrate bei 1.695,00 €. Wird ohne Forward ein späterer Zins von 4,8 % angenommen, läge die Rate bei 1.825,00 €. Der rechnerische Vorteil des Forward-Darlehens beträgt 12.982,68 €.
Was passiert, wenn die Zinsen nach Abschluss fallen?
Wenn die Zinsen fallen, kann das Forward-Darlehen deutlich teurer sein als Abwarten. Bei 250.000 € Restschuld, 36 Monate Vorlauf und 4,52 % Forward-Zins führt ein späterer Zins von 3,3 % zu einem Nachteil von 25.594,90 €. Du bist dann an den höheren vereinbarten Zins gebunden.
Wie wirkt sich eine lange Forward-Darlehen Vorlaufzeit aus?
Eine lange Vorlaufzeit erhöht meist den Forward-Zins, weil mehr Monate mit Aufschlag zählen. Bei 60 Monate Vorlauf, 12 Monate ohne Aufschlag und 0,015 Prozentpunkte je Monat steigt der Zins von 3,8 % auf 4,52 %. In diesem Beispiel entsteht ein Nachteil von 287,70 €.
Kann ich ein Forward-Angebot direkt im Rechner vergleichen?
Ja, wenn du schon ein Forward-Angebot hast, verwendest du den angebotenen Forward-Zins direkt. Bei 200.000 € Restschuld, 18 Monaten Vorlauf, 4,1 % Forward-Zins und 2,5 % Tilgung beträgt die Monatsrate 1.100,00 €. Gegenüber 4,5 % erwartetem Anschlusszins ergibt sich ein Vorteil von 6.679,31 €.
Was ist der Break-even beim Forward-Darlehen?
Der Break-even ist der spätere Anschlusszins, ab dem das Forward-Darlehen rechnerisch günstiger ist als Abwarten. Bei 275.000 € Restschuld, 48 Monaten Vorlauf und 4,76 % Forward-Zins liegt der Break-even bei 4,76 %. Bei 4,9 % erwartetem Zins beträgt der Vorteil 3.191,40 €.
Ist Volltilgung mit einem Forward-Darlehen möglich?
Volltilgung ist in der Rechnung möglich, wenn du statt anfänglicher Tilgung die vollständige Rückzahlung vorgibst. Bei 180.000 € Restschuld, 15 Jahren Volltilgung und 4,28 % Forward-Zins beträgt die Monatsrate 1.356,84 €. Die Restschuld am Ende liegt bei 0,00 €.
Quellen und Prüfung
- Forward-Darlehen: Aufschlag und Vorlaufzeit - FMH-Finanzberatung
- Forward-Darlehen als Anschlussfinanzierung - Finanztip
- Effektivzinssätze Wohnungsbaukredite (MFI-Zinsstatistik) - Deutsche Bundesbank
- § 489 BGB - Ordentliches Kündigungsrecht nach 10 Jahren - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Forward-Darlehen-Rechner. Rechner-info.de, Stand 23.09.2026. https://rechner-info.de/immobilien/forward-darlehen-rechner