Eigenkapital-Rechner
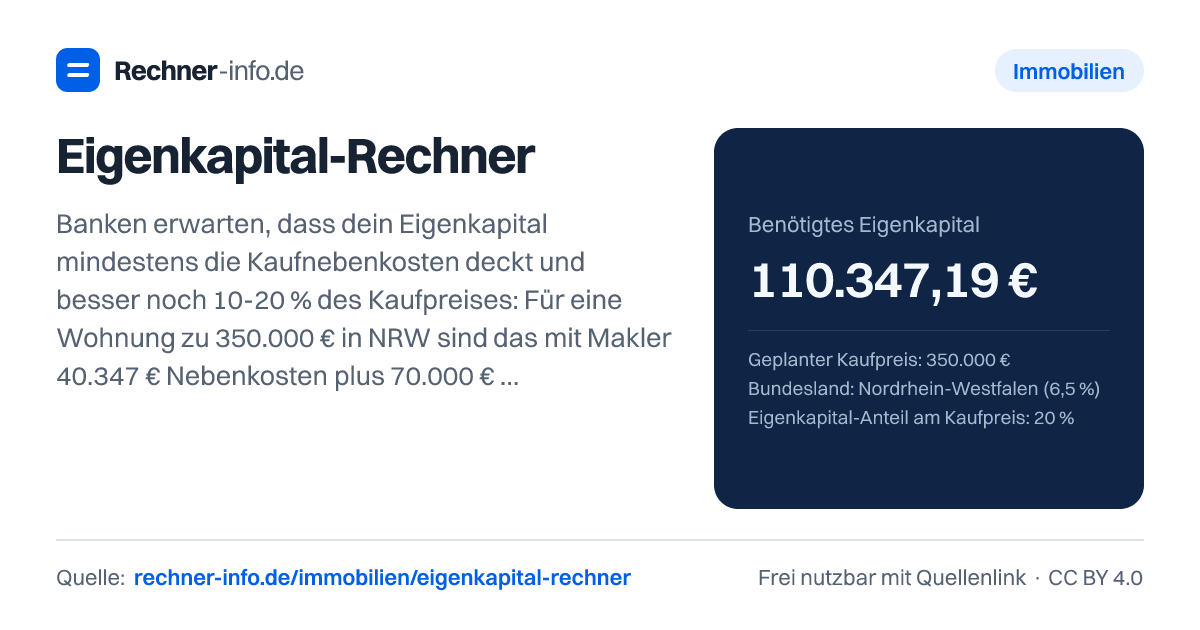
Wohnung für 350.000 € in NRW: 110.347 € Eigenkapital für Nebenkosten plus 20 %. Bedarf, fehlender Betrag, Sparzeit und maximaler Kaufpreis.
- davon Kaufnebenkosten
- 40.347,19 €
- davon Anteil am Kaufpreis
- 70.000,00 €
- Fehlender Betrag
- 60.347,19 €
- Sparzeit bis zum Ziel
- 8 Jahre
- Monate bis zum Ziel
- 96 Monate
- Aktuelle Eigenkapitalquote (ohne Nebenkosten)?
- 2,76 %
- Nötiges Darlehen heute
- 340.347 €
- Beleihungsauslauf?
- 97,2 %
Rechenweg mit deinen Zahlen
- Kaufnebenkosten: Grunderwerbsteuer 22.750 € + Notar 3.464,69 € + Grundbuch 1.637,50 € + Makler 12.495,00 € = 40.347,19 €
- Bedarf = 40.347,19 € + 20 % × 350.000 € = 110.347,19 €
- Fehlt: 110.347,19 € − 50.000 € = 60.347,19 €
- Mit 500 € im Monat und 2 % Zins erreicht nach 96 Monaten
Was zählt beim eigenkapital hauskauf wirklich?
Eigenkapital ist das Geld, das du beim Immobilienkauf selbst einbringst. Dazu gehören typischerweise Guthaben auf Konten, Tagesgeld, Festgeld, verfügbare Wertpapiere oder andere kurzfristig verfügbare Mittel. Entscheidend ist nicht nur, wie viel du insgesamt besitzt, sondern wie viel davon beim Kauf sicher verfügbar ist.
Beim Hauskauf wird Eigenkapital meist in zwei Teile gedacht: zuerst die Kaufnebenkosten, dann ein Anteil am Kaufpreis. Die Kaufnebenkosten bestehen je nach Fall aus Grunderwerbsteuer, Notar, Grundbuch und Makler. In Nordrhein-Westfalen fallen im Beispiel bei einem Kaufpreis von 350.000 € mit Makler Kaufnebenkosten von 40.347,19 € an. Zusätzlich kommen bei 20 % Eigenkapital am Kaufpreis 70.000,00 € dazu. Daraus ergibt sich ein benötigtes Eigenkapital von 110.347,19 €.
Wichtig ist die Reihenfolge: Wenn du zwar Geld gespart hast, damit aber zuerst die Nebenkosten bezahlst, bleibt nur der Rest als Eigenkapitalanteil am Kaufpreis. Genau deshalb kann die aktuelle Eigenkapitalquote im Rechner niedriger wirken, als du erwartest. Im Beispiel mit 50.000 € vorhandenem Eigenkapital liegt sie ohne Nebenkosten bei 2,76 %, obwohl der Kontostand zunächst deutlich höher aussieht.
Wie berechnet der Eigenkapital-Rechner den Bedarf?
Du wählst Kaufpreis, Bundesland, Maklerangabe, gewünschte Eigenkapitalquote und vorhandenes Eigenkapital aus; daraus berechnet der Rechner Bedarf, Lücke, Darlehen, Beleihungsauslauf und auf Wunsch die Sparzeit.
Die Rechnung läuft in Worten so: Zuerst werden die Kaufnebenkosten aus dem Kaufpreis und den passenden Kostenbestandteilen ermittelt. Danach wird der gewünschte Anteil am Kaufpreis addiert. Wenn du bereits Eigenkapital hast, wird dieser Betrag abgezogen. Für die Sparzeit wird dein Kapital Monat für Monat mit Sparrate und Zins fortgeschrieben, bis der Zielbetrag erreicht ist.
Ein Beispiel: Bei 350.000 € Kaufpreis in Nordrhein-Westfalen mit Makler entstehen Kaufnebenkosten von 40.347,19 €. Diese setzen sich zusammen aus Grunderwerbsteuer 22.750 €, Notar 3.464,69 €, Grundbuch 1.637,50 € und Makler 12.495,00 €. Bei einem Ziel von 20 % am Kaufpreis kommen 70.000,00 € dazu. Der Eigenkapitalbedarf beträgt damit 110.347,19 €. Sind bereits 50.000 € vorhanden, fehlen 60.347,19 €. Mit 500 € monatlicher Sparrate und 2 % p. a. Zins wird das Ziel nach 96 Monaten erreicht, also nach 8 Jahre.
Der Beleihungsauslauf zeigt parallel, wie hoch das Darlehen im Verhältnis zum Kaufpreis ist. Im Beispiel wären heute 340.347 € Darlehen nötig, der Beleihungsauslauf liegt bei 97,2 %. Das ist keine Zusage der Bank, sondern eine rechnerische Einordnung deiner Ausgangslage.
Wie viel Eigenkapital für Hauskauf bei 400.000 € oder 500.000 €?
Bei einem Kaufpreis von 400.000 € in Bayern mit Makler und 20 % Eigenkapitalziel liegt der benötigte Betrag bei 114.020,11 €. Davon entfallen 34.020,11 € auf Kaufnebenkosten und 80.000,00 € auf den Anteil am Kaufpreis. Wenn du 50.000 € mitbringst, fehlen noch 64.020,11 €. Bei 500 € monatlicher Sparrate und 2 % p. a. Zins dauert der Weg zum Ziel 101 Monate, also 8 Jahre und 5 Monate.
Bei 500.000 € Kaufpreis in Nordrhein-Westfalen mit Makler und 20 % Zielquote ist der Bedarf deutlich höher: 157.196,96 €. Davon sind 57.196,96 € Kaufnebenkosten und 100.000,00 € Anteil am Kaufpreis. Mit 50.000 € vorhandenem Eigenkapital fehlen 107.196,96 €. Bei 500 € Sparrate und 2 % p. a. Zins ergibt sich eine Sparzeit von 161 Monate, also 13 Jahre und 5 Monate.
Der Vergleich zeigt: Der Kaufpreis ist nur ein Teil der Rechnung. Bundesland und Maklerangabe verändern die Nebenkosten stark. Deshalb kann eine Immobilie mit gleichem Kaufpreis in einem anderen Bundesland einen anderen Eigenkapitalbedarf haben. Auch der Beleihungsauslauf reagiert deutlich: Beim Bayern-Beispiel zu 400.000 € liegt er bei 96 %, beim Nordrhein-Westfalen-Beispiel zu 500.000 € bei 101,4 %. Ein Wert über dem Kaufpreis bedeutet rechnerisch, dass nicht nur der Kaufpreis finanziert werden müsste.
Welcher Kaufpreis passt zu deinem Eigenkapital?
Der Rechner kann auch andersherum arbeiten: Du gibst dein Eigenkapital vor und prüfst, welcher Kaufpreis dazu passt. Das ist oft praktischer, wenn du eine Suche starten willst und noch keine konkrete Immobilie hast.
Ein Beispiel mit 80.000 € Eigenkapital in Nordrhein-Westfalen, mit Makler und 20 % Eigenkapitalziel: Der höchste Kaufpreis liegt bei 252.476 €. Davon entfallen 29.504,43 € auf Kaufnebenkosten und 50.495,20 € auf den Anteil am Kaufpreis. Das nötige Darlehen beträgt 201.980 €, der Beleihungsauslauf liegt bei 80 %.
Mit 150.000 € Eigenkapital in Bayern, mit Makler und 15 % Eigenkapitalansatz ergibt sich ein höherer Spielraum: Der maximale Kaufpreis liegt bei 640.710 €. In dieser Rechnung entfallen 53.893,37 € auf Kaufnebenkosten und 96.106,50 € auf den Anteil am Kaufpreis. Das nötige Darlehen beträgt 544.603 €, der Beleihungsauslauf liegt bei 85 %.
Solche Rückwärtsrechnungen helfen dir, Suchanzeigen realistischer zu filtern. Wenn du dein ganzes Eigenkapital nur gedanklich auf den Kaufpreis beziehst, übersiehst du schnell die Nebenkosten. Gerade Makler, Grunderwerbsteuer, Notar und Grundbuch werden nicht Teil des eigentlichen Kaufpreises, müssen aber trotzdem bezahlt werden.
Typische Fehler bei Eigenkapital, Nebenkosten und Beleihungsauslauf
Ein häufiger Fehler ist, die Kaufnebenkosten zu vergessen. Wenn du für eine Immobilie nur den Kaufpreis betrachtest, wirkt dein Eigenkapital besser, als es für die Finanzierung tatsächlich ist. Im Beispiel 350.000 € in Niedersachsen mit Makler und 10 % Eigenkapitalziel werden 70.216,21 € benötigt. Davon sind 35.216,21 € Kaufnebenkosten und 35.000,00 € Anteil am Kaufpreis. Mit 50.000 € vorhandenem Eigenkapital fehlen trotzdem 20.216,21 €.
Auch die Sparzeit wird oft zu optimistisch eingeschätzt. Für 400.000 € Kaufpreis in Nordrhein-Westfalen mit Makler und 20 % Zielquote beträgt der Bedarf 126.020,11 €. Startest du mit 50.000 €, fehlen 76.020,11 €. Bei 1.000 € monatlicher Sparrate und 3 % p. a. Zins dauert es 63 Monate, also 5 Jahre und 3 Monate. Bei 500.000 € Kaufpreis in Nordrhein-Westfalen, 2.500 € monatlicher Sparrate und 2 % p. a. Zins dauert es 41 Monate, also 3 Jahre und 5 Monate.
Plane außerdem nicht jeden Euro deines Eigenkapitals fest ein. Der Rechner betrachtet Kaufpreis, Nebenkosten, Zielquote, vorhandenes Eigenkapital, Sparrate und Zins. Er ersetzt keine Finanzierungszusage. Banken prüfen zusätzlich Einkommen, bestehende Verpflichtungen, Objektwert, Beschäftigungssituation und Kreditwürdigkeit. Grundlage dafür ist unter anderem die Kreditwürdigkeitsprüfung bei Immobiliar-Verbraucherdarlehen nach § 505a BGB. Wenn du selbstständig bist oder unregelmäßige Einnahmen hast, kann eine größere frei verfügbare Rücklage sinnvoll sein, auch wenn die rechnerische Eigenkapitallücke bereits geschlossen ist.
Tabellen zum Nachschlagen
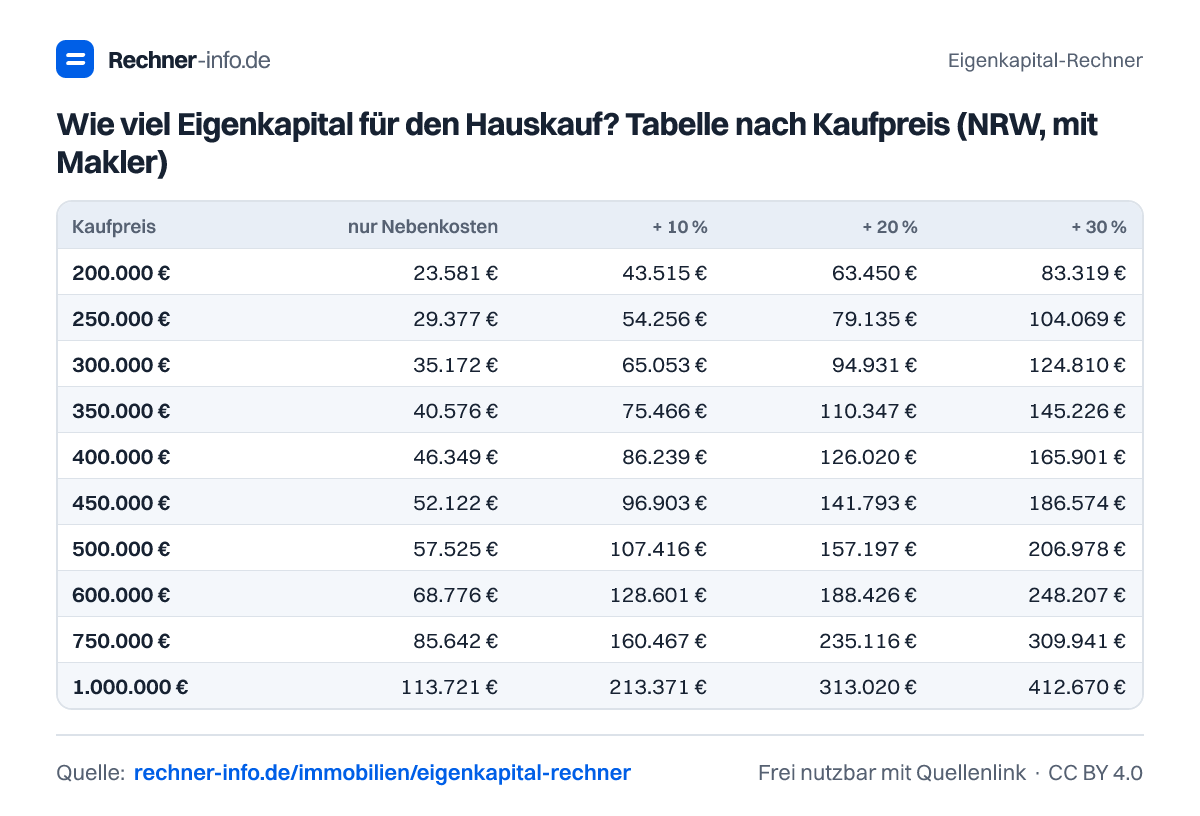
Wie viel Eigenkapital für den Hauskauf? Tabelle nach Kaufpreis (NRW, mit Makler)
| Kaufpreis | nur Nebenkosten | + 10 % | + 20 % | + 30 % |
|---|---|---|---|---|
| 200.000 € | 23.581 € | 43.515 € | 63.450 € | 83.319 € |
| 250.000 € | 29.377 € | 54.256 € | 79.135 € | 104.069 € |
| 300.000 € | 35.172 € | 65.053 € | 94.931 € | 124.810 € |
| 350.000 € | 40.576 € | 75.466 € | 110.347 € | 145.226 € |
| 400.000 € | 46.349 € | 86.239 € | 126.020 € | 165.901 € |
| 450.000 € | 52.122 € | 96.903 € | 141.793 € | 186.574 € |
| 500.000 € | 57.525 € | 107.416 € | 157.197 € | 206.978 € |
| 600.000 € | 68.776 € | 128.601 € | 188.426 € | 248.207 € |
| 750.000 € | 85.642 € | 160.467 € | 235.116 € | 309.941 € |
| 1.000.000 € | 113.721 € | 213.371 € | 313.020 € | 412.670 € |
Eigenkapital für den Hauskauf in Bayern ohne Makler
| Kaufpreis | nur Nebenkosten | + 10 % | + 20 % | + 30 % |
|---|---|---|---|---|
| 200.000 € | 10.441 € | 30.375 € | 50.310 € | 70.179 € |
| 250.000 € | 12.952 € | 37.831 € | 62.710 € | 87.644 € |
| 300.000 € | 15.462 € | 45.343 € | 75.221 € | 105.100 € |
| 350.000 € | 17.581 € | 52.471 € | 87.352 € | 122.231 € |
| 400.000 € | 20.069 € | 59.959 € | 99.740 € | 139.621 € |
| 450.000 € | 22.557 € | 67.338 € | 112.228 € | 157.009 € |
| 500.000 € | 24.675 € | 74.566 € | 124.347 € | 174.128 € |
| 600.000 € | 29.356 € | 89.181 € | 149.006 € | 208.787 € |
| 750.000 € | 36.367 € | 111.192 € | 185.841 € | 260.666 € |
| 1.000.000 € | 48.021 € | 147.671 € | 247.320 € | 346.970 € |
Welcher Kaufpreis ist mit meinem Eigenkapital möglich?
| Eigenkapital | 10 % Anteil | 20 % Anteil |
|---|---|---|
| 30.000 € | 136.760 € | 93.332 € |
| 50.000 € | 229.999 € | 156.642 € |
| 75.000 € | 347.676 € | 236.250 € |
| 100.000 € | 464.892 € | 316.858 € |
| 150.000 € | 699.999 € | 476.067 € |
| 200.000 € | 936.276 € | 636.529 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie viel Eigenkapital brauche ich für 400.000 € Hauskauf?
Für 400.000 € Kaufpreis in Bayern mit Makler und 20 % Eigenkapitalziel brauchst du 114.020,11 € Eigenkapital. Davon sind 34.020,11 € Kaufnebenkosten und 80.000,00 € Anteil am Kaufpreis. Mit 50.000 € vorhandenem Eigenkapital fehlen 64.020,11 €.
Wie viel Eigenkapital brauche ich bei 500.000 € Kaufpreis in NRW?
Bei 500.000 € Kaufpreis in Nordrhein-Westfalen mit Makler und 20 % Zielquote brauchst du 157.196,96 € Eigenkapital. Darin stecken 57.196,96 € Kaufnebenkosten und 100.000,00 € Anteil am Kaufpreis. Mit 50.000 € Startkapital liegt die Lücke bei 107.196,96 €.
Was zählt als Eigenkapital beim Hauskauf?
Als Eigenkapital zählt Geld, das du tatsächlich für den Kauf einsetzen kannst. Typisch sind Bankguthaben, Tagesgeld, Festgeld oder verfügbare Wertpapiere. Nicht jede Vermögensposition hilft sofort: Entscheidend ist, ob der Betrag rechtzeitig verfügbar ist und ob nach dem Kauf noch eine Rücklage bleibt.
Werden Kaufnebenkosten im Eigenkapital-Rechner berücksichtigt?
Ja, Kaufnebenkosten werden berücksichtigt, wenn du sie aus Eigenkapital zahlen willst. Im Beispiel 350.000 € in Nordrhein-Westfalen mit Makler betragen sie 40.347,19 €. Sie bestehen aus Grunderwerbsteuer, Notar, Grundbuch und Makler und werden vor dem Anteil am Kaufpreis eingerechnet.
Wie lange dauert es, bis ich genug Eigenkapital habe?
Bei 350.000 € Kaufpreis in Nordrhein-Westfalen, 50.000 € Startkapital, 500 € monatlicher Sparrate und 2 % p. a. Zins dauert es 96 Monate. Das entspricht 8 Jahre. Der Rechner schreibt dein vorhandenes Kapital mit Sparrate und Zins fort, bis der Zielbetrag erreicht ist.
Welchen Kaufpreis kann ich mir mit 80.000 € Eigenkapital leisten?
Mit 80.000 € Eigenkapital liegt der höchste Kaufpreis in Nordrhein-Westfalen mit Makler und 20 % Zielquote bei 252.476 €. Davon entfallen 29.504,43 € auf Kaufnebenkosten und 50.495,20 € auf den Anteil am Kaufpreis. Das rechnerisch nötige Darlehen beträgt 201.980 €.
Was bedeutet Beleihungsauslauf beim Hauskauf?
Der Beleihungsauslauf zeigt, wie hoch das Darlehen im Verhältnis zum Kaufpreis ist. Bei 80.000 € Eigenkapital und 252.476 € höchstem Kaufpreis liegt er bei 80 %. Bei 500.000 € Kaufpreis in Nordrhein-Westfalen mit 50.000 € Startkapital liegt er dagegen bei 101,4 %.
Reicht es, wenn mein Eigenkapital nur die Kaufnebenkosten deckt?
Rechnerisch kann Eigenkapital nur die Kaufnebenkosten decken, aber dann bleibt kein Anteil am Kaufpreis übrig. Beim Beispiel mit 100.000 € Eigenkapital in Niedersachsen liegt der höchste Kaufpreis mit 20 % Anteil bei 332.159 €. Wenn Eigenkapital nur die Nebenkosten deckt, zeigt die Rechnung 1.008.158 €.
Quellen und Prüfung
- § 505a BGB - Kreditwürdigkeitsprüfung bei Immobiliar-Verbraucherdarlehen - Bundesministerium der Justiz
- § 11 GrEStG - Grunderwerbsteuer - Bundesministerium der Justiz
- GNotKG Anlage 1 - Notar- und Grundbuchgebühren - Bundesministerium der Justiz
- Zinssätze für Wohnungsbaukredite (MFI-Zinsstatistik) - Deutsche Bundesbank
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Eigenkapital-Rechner. Rechner-info.de, Stand 23.09.2026. https://rechner-info.de/immobilien/eigenkapital-rechner