Sparrechner
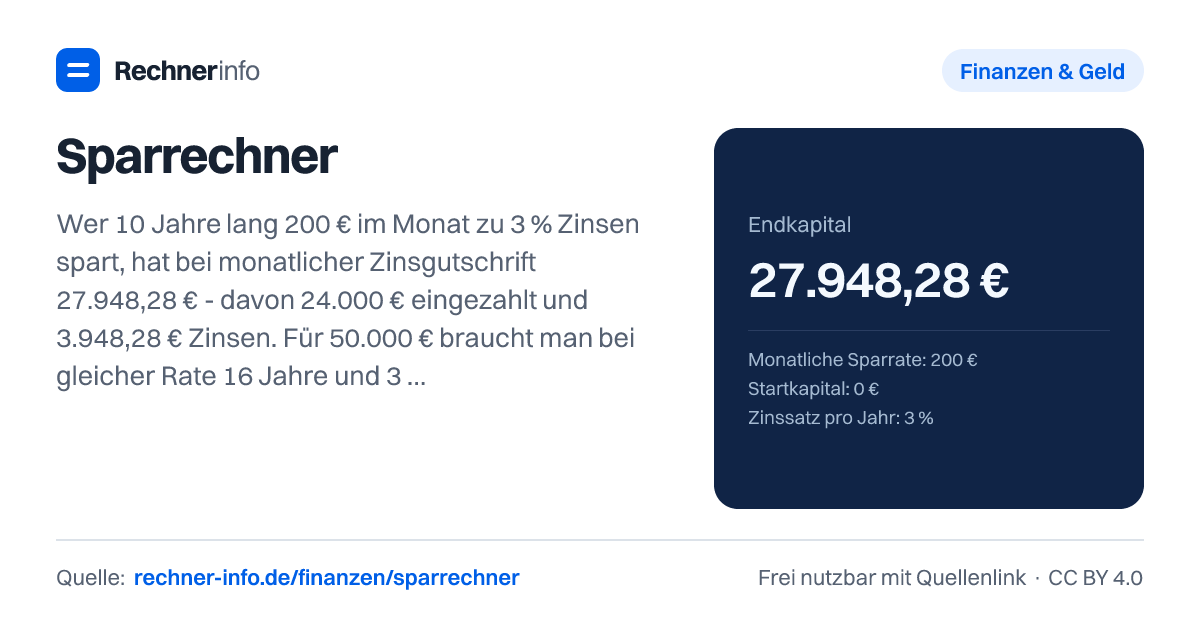
200 € im Monat zu 3 % werden in 10 Jahren zu 27.948 €. Endkapital, nötige Sparrate oder Dauer bis zum Sparziel berechnen - mit Steuer und Inflation.
- Eigene Einzahlungen
- 24.000,00 €
- Zinsen
- 3.948,28 €
- Zinsanteil am Endkapital
- 14,13 %
- Effektiver Jahreszins durch Zinseszins?
- 3,042 %
- Kaufkraft in heutigem Geld
- 22.927,33 €
Jahr für Jahr
| Jahr | Einzahlung | Zinsen | Steuer | Guthaben |
|---|---|---|---|---|
| 1 | 2.400,00 € | 33,28 € | 0,00 € | 2.433,28 € |
| 2 | 2.400,00 € | 107,29 € | 0,00 € | 4.940,56 € |
| 3 | 2.400,00 € | 183,55 € | 0,00 € | 7.524,11 € |
| 4 | 2.400,00 € | 262,13 € | 0,00 € | 10.186,24 € |
| 5 | 2.400,00 € | 343,10 € | 0,00 € | 12.929,34 € |
| 6 | 2.400,00 € | 426,53 € | 0,00 € | 15.755,88 € |
| 7 | 2.400,00 € | 512,51 € | 0,00 € | 18.668,38 € |
| 8 | 2.400,00 € | 601,09 € | 0,00 € | 21.669,48 € |
| 9 | 2.400,00 € | 692,37 € | 0,00 € | 24.761,85 € |
| 10 | 2.400,00 € | 786,43 € | 0,00 € | 27.948,28 € |
Rechenweg mit deinen Zahlen
- Zinssatz 3 % pro Jahr, Gutschrift monatlich, Einzahlung zum Monatsende
- Endkapital = 0,00 € × 1,002500^120 + 200,00 € × (1,002500^120 − 1) ÷ 0,002500 = 27.948,28 €
- Zinsen = Guthaben − Einzahlungen = 3.948,28 €
Was macht der sparplan rechner?
Mit dem Sparplan-Rechner kannst du drei typische Fragen beantworten: Wie viel Kapital entsteht aus einer monatlichen Rate? Welche Sparrate brauchst du für ein Ziel? Und wie lange musst du sparen, bis ein Ziel erreicht ist? Du gibst Sparrate, Startkapital, Zinssatz, Laufzeit, Einzahlungszeitpunkt, Zinsgutschrift, mögliche Steuerdaten und Inflation ein - der Rechner zeigt dir Kapital, Einzahlungen, Zinsen und Kaufkraft.
Die Rechnung passt zu klassischen verzinsten Sparplänen, Tagesgeld-ähnlichen Annahmen oder anderen Anlagen, bei denen du mit einem festen rechnerischen Jahreszins arbeitest. Bei schwankenden Anlagen ist das Ergebnis eine Modellrechnung. Es zeigt keinen sicheren Verlauf, sondern eine saubere Hochrechnung mit deinen Annahmen.
Wie funktioniert die Berechnung beim Sparplan?
Der Rechner verzinst vorhandenes Kapital und jede Rate über die verbleibende Zeit. In Worten lautet die Grundidee: Das Startkapital wächst mit dem monatlichen Zinsfaktor weiter, jede Monatsrate wird ebenfalls verzinst, und alle verzinsten Raten werden am Ende addiert. Bei monatlicher Gutschrift wird der Jahreszins auf Monate verteilt. Bei jährlicher Gutschrift werden die Monatsraten innerhalb des Jahres einfach verzinst.
Ein Beispiel: Du sparst 200 € monatlich, startest mit 0 €, rechnest mit 3 % pro Jahr, zahlst am Monatsende ein und lässt die Zinsen monatlich gutschreiben. Nach 10 Jahre zeigt die Rechnung ein Endkapital von 27.948,28 €. Davon sind 24.000,00 € eigene Einzahlungen und 3.948,28 € Zinsen.
Der Zinsanteil am Endkapital liegt in diesem Beispiel bei 14,13 %. Der effektive Jahreszins durch monatlichen Zinseszins beträgt 3,042 %. Zusätzlich kann der Rechner die Kaufkraft anzeigen: Bei 2 % Inflation entsprechen 27.948,28 € am Ende einer heutigen Kaufkraft von 22.927,33 €. Das ist hilfreich, weil ein nominal höheres Guthaben nicht automatisch bedeutet, dass du dir später im gleichen Umfang mehr leisten kannst.
Wie viel bringt eine monatliche Sparrate?
Schon kleine Änderungen bei Sparrate, Laufzeit und Zinssatz verändern das Ergebnis deutlich. Wenn du 100 € im Monat zu 3 % sparst, entstehen nach 10 Jahren 13.974,14 €. Eingezahlt wurden 12.000,00 €, die Zinsen betragen 1.974,14 €. Die Kaufkraft in heutigem Geld liegt bei 11.463,66 €, wenn mit 2 % Inflation gerechnet wird.
Bei längerer Laufzeit wird der Zinseszins sichtbarer. 200 € monatlich zu 5 % über 20 Jahre ergeben 82.206,73 €. Die eigenen Einzahlungen betragen 48.000,00 €, die Zinsen 34.206,73 €. Der Zinsanteil am Endkapital liegt bei 41,61 %. Das zeigt: Am Anfang dominiert die eigene Sparleistung, später arbeitet ein größerer Teil des Guthabens über Zinsen mit.
Auch Startkapital macht einen Unterschied. Wer mit 1.000 € beginnt und zusätzlich 50 € monatlich zu 3 % spart, kommt nach 30 Jahren auf 31.593,69 €. Davon sind 19.000,00 € eigene Einzahlungen und 12.593,69 € Zinsen. Bei 2 % Inflation beträgt die Kaufkraft 17.441,95 €.
Wenn du die Sparrate regelmäßig erhöhst, steigt das Endkapital ebenfalls. Ein Beispiel mit 200 € monatlicher Start-Sparrate, 4 % Zinsen und 2 % jährlicher Erhöhung der Sparrate ergibt nach 25 Jahren 126.477,07 €. Die eigenen Einzahlungen summieren sich auf 76.872,72 €, die Zinsen auf 49.604,35 €.
Wie lange sparen bis zum Sparziel?
Wenn ein Ziel feststeht, ist die Spardauer oft die wichtigste Frage. Bei 300 € monatlicher Sparrate, 3 % Zinsen und einem Ziel von 50.000 € dauert es 11 Jahre und 8 Monate. Am Ende stehen 50.213,74 € im Guthaben. Eingezahlt wurden 42.000,00 €, die Zinsen betragen 8.213,74 €.
Bei einer anderen Kombination kann die Dauer anders ausfallen: Mit 250 € im Monat und 4 % Zinsen wird ein Ziel von 50.000 € nach 12 Jahre und 10 Monate erreicht. Das Guthaben liegt dann bei 50.206,93 €, die eigenen Einzahlungen bei 38.500,00 € und die Zinsen bei 11.706,93 €.
Für 100.000 € mit 500 € monatlicher Sparrate und 6 % Zinsen zeigt die Rechnung 11 Jahre und 7 Monate. Das Endguthaben beträgt 100.024,22 €. Davon stammen 69.500,00 € aus eigenen Einzahlungen und 30.524,22 € aus Zinsen.
Du kannst die Rechnung auch umdrehen und die nötige Rate bestimmen. Für ein Ziel von 75.000 € in 15 Jahren bei 3 % Zinsen ist eine monatliche Sparrate von 330,44 € nötig. Für 100.000 € in 20 Jahren bei 4 % Zinsen sind es 272,65 € pro Monat. Diese Werte gelten für die eingegebenen Annahmen. Ändern sich Zinssatz, Steuer, Einzahlungszeitpunkt oder Laufzeit, ändert sich auch die nötige Rate.
Steuern, Inflation und Zinseszins richtig einordnen
Die Rechnung kann auf Wunsch die Abgeltungsteuer abziehen. Kapitalerträge können steuerpflichtig sein; außerdem gibt es den Sparer-Pauschbetrag. Der Rechner bildet diese Angaben rechnerisch ab, ersetzt aber keine steuerliche Prüfung deines konkreten Falls.
Ein Beispiel mit Steuerabzug: Bei 300 € im Monat, 6 % Zinsen, 15 Jahren Laufzeit, 1.000 € freiem Sparer-Pauschbetrag pro Jahr und ohne Kirchensteuer ergibt sich ein Endkapital von 81.000,29 €. Die eigenen Einzahlungen betragen 54.000,00 €, die Zinsen 32.075,83 € und die Abgeltungsteuer 5.075,54 €. Die Kaufkraft in heutigem Geld liegt bei 60.184,41 €.
Inflation ist ein zweiter wichtiger Punkt. Sie senkt nicht das Kontoguthaben, aber die Kaufkraft des Guthabens. Bei 200 € monatlicher Sparrate, 3 % Zinsen und 20 Jahren Laufzeit entstehen nominal 65.660,40 €. Bei 2 % Inflation entspricht das einer Kaufkraft von 44.187,57 € in heutigem Geld. Deshalb lohnt sich der Blick auf beide Werte: Endkapital und Kaufkraft.
Auch der Unterschied zwischen monatlicher und jährlicher Zinsgutschrift kann relevant sein. Bei monatlicher Gutschrift entsteht ein Zinseszinseffekt innerhalb des Jahres. Deshalb kann der effektive Jahreszins über dem angegebenen Jahreszins liegen, zum Beispiel 3,042 % bei 3 % nominalem Zinssatz und monatlicher Gutschrift.
Typische Fehler beim Sparplan berechnen
Ein häufiger Fehler ist, die eigenen Einzahlungen mit dem Endkapital zu verwechseln. Wenn du 200 € monatlich über 10 Jahre sparst, sind 24.000,00 € eingezahlt. Das Endkapital von 27.948,28 € entsteht erst durch die zusätzlichen Zinsen.
Achte außerdem auf den Einzahlungszeitpunkt. Eine Rate am Monatsanfang kann länger verzinst werden als eine Rate am Monatsende. Bei 100 € Sparrate, 5 % Zinsen, 10 Jahren Laufzeit und monatlicher Einzahlung am Monatsanfang ergibt sich 15.592,93 €. Die eigenen Einzahlungen bleiben 12.000,00 €, aber die Zinsen betragen 3.592,93 €.
Weitere Praxistipps:
- Nutze bei festen Sparzielen lieber vorsichtige Zinssätze, wenn die Rendite unsicher ist.
- Vergleiche nominales Endkapital und Kaufkraft, besonders bei langen Laufzeiten.
- Prüfe, ob Steuerabzug und freier Sparer-Pauschbetrag zu deiner Situation passen.
- Verwechsle einen gleichbleibenden Rechenzins nicht mit einer garantierten Rendite.
- Wenn du die Sparrate jährlich erhöhst, plane auch ein, ob dein Budget diese Erhöhungen dauerhaft trägt.
Tabellen zum Nachschlagen
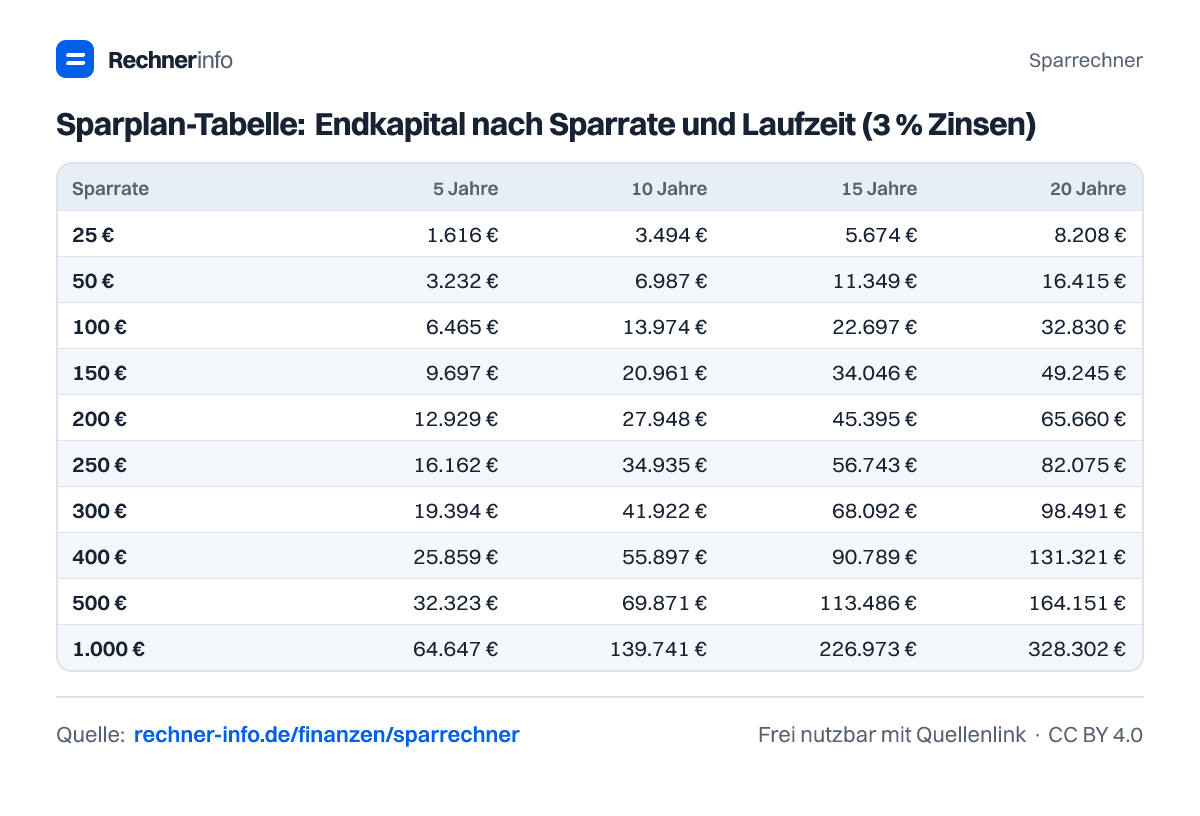
Sparplan-Tabelle: Endkapital nach Sparrate und Laufzeit (3 % Zinsen)
| Sparrate | 5 Jahre | 10 Jahre | 15 Jahre | 20 Jahre | 25 Jahre | 30 Jahre | 40 Jahre |
|---|---|---|---|---|---|---|---|
| 25 € | 1.616 € | 3.494 € | 5.674 € | 8.208 € | 11.150 € | 14.568 € | 23.151 € |
| 50 € | 3.232 € | 6.987 € | 11.349 € | 16.415 € | 22.300 € | 29.137 € | 46.303 € |
| 100 € | 6.465 € | 13.974 € | 22.697 € | 32.830 € | 44.601 € | 58.274 € | 92.606 € |
| 150 € | 9.697 € | 20.961 € | 34.046 € | 49.245 € | 66.901 € | 87.411 € | 138.909 € |
| 200 € | 12.929 € | 27.948 € | 45.395 € | 65.660 € | 89.202 € | 116.547 € | 185.212 € |
| 250 € | 16.162 € | 34.935 € | 56.743 € | 82.075 € | 111.502 € | 145.684 € | 231.515 € |
| 300 € | 19.394 € | 41.922 € | 68.092 € | 98.491 € | 133.802 € | 174.821 € | 277.818 € |
| 400 € | 25.859 € | 55.897 € | 90.789 € | 131.321 € | 178.403 € | 233.095 € | 370.424 € |
| 500 € | 32.323 € | 69.871 € | 113.486 € | 164.151 € | 223.004 € | 291.368 € | 463.030 € |
| 1.000 € | 64.647 € | 139.741 € | 226.973 € | 328.302 € | 446.008 € | 582.737 € | 926.060 € |
100 € im Monat sparen: Endkapital nach Zinssatz
| Laufzeit | 0 % | 1 % | 2 % | 3 % | 4 % | 5 % |
|---|---|---|---|---|---|---|
| 5 Jahre | 6.000 € | 6.150 € | 6.305 € | 6.465 € | 6.630 € | 6.801 € |
| 10 Jahre | 12.000 € | 12.615 € | 13.272 € | 13.974 € | 14.725 € | 15.528 € |
| 15 Jahre | 18.000 € | 19.411 € | 20.971 € | 22.697 € | 24.609 € | 26.729 € |
| 20 Jahre | 24.000 € | 26.556 € | 29.480 € | 32.830 € | 36.677 € | 41.103 € |
| 25 Jahre | 30.000 € | 34.067 € | 38.882 € | 44.601 € | 51.413 € | 59.551 € |
| 30 Jahre | 36.000 € | 41.963 € | 49.273 € | 58.274 € | 69.405 € | 83.226 € |
| 40 Jahre | 48.000 € | 58.989 € | 73.444 € | 92.606 € | 118.196 € | 152.602 € |
Wie lange dauert es, 10.000, 50.000 oder 100.000 € zu sparen?
| Sparrate | 10.000 € | 25.000 € | 50.000 € | 100.000 € |
|---|---|---|---|---|
| 100 € | 7 Jahre und 6 Monate | 16 Jahre und 3 Monate | 27 Jahre und 1 Monat | 41 Jahre und 10 Monate |
| 200 € | 4 Jahre | 9 Jahre und 1 Monat | 16 Jahre und 3 Monate | 27 Jahre und 1 Monat |
| 300 € | 2 Jahre und 9 Monate | 6 Jahre und 4 Monate | 11 Jahre und 8 Monate | 20 Jahre und 3 Monate |
| 500 € | 1 Jahr und 8 Monate | 4 Jahre | 7 Jahre und 6 Monate | 13 Jahre und 7 Monate |
| 750 € | 1 Jahr und 2 Monate | 2 Jahre und 9 Monate | 5 Jahre und 2 Monate | 9 Jahre und 8 Monate |
| 1.000 € | 10 Monate | 2 Jahre und 1 Monat | 4 Jahre | 7 Jahre und 6 Monate |
Nötige Sparrate für ein Sparziel (3 % Zinsen)
| Sparziel | 5 Jahre | 10 Jahre | 15 Jahre | 20 Jahre | 30 Jahre |
|---|---|---|---|---|---|
| 10.000 € | 154,69 € | 71,57 € | 44,06 € | 30,46 € | 17,17 € |
| 25.000 € | 386,72 € | 178,91 € | 110,15 € | 76,15 € | 42,91 € |
| 50.000 € | 773,44 € | 357,81 € | 220,30 € | 152,30 € | 85,81 € |
| 100.000 € | 1.546,87 € | 715,61 € | 440,59 € | 304,60 € | 171,61 € |
| 250.000 € | 3.867,18 € | 1.789,02 € | 1.101,46 € | 761,50 € | 429,02 € |
| 500.000 € | 7.734,35 € | 3.578,04 € | 2.202,91 € | 1.522,99 € | 858,03 € |
| 1.000.000 € | 15.468,70 € | 7.156,08 € | 4.405,82 € | 3.045,98 € | 1.716,05 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie berechne ich einen Sparplan?
Einen Sparplan berechnest du, indem du Startkapital, monatliche Sparrate, Zinssatz, Laufzeit und Zinsgutschrift zusammenführst. Beispiel: 200 € im Monat, 0 € Startkapital, 3 % Zinsen und 10 Jahre Laufzeit ergeben 27.948,28 € Endkapital. Davon sind 24.000,00 € Einzahlungen und 3.948,28 € Zinsen.
Was bringt 100 € im Monat sparen nach 10 Jahren?
100 € im Monat ergeben bei 3 % Zinsen nach 10 Jahren 13.974,14 € Endkapital. Eingezahlt wurden 12.000,00 €, die Zinsen betragen 1.974,14 €. Bei 2 % Inflation liegt die Kaufkraft in heutigem Geld bei 11.463,66 €.
Wie lange brauche ich, um 50.000 € zu sparen?
Mit 300 € im Monat und 3 % Zinsen brauchst du 11 Jahre und 8 Monate für 50.000 €. Das Guthaben am Ende liegt bei 50.213,74 €. Bei 250 € im Monat und 4 % Zinsen dauert es 12 Jahre und 10 Monate.
Welche Sparrate brauche ich für 100.000 € in 20 Jahren?
Für 100.000 € in 20 Jahren brauchst du bei 4 % Zinsen eine monatliche Sparrate von 272,65 €. Das berechnete Guthaben am Ende beträgt 100.001,10 €. Die eigenen Einzahlungen liegen bei 65.436,00 €, die Zinsen bei 34.565,10 €.
Wie wirkt sich Startkapital auf den Sparplan aus?
Startkapital erhöht das Endkapital, weil es von Beginn an verzinst wird. Bei 1.000 € Startkapital, 50 € monatlicher Sparrate, 3 % Zinsen und 30 Jahren Laufzeit entstehen 31.593,69 €. Ohne eigene Zwischenrechnung siehst du daran: Frühes Kapital hat mehr Zeit für Zinseszins.
Was bedeutet Kaufkraft beim Sparplan-Rechner?
Kaufkraft zeigt, was dein späteres Guthaben in heutigem Geld wert wäre. Bei 200 € monatlicher Sparrate, 3 % Zinsen und 20 Jahren Laufzeit entstehen 65.660,40 € Endkapital. Bei 2 % Inflation entspricht das 44.187,57 € Kaufkraft in heutigem Geld.
Muss ich beim Sparplan Steuern berücksichtigen?
Ja, Kapitalerträge können steuerpflichtig sein. In einer Rechnung mit 300 € monatlicher Sparrate, 6 % Zinsen, 15 Jahren Laufzeit, 1.000 € freiem Sparer-Pauschbetrag und ohne Kirchensteuer beträgt die Abgeltungsteuer 5.075,54 €. Der Rechner bildet das rechnerisch ab, ersetzt aber keine individuelle Steuerberatung.
Ist der berechnete Zinssatz garantiert?
Nein, der eingegebene Zinssatz ist eine Annahme. Bei sicheren Zinsprodukten kann er vertraglich feststehen, bei schwankenden Anlagen nicht. Der Rechner zeigt deshalb eine Modellrechnung. Schon andere Zinsen, Steuern, Einzahlungszeitpunkte oder Laufzeiten können das Ergebnis merklich verändern.
Quellen und Prüfung
- § 248 BGB - Zinseszins bei Kreditinstituten - Bundesministerium der Justiz
- § 20 EStG - Kapitalerträge, Sparer-Pauschbetrag - Bundesministerium der Justiz
- § 32d EStG - Abgeltungsteuersatz 25 % - Bundesministerium der Justiz
- Verbraucherpreisindex (Inflation) - Statistisches Bundesamt
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Sparrechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/finanzen/sparrechner