Mietkauf-Rechner
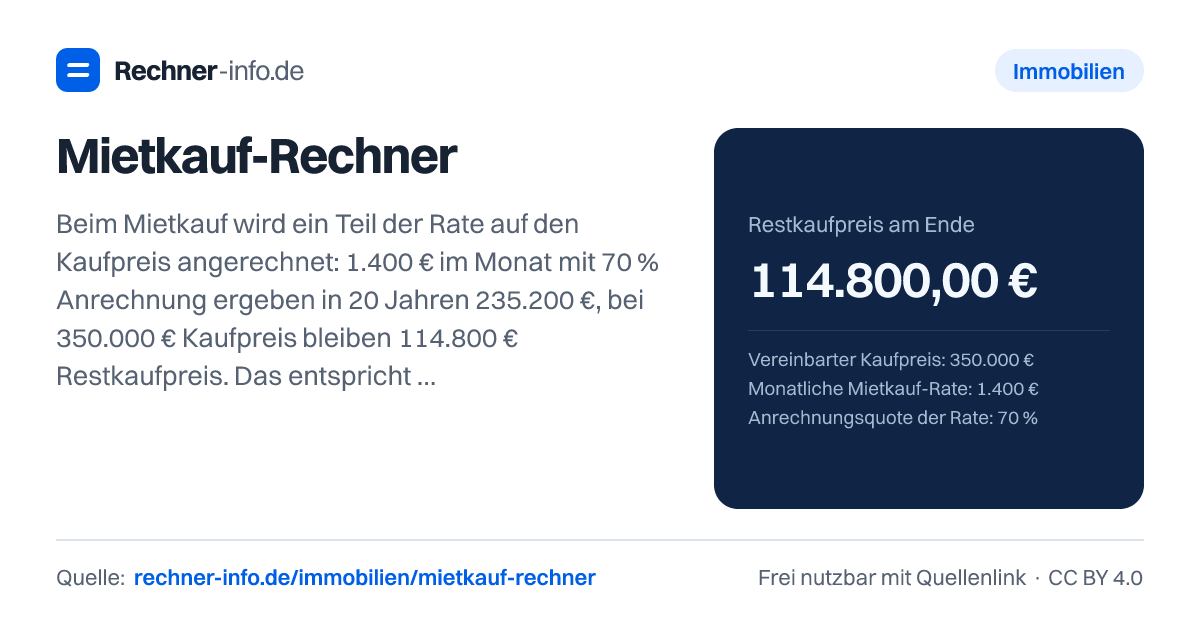
350.000 € Kaufpreis, 1.400 € Rate, 70 % Anrechnung, 20 Jahre: 114.800 € Restkaufpreis, effektiv 2,11 % Zins. Vergleich mit einem Bankkredit.
- Effektiver Zins des Mietkaufs?
- 2,11 %
- Gezahlte Raten (inkl. Anzahlung)
- 336.000,00 €
- Auf den Kaufpreis angerechnet
- 235.200,00 €
- Nicht angerechnet (Miete/Zinsanteil)
- 100.800,00 €
- Mietkauf gesamt inkl. Restkaufpreis
- 450.800,00 €
- Restschuld Bankkredit mit gleicher Rate?
- 264.419,31 €
- Zahlungsvorteil Mietkauf inkl. Restkaufpreis
- 149.619,31 €
- Kreditrate für Volltilgung in gleicher Zeit
- 2.120,93 €
- Kredit gesamt bei Volltilgung
- 509.023,20 €
- Rechnerisch günstiger als ein Kredit zu 4 %. Prüfe, ob der Kaufpreis marktgerecht ist - Mietkauf-Anbieter kalkulieren den Vorteil oft in einen höheren Preis ein.
- Kaufst du am Ende nicht, sind die Raten in der Regel verloren. Lass dir den Kaufanspruch notariell mit Auflassungsvormerkung sichern (§ 883 BGB). Grunderwerbsteuer kann bereits mit dem verbindlichen Kaufvertrag entstehen, auch wenn das Eigentum später übergeht. Notar- und Grundbuchkosten hängen von der Vertragsgestaltung ab.
Jahresübersicht
| Jahr | Gezahlt gesamt | Restkaufpreis | Restschuld Kredit |
|---|---|---|---|
| 1 | 16.800 € | 338.240 € | 347.148 € |
| 2 | 33.600 € | 326.480 € | 344.180 € |
| 3 | 50.400 € | 314.720 € | 341.091 € |
| 4 | 67.200 € | 302.960 € | 337.876 € |
| 5 | 84.000 € | 291.200 € | 334.530 € |
| 6 | 100.800 € | 279.440 € | 331.048 € |
| 7 | 117.600 € | 267.680 € | 327.424 € |
| 8 | 134.400 € | 255.920 € | 323.652 € |
| 9 | 151.200 € | 244.160 € | 319.727 € |
| 10 | 168.000 € | 232.400 € | 315.642 € |
| 11 | 184.800 € | 220.640 € | 311.390 € |
| 12 | 201.600 € | 208.880 € | 306.965 € |
| 13 | 218.400 € | 197.120 € | 302.360 € |
| 14 | 235.200 € | 185.360 € | 297.567 € |
| 15 | 252.000 € | 173.600 € | 292.579 € |
| 16 | 268.800 € | 161.840 € | 287.388 € |
| 17 | 285.600 € | 150.080 € | 281.985 € |
| 18 | 302.400 € | 138.320 € | 276.362 € |
| 19 | 319.200 € | 126.560 € | 270.510 € |
| 20 | 336.000 € | 114.800 € | 264.419 € |
Rechenweg mit deinen Zahlen
- Angerechnet = 0 € + 1.400,00 € × 240 × 70 % = 235.200,00 €
- Restkaufpreis = 350.000 € − 235.200,00 € = 114.800,00 €
- Effektiver Zins: 350.000 € = Barwert von 240 Raten à 1.400,00 € + 114.800,00 € am Ende → 2,11 %
- Kredit mit gleicher Rate zu 4 %: Restschuld nach 20 Jahren 264.419,31 € → Zahlungsvorteil inkl. Restzahlung 149.619,31 €
Was ist Mietkauf bei Immobilien?
Beim Mietkauf wohnst du in der Immobilie und zahlst eine laufende Rate. Ein vertraglich festgelegter Teil dieser Rate wird auf den späteren Kaufpreis angerechnet. Der übrige Teil ist wirtschaftlich Miete oder Finanzierungsaufwand. Genau diese Aufteilung macht den Mietkauf schwer vergleichbar mit einem normalen Immobilienkauf per Bankkredit.
Typisch ist: Du vereinbarst einen Kaufpreis, eine Monatsrate, eine Anrechnungsquote und eine Laufzeit. Die Anrechnungsquote ergibt sich aus deinem konkreten Vertrag. Bei einer hohen Anrechnung sinkt der spätere Restkaufpreis schneller. Bei einer niedrigen Anrechnung zahlst du zwar laufend, baust aber weniger Kaufpreis ab.
Der Mietkauf kann interessant sein, wenn du die Immobilie später erwerben willst, aber die klassische Finanzierung aktuell nicht passt. Er ist aber kein Ersatz für die Vertragsprüfung. Der Rechner zeigt dir die Zahlungslogik: Was wird angerechnet, was bleibt offen, und welcher Modellzins steckt rechnerisch in den Zahlungen? Trage Kaufpreis, Rate, Anrechnung, Laufzeit, Anzahlung und Bankzins ein, um Mietkauf und Kredit gegenüberzustellen.
Anders als beim Leasing ist beim Mietkauf einer Immobilie meist der spätere Erwerb das Ziel. Ob du kaufen musst oder nur kaufen darfst, steht aber im Vertrag. Auch Fragen wie Vormerkung, Rücktritt, Instandhaltung, Nebenkosten und Verlust einer Optionsgebühr lassen sich nicht aus der Rate allein ablesen.
Wie berechnet der Mietkauf-Rechner den Restkaufpreis?
Die Grundrechnung ist einfach: Angerechnet wird die Anzahlung plus Monatsrate mal Monate mal Anrechnungsquote. Der Restkaufpreis ist der vereinbarte Kaufpreis abzüglich des angerechneten Betrags. Der nicht angerechnete Teil der Rate mindert den Kaufpreis nicht.
Ein Beispiel zeigt die Logik: Bei 350.000 € Kaufpreis, 1.400,00 € monatlicher Rate, 70 % Anrechnung, 20 Jahre Laufzeit und 0 € Anzahlung ergibt sich die Anrechnung so: 0 € plus 1.400,00 € mal 240 mal 70 % ergibt 235.200,00 €. Der Restkaufpreis ist dann 350.000 € abzüglich 235.200,00 €, also 114.800,00 €.
Die gezahlten Raten liegen in diesem Beispiel bei 336.000,00 €. Davon werden 235.200,00 € auf den Kaufpreis angerechnet. 100.800,00 € werden nicht angerechnet. Zahlst du am Ende den Restkaufpreis, ergibt sich für den Mietkauf insgesamt 450.800,00 €.
Die wichtigste Unterscheidung lautet deshalb: Deine Monatsrate ist nicht automatisch Tilgung. Nur der vereinbarte Anrechnungsanteil reduziert den späteren Kaufpreis. Wenn im Vertrag eine Rate zwar bezahlbar aussieht, aber nur ein kleiner Teil angerechnet wird, kann am Ende ein hoher Restkaufpreis stehen bleiben.
Was sagt der effektive Zins beim Mietkauf aus?
Der effektive Zins im Mietkauf-Rechner ist ein Vergleichswert. Er beantwortet die Frage: Welcher Jahreszins würde rechnerisch zu den laufenden Raten und zum Restkaufpreis passen, wenn man den Mietkauf wie eine Finanzierung betrachtet? Im Beispiel mit 350.000 € Kaufpreis und 1.400,00 € Rate liegt dieser Modellzins bei 2,11 %.
Dieser Wert hilft, den Mietkauf neben einen Bankkredit zu legen. Beim Kreditvergleich mit 4 % Bankzins und gleicher Rate bleibt im Beispiel eine Restschuld von 264.419,31 €. Beim Mietkauf bleibt ein Restkaufpreis von 114.800,00 €. Der Zahlungsvorteil inklusive Restzahlung liegt in dieser Rechnung bei 149.619,31 €. Würdest du den Bankkredit in gleicher Zeit vollständig tilgen wollen, läge die nötige Kreditrate bei 2.120,93 €, und die gesamten Kreditrückzahlungen einschließlich Tilgung und Zinsen bei 509.023,20 €.
Trotzdem ist der Modellzins kein vollständiger Preis der Immobilie. Kaufnebenkosten, laufende Instandhaltung, steuerliche Fragen, Modernisierungspflichten und rechtliche Sicherheiten werden nicht eingerechnet. Auch ein günstiger Modellzins kann unattraktiv sein, wenn der Vertrag schwach abgesichert ist oder du am Ende den Restkaufpreis nicht finanzieren kannst.
Mietkauf oder kaufen: Beispiele zeigen den Unterschied
Ob Mietkauf günstiger wirkt als ein klassischer Kauf, hängt stark von Rate, Anrechnung, Laufzeit und Bankzins ab. Bei 250.000 € Kaufpreis, 1.200 € Monatsrate, 60 % Anrechnung und 15 Jahren Laufzeit bleiben 120.400,00 € Restkaufpreis. Angerechnet werden 129.600,00 €, nicht angerechnet 86.400,00 €. Gegenüber einem Bankkredit mit gleicher Rate ergibt sich in dieser Modellrechnung ein Zahlungsvorteil von 39.366,80 €.
Bei 300.000 € Kaufpreis, 1.500 € Rate, 75 % Anrechnung und 10 Jahren Laufzeit liegt der Restkaufpreis bei 165.000,00 €. Der Mietkauf kommt inklusive Restkaufpreis auf 345.000,00 €. Ein Kredit mit Volltilgung in gleicher Zeit kommt auf 364.482,00 €. Gleichzeitig zeigt die Rechnung: Die Rate für eine Volltilgung per Kredit wäre 3.037,35 € und damit deutlich höher als die Mietkauf-Rate im Beispiel.
Knapp kann der Vergleich ausfallen, wenn Anrechnung und Bankzins nah beieinander liegen. Bei 200.000 € Kaufpreis, 1.100 € Rate, 70 % Anrechnung, 15 Jahren Laufzeit und 3,5 % Bankzins beträgt der Zahlungsvorteil des Mietkaufs 16.518,89 €. Bei einer Mietkauf-Wohnung mit 180.000 € Kaufpreis, 900 € Rate, 50 % Anrechnung und 12 Jahren Laufzeit liegt der Zahlungsvorteil nur bei 9.469,41 €.
Die Zahlen zeigen: Der Mietkauf ist nicht automatisch billiger. Er kann beim monatlichen Einstieg leichter wirken, weil die Volltilgungsrate eines Kredits höher wäre. Entscheidend ist aber, ob du den Restkaufpreis später sicher zahlen oder finanzieren kannst.
Anrechnung, Anzahlung und Laufzeit beim Mietkauf richtig einordnen
Die Anrechnungsquote verändert den Restkaufpreis direkt. Bei derselben Ausgangsrechnung ergeben sich nach 20 Jahren sehr unterschiedliche Restwerte:
| Anrechnung | Restkaufpreis |
|---|---|
| 40 % | 215.600 € |
| 70 % | 114.800 € |
| 80 % | 81.200 € |
Eine Anzahlung senkt den Restkaufpreis, wenn sie tatsächlich angerechnet wird. Bei 350.000 € Kaufpreis, 1.400 € Rate, 70 % Anrechnung und 20 Jahren Laufzeit sinkt der Restkaufpreis mit 20.000 € angerechneter Anzahlung auf 94.800,00 €. Ohne diese Anzahlung liegt er im Beispiel bei 114.800,00 €. Die Gesamtsumme des Mietkaufs bleibt in dieser Rechnung bei 450.800,00 €, weil die Anzahlung nur vorgezogen wird.
Auch hohe Anrechnung bedeutet nicht immer, dass am Ende kein Betrag offen bleibt. Bei 275.000 € Kaufpreis, 1.350 € Rate, 100 % Anrechnung und 8 Jahren Laufzeit bleiben 145.400,00 € Restkaufpreis. Hier wird zwar die gesamte Rate angerechnet, aber die Laufzeit reicht in der Rechnung nicht aus, um den Kaufpreis vollständig abzubauen.
Ein Sonderfall ist die Rechnung mit 600.000 € Kaufpreis, 2.000 € Rate, 90 % Anrechnung und 30 Jahren Laufzeit. Dort liegt der Restkaufpreis bei 0,00 €. Im Modell bleiben 120.000,00 € ohne Kaufpreisanrechnung, weil die Anrechnung auf den Kaufpreis begrenzt ist, die Raten aber bis zum Laufzeitende weiterlaufen. Der Kaufpreis wäre hier schon vorher abgedeckt. Prüfe deshalb im Vertrag, ob die Zahlungen dann enden oder Überzahlungen erstattet werden; die Differenz ist nicht automatisch reine Miete.
Welche Fehler solltest du beim Mietkauf vermeiden?
Der häufigste Fehler ist der Vergleich nur über die Monatsrate. Eine niedrige Rate sagt wenig, wenn die Anrechnung gering ist oder am Ende ein hoher Restkaufpreis offen bleibt. Vergleiche deshalb immer den angerechneten Betrag, den nicht angerechneten Anteil und den Restkaufpreis.
Ein weiterer Fehler ist, die spätere Finanzierung auszublenden. Wenn nach der Laufzeit ein Restkaufpreis offen bleibt, brauchst du dafür Eigenkapital, eine Anschlussfinanzierung oder eine andere verbindliche Lösung. Der Rechner kann zeigen, wie groß dieser Betrag ist. Er kann aber nicht prüfen, ob eine Bank später finanziert.
Achte außerdem auf die Vertragsart. Bei einem Optionsmodell darfst du möglicherweise kaufen, musst aber nicht. Bei einem verpflichtenden Modell kann der spätere Kauf fester Vertragsbestandteil sein. Was mit bereits gezahlten Beträgen passiert, wenn du nicht kaufst, ergibt sich aus dem Vertrag.
Für Immobilien zählt auch die rechtliche Absicherung. Eine Vormerkung kann den Kaufanspruch sichern. Außerdem solltest du klären, wer Instandhaltung, Modernisierung, laufende Kosten und Risiken trägt. Diese Punkte sind keine Rechenschritte, können aber mehr Gewicht haben als ein scheinbar günstiger effektiver Zins.
Tabellen zum Nachschlagen
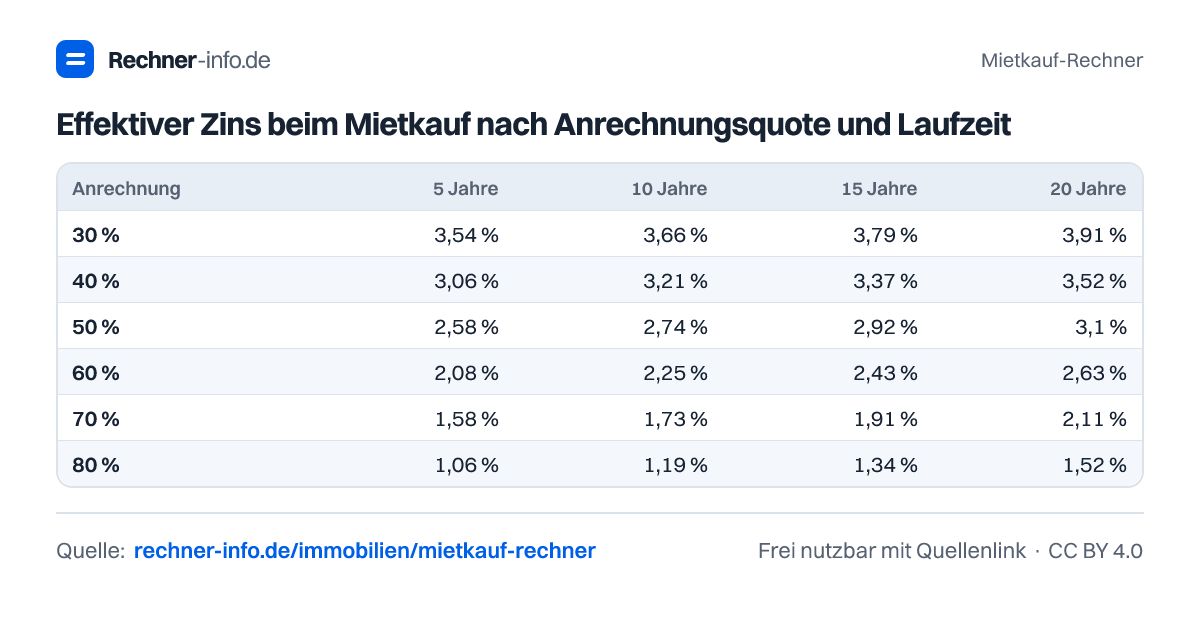
Effektiver Zins beim Mietkauf nach Anrechnungsquote und Laufzeit
| Anrechnung | 5 Jahre | 10 Jahre | 15 Jahre | 20 Jahre | 25 Jahre |
|---|---|---|---|---|---|
| 30 % | 3,54 % | 3,66 % | 3,79 % | 3,91 % | 4,03 % |
| 40 % | 3,06 % | 3,21 % | 3,37 % | 3,52 % | 3,68 % |
| 50 % | 2,58 % | 2,74 % | 2,92 % | 3,1 % | 3,29 % |
| 60 % | 2,08 % | 2,25 % | 2,43 % | 2,63 % | 2,85 % |
| 70 % | 1,58 % | 1,73 % | 1,91 % | 2,11 % | 2,34 % |
| 80 % | 1,06 % | 1,19 % | 1,34 % | 1,52 % | 1,74 % |
Restkaufpreis nach Anrechnungsquote und Laufzeit
| Anrechnung | 5 Jahre | 10 Jahre | 15 Jahre | 20 Jahre | 25 Jahre |
|---|---|---|---|---|---|
| 30 % | 324.800 € | 299.600 € | 274.400 € | 249.200 € | 224.000 € |
| 40 % | 316.400 € | 282.800 € | 249.200 € | 215.600 € | 182.000 € |
| 50 % | 308.000 € | 266.000 € | 224.000 € | 182.000 € | 140.000 € |
| 60 % | 299.600 € | 249.200 € | 198.800 € | 148.400 € | 98.000 € |
| 70 % | 291.200 € | 232.400 € | 173.600 € | 114.800 € | 56.000 € |
| 80 % | 282.800 € | 215.600 € | 148.400 € | 81.200 € | 14.000 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch ist der Restkaufpreis beim Mietkauf für 250.000 € Kaufpreis?
Der Restkaufpreis beträgt 120.400,00 €, wenn 1.200 € Monatsrate, 60 % Anrechnung und 15 Jahre Laufzeit vereinbart sind. In der Rechnung werden 129.600,00 € auf den Kaufpreis angerechnet. 86.400,00 € bleiben als nicht angerechneter Anteil der Raten stehen.
Wie viel wird beim Mietkauf auf den Kaufpreis angerechnet?
Angerechnet werden im Beispiel 235.200,00 € bei 350.000 € Kaufpreis, 1.400 € Monatsrate, 70 % Anrechnung und 20 Jahren Laufzeit. Die gezahlten Raten betragen 336.000,00 €. Davon sind 100.800,00 € nicht kaufpreismindernd.
Wie hoch ist der effektive Zins beim Mietkauf für ein Haus mit 400.000 € Kaufpreis?
Der effektive Zins beträgt 1,83 %, wenn die Rate 1.800 € beträgt, 80 % angerechnet werden und die Laufzeit 20 Jahre beträgt. Der Restkaufpreis liegt dann bei 54.400,00 €. Der Mietkauf kostet inklusive Restkaufpreis 486.400,00 €.
Ist Mietkauf oder klassischer Kauf günstiger bei 300.000 € Kaufpreis?
Der Mietkauf wirkt in der Modellrechnung günstiger: Er liegt inklusive Restkaufpreis bei 345.000,00 €, während der Kredit bei Volltilgung 364.482,00 € kostet. Gerechnet wurde mit 1.500 € Mietkauf-Rate, 75 % Anrechnung, 10 Jahren Laufzeit und 0 € Anzahlung.
Wie wirkt eine Anzahlung von 20.000 € beim Mietkauf?
Die Anzahlung senkt den Restkaufpreis auf 94.800,00 €, wenn 350.000 € Kaufpreis, 1.400 € Rate, 70 % Anrechnung und 20 Jahre Laufzeit gelten. Insgesamt werden 255.200,00 € auf den Kaufpreis angerechnet. Die Mietkauf-Gesamtsumme liegt bei 450.800,00 €.
Was passiert, wenn ich nach dem Mietkauf nicht kaufen will?
Das hängt vom Vertrag ab. Der Rechner unterstellt eine Zahlung des Restkaufpreises am Ende und bewertet nicht, ob du kaufen musst oder nur kaufen darfst. Prüfe vor allem, ob bereits angerechnete Beträge, eine Optionsgebühr oder andere Zahlungen bei einem Verzicht erhalten bleiben.
Kann der Restkaufpreis beim Mietkauf 0,00 € betragen?
Ja, der Restkaufpreis kann 0,00 € betragen, wenn die angerechneten Beträge den Kaufpreis vollständig erreichen. Bei 600.000 € Kaufpreis, 2.000 € Monatsrate, 90 % Anrechnung und 30 Jahren Laufzeit wird der Kaufpreis vollständig angerechnet. Im Modell bleiben dennoch 120.000,00 € ohne Anrechnung, weil es weiterlaufende Raten und eine Begrenzung der Anrechnung auf den Kaufpreis unterstellt. Ein vertragliches Zahlungsende oder eine Erstattung musst du gesondert prüfen.
Welche Kosten fehlen im Mietkauf-Rechner?
Kaufnebenkosten, Instandhaltung, Modernisierung, steuerliche Folgen und rechtliche Sicherheiten sind nicht enthalten. Der effektive Zins ist deshalb ein Modellwert für den Zahlungsstrom aus Raten und Restkaufpreis. Für eine echte Entscheidung brauchst du zusätzlich Vertrag, Objektzustand und spätere Finanzierung.
Quellen und Prüfung
- § 16 PAngV - Effektiver Jahreszins bei Verbraucherdarlehen - Bundesministerium der Justiz
- § 9 GrEStG - Gegenleistung (Bemessungsgrundlage) - Bundesministerium der Justiz
- § 883 BGB - Vormerkung zur Sicherung des Kaufanspruchs - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Mietkauf-Rechner. Rechner-info.de, Stand 23.09.2026. https://rechner-info.de/immobilien/mietkauf-rechner