Mieten oder kaufen
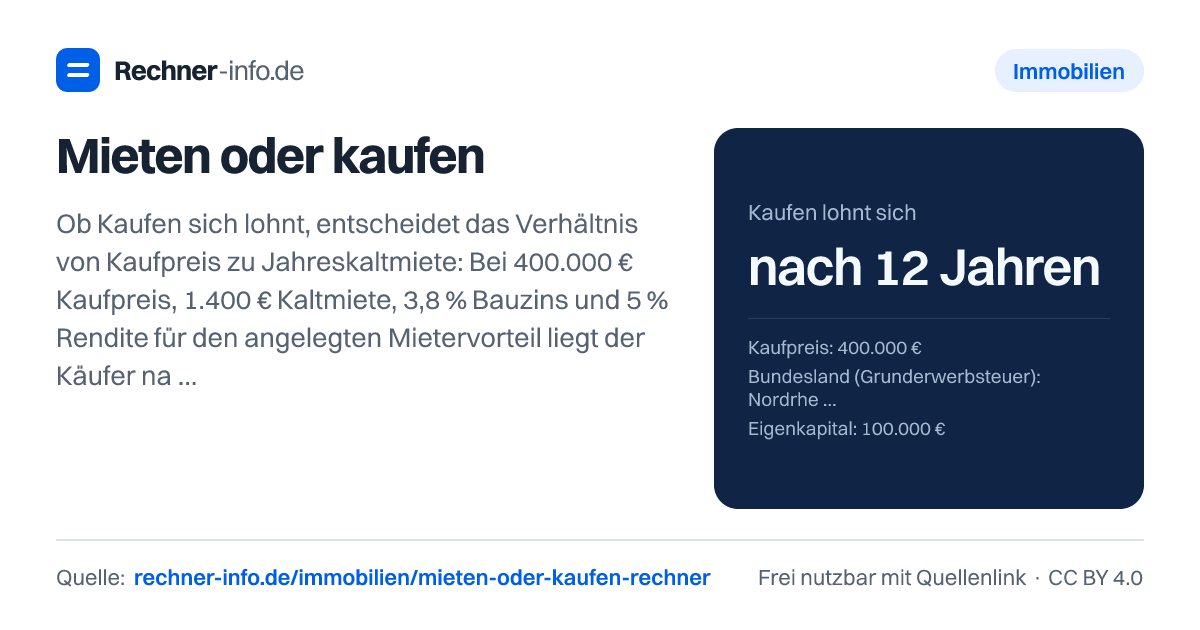
Wohnung für 400.000 € oder 1.400 € Miete? Käufer liegt hier nach 12 Jahren vorn. Vermögensvergleich Jahr für Jahr mit Nebenkosten, Zins und ETF-Alternative.
- Break-even-Jahr
- 12 Jahre
- Vermögen als Käufer am Ende
- 903.359 €
- Vermögen als Mieter am Ende
- 730.819 €
- Vorsprung Kaufen gegenüber Mieten
- 172.541 €
- Monatliche Kreditrate
- 1.817,18 €
- Monatliche Mehrkosten Kauf vs. Miete (Start)
- 717,18 €
- Darlehen (Kaufpreis + Nebenkosten − Eigenkapital)
- 346.130 €
- Kaufnebenkosten
- 46.130 €
- Kaufpreisfaktor (Kaufpreis ÷ Jahreskaltmiete)
- 23,8
- Gerechnet mit gleichbleibendem Zins über die ganze Laufzeit. Nach der Zinsbindung (meist 10-15 Jahre) kann der Zins steigen oder fallen.
Jahr für Jahr
| Jahr | Kauf: Kosten/Monat | Kaltmiete/Monat | Immobilienwert | Restschuld | Vermögen Kauf | Vermögen Miete |
|---|---|---|---|---|---|---|
| 1 | 2.117 € | 1.400 € | 408.000 € | 337.324 € | 70.676 € | 113.802 € |
| 2 | 2.123 € | 1.435 € | 416.160 € | 328.178 € | 87.982 € | 127.937 € |
| 3 | 2.129 € | 1.471 € | 424.483 € | 318.678 € | 105.805 € | 142.415 € |
| 4 | 2.136 € | 1.508 € | 432.973 € | 308.811 € | 124.162 € | 157.242 € |
| 5 | 2.142 € | 1.545 € | 441.632 € | 298.563 € | 143.070 € | 172.425 € |
| 6 | 2.148 € | 1.584 € | 450.465 € | 287.918 € | 162.547 € | 187.973 € |
| 7 | 2.155 € | 1.624 € | 459.474 € | 276.861 € | 182.613 € | 203.894 € |
| 8 | 2.162 € | 1.664 € | 468.664 € | 265.377 € | 203.287 € | 220.196 € |
| 9 | 2.169 € | 1.706 € | 478.037 € | 253.449 € | 224.588 € | 236.887 € |
| 10 | 2.176 € | 1.748 € | 487.598 € | 241.060 € | 246.538 € | 253.976 € |
| 11 | 2.183 € | 1.792 € | 497.350 € | 228.191 € | 269.159 € | 271.470 € |
| 12 | 2.190 € | 1.837 € | 507.297 € | 214.825 € | 292.472 € | 289.379 € |
| 13 | 2.198 € | 1.883 € | 517.443 € | 200.942 € | 316.501 € | 307.712 € |
| 14 | 2.205 € | 1.930 € | 527.792 € | 186.522 € | 341.269 € | 326.476 € |
| 15 | 2.213 € | 1.978 € | 538.347 € | 171.545 € | 366.803 € | 345.683 € |
| 16 | 2.221 € | 2.028 € | 549.114 € | 155.988 € | 393.126 € | 365.339 € |
| 17 | 2.229 € | 2.078 € | 560.097 € | 139.830 € | 420.266 € | 385.456 € |
| 18 | 2.237 € | 2.130 € | 571.299 € | 123.047 € | 448.251 € | 406.042 € |
| 19 | 2.246 € | 2.184 € | 582.724 € | 105.615 € | 477.109 € | 427.106 € |
| 20 | 2.254 € | 2.238 € | 594.379 € | 87.509 € | 506.870 € | 448.659 € |
| 21 | 2.263 € | 2.294 € | 606.267 € | 68.703 € | 537.945 € | 471.092 € |
| 22 | 2.272 € | 2.351 € | 618.392 € | 49.170 € | 570.599 € | 494.647 € |
| 23 | 2.281 € | 2.410 € | 630.760 € | 28.881 € | 604.910 € | 519.379 € |
| 24 | 2.290 € | 2.470 € | 643.375 € | 7.808 € | 640.962 € | 545.348 € |
| 25 | 1.139 € | 2.532 € | 656.242 € | 0 € | 678.883 € | 572.616 € |
| 26 | 492 € | 2.596 € | 669.367 € | 0 € | 718.953 € | 601.246 € |
| 27 | 502 € | 2.660 € | 682.755 € | 0 € | 761.309 € | 631.309 € |
| 28 | 512 € | 2.727 € | 696.410 € | 0 € | 806.074 € | 662.874 € |
| 29 | 522 € | 2.795 € | 710.338 € | 0 € | 853.378 € | 696.018 € |
| 30 | 533 € | 2.865 € | 724.545 € | 0 € | 903.359 € | 730.819 € |
Rechenweg mit deinen Zahlen
- Kaufnebenkosten 46.130 € (11,5 %); Darlehen 400.000 € + 46.130 € − 100.000 € Eigenkapital = 346.130 €
- Rate 346.130 € × (3,8 % + 2,5 %) ÷ 12 = 1.817,18 €; mit Eigentümerkosten 2.117,18 € statt 1.400,00 € Miete
- Mieter legt 100.000 € und monatlich 717,18 € Differenz zu 5 % an
- Nach 30 Jahren: Käufer 724.545 € Immobilie − 0 € Restschuld + 178.815 € Depot = 903.359 €; Mieter 730.819 €
Was vergleicht der mieten oder kaufen Rechner?
Der mieten oder kaufen Rechner stellt zwei Vermögenswege gegenüber: Du kaufst eine Immobilie und baust Eigenkapital über Tilgung und mögliche Wertsteigerung auf, oder du mietest weiter und legst das verfügbare Geld an. Entscheidend ist nicht nur die monatliche Belastung, sondern das Vermögen nach deinem Betrachtungszeitraum.
Gib Kaufpreis, Miete, Eigenkapital, Zins, laufende Eigentümerkosten, Wertentwicklung und Anlage-Rendite ein; der Rechner zeigt dir den Vermögensvergleich und das Break-even-Jahr.
Beim Kauf zählen vor allem Kaufpreis, Kaufnebenkosten, Darlehen, Kreditrate, Tilgung, Eigentümerkosten und der spätere Immobilienwert. Beim Mieten zählen das angelegte Eigenkapital und die monatliche Differenz zwischen Kaufkosten und Miete. Wenn Kaufen am Anfang teurer ist, kann der Mieter diese Differenz investieren. Wenn Mieten teurer wird oder die Immobilie stark steigt, verschiebt sich der Vorteil eher zum Käufer.
Der Vergleich ist eine Modellrechnung. Er ersetzt keine Finanzierungszusage, keine Steuerberatung und keine Prüfung des konkreten Objektzustands. Gerade bei Kaufnebenkosten, Modernisierung, Hausgeld, Verkaufskosten, steuerlichen Folgen und schwankenden Kapitalmärkten kann deine echte Situation anders aussehen.
So funktioniert die Rechnung beim Break-even Kaufen vs. Mieten
Der Break-even ist das erste Jahr, in dem das berechnete Vermögen beim Kaufen mindestens so hoch ist wie beim Mieten. Die Formel in Worten lautet: Beim Käufer zählt Immobilienwert minus Restschuld plus angelegtes Geld. Beim Mieter zählt das angelegte Eigenkapital plus die investierte monatliche Differenz zwischen Kaufkosten und Miete.
Ein Beispiel: Bei einem Kaufpreis von 400.000 €, 100.000 € Eigenkapital, Nordrhein-Westfalen (6,5 %), Makler, 3,8 % Sollzins und 2,5 % anfänglicher Tilgung entstehen Kaufnebenkosten von 46.130 € (11,5 %). Daraus ergibt sich ein Darlehen von 346.130 €. Die monatliche Kreditrate beträgt 1.817,18 €. Mit 300 € Eigentümerkosten liegen die laufenden Kaufkosten am Anfang bei 2.117,18 € statt 1.400,00 € Miete.
Der Mieter legt in dieser Rechnung 100.000 € Eigenkapital an und investiert zusätzlich die monatliche Differenz von 717,18 € zu 5 %. Der Käufer baut parallel Vermögen über die Immobilie und die sinkende Restschuld auf. Nach 30 Jahren liegt das Vermögen als Käufer bei 903.359 €, als Mieter bei 730.819 €. Der rechnerische Vorsprung des Käufers beträgt 172.541 €.
Wichtig an diesem Beispiel ist die zeitliche Entwicklung: Im Jahr 1 steht der Käufer mit 70.676 € Vermögen deutlich unter dem Mieter mit 113.802 €. Im Jahr 4 sind es 124.162 € gegenüber 157.242 €. Erst später dreht sich das Verhältnis, weil die Restschuld sinkt und die Immobilie im Modell an Wert gewinnt.
Warum Kaufpreisfaktor, Zins und Miete den Ausschlag geben
Der Kaufpreisfaktor zeigt, wie teuer die Immobilie im Verhältnis zur Kaltmiete ist. Im Beispiel mit 400.000 € Kaufpreis und 1.400 € Kaltmiete liegt er bei 23,8. Bei gleichen Annahmen lohnt sich der Kauf nach 12 Jahren. Wird der Kauf im Verhältnis zur Miete günstiger, kippt der Vergleich früher. Wird er teurer, kann Mieten mit Geldanlage lange vorn bleiben.
Das sieht man an anderen Rechnungen deutlich: Eine Immobilie für 300.000 € bei 1.400 € Kaltmiete, 60.000 € Eigenkapital und Bayern (3,5 %) erreicht den Break-even nach 4 Jahren. Der Kaufpreisfaktor liegt dort bei 17,9, die Kaufnebenkosten bei 26.053 € und die Start-Mehrkosten beim Kauf bei 296,78 €.
Anders ist es bei 500.000 € Kaufpreis, 150.000 € Eigenkapital und Nordrhein-Westfalen (6,5 %). Bei gleicher Kaltmiete von 1.400 € liegt der Kaufpreisfaktor bei 29,8. Der Kauf lohnt sich in dieser Rechnung nicht innerhalb von 30 Jahren. Das Vermögen als Käufer beträgt am Ende 1.075.890 €, als Mieter 1.174.801 €.
Auch der Zins verschiebt das Ergebnis stark. Bei 450.000 € Kaufpreis, 4,5 % Zins und 2 % Tilgung lohnt sich Kaufen nicht innerhalb von 30 Jahren. Die Kreditrate beträgt 2.176,97 €, die Start-Mehrkosten gegenüber der Miete liegen bei 1.076,97 €. Bei 250.000 € Kaufpreis, 3 % Sollzins und 50.000 € Eigenkapital ist die Startdifferenz dagegen -49,24 €. In dieser Rechnung ist Kaufen bereits am Anfang monatlich günstiger als Mieten und erreicht den Break-even nach 4 Jahren.
Mieten und investieren kann bei hoher Rendite vorn bleiben
Der Vergleich hängt nicht nur an der Immobilie. Wenn du mietest und die frei bleibenden Beträge konsequent anlegst, kann daraus ein großes Gegengewicht entstehen. Deshalb ist die Rendite der Geldanlage nach Steuern ein zentraler Eingabewert. Sie sollte zu deinem Risiko passen: Eine schwankende Anlage kann in einzelnen Jahren deutlich anders laufen als im Rechner angenommen.
Bei 400.000 € Kaufpreis, 1.400 € Miete, 100.000 € Eigenkapital und 5 % Anlage-Rendite gewinnt der Käufer nach 12 Jahren und liegt nach 30 Jahren bei 903.359 €. Sinkt die angenommene Anlage-Rendite auf 2 %, erreicht Kaufen den Break-even schon nach 6 Jahren. Das Vermögen als Mieter beträgt dann 330.910 €, während der Käufer auf 888.480 € kommt.
Bei hoher Anlage-Rendite dreht sich das Bild. Mit 7 % Rendite nach Steuern lohnt sich Kaufen in derselben Grundrechnung nicht innerhalb von 30 Jahren. Der Mieter kommt auf 1.233.390 €, der Käufer auf 914.055 €. Das heißt nicht, dass Mieten automatisch besser ist. Es heißt: Wer den Mietervorteil nicht tatsächlich investiert, erreicht dieses Mieter-Vermögen nicht.
Auch die Wertsteigerung der Immobilie wirkt stark. Bei 4 % Wertsteigerung pro Jahr liegt der Break-even nach 4 Jahren und das Käufervermögen nach 30 Jahren bei 1.476.174 €. Bei 1 % Wertsteigerung lohnt sich Kaufen nicht innerhalb von 30 Jahren; der Käufer liegt bei 717.954 €, der Mieter bei 730.819 €.
Kurze Wohndauer und hohe Eigentümerkosten machen Kaufen riskanter
Kaufen braucht Zeit, weil Kaufnebenkosten und Finanzierungskosten erst wieder aufgeholt werden müssen. Wenn du vielleicht früh wieder verkaufst, solltest du nicht mit einem langen Zeitraum rechnen, nur weil die Immobilie langfristig gut aussieht. In der Rechnung mit 400.000 € Kaufpreis, 100.000 € Eigenkapital und 1.400 € Kaltmiete ist Kaufen bei 10 Jahren Betrachtungszeit nicht vorn: Käufervermögen 246.538 €, Mietervermögen 253.976 €.
Hohe laufende Eigentümerkosten können den Vorteil ebenfalls zerstören. Bei 3.500 € Eigentümerkosten pro Monat und 20 Jahren Betrachtung lohnt sich Kaufen nicht innerhalb von 20 Jahren. Das Käufervermögen liegt bei 506.870 €, das Mietervermögen bei 1.976.808 €. Solche Werte können zum Beispiel entstehen, wenn du Instandhaltung, Sonderumlagen oder nicht umlagefähige Kosten unterschätzt.
Achte beim Vergleich auf saubere Eingaben:
- Vergleiche eine echte Alternativmiete für eine ähnliche Wohnung oder ein ähnliches Haus.
- Trage nur Eigentümerkosten ein, die ein Mieter nicht trägt.
- Nutze eine Anlage-Rendite nach Steuern, wenn du sie mit dem Mietervorteil vergleichst.
- Prüfe mehrere Szenarien: niedrige Wertsteigerung, höhere Zinsen, geringere Rendite und kürzere Haltedauer.
- Verwechsle monatliche Entlastung nicht mit Vermögen. Eine niedrigere Rate kann angenehm sein, sagt aber allein nichts über den späteren Vermögensstand.
Tabellen zum Nachschlagen
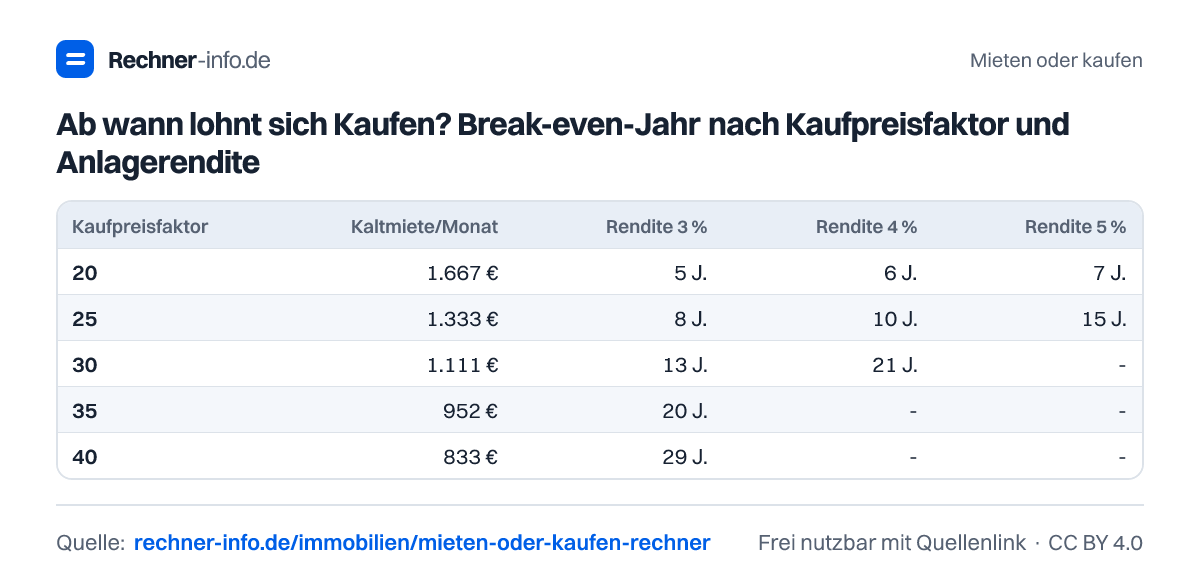
Ab wann lohnt sich Kaufen? Break-even-Jahr nach Kaufpreisfaktor und Anlagerendite
| Kaufpreisfaktor | Kaltmiete/Monat | Rendite 3 % | Rendite 4 % | Rendite 5 % | Rendite 6 % |
|---|---|---|---|---|---|
| 20 | 1.667 € | 5 J. | 6 J. | 7 J. | 8 J. |
| 25 | 1.333 € | 8 J. | 10 J. | 15 J. | - |
| 30 | 1.111 € | 13 J. | 21 J. | - | - |
| 35 | 952 € | 20 J. | - | - | - |
| 40 | 833 € | 29 J. | - | - | - |
Break-even Kaufen vs. Mieten nach Bauzins
| Sollzins | Kaufen lohnt sich nach |
|---|---|
| 2,5 % | 6 Jahren |
| 3 % | 8 Jahren |
| 3,5 % | 10 Jahren |
| 4 % | 14 Jahren |
| 4,5 % | 21 Jahren |
| 5 % | 30 Jahren |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Ab wann lohnt sich Kaufen statt Mieten?
Im Beispiel lohnt sich Kaufen nach 12 Jahren. Gerechnet wird mit 400.000 € Kaufpreis, 1.400 € Kaltmiete, 100.000 € Eigenkapital, 3,8 % Sollzins und 5 % Anlage-Rendite. Nach 30 Jahren liegt der Käufer bei 903.359 €, der Mieter bei 730.819 €.
Was ist der Break-even beim Kaufen oder Mieten?
Der Break-even ist das erste Jahr, in dem das Käufervermögen mindestens das Mietervermögen erreicht. Beim Beispiel mit 400.000 € Kaufpreis und 1.400 € Miete ist das nach 12 Jahren. Vorher ist der Mieter im Modell vorn, danach der Käufer.
Lohnt sich Kaufen bei 500.000 € Kaufpreis und 1.400 € Miete?
Bei 500.000 € Kaufpreis lohnt sich Kaufen in der Beispielrechnung nicht innerhalb von 30 Jahren. Der Käufer erreicht 1.075.890 €, der Mieter 1.174.801 €. Der Kaufpreisfaktor liegt bei 29,8, die Start-Mehrkosten des Kaufs bei 1.037,78 €.
Wie stark beeinflusst die Wertsteigerung den Kauf-vs.-Miete-Vergleich?
Sehr stark: Bei 4 % Wertsteigerung pro Jahr liegt der Break-even nach 4 Jahren und das Käufervermögen nach 30 Jahren bei 1.476.174 €. Bei 1 % Wertsteigerung lohnt sich Kaufen nicht innerhalb von 30 Jahren; der Käufer kommt auf 717.954 €, der Mieter auf 730.819 €.
Was passiert, wenn ich nach 10 Jahren wieder verkaufe?
Bei 10 Jahren Betrachtungszeit lohnt sich Kaufen im Beispiel nicht innerhalb von 10 Jahren. Das Käufervermögen beträgt 246.538 €, das Mietervermögen 253.976 €. Gerade bei kurzer Haltedauer fallen Kaufnebenkosten und Finanzierungskosten stärker ins Gewicht.
Ist Mieten und Investieren besser als Kaufen?
Mieten und Investieren ist besser, wenn die Anlage im Modell stark genug wächst und die Immobilie im Verhältnis zur Miete teuer ist. Bei 7 % Rendite nach Steuern liegt der Mieter nach 30 Jahren bei 1.233.390 €, der Käufer bei 914.055 €.
Welche Kaufnebenkosten werden im Rechner berücksichtigt?
Im Beispiel mit 400.000 € Kaufpreis, Nordrhein-Westfalen (6,5 %) und Makler betragen die Kaufnebenkosten 46.130 € beziehungsweise 11,5 %. Ohne Makler in Hamburg ergeben sich bei 400.000 € Kaufpreis Kaufnebenkosten von 27.850 € und ein Break-even nach 7 Jahren.
Welche Rolle spielt der Bauzins beim Kaufen oder Mieten Rechner?
Der Bauzins beeinflusst die Kreditrate und damit die monatliche Differenz zur Miete. Bei 450.000 € Kaufpreis, 4,5 % Zins und 2 % Tilgung lohnt sich Kaufen nicht innerhalb von 30 Jahren. Die Kreditrate beträgt 2.176,97 €, die Start-Mehrkosten liegen bei 1.076,97 €.
Quellen und Prüfung
- Effektivzinssätze Banken: Wohnungsbaukredite an private Haushalte - Deutsche Bundesbank
- § 11 GrEStG - Grunderwerbsteuer - Bundesministerium der Justiz
- GNotKG Anlage 1 - Notar- und Grundbuchgebühren - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Mieten oder kaufen. Rechner-info.de, Stand 23.09.2026. https://rechner-info.de/immobilien/mieten-oder-kaufen-rechner