Grunderwerbsteuer berechnen
400.000 € Kaufpreis: 14.000 € Grunderwerbsteuer in Bayern, 26.000 € in NRW. Vergleiche Länder, Inventarabzug und einbezogene Baukosten.
- Steuerliche Bemessungsgrundlage
- 400.000,00 €
- Landessteuersatz
- 6,5 %
- Vergleich ohne Inventarabzug
- 26.000,00 €
- Kaufpreis, zusätzliche Baukosten und Grunderwerbsteuer
- 426.000,00 €
- Bemessungsgrundlage ist die steuerliche Gegenleistung. Nur nachweisbar gesondert bewertetes bewegliches Inventar abziehen, keine Instandhaltungsrücklage. Baukosten zählen bei einheitlichem Erwerbsgegenstand mit; dies wird nicht automatisch rechtlich geprüft.
- Gewählte Befreiung setzt deren Voraussetzungen voraus: Ehe-/Lebenspartner bzw. direkte Verwandte, nicht Geschwister. Gemischte Schenkungen, Auflagen und Gesellschaftsanteile erfordern gesonderte Prüfung. Notar, Grundbuch und Makler fehlen in der Summe.
- Steuer wird auf volle Euro abgerundet. Die 2.500-Euro-Grenze ist eine Freigrenze der Bemessungsgrundlage, kein allgemeiner Freibetrag.
Rechenweg mit deinen Zahlen
- Kaufpreis 400.000,00 € − Inventar 0,00 € + Baukosten 0,00 € = 400.000,00 €.
- Landessteuersatz 6,5 %; nach geprüfter Befreiung/Freigrenze und Euro-Abrundung: 26.000,00 €.
Was gehört zur Bemessungsgrundlage der Grunderwerbsteuer?
Die Ländervergleiche verwenden den Stand 2026 und einen Erwerb ohne persönliche Befreiung, sofern das Beispiel nichts anderes nennt.
Beim Berechnen der Grunderwerbsteuer zählt nicht automatisch nur der reine Grundstückspreis. Ausgangspunkt ist die steuerpflichtige Gegenleistung. Praktisch heißt das: Du nimmst den Kaufpreis, ziehst anerkanntes bewegliches Inventar ab und addierst Baukosten, wenn sie steuerlich einzubeziehen sind.
Bewegliches Inventar kann die Grundlage mindern, wenn es im Kaufvertrag gesondert ausgewiesen und belegbar ist. Typische Fälle sind mitverkaufte Einbauten oder Gegenstände, die rechtlich nicht zum Grundstück gehören. Ob der angesetzte Wert anerkannt wird, ist eine Frage des Einzelfalls.
Baukosten werden nur dann zusätzlich angesetzt, wenn der Grundstückskauf und der Bau steuerlich als einheitlicher Erwerbsgegenstand behandelt werden. Das ist besonders relevant, wenn Grundstückskauf und Bauvertrag eng zusammenhängen. Sind die Baukosten bereits im Kaufpreis enthalten, dürfen sie nicht nochmals addiert werden.
Trage im Rechner Kaufpreis, gesondertes Inventar, zusätzliche Baukosten, Bundesland, Datum und eine geprüfte Befreiung ein.
Wie funktioniert die Rechnung bei der Grunderwerbsteuer?
Die Rechnung besteht aus zwei Schritten. Zuerst wird die Bemessungsgrundlage ermittelt: Kaufpreis abzüglich anerkanntes bewegliches Inventar zuzüglich einzubeziehender Baukosten. Danach wird diese Grundlage mit dem Steuersatz des Bundeslands multipliziert. Der Steuerbetrag wird auf volle Euro abgerundet.
Ein Beispiel aus Nordrhein-Westfalen zeigt den Ablauf klar:
- Kaufpreis: 400.000,00 €
- Bewegliches Inventar: 0,00 €
- Zusätzliche Baukosten: 0,00 €
- Bemessungsgrundlage: 400.000,00 €
- Landessteuersatz: 6,5 %
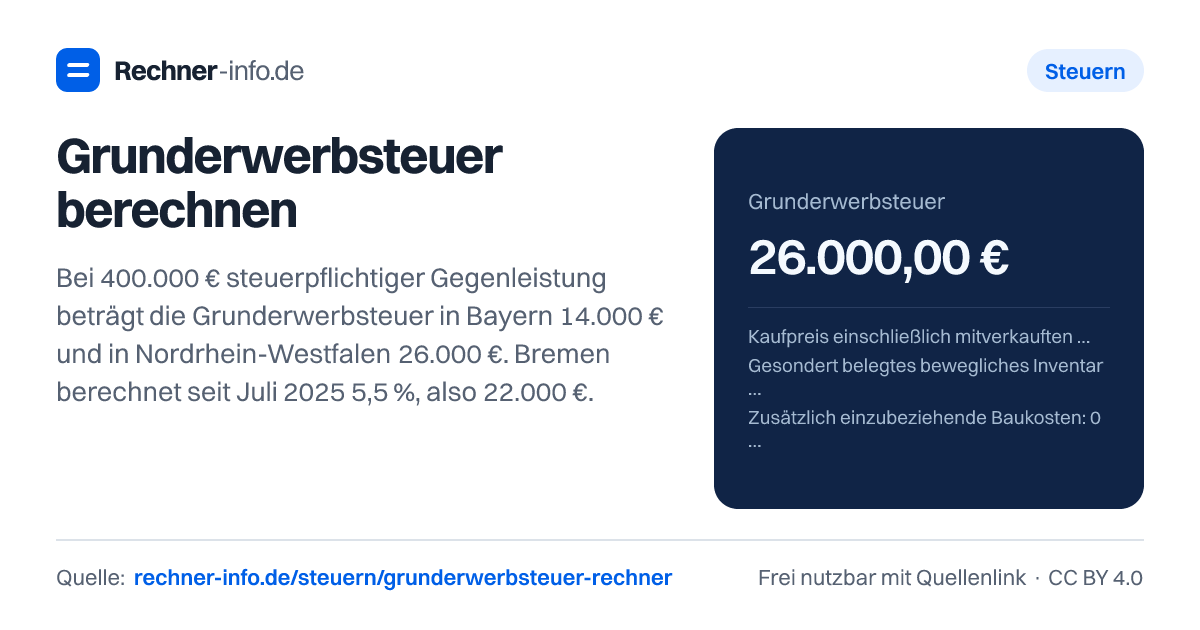
- Grunderwerbsteuer: 26.000,00 €
Die Gesamtbelastung aus Kaufpreis, zusätzlichen Baukosten und Grunderwerbsteuer liegt in diesem Beispiel bei 426.000,00 €. Darin sind weitere Kaufnebenkosten wie Notar, Grundbuch oder Makler nicht enthalten.
Ein zweites Beispiel zeigt den Effekt von Inventar: In Bayern werden bei 400.000,00 € Kaufpreis und 15.000,00 € gesondert belegtem Inventar nur 385.000,00 € als Grundlage angesetzt. Bei 3,5 % ergibt das 13.475,00 € Grunderwerbsteuer. Ohne Inventarabzug wären es 14.000,00 €.
Warum unterscheidet sich die Grunderwerbsteuer je Bundesland?
Der Steuersatz ist je nach Lage des Grundstücks unterschiedlich. Deshalb kann derselbe Kaufpreis in verschiedenen Bundesländern zu deutlich unterschiedlichen Steuerbeträgen führen. Maßgeblich ist nicht dein Wohnort, sondern wo das Grundstück liegt.
Für eine Grundlage von 400.000,00 € ergeben sich unter anderem diese Werte:
| Bundesland | Steuersatz | Grunderwerbsteuer |
|---|---|---|
| Bayern | 3,5 % | 14.000,00 € |
| Baden-Württemberg | 5 % | 20.000,00 € |
| Bremen | 5,5 % | 22.000,00 € |
| Berlin | 6 % | 24.000,00 € |
| Nordrhein-Westfalen | 6,5 % | 26.000,00 € |
Auch andere Länder liegen in diesen Bereichen: Hamburg rechnet mit 5,5 %, Hessen mit 6 %, Brandenburg mit 6,5 % und Thüringen mit 5 %. Für Bremen gilt seit Juli 2025 ein Satz von 5,5 %.
Wenn du Angebote in unterschiedlichen Bundesländern vergleichst, solltest du die Steuer deshalb separat berechnen. Ein niedrigerer Kaufpreis kann durch einen höheren Landessteuersatz teilweise relativiert werden. Umgekehrt fällt die Steuer bei gleichem Kaufpreis in einem Bundesland mit niedrigerem Satz geringer aus.
Wann mindern Inventar oder Befreiung die Grunderwerbsteuer?
Inventar wirkt nur über die Bemessungsgrundlage. Bei 450.000 € Kaufpreis in Nordrhein-Westfalen und 20.000 € gesondert ausgewiesenem beweglichem Inventar sinkt die Grundlage auf 430.000,00 €. Die Grunderwerbsteuer beträgt dann 27.950,00 €. Ohne Inventarabzug läge der Vergleichswert bei 29.250,00 €.
Eine persönliche Befreiung kann dazu führen, dass trotz Bemessungsgrundlage keine Grunderwerbsteuer anfällt. Bei einem Erwerb in Sachsen mit 800.000 € Kaufpreis und Befreiung für Ehe-/Lebenspartner beträgt die Steuer 0,00 €. Die Grundlage bleibt rechnerisch 800.000,00 €, der Steuerbetrag wird aber wegen der Befreiung nicht erhoben.
Ähnlich ist es bei einer Übertragung an ein Kind in Bayern: Bei 550.000 € Kaufpreis und Verwandtschaft in gerader Linie beträgt die Grunderwerbsteuer 0,00 €. Auch hier bleibt die Bemessungsgrundlage rechnerisch bestehen.
Solche Befreiungen solltest du nicht nur technisch auswählen, sondern vorab prüfen lassen. Der Rechner bildet die gewählte Befreiung ab, ersetzt aber keine steuerliche Einordnung des Vertrags.
Typische Fehler beim Grunderwerbsteuer Rechner
Der häufigste Fehler ist eine doppelte Erfassung von Baukosten. Wenn Baukosten bereits im Kaufpreis stecken, gehören sie nicht zusätzlich in das Feld für einzubeziehende Baukosten. Anders sieht es aus, wenn Grundstückskauf und Bauvertrag steuerlich als einheitlicher Erwerbsgegenstand gelten.
Ein Beispiel: Bei 380.000 € Kaufpreis und 50.000 € zusätzlichen Baukosten in Nordrhein-Westfalen beträgt die Bemessungsgrundlage 430.000,00 €. Daraus ergeben sich 27.950,00 € Grunderwerbsteuer. Bei einem Grundstück mit 200.000 € Kaufpreis und 350.000 € einzubeziehenden Baukosten liegt die Grundlage sogar bei 550.000,00 €, die Steuer bei 35.750,00 €.
Ein weiterer Fehler ist ein zu pauschaler Inventarabzug. Nur gesondert belegtes bewegliches Inventar mindert die Grundlage. Ein frei geschätzter Betrag kann später vom Finanzamt anders beurteilt werden.
Auch das Datum kann relevant sein, wenn ein Bundesland seinen Satz ändert. Bei Bremen ist der Satz ab Juli 2025 mit 5,5 % hinterlegt. Für rechtlich verbindliche Fragen zählt am Ende der Erwerbsvorgang und die Bewertung durch die zuständige Stelle.
Tabellen zum Nachschlagen
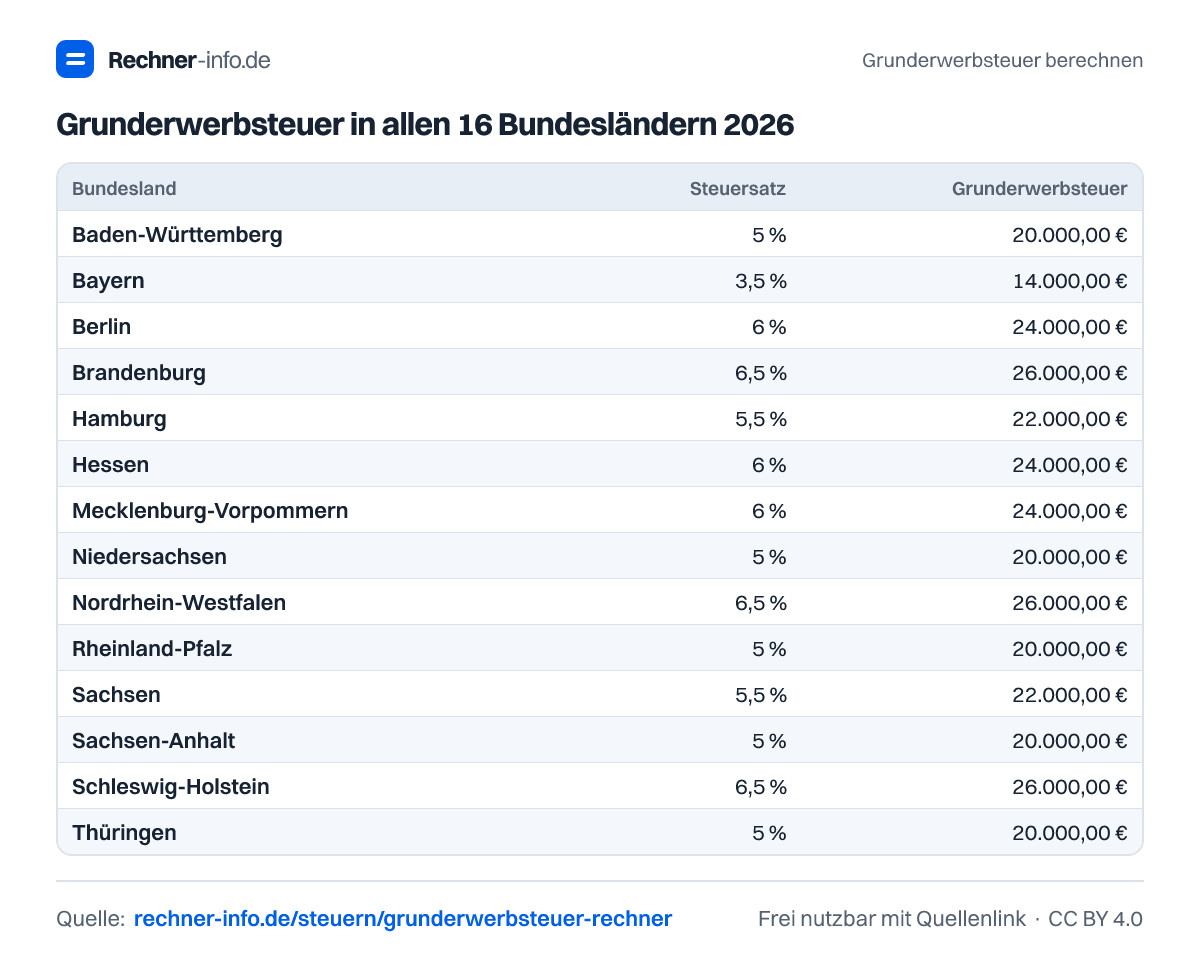
Grunderwerbsteuer in allen 16 Bundesländern 2026
| Bundesland | Steuersatz | Grunderwerbsteuer |
|---|---|---|
| Baden-Württemberg | 5 % | 20.000,00 € |
| Bayern | 3,5 % | 14.000,00 € |
| Berlin | 6 % | 24.000,00 € |
| Brandenburg | 6,5 % | 26.000,00 € |
| Bremen | 5,5 % | 22.000,00 € |
| Hamburg | 5,5 % | 22.000,00 € |
| Hessen | 6 % | 24.000,00 € |
| Mecklenburg-Vorpommern | 6 % | 24.000,00 € |
| Niedersachsen | 5 % | 20.000,00 € |
| Nordrhein-Westfalen | 6,5 % | 26.000,00 € |
| Rheinland-Pfalz | 5 % | 20.000,00 € |
| Saarland | 6,5 % | 26.000,00 € |
| Sachsen | 5,5 % | 22.000,00 € |
| Sachsen-Anhalt | 5 % | 20.000,00 € |
| Schleswig-Holstein | 6,5 % | 26.000,00 € |
| Thüringen | 5 % | 20.000,00 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie berechne ich die Grunderwerbsteuer?
Du berechnest die Grunderwerbsteuer, indem du zuerst die Bemessungsgrundlage bestimmst: Kaufpreis minus anerkanntes bewegliches Inventar plus einzubeziehende Baukosten. Danach multiplizierst du diese Grundlage mit dem Landessteuersatz. Der Betrag wird auf volle Euro abgerundet. Persönliche Befreiungen können den Steuerbetrag auf 0,00 € setzen.
Wie hoch ist die Grunderwerbsteuer bei 400.000 € in Nordrhein-Westfalen?
Die Grunderwerbsteuer beträgt in Nordrhein-Westfalen bei 400.000,00 € Bemessungsgrundlage 26.000,00 €. Der Landessteuersatz liegt bei 6,5 %. Wenn kein Inventar abgezogen wird und keine zusätzlichen Baukosten angesetzt werden, entspricht die Bemessungsgrundlage dem Kaufpreis.
Wie hoch ist die Grunderwerbsteuer bei 500.000 € in Bayern?
Die Grunderwerbsteuer beträgt in Bayern bei 500.000,00 € Kaufpreis 17.500,00 €. Grundlage ist dabei 500.000,00 €, wenn kein bewegliches Inventar abgezogen wird und keine zusätzlichen Baukosten hinzukommen. Der in der Rechnung verwendete Landessteuersatz beträgt 3,5 %.
Wird bewegliches Inventar bei der Grunderwerbsteuer abgezogen?
Ja, bewegliches Inventar kann die Grunderwerbsteuer senken, wenn es gesondert belegt und anerkannt wird. Bei 450.000 € Kaufpreis in Nordrhein-Westfalen und 20.000 € Inventar beträgt die Grundlage 430.000,00 €. Die Steuer liegt dann bei 27.950,00 € statt 29.250,00 € ohne Inventarabzug.
Wann zählen Baukosten zur Grunderwerbsteuer?
Baukosten zählen zur Grunderwerbsteuer, wenn sie steuerlich in den Erwerb einzubeziehen sind. Bei 380.000 € Kaufpreis und 50.000 € zusätzlichen Baukosten in Nordrhein-Westfalen steigt die Grundlage auf 430.000,00 €. Daraus ergeben sich 27.950,00 € Grunderwerbsteuer.
Fällt Grunderwerbsteuer beim Kauf vom Ehepartner an?
Bei geprüfter Befreiung für Ehe-/Lebenspartner kann die Grunderwerbsteuer 0,00 € betragen. In Sachsen zeigt die Rechnung bei 800.000 € Kaufpreis, 5,5 % Landessteuersatz und dieser Befreiung keine Steuer. Die rechnerische Bemessungsgrundlage bleibt dabei 800.000,00 €.
Fällt Grunderwerbsteuer bei Übertragung an ein Kind an?
Bei Verwandtschaft in gerader Linie kann die Grunderwerbsteuer 0,00 € betragen. In Bayern ergibt die Rechnung bei 550.000 € Kaufpreis und entsprechender Befreiung keinen Steuerbetrag. Die Bemessungsgrundlage wird zwar mit 550.000,00 € ausgewiesen, die Steuer aber nicht erhoben.
Welcher Grunderwerbsteuersatz gilt in Bremen?
In Bremen gilt seit Juli 2025 ein Grunderwerbsteuersatz von 5,5 %. Bei 400.000,00 € Bemessungsgrundlage ergibt das 22.000,00 € Grunderwerbsteuer. Entscheidend ist das Datum des Erwerbsvorgangs, weil Satzänderungen zeitlich zugeordnet werden müssen.
Quellen und Prüfung
- § 11 GrEStG: Steuersatz und Abrundung - Amtliche Rechts- und Fachquelle
- § 3 GrEStG: Freigrenze und persönliche Ausnahmen - Amtliche Rechts- und Fachquelle
- Finanzverwaltung Brandenburg: Ländersätze (Bremen aktualisiert separat) - Amtliche Rechts- und Fachquelle
- Bremen: 5,5 % ab Juli 2025 - Amtliche Rechts- und Fachquelle
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Grunderwerbsteuer berechnen. Rechner-info.de, Stand 24.09.2026. https://rechner-info.de/steuern/grunderwerbsteuer-rechner