Effektivzins-Rechner
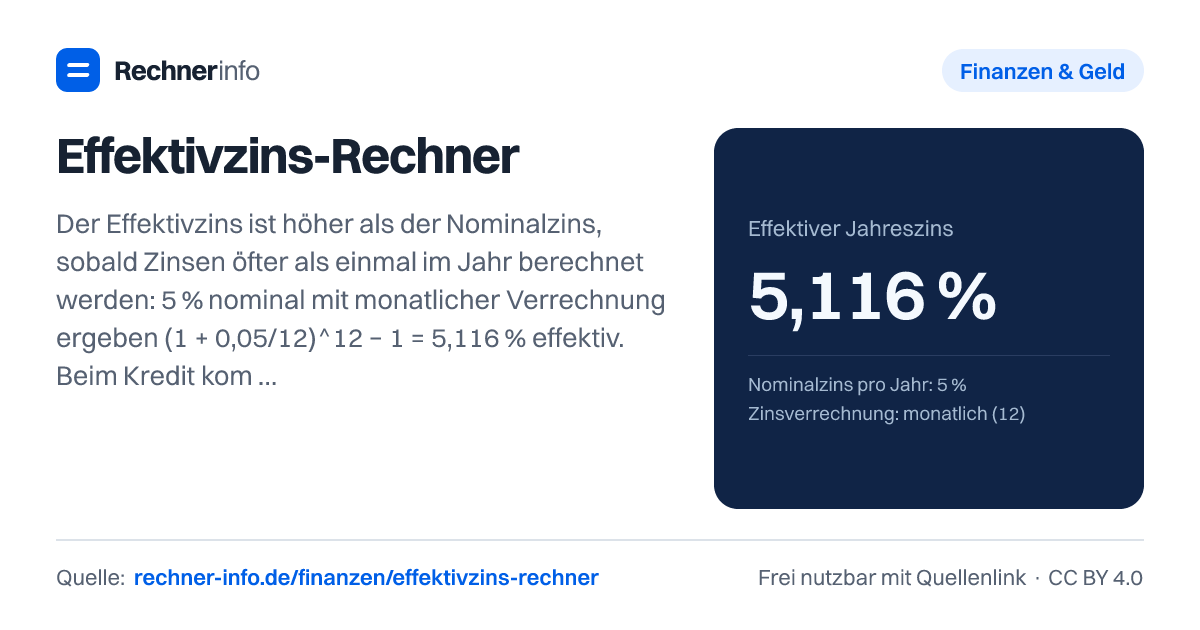
5 % Nominalzins mit monatlicher Verzinsung = 5,116 % effektiv. Effektiver Jahreszins aus Nominal- oder Monatszins und für Kredite mit Disagio nach PAngV.
- Unterschied zum Nominalzins
- 0,116 Prozentpunkte
- Zinssatz je Periode
- 0,4167 %
- Gleichwertiger Monatszins (konform)?
- 0,4167 %
Effektivzins je Zinsverrechnung
| Verrechnung | Effektivzins | Nominalzins |
|---|---|---|
| jährlich (1) | 5 % | 5 % |
| halbjährlich (2) | 5,062 % | 5 % |
| vierteljährlich (4) | 5,095 % | 5 % |
| monatlich (12) | 5,116 % | 5 % |
| wöchentlich (52) | 5,125 % | 5 % |
| täglich (365) | 5,127 % | 5 % |
Rechenweg mit deinen Zahlen
- Zinssatz je Periode: 5 % ÷ 12 = 0,4167 %
- Effektivzins = (1 + 0,004167)^12 − 1 = 5,116 %
Was bedeutet effektiver Jahreszins?
Der effektive Jahreszins zeigt, welche jährliche Zinsbelastung oder Rendite sich ergibt, wenn die tatsächliche Verrechnung berücksichtigt wird. Beim Sparen geht es vor allem darum, wie oft Zinsen gutgeschrieben und wieder mitverzinst werden. Beim Kredit geht es zusätzlich um Zahlungszeitpunkte und Kosten, etwa Disagio, einmalige Kosten oder verpflichtende Kontoführungsgebühren.
Der Nominalzins oder Sollzins ist dafür nur der Ausgangspunkt. Er sagt, welcher Zinssatz grundsätzlich vereinbart ist. Er sagt aber nicht immer, wie stark die jährliche Wirkung wirklich ist. Bei jährlicher Verrechnung können Nominalzins und Effektivzins gleich sein: Bei 3,5 % Nominalzins mit jährlicher Zinsverrechnung liegt der effektive Jahreszins ebenfalls bei 3,5 %. Bei unterjähriger Verrechnung entsteht dagegen ein Zinseszinseffekt.
Für Kredite ist der Effektivzins besonders nützlich, weil ein niedriger Sollzins durch Kosten schlechter werden kann. Ein Baukredit mit 3,5 % Sollzins, 2 % Anfangstilgung und 1 % Disagio kommt im Beispiel auf 3,69 % effektiven Jahreszins. Ohne Kosten läge der Effektivzins bei 3,56 %. Der Unterschied kommt nicht aus einem höheren Sollzins, sondern aus der geringeren Auszahlung durch das Disagio.
Wähle im Rechner die gewünschte Berechnung, gib Zinssatz, Zinsperiode oder Kreditdaten ein und vergleiche anschließend Effektivzins, Auszahlung, Kosten und Monatsrate.
Wie lautet die Effektivzins-Formel?
Für Zinsen ohne zusätzliche Kreditkosten lautet die Formel in Worten: Du teilst den Nominalzins durch die Zahl der Zinsverrechnungen pro Jahr, addierst diesen Periodenzins zum Kapital und potenzierst das Ergebnis mit der Zahl der Verrechnungen. Danach ziehst du das eingesetzte Kapital wieder ab. Als Formel: Effektivzins = (1 + Nominalzins ÷ m)^m - 1.
Ein Beispiel mit monatlicher Verrechnung: Aus 5 % Nominalzins pro Jahr wird zuerst ein Zinssatz je Periode von 0,4167 %. Daraus ergibt sich nach der Formel ein effektiver Jahreszins von 5,116 %. Der Unterschied zum Nominalzins beträgt 0,116 Prozentpunkte.
Warum ist das höher? Weil der Monatszins innerhalb des Jahres mehrfach wirkt. Bei jährlicher Zinsverrechnung wird der Zins erst am Jahresende berücksichtigt. Bei monatlicher Verrechnung wird der Zinsanteil häufiger einbezogen. Je häufiger die Verrechnung erfolgt, desto größer wird der Abstand, auch wenn der Nominalzins gleich bleibt.
Das sieht man beim gleichen Nominalzins von 5 % sehr gut: Bei jährlicher Verrechnung bleibt es bei 5 %. Halbjährlich ergeben sich 5,062 %, vierteljährlich 5,095 %, monatlich 5,116 %, wöchentlich 5,125 % und täglich 5,127 %. Der Sprung wird mit jeder zusätzlichen Verrechnung kleiner, aber er verschwindet nicht vollständig.
Monatszins in Jahreszins umrechnen
Bei Monatszinsen ist der häufigste Fehler die einfache Multiplikation. Sie zeigt nur den nominal hochgerechneten Jahreszins, nicht den effektiven Jahreszins. Ein Monatszins wird effektiv gerechnet, indem jede Monatsperiode verzinst und die Wirkung über das Jahr fortgeschrieben wird.
Bei einem Monatszins von 1,5 % ergibt die einfache Hochrechnung 18 %. Effektiv sind es aber 19,562 %. Der Unterschied zum Nominalzins beträgt 1,562 Prozentpunkte. Genau dieser Abstand ist der Zinseszinseffekt aus der monatlichen Betrachtung.
Auch kleinere Monatszinsen zeigen den Unterschied. Bei 0,75 % Monatszins liegt der nominale Jahreszins bei 9 %, effektiv aber bei 9,381 %. Bei 0,25 % Monatszins stehen 3 % nominal einem effektiven Jahreszins von 3,042 % gegenüber. Bei 0,5 % Monatszins sind es 6 % nominal und 6,168 % effektiv.
Für Tageszinsen gilt derselbe Gedanke. Ein Tageszins von 0,01 % wird nominal zu 3,65 % hochgerechnet, effektiv ergibt sich 3,717 %. Wenn du Tageszins, Wochenzins oder Monatszins vergleichst, solltest du deshalb immer auf den effektiven Jahreszins umstellen. Sonst vergleichst du Periodenzinsen, die unterschiedlich oft im Jahr wirken.
Effektivzins bei Disagio und Baufinanzierung
Beim Kredit mit Disagio reicht die einfache Zinseszinsformel nicht aus. Hier wird nach der Logik der PAngV mit Zahlungsströmen gerechnet: Die tatsächliche Auszahlung wird den späteren Zahlungen gegenübergestellt und mit einem Jahreszins abgezinst. Vereinfacht gesagt sucht die Rechnung den Zinssatz, bei dem Auszahlungsbetrag, Raten, Kosten und Restschuld zusammenpassen.
Ein Baukredit über 300.000 € mit 3,5 % Sollzins, 2 % Anfangstilgung, 10 Jahren Zinsbindung und 2 % Disagio zeigt den Effekt deutlich. Die Monatsrate beträgt 1.375,00 €. Ausgezahlt werden wegen des Disagios nur 294.000,00 €, das Disagio beträgt 6.000,00 €. Der effektive Jahreszins liegt bei 3,83 %, ohne Kosten bei 3,56 %. Während der Zinsbindung fallen 93.283,70 € Zinsen an, die Restschuld am Ende beträgt 228.283,70 €.
Je kürzer die Zinsbindung, desto stärker kann ein Disagio ins Gewicht fallen, weil der Abschlag auf einen kürzeren Vergleichszeitraum verteilt wird. Bei einem Baukredit mit 3,5 % Sollzins und 2 % Disagio zeigt die Übersicht 4,04 % bei 5 Jahren Zinsbindung, 3,83 % bei 10 Jahren, 3,77 % bei 15 Jahren und 3,74 % bei 20 Jahren. Das ist kein Widerspruch: Der gleiche Abschlag wirkt zeitlich unterschiedlich.
Die Rechnung ist eine Modellrechnung. Sie ersetzt kein verbindliches Kreditangebot und prüft nicht, ob einzelne Kosten rechtlich zulässig oder im konkreten Vertrag korrekt ausgewiesen sind. Für den Vergleich brauchst du deshalb die tatsächlichen Angebotsdaten: Nettodarlehensbetrag, Sollzins, Laufzeit oder Zinsbindung, Tilgung, Disagio, einmalige Kosten und verpflichtende laufende Gebühren.
Typische Fehler beim nominalzins effektivzins Vergleich
Der wichtigste Praxisfehler ist der Vergleich von Sollzins und Effektivzins aus unterschiedlichen Angeboten, ohne die Kostenstruktur mitzudenken. Ein Angebot kann beim Sollzins gut aussehen und beim Effektivzins schlechter werden, wenn die Auszahlung niedriger ist oder laufende Pflichtkosten dazukommen.
Ein Beispiel: Ein Ratenkredit über 10.000 € mit 8 % Sollzins und 9 € monatlicher Kontoführungsgebühr kommt auf 10,31 % effektiven Jahreszins. Ohne Kosten liegt der Effektivzins bei 8,3 %. Die Monatsrate beträgt 202,76 €, die Kreditkosten gesamt betragen 2.705,92 €. Hier verteuert die laufende Gebühr den Kredit sichtbar, obwohl der Sollzins allein das nicht vollständig zeigt.
Auch einmalige Kosten verändern den Vergleich. Bei einem Ratenkredit über 20.000 € mit 6,5 % Sollzins, 250 € einmaliger Gebühr und 5 € monatlicher Kontoführungsgebühr ergibt sich ein effektiver Jahreszins von 7,66 %. Ausgezahlt werden 19.750,00 €, die Kreditkosten gesamt liegen bei 5.616,97 €. Ohne Kosten zeigt die Rechnung 6,7 %.
Achte außerdem auf gleiche Annahmen: Vergleiche Baukredit mit Baukredit, Ratenkredit mit Ratenkredit, gleiche Laufzeit oder gleiche Zinsbindung und dieselbe Tilgungslogik. Bei Baufinanzierungen ist die Restschuld am Ende der Zinsbindung Teil der Rechnung. Bei einem Ratenkredit mit vollständiger Tilgung ist die Restschuld am Ende dagegen 0,00 €. Wenn du diese Fälle vermischst, wirkt ein Angebot besser oder schlechter, als es bei sauberem Vergleich ist.
Wenn dein errechneter Effektivzins vom Angebotswert abweicht, prüfe zuerst die Eingaben. Bei einem Baukredit über 400.000 € mit 3,9 % Sollzins, 2 % Disagio und 4 % effektivem Angebotszins zeigt die Rechnung 4,25 % und eine Abweichung zum Angebot von -0,25 Prozentpunkten. So eine Differenz ist ein Hinweis, die enthaltenen Kosten, Zahlungszeitpunkte und Annahmen gezielt nachzufragen.
Tabellen zum Nachschlagen
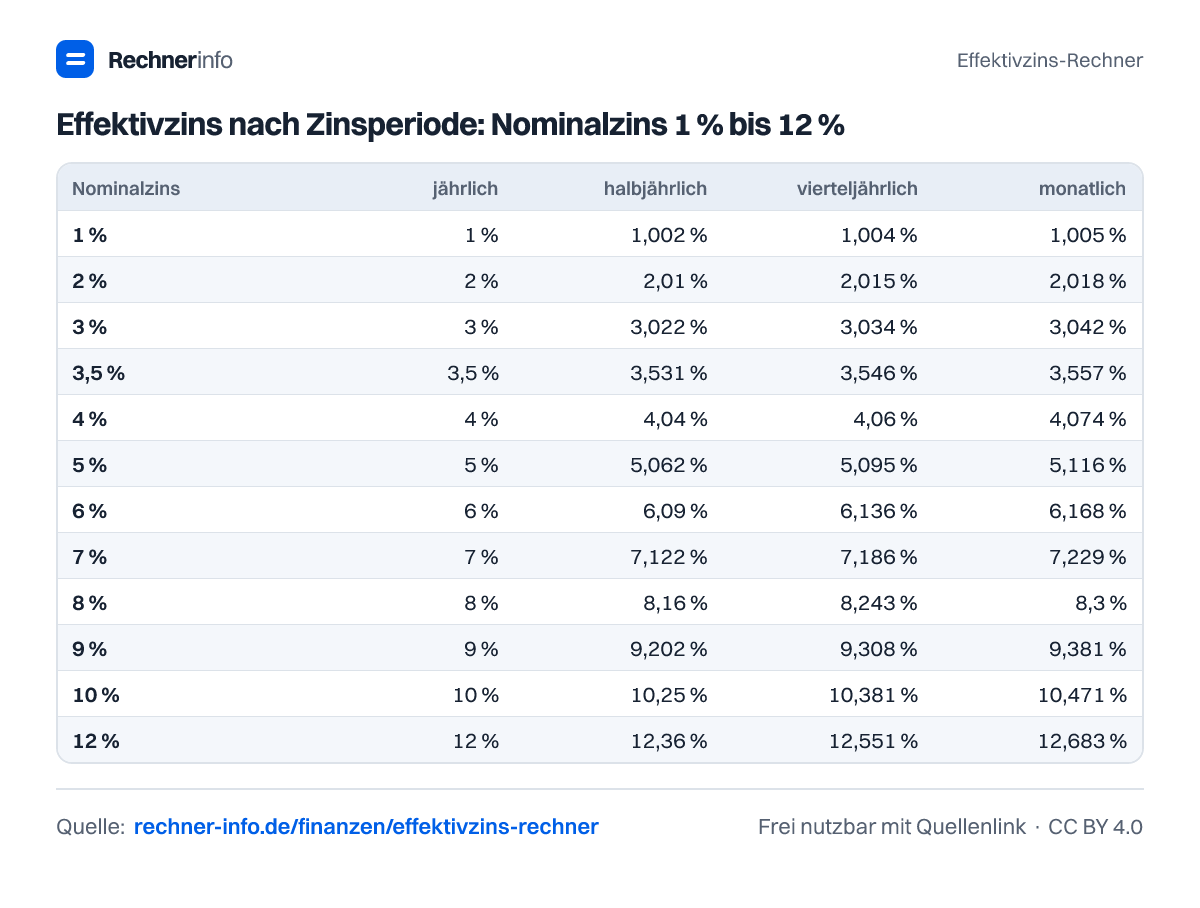
Effektivzins nach Zinsperiode: Nominalzins 1 % bis 12 %
| Nominalzins | jährlich | halbjährlich | vierteljährlich | monatlich | täglich |
|---|---|---|---|---|---|
| 1 % | 1 % | 1,002 % | 1,004 % | 1,005 % | 1,005 % |
| 2 % | 2 % | 2,01 % | 2,015 % | 2,018 % | 2,02 % |
| 3 % | 3 % | 3,022 % | 3,034 % | 3,042 % | 3,045 % |
| 3,5 % | 3,5 % | 3,531 % | 3,546 % | 3,557 % | 3,562 % |
| 4 % | 4 % | 4,04 % | 4,06 % | 4,074 % | 4,081 % |
| 5 % | 5 % | 5,062 % | 5,095 % | 5,116 % | 5,127 % |
| 6 % | 6 % | 6,09 % | 6,136 % | 6,168 % | 6,183 % |
| 7 % | 7 % | 7,122 % | 7,186 % | 7,229 % | 7,25 % |
| 8 % | 8 % | 8,16 % | 8,243 % | 8,3 % | 8,328 % |
| 9 % | 9 % | 9,202 % | 9,308 % | 9,381 % | 9,416 % |
| 10 % | 10 % | 10,25 % | 10,381 % | 10,471 % | 10,516 % |
| 12 % | 12 % | 12,36 % | 12,551 % | 12,683 % | 12,747 % |
Monatszins in Jahreszins umrechnen
| Monatszins | Jahreszins nominal (× 12) | Jahreszins effektiv |
|---|---|---|
| 0,1 % | 1,2 % | 1,207 % |
| 0,2 % | 2,4 % | 2,427 % |
| 0,25 % | 3 % | 3,042 % |
| 0,3 % | 3,6 % | 3,66 % |
| 0,4 % | 4,8 % | 4,907 % |
| 0,5 % | 6 % | 6,168 % |
| 0,75 % | 9 % | 9,381 % |
| 1 % | 12 % | 12,683 % |
| 1,25 % | 15 % | 16,075 % |
| 1,5 % | 18 % | 19,562 % |
| 2 % | 24 % | 26,824 % |
| 3 % | 36 % | 42,576 % |
| 5 % | 60 % | 79,586 % |
Effektivzins bei Disagio: Baukredit mit 3,5 % Sollzins
| Disagio | 5 Jahre Zinsbindung | 10 Jahre Zinsbindung | 15 Jahre Zinsbindung | 20 Jahre Zinsbindung |
|---|---|---|---|---|
| 0 % | 3,56 % | 3,56 % | 3,56 % | 3,56 % |
| 1 % | 3,8 % | 3,69 % | 3,66 % | 3,65 % |
| 2 % | 4,04 % | 3,83 % | 3,77 % | 3,74 % |
| 3 % | 4,28 % | 3,98 % | 3,88 % | 3,84 % |
| 4 % | 4,53 % | 4,12 % | 3,99 % | 3,94 % |
| 5 % | 4,78 % | 4,26 % | 4,1 % | 4,04 % |
Beispiele zum Ausprobieren
- Quartalsweise statt jährliche Zinsgutschrift bei 3 %Effektiver Jahreszins: 3,034 %
- Monatszins 1,5 % in Jahreszins umrechnenEffektiver Jahreszins: 19,562 %
- Baukredit 300.000 € mit 2 % Disagio und 10 Jahren ZinsbindungEffektiver Jahreszins (PAngV): 3,83 %
- Ratenkredit 10.000 € mit 5,9 % Sollzins über 5 JahreEffektiver Jahreszins (PAngV): 6,06 %
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie kann ich den effektivzins berechnen?
Du berechnest den Effektivzins mit Effektivzins = (1 + Nominalzins ÷ m)^m - 1, wenn es nur um Zinsverrechnung geht. Bei 5 % Nominalzins und monatlicher Verrechnung ergibt sich 5,116 %. Bei Krediten mit Kosten wird stattdessen die Auszahlung gegen Raten, Gebühren, Disagio und Restschuld gerechnet.
Was ist der Unterschied zwischen Nominalzins und effektivem Jahreszins?
Der Nominalzins ist der vereinbarte Ausgangszins, der effektive Jahreszins zeigt die jährliche Wirkung nach Verrechnung und Kosten. Bei 3,5 % Nominalzins mit jährlicher Verrechnung bleibt der Effektivzins bei 3,5 %. Bei 5 % Nominalzins mit monatlicher Verrechnung steigt er auf 5,116 %.
Wie rechne ich Monatszins in Jahreszins um?
Einen Monatszins rechnest du effektiv über die monatliche Verzinsung im Jahresverlauf um. Bei 1,5 % Monatszins ergibt sich ein effektiver Jahreszins von 19,562 %. Die einfache Hochrechnung ergibt nur 18 % und unterschätzt damit die tatsächliche Jahreswirkung.
Warum ist der Effektivzins höher als der Sollzins?
Der Effektivzins ist höher, wenn Zinsen unterjährig verrechnet werden oder Kreditkosten hinzukommen. Bei einem Baukredit mit 3,5 % Sollzins und 2 % Disagio liegt der Effektivzins im Beispiel bei 3,83 %, ohne Kosten bei 3,56 %. Das Disagio senkt die Auszahlung und erhöht dadurch die effektive Belastung.
Wie wirkt sich Disagio auf den Effektivzins aus?
Ein Disagio erhöht den Effektivzins, weil du weniger ausgezahlt bekommst, aber den vollen Kreditbetrag verzinst und zurückzahlst. Bei 300.000 € Kreditbetrag und 2 % Disagio werden 294.000,00 € ausgezahlt. Der effektive Jahreszins beträgt 3,83 %, das Disagio 6.000,00 €.
Was schreibt die PAngV beim Effektivzins vor?
Die PAngV verlangt beim Verbraucherdarlehen eine Effektivzinsberechnung über die Zahlungsströme. Dabei werden Auszahlung, Raten, Kosten und relevante Zeitpunkte zusammengeführt. Im Rechner bedeutet das: Bei Krediten mit Kosten wird nicht nur der Sollzins umgerechnet, sondern ein Jahreszins gesucht, der zu allen Zahlungen passt.
Wie vergleiche ich zwei Kreditangebote fair?
Du vergleichst Kreditangebote fair mit gleicher Kreditart, gleicher Laufzeit oder Zinsbindung und denselben Kostenannahmen. Bei einem Ratenkredit über 20.000 € mit 250 € Gebühr und 5 € monatlicher Kontoführungsgebühr liegt der Effektivzins bei 7,66 %. Ohne die Kosten wäre der Vergleich geschönt.
Wann ist ein effektiver Jahreszins gut?
Ein guter effektiver Jahreszins lässt sich nur im Vergleich passender Angebote beurteilen. Entscheidend sind Kreditart, Laufzeit, Sicherheiten, Kosten und Tilgung. Ein Baukredit mit 3,5 % Sollzins kann je nach Disagio bei 3,56 %, 3,69 % oder 3,83 % effektiv liegen. Der Sollzins allein reicht daher nicht.
Quellen und Prüfung
- § 6 PAngV - Effektiver Jahreszins bei Verbraucherdarlehen - Bundesministerium der Justiz
- Anlage zu § 6 PAngV - Berechnung des effektiven Jahreszinses - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Effektivzins-Rechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/finanzen/effektivzins-rechner