Lebensversicherung
100 € monatlich sind in 25 Jahren 30.000 € Beiträge. Vergleiche Kostenmodelle, Zielbeitrag und die Rendite deiner zugesagten Ablaufleistung.
- Monatlicher Gesamtbeitrag
- 100,00 €
- Monatlicher modellierter Sparanteil
- 85,00 €
- Summe der Gesamtbeiträge
- 30.000,00 €
- Modell mit Überschuss / unverbindliche Prognose
- 37.790,03 €
- Basisleistung minus Gesamtbeiträge
- -1.036,13 €
- Effektive Beitragsrendite der Basisleistung
- -0,28 %
- Beitragsrendite des Überschuss-/Prognosefalls
- 1,79 %
- Modellkosten und Risikobeiträge
- 4.500,00 €
- Sparmodell mit gleichmäßig verteilten Kosten, keine Versicherungskalkulation und keine garantierte Auszahlung. Der Höchstrechnungszins laut DeckRV begrenzt tarifliche Rechnungsgrundlagen und ist keine Renditezusage auf Gesamtbeiträge.
- Gleichbleibende Beiträge ab Vertragsbeginn, jeweils am Monatsanfang, Auszahlung nach der letzten vollen Monatsperiode. Bei bestehenden Verträgen die gesamte historische Beitragsdauer und alle Beiträge berücksichtigen; eine Restlaufzeit mit bereits aufgebautem Kapital passt nicht zu diesem Modell. Beträge und Renditen vor individueller Besteuerung; keine Rückkaufswerte, Todesfallleistungen oder weitere Beiträge nach der angegebenen Laufzeit.
Rechenweg mit deinen Zahlen
- 100,00 € × 300 Beiträge = 30.000,00 €.
- Basisleistung 28.963,87 €; Differenz zu den gesamten Beiträgen -1.036,13 €. Die Rendite berücksichtigt auch die Beitragsteile für Kosten und Risikoschutz.
Was zeigt dir der Lebensversicherungsrechner?
Der Rechner hilft dir, eine Kapitallebensversicherung grob einzuordnen: Wie viel kann am Ende herauskommen, welcher Beitrag wäre für ein Ziel nötig, oder wie wirkt eine bereits genannte Garantiesumme im Verhältnis zu deinen Beiträgen? Er ersetzt keine Vertragsberechnung des Versicherers. Das ist bei Lebensversicherungen ein zentraler Punkt, weil Beitragsteile für Kosten und Risikoschutz nicht wie ein Sparplan verzinst werden.
Du wählst oben die passende Berechnung, trägst Beitrag, Laufzeit, Kosten, Risikobeitrag und Zinsannahmen ein oder prüfst eine vorhandene Zusage.
Das Ergebnis trennt zwischen einer modellierten Basisleistung und einer möglichen Prognose mit Überschüssen. Die Basisleistung ist in diesem Modell kein automatisch garantierter Vertragswert. Eine echte garantierte Ablaufleistung findest du nur in deinen Vertragsunterlagen oder in einer Standmitteilung. Umgekehrt ist eine unverbindlich in Aussicht gestellte Gesamtleistung keine sichere Auszahlung. Sie kann sich ändern, wenn Überschüsse anders ausfallen.
So funktioniert die Berechnung der Ablaufleistung
Die Rechnung beginnt beim monatlichen Gesamtbeitrag. Davon wird zuerst die Kostenquote abgezogen. Danach wird ein zusätzlicher monatlicher Risikobeitrag abgezogen. Der verbleibende Teil ist der modellierte Sparanteil. Nur dieser Sparanteil fließt in das Ablaufmodell ein.
Im Beispiel mit 100,00 € Monatsbeitrag, 10 % Kostenquote und 5 €/Monat Risikobeitrag ergibt sich ein monatlicher modellierter Sparanteil von 85,00 €. Bei 25 Jahren Beitragsdauer werden insgesamt 30.000,00 € gezahlt. Die Basis-Ablaufleistung liegt im Modell bei 28.963,87 €. Das sind -1.036,13 € gegenüber den gesamten Beiträgen. Die effektive Beitragsrendite der Basisleistung beträgt -0,28 %.
Wenn zusätzlich eine nicht zugesagte Überschussverzinsung von 2 Prozentpunkten angenommen wird, steigt die unverbindliche Modellprognose auf 37.790,03 €. Dann ergibt sich eine Beitragsrendite von 1,79 %. Diese Rendite bezieht sich auf alle gezahlten Beiträge, also auch auf die Teile, die für Kosten und Risikoschutz verwendet werden. Genau deshalb ist sie oft niedriger als eine reine Verzinsung des Sparanteils.
Das Modell setzt einen effektiven jährlichen Basiszins von 1 % im ersten Beispiel an. Beiträge werden jeweils am Monatsanfang gezahlt, die Auszahlung erfolgt nach der letzten vollen Monatsperiode. Der modellierte Überschuss ist ein Zuschlag in Prozentpunkten zum Basiszins, keine fest zugesagte Leistung.
Garantierte Auszahlung und Prognose richtig lesen
Bei einer bestehenden Lebensversicherung solltest du zwischen garantierter Ablaufleistung und unverbindlicher Gesamtleistung unterscheiden. In einer Standmitteilung können beide Werte nebeneinander stehen. Die garantierte Summe ist der feste Vergleichswert für deine bisher geplanten Beiträge. Die Prognose enthält darüber hinaus Überschüsse und ist deshalb unsicher.
Ein Beispiel: Bei 100,00 € Monatsbeitrag über 25 Jahre ergeben sich 30.000,00 € Gesamtbeiträge. Wenn deine Unterlagen eine zugesagte Ablaufleistung von 35.000,00 € und eine unverbindliche Gesamtleistung von 45.000,00 € nennen, zeigt die Prüfung: Die Garantie liegt 5.000,00 € über den Beiträgen. Die effektive Beitragsrendite der Garantie beträgt 1,21 %. Für den Prognosefall ergibt sich 3,09 %.
Anders sieht es aus, wenn bei 150,00 € Monatsbeitrag über 20 Jahre eine Garantie von 30.000,00 € und eine Prognose von 50.000,00 € genannt werden. Die Summe der Beiträge beträgt 36.000,00 €. Die garantierte Ablaufleistung liegt damit -6.000,00 € darunter, die effektive Beitragsrendite der Garantie beträgt -1,86 %. Die Prognose kann trotzdem 3,16 % anzeigen, ist aber von künftigen Überschüssen abhängig.
Beitragsrendite der Lebensversicherung: warum Kosten und Risikoschutz so stark wirken
Die Beitragsrendite misst nicht nur, was auf den Sparanteil gutgeschrieben wird. Sie betrachtet alle Beiträge und die Auszahlung am Ende. Dadurch werden Kosten und Risikobeiträge sichtbar. Das ist hilfreich, wenn du eine Lebensversicherung mit anderen Spar- oder Vorsorgemöglichkeiten vergleichst.
Bei 150,00 € Monatsbeitrag über 20 Jahre, 8 % Kostenquote, 10 €/Monat Risikobeitrag, 1 % Basiszins und 2 Prozentpunkten Überschuss ergibt das Modell 36.000,00 € Gesamtbeiträge. Der monatliche Sparanteil beträgt 128,00 €. Die Basis-Ablaufleistung liegt bei 34.004,11 €, die Modellprognose mit Überschuss bei 41.940,55 €. Die Basisrendite beträgt -0,57 %, der Prognosefall 1,5 %.
Noch deutlicher wird der Effekt bei 250,00 € Monatsbeitrag über 25 Jahre mit 12 % Kostenquote, 15 €/Monat Risikobeitrag, 0,5 % Zins und 1,5 Prozentpunkten Überschuss. Aus 75.000,00 € Gesamtbeiträgen werden im Basismodell 65.512,24 €. Die Differenz beträgt -9.487,76 €, die effektive Beitragsrendite -1,1 %. Mit Überschuss liegt die Prognose bei 79.645,56 € und die Beitragsrendite bei 0,48 %.
Zum Vergleich zeigt das Modell bei 50,00 € Monatsbeitrag über 35 Jahre, 9 % Kosten, 3 €/Monat Risikoanteil, 2 % Basiszins und 1 Prozentpunkt Überschuss eine Basis-Ablaufleistung von 25.772,57 € bei 21.000,00 € Beiträgen. Die Basisrendite beträgt 1,14 %, der Prognosefall 2,17 %. Lange Laufzeiten können den Kosteneffekt abschwächen, sie machen aber keine Prognose sicher.
Typische Fehler bei der Berechnung der Ablaufleistung
Der häufigste Fehler ist, den Rechnungszins mit einer Verzinsung des gesamten Beitrags gleichzusetzen. Das passt nicht. Der Höchstrechnungszins begrenzt tarifliche Rechnungsgrundlagen. Er sagt nicht, dass dein voller Monatsbeitrag genau so verzinst wird.
Achte außerdem auf diese Punkte:
- Das Modell setzt einen gleichbleibenden Monatsbeitrag ab Vertragsbeginn voraus. Bei Beitragsänderungen, Einmalzahlungen oder Unterbrechungen brauchst du eine individuelle Zahlungsstromrechnung. Verwende bei passenden bestehenden Verträgen die gesamte historische Beitragsdauer und alle gezahlten Beiträge. Eine reine Restlaufzeit mit bereits aufgebautem Kapital passt nicht zu diesem Modell.
- Vergleiche nur Werte mit demselben Auszahlungszeitpunkt. Schon ein anderer Termin kann die Beitragsrendite verändern.
- Behandle Überschüsse als Prognose. Sie sind keine feste Zusage.
- Lies Kosten nicht nur als einmaligen Abzug. Das Modell verteilt sie gleichmäßig, reale Tarife können Abschluss-, Verwaltungs- und Stückkosten anders behandeln.
- Die Ergebnisse sind vor individueller Besteuerung. Kapitalerträge, Sparer-Pauschbetrag und persönliche Steuerregeln können die Nettoauszahlung verändern.
- Rückkaufswerte, Todesfallleistungen und weitere Beiträge nach der angegebenen Laufzeit sind hier nicht enthalten.
Wenn du eine konkrete Police prüfst, nutze die Vertragswerte als Ausgangspunkt. Das Modell ist gut für Plausibilität und Vergleichbarkeit, aber nicht für eine verbindliche Leistungszusage.
Tabellen zum Nachschlagen
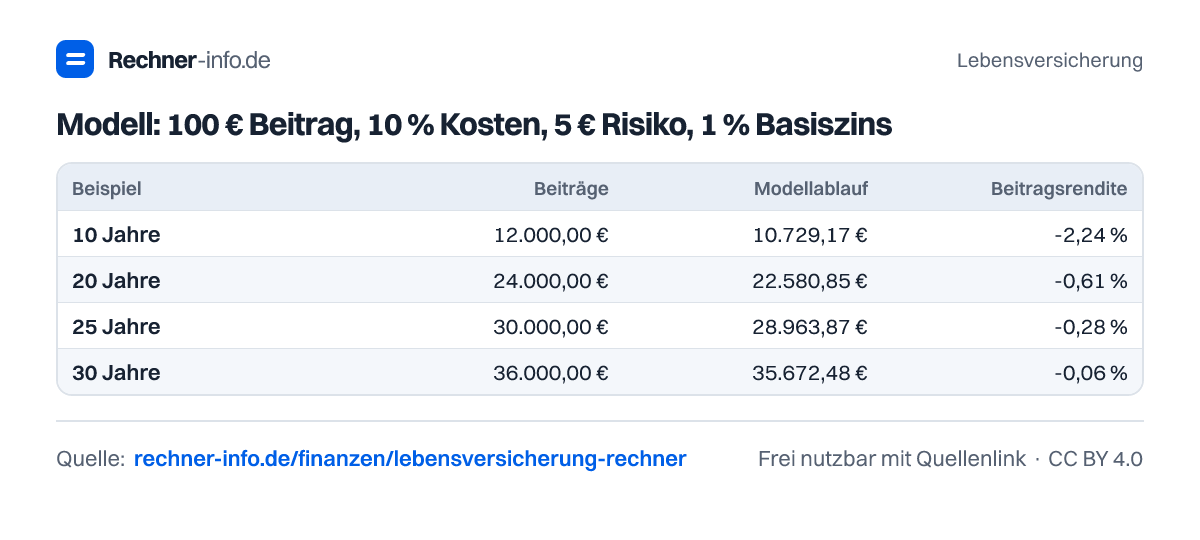
Modell: 100 € Beitrag, 10 % Kosten, 5 € Risiko, 1 % Basiszins
| Beispiel | Beiträge | Modellablauf | Beitragsrendite |
|---|---|---|---|
| 10 Jahre | 12.000,00 € | 10.729,17 € | -2,24 % |
| 20 Jahre | 24.000,00 € | 22.580,85 € | -0,61 % |
| 25 Jahre | 30.000,00 € | 28.963,87 € | -0,28 % |
| 30 Jahre | 36.000,00 € | 35.672,48 € | -0,06 % |
Beispiele zum Ausprobieren
Grafiken: Lebensversicherung
Kostenlos verwendbar, einzige Bedingung ist ein Link auf diese Seite (Lizenz CC BY 4.0).
Häufige Fragen
Wie berechnet man die Ablaufleistung einer Lebensversicherung?
Du berechnest sie hier über den Sparanteil: Bei 100 € Monatsbeitrag, 10 % Kostenquote und 5 €/Monat Risiko bleiben 85 € Sparanteil. Über 25 Jahre mit 1 % effektivem Basiszins und monatlicher Anfangszahlung ergibt das 28.963,87 € Modellablauf. Eine echte Vertragszusage ist das nicht.
Was bedeutet Beitragsrendite bei einer Lebensversicherung?
Die Beitragsrendite ist die interne Verzinsung aller Beiträge und der Endzahlung; Kosten- und Risikobeiträge zählen mit. Bei 100 € monatlich am Monatsanfang über 25 Jahre, insgesamt 30.000 €, und 28.963,87 € Endauszahlung beträgt sie -0,28 %. Die Modellrendite ist vor individueller Steuer.
Ist die prognostizierte Ablaufleistung garantiert?
Nein, eine prognostizierte Ablaufleistung ist keine Garantie. Auch die Basisleistung des Sparmodells ist keine zugesagte Auszahlung. Nur deine Vertragsunterlagen beziehungsweise Standmitteilung können eine tatsächliche Zusage belegen. Überschüsse können anders ausfallen; vergleiche deshalb eine Garantie getrennt von der unverbindlichen Gesamtprognose.
Wie hoch muss der Beitrag für 50.000 € Ablaufleistung sein?
Für 50.000 € Zielablauf brauchst du im Beispiel 168,60 € monatlich: 25 Jahre, 1 % effektiver Basiszins, 10 % Kostenquote und 5 €/Monat Risikobeitrag, Zahlung am Monatsanfang. Daraus ergeben sich 50.580,00 € Gesamtbeiträge und 50.001,86 € Modellablauf. Die Beitragsrendite beträgt -0,09 %.
Warum kann die Auszahlung niedriger sein als die eingezahlten Beiträge?
Die Auszahlung kann niedriger sein, weil Kosten und Risikobeiträge nicht vollständig als Sparbeitrag wirken. Im Beispiel mit 250,00 € Monatsbeitrag über 25 Jahre liegen die Gesamtbeiträge bei 75.000,00 €, die Basis-Ablaufleistung aber bei 65.512,24 €.
Wie prüfe ich eine zugesagte Ablaufleistung?
Du brauchst vollständige Beitragsgeschichte und Auszahlungstermin. Bei konstant 100 € monatlich am Monatsanfang über 25 Jahre, 30.000 € Gesamtbeiträgen, 35.000 € Garantie und 45.000 € Prognose liegen die effektiven Beitragsrenditen bei 1,21 % und 3,09 %. Die Prognose bleibt unverbindlich; eine bloße Restlaufzeit wäre ungeeignet.
Was ist der Unterschied zwischen Kapitallebensversicherung und Risikolebensversicherung?
Eine Kapitallebensversicherung verbindet Todesfallschutz mit einem Sparvorgang und kann eine Ablaufleistung enthalten. Eine Risikolebensversicherung dient vor allem der Absicherung im Todesfall. Deshalb ist bei der Kapitallebensversicherung die Beitragsrendite interessant, bei der Risikolebensversicherung eher die abgesicherte Summe.
Wird die Auszahlung einer Lebensversicherung versteuert?
Die Besteuerung hängt von deinem Vertrag und deiner persönlichen Situation ab. Der Rechner zeigt Beträge und Renditen vor individueller Besteuerung. Kapitalerträge und Sparer-Pauschbetrag können eine Rolle spielen, aber die Nettoauszahlung wird hier nicht verbindlich berechnet.
Quellen und Prüfung
- DeckRV § 2: Höchstrechnungszins, keine Beitragsrendite - Bundesministerium der Justiz / Bundesamt für Justiz
- Standmitteilungen der Lebensversicherung: garantierte und unverbindliche Leistungen - BaFin
- EStG § 20: Kapitalerträge und Sparer-Pauschbetrag - Bundesministerium der Justiz / Bundesamt für Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Lebensversicherung. Rechner-info.de, Stand 24.09.2026. https://rechner-info.de/finanzen/lebensversicherung-rechner