Zinseszinsrechner
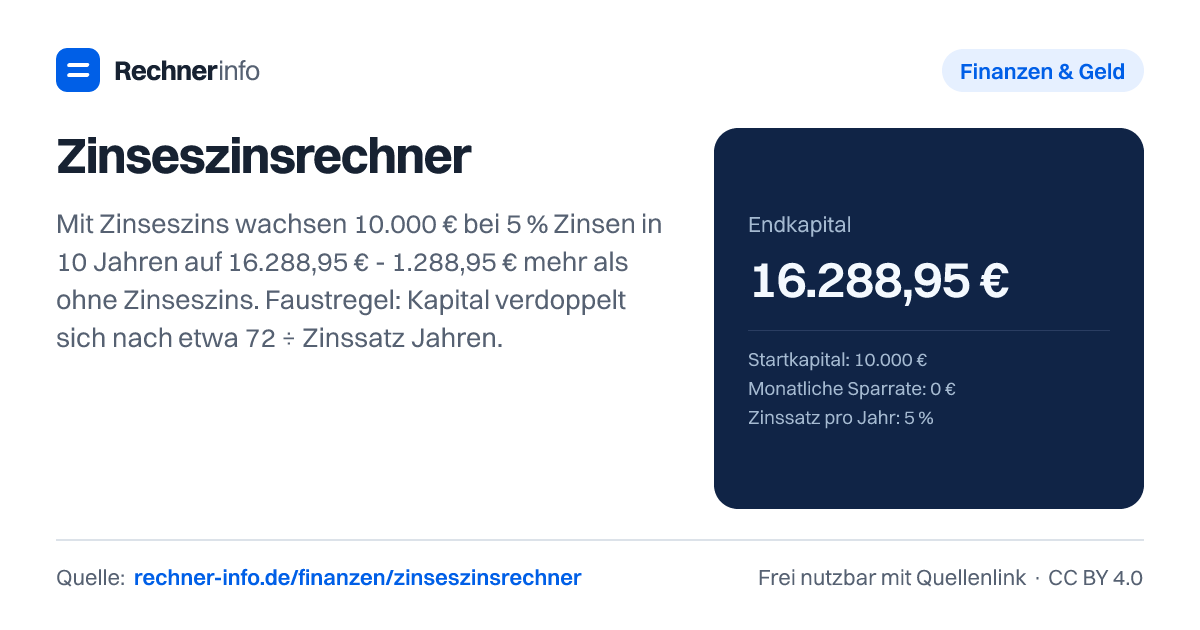
10.000 € wachsen bei 5 % Zinseszins in 10 Jahren auf 16.288,95 €. Endkapital, Startkapital, Zinssatz oder Laufzeit berechnen, mit Sparrate und Steuer.
- Davon eingezahlt
- 10.000,00 €
- Davon Zinsen
- 6.288,95 €
- Kapitalwachstum?
- 62,89 %
- Zinseszins-Effekt ggü. einfacher Verzinsung?
- 1.288,95 €
- Effektiver Jahreszins?
- 5 %
- Kaufkraft in heutigem Geld
- 13.362,61 €
- Verdopplungszeit des Kapitals
- 14,2 Jahre
Jahrestabelle
| Jahr | Einzahlung | Zinsen im Jahr | Kapital am Jahresende |
|---|---|---|---|
| 1 | 0,00 € | 500,00 € | 10.500,00 € |
| 2 | 0,00 € | 525,00 € | 11.025,00 € |
| 3 | 0,00 € | 551,25 € | 11.576,25 € |
| 4 | 0,00 € | 578,81 € | 12.155,06 € |
| 5 | 0,00 € | 607,75 € | 12.762,82 € |
| 6 | 0,00 € | 638,14 € | 13.400,96 € |
| 7 | 0,00 € | 670,05 € | 14.071,00 € |
| 8 | 0,00 € | 703,55 € | 14.774,55 € |
| 9 | 0,00 € | 738,73 € | 15.513,28 € |
| 10 | 0,00 € | 775,66 € | 16.288,95 € |
Rechenweg mit deinen Zahlen
- Zinsfaktor pro Jahr: 1 + 5 % = 1,05
- Endkapital = 10.000,00 € × 1,05^10 = 16.288,95 €
- Zinsertrag = 6.288,95 €; Kapitalwachstum 62,89 %
Was zeigt dir der Zinseszinsrechner?
Der Zinseszinsrechner zeigt dir, wie sich Kapital entwickelt, wenn Zinsen wieder mitverzinst werden. Das ist der zentrale Unterschied zur einfachen Verzinsung: Die Zinsen bleiben im Kapitalstock und erzeugen in späteren Jahren selbst wieder Zinsen.
Gib Startkapital, Sparrate, Zinssatz, Laufzeit und Zinsgutschrift ein; optional kannst du Steuern und Inflation berücksichtigen.
Für die Einordnung ist der Blick auf mehrere Ergebniszeilen hilfreich. Das Endkapital zeigt den nominalen Betrag am Ende der Laufzeit. “Davon eingezahlt” trennt deine eigenen Einzahlungen von den Erträgen. “Davon Zinsen” zeigt, welcher Teil aus Verzinsung stammt. Die Kaufkraft rechnet zusätzlich mit Inflation, zum Beispiel mit 2 %.
Ein Beispiel macht den Unterschied sichtbar: Bei 10.000 € Startkapital, 5 % Zinsen und 10 Jahre Laufzeit entstehen 16.288,95 € Endkapital. Davon sind 10.000,00 € eingezahlt und 6.288,95 € Zinsen. Die Kaufkraft in heutigem Geld liegt bei 13.362,61 €. Du siehst daran: Ein nominal hoher Betrag kann real weniger wert sein, wenn Preise steigen.
Wie funktioniert die Zinseszinsformel?
Die Zinseszinsformel arbeitet mit einem Zinsfaktor. In Worten lautet sie: Endkapital ist Startkapital mal Zinsfaktor hoch Laufzeit. Der Zinsfaktor entsteht aus dem jährlichen Zinssatz. Bei Sparraten wird zusätzlich jede Einzahlung ab ihrem Einzahlungszeitpunkt verzinst.
Für eine Einmalanlage lautet die Rechnung im Beispiel so:
- Zinsfaktor pro Jahr: 1 + 5 % = 1,05
- Endkapital = 10.000,00 € × 1,05^10 = 16.288,95 €
- Zinsertrag = 6.288,95 €
- Kapitalwachstum = 62,89 %
Der Effekt entsteht, weil der Zinsertrag jedes Jahr auf ein höheres Kapital berechnet wird. Im ersten Jahr kommen bei diesem Beispiel 500 € Zinsen hinzu. Im zweiten Jahr sind es 525 €. Im dritten Jahr sind es 551,25 €. Später steigt der absolute Zinsbetrag weiter: Im neunten Jahr kommen 738,73 € hinzu, im zehnten Jahr 775,66 €.
Wenn du statt des Endkapitals ein Ziel vorgibst, wird die Formel umgestellt. Dann berechnet der Rechner wahlweise Startkapital, Zinssatz oder Laufzeit. Für das Ziel 20.000 € aus 10.000 € bei 4 % ergibt sich zum Beispiel eine nötige Laufzeit von 17 Jahre und 9 Monate, also 17,67 Jahre.
Zinseszins bei 10.000 € und 100.000 € richtig einordnen
Der Zinseszinseffekt wirkt prozentual gleich, in Euro aber je nach Startkapital sehr unterschiedlich. Bei 10.000 € Startkapital, 5 % Zinsen und 10 Jahre Laufzeit liegt das Endkapital bei 16.288,95 €. Der Zinseszins-Effekt gegenüber einfacher Verzinsung beträgt 1.288,95 €.
Bei 100.000 € Startkapital, 5 % Zinsen und 20 Jahre Laufzeit liegt das Endkapital bei 265.329,77 €. Davon sind 165.329,77 € Zinsen. Der Zinseszins-Effekt gegenüber einfacher Verzinsung beträgt 65.329,77 €. Die Kaufkraft in heutigem Geld liegt bei 178.559,33 €, wenn du mit 2 % Inflation rechnest.
Bei niedriger Verzinsung sieht das deutlich anders aus. Aus 100.000 € werden bei 1 % Zinsen und 10 Jahre Laufzeit 110.462,21 €. Der Zinseszins-Effekt gegenüber einfacher Verzinsung beträgt hier 462,21 €. Die Kaufkraft in heutigem Geld liegt bei 90.617,49 €. Das zeigt gut, warum du Zinssatz, Laufzeit und Inflation zusammen betrachten solltest.
Die Verdopplungszeit hilft als schnelle Orientierung. Bei 5 % liegt sie bei 14,2 Jahre, bei 4 % bei 17,7 Jahre und bei 1 % bei 69,7 Jahre. Für eine grobe Kopfrechnung wird oft die 72er Regel genutzt: 72 ÷ Zinssatz. Für genaue Ziele ist die exakte Berechnung aber besser.
Sparrate oder Zinssatz: Wo liegt der größere Hebel?
Ob Sparrate oder Zinssatz stärker wirkt, hängt von deiner Ausgangslage ab. Eine höhere Sparrate erhöht sicher deine Einzahlungen. Ein höherer Zinssatz wirkt dagegen auf das bereits vorhandene Kapital und auf frühere Zinsen. Bei langen Laufzeiten kann dieser Effekt sehr stark werden, bleibt bei schwankenden Anlagen aber unsicher.
Ein Sparplan mit 200 € monatlich, 6 % Zinsen und 30 Jahre Laufzeit kommt auf 195.906,19 €. Eingezahlt werden 72.000,00 €, die Zinsen betragen 123.906,19 €. Der Zinseszins-Effekt gegenüber einfacher Verzinsung liegt bei 58.926,19 €.
Ein anderer Sparplan mit 300 € monatlich, 3 % Zinsen und 30 Jahre Laufzeit kommt auf 174.054,66 €. Hier werden 108.000,00 € eingezahlt, die Zinsen betragen 66.054,66 €. Der Zinseszins-Effekt gegenüber einfacher Verzinsung beträgt 17.319,66 €.
Du kannst daraus keinen allgemeinen Sieger ableiten. Du siehst aber den Mechanismus: Mehr Sparrate baut Kapital auf, mehr Rendite beschleunigt die Verzinsung des vorhandenen Kapitals. In der Praxis prüfst du deshalb mehrere Varianten: Welche Sparrate ist dauerhaft realistisch? Welcher Zinssatz ist plausibel? Und wie lange kann das Geld investiert bleiben?
Zinsgutschrift, Inflation und Steuern im Zinseszinsrechner
Die Häufigkeit der Zinsgutschrift verändert das Ergebnis, weil Zinsen früher wieder mitverzinst werden. Bei 10.000 € Startkapital, 5 % Zinsen und 10 Jahre Laufzeit ergibt jährliche Zinsgutschrift 16.288,95 €. Bei monatlicher Zinsgutschrift sind es 16.470,09 €. Der effektive Jahreszins liegt dann bei 5,116 % statt 5 %.
Der Unterschied ist real, aber er ersetzt keine realistische Annahme zum Zinssatz. Besonders bei langen Laufzeiten ist es wichtiger, ob deine angenommene Rendite überhaupt zu deiner Anlage passt. Tagesgeld, Festgeld und ein breit gestreuter ETF verhalten sich unterschiedlich. Schwankende Renditen sind keine gleichmäßigen Jahreszinsen.
Inflation ist die zweite wichtige Korrektur. Der Rechner kann eine Kaufkraft in heutigem Geld anzeigen. Aus 195.906,19 € Endkapital beim Sparplan mit 200 € monatlich, 6 % und 30 Jahre werden bei 2 % Inflation 108.154,10 € Kaufkraft. Das ist kein Verlust im Depot, sondern eine Umrechnung auf heutige Preise.
Steuern sind ein weiterer Modellpunkt. Kapitalerträge können steuerpflichtig sein, und der Sparer-Pauschbetrag kann das Ergebnis verändern. Der Rechner kann die Abgeltungsteuer berücksichtigen. Er ersetzt aber keine persönliche steuerliche Prüfung, besonders wenn du mehrere Konten, Fonds, Freistellungsaufträge oder Kirchensteuer hast.
Welche Fehler solltest du beim Zinseszins berechnen vermeiden?
Der häufigste Fehler ist, den nominalen Endbetrag mit echter Kaufkraft zu verwechseln. Bei 50.000 € Startkapital, 500 € monatlicher Sparrate, 7 % Zinsen und 12 Jahre Laufzeit ergibt sich ein Endkapital von 224.009,91 €. Die Kaufkraft in heutigem Geld liegt bei 176.630,29 €, wenn du mit 2 % Inflation rechnest.
Achte außerdem auf den Zeitpunkt der Sparrate. Im Rechner wird die monatliche Sparrate zum Monatsanfang angenommen. Wenn deine Einzahlung später erfolgt, kann das Ergebnis leicht abweichen. Das ist besonders bei langen Laufzeiten relevant, weil frühere Einzahlungen länger verzinst werden.
Ein weiterer Fehler ist ein zu glatter Zinssatz. Die Rechnung nimmt einen konstanten Zinssatz an. Das passt gut für einfache Szenarien und Vergleiche. Bei Anlagen mit Kursschwankungen ist es eine Modellrechnung. Ein Jahr mit starkem Plus und ein Jahr mit schwachem Ergebnis fühlen sich anders an als ein gleichmäßiger Durchschnitt.
Nutze die 72er Regel nur als schnelle Orientierung. Für konkrete Ziele wie “Wann erreiche ich 20.000 €?” ist die genaue Laufzeitberechnung sinnvoller. Bei 10.000 € Startkapital, 20.000 € Zielkapital und 4 % Zinsen ergibt sich 17 Jahre und 9 Monate.
Tabellen zum Nachschlagen
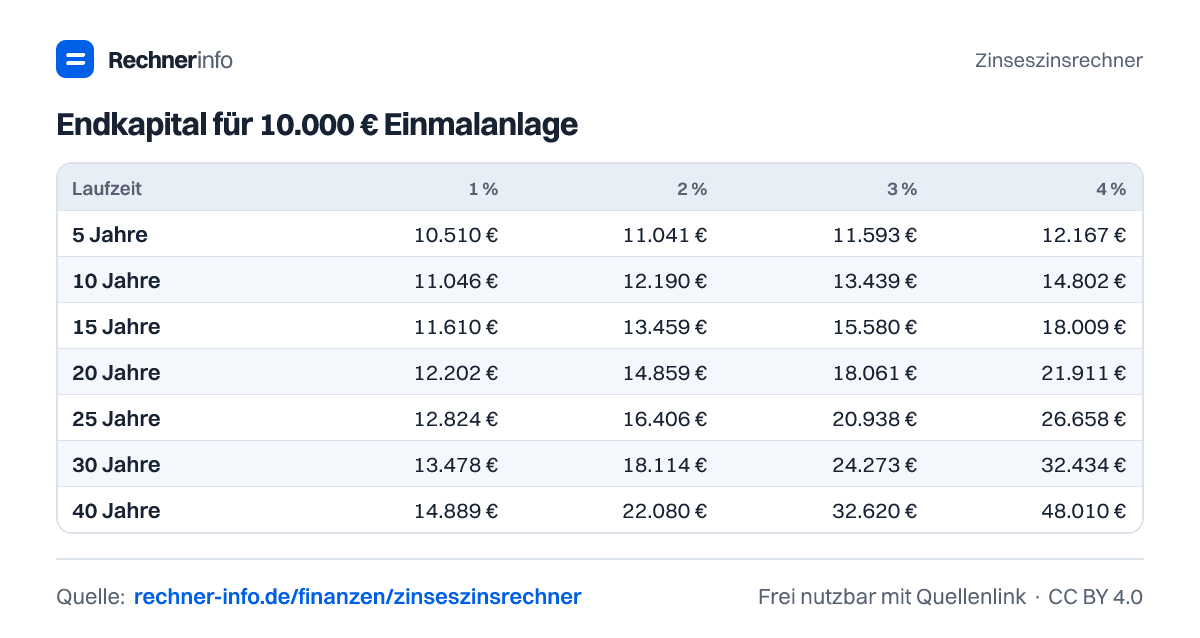
Endkapital für 10.000 € Einmalanlage
| Laufzeit | 1 % | 2 % | 3 % | 4 % | 5 % | 6 % | 7 % | 8 % |
|---|---|---|---|---|---|---|---|---|
| 5 Jahre | 10.510 € | 11.041 € | 11.593 € | 12.167 € | 12.763 € | 13.382 € | 14.026 € | 14.693 € |
| 10 Jahre | 11.046 € | 12.190 € | 13.439 € | 14.802 € | 16.289 € | 17.908 € | 19.672 € | 21.589 € |
| 15 Jahre | 11.610 € | 13.459 € | 15.580 € | 18.009 € | 20.789 € | 23.966 € | 27.590 € | 31.722 € |
| 20 Jahre | 12.202 € | 14.859 € | 18.061 € | 21.911 € | 26.533 € | 32.071 € | 38.697 € | 46.610 € |
| 25 Jahre | 12.824 € | 16.406 € | 20.938 € | 26.658 € | 33.864 € | 42.919 € | 54.274 € | 68.485 € |
| 30 Jahre | 13.478 € | 18.114 € | 24.273 € | 32.434 € | 43.219 € | 57.435 € | 76.123 € | 100.627 € |
| 40 Jahre | 14.889 € | 22.080 € | 32.620 € | 48.010 € | 70.400 € | 102.857 € | 149.745 € | 217.245 € |
Endkapital für 100.000 € Einmalanlage
| Laufzeit | 1 % | 2 % | 3 % | 4 % | 5 % | 6 % | 7 % | 8 % |
|---|---|---|---|---|---|---|---|---|
| 5 Jahre | 105.101 € | 110.408 € | 115.927 € | 121.665 € | 127.628 € | 133.823 € | 140.255 € | 146.933 € |
| 10 Jahre | 110.462 € | 121.899 € | 134.392 € | 148.024 € | 162.889 € | 179.085 € | 196.715 € | 215.892 € |
| 15 Jahre | 116.097 € | 134.587 € | 155.797 € | 180.094 € | 207.893 € | 239.656 € | 275.903 € | 317.217 € |
| 20 Jahre | 122.019 € | 148.595 € | 180.611 € | 219.112 € | 265.330 € | 320.714 € | 386.968 € | 466.096 € |
| 25 Jahre | 128.243 € | 164.061 € | 209.378 € | 266.584 € | 338.635 € | 429.187 € | 542.743 € | 684.848 € |
| 30 Jahre | 134.785 € | 181.136 € | 242.726 € | 324.340 € | 432.194 € | 574.349 € | 761.226 € | 1.006.266 € |
| 40 Jahre | 148.886 € | 220.804 € | 326.204 € | 480.102 € | 703.999 € | 1.028.572 € | 1.497.446 € | 2.172.452 € |
Endkapital bei 100 € Sparrate pro Monat
| Laufzeit | 1 % | 2 % | 3 % | 4 % | 5 % | 6 % | 7 % | 8 % |
|---|---|---|---|---|---|---|---|---|
| 5 Jahre | 6.154 € | 6.313 € | 6.474 € | 6.640 € | 6.810 € | 6.984 € | 7.163 € | 7.345 € |
| 10 Jahre | 12.623 € | 13.282 € | 13.980 € | 14.719 € | 15.502 € | 16.331 € | 17.208 € | 18.137 € |
| 15 Jahre | 19.421 € | 20.977 € | 22.681 € | 24.549 € | 26.596 € | 28.839 € | 31.298 € | 33.994 € |
| 20 Jahre | 26.566 € | 29.473 € | 32.768 € | 36.508 € | 40.754 € | 45.577 € | 51.060 € | 57.294 € |
| 25 Jahre | 34.075 € | 38.853 € | 44.462 € | 51.058 € | 58.824 € | 67.977 € | 78.777 € | 91.529 € |
| 30 Jahre | 41.968 € | 49.209 € | 58.018 € | 68.760 € | 81.886 € | 97.953 € | 117.651 € | 141.831 € |
| 40 Jahre | 58.981 € | 73.268 € | 91.952 € | 116.501 € | 148.886 € | 191.750 € | 248.646 € | 324.339 € |
Endkapital bei 500 € Sparrate pro Monat
| Laufzeit | 1 % | 2 % | 3 % | 4 % | 5 % | 6 % | 7 % | 8 % |
|---|---|---|---|---|---|---|---|---|
| 5 Jahre | 30.772 € | 31.563 € | 32.372 € | 33.202 € | 34.052 € | 34.922 € | 35.813 € | 36.725 € |
| 10 Jahre | 63.113 € | 66.410 € | 69.901 € | 73.597 € | 77.511 € | 81.655 € | 86.042 € | 90.686 € |
| 15 Jahre | 97.105 € | 104.885 € | 113.407 € | 122.745 € | 132.978 € | 144.195 € | 156.491 € | 169.972 € |
| 20 Jahre | 132.830 € | 147.364 € | 163.842 € | 182.540 € | 203.769 € | 227.887 € | 255.299 € | 286.470 € |
| 25 Jahre | 170.377 € | 194.264 € | 222.310 € | 255.289 € | 294.118 € | 339.886 € | 393.883 € | 457.643 € |
| 30 Jahre | 209.840 € | 246.045 € | 290.091 € | 343.801 € | 409.429 € | 489.765 € | 588.255 € | 709.153 € |
| 40 Jahre | 294.907 € | 366.338 € | 459.759 € | 582.506 € | 744.429 € | 958.750 € | 1.243.228 € | 1.621.694 € |
Zinseszinsfaktor (Aufzinsungsfaktor) (1 + p)^n
| Jahre | 1 % | 2 % | 3 % | 4 % | 5 % | 6 % | 7 % | 8 % |
|---|---|---|---|---|---|---|---|---|
| 1 | 1,0100 | 1,0200 | 1,0300 | 1,0400 | 1,0500 | 1,0600 | 1,0700 | 1,0800 |
| 2 | 1,0201 | 1,0404 | 1,0609 | 1,0816 | 1,1025 | 1,1236 | 1,1449 | 1,1664 |
| 3 | 1,0303 | 1,0612 | 1,0927 | 1,1249 | 1,1576 | 1,1910 | 1,2250 | 1,2597 |
| 5 | 1,0510 | 1,1041 | 1,1593 | 1,2167 | 1,2763 | 1,3382 | 1,4026 | 1,4693 |
| 10 | 1,1046 | 1,2190 | 1,3439 | 1,4802 | 1,6289 | 1,7908 | 1,9672 | 2,1589 |
| 15 | 1,1610 | 1,3459 | 1,5580 | 1,8009 | 2,0789 | 2,3966 | 2,7590 | 3,1722 |
| 20 | 1,2202 | 1,4859 | 1,8061 | 2,1911 | 2,6533 | 3,2071 | 3,8697 | 4,6610 |
| 25 | 1,2824 | 1,6406 | 2,0938 | 2,6658 | 3,3864 | 4,2919 | 5,4274 | 6,8485 |
| 30 | 1,3478 | 1,8114 | 2,4273 | 3,2434 | 4,3219 | 5,7435 | 7,6123 | 10,0627 |
| 40 | 1,4889 | 2,2080 | 3,2620 | 4,8010 | 7,0400 | 10,2857 | 14,9745 | 21,7245 |
| 50 | 1,6446 | 2,6916 | 4,3839 | 7,1067 | 11,4674 | 18,4202 | 29,4570 | 46,9016 |
Beispiele zum Ausprobieren
Zinseszinsrechner zum Teilen
Die Grafiken darfst du mit Quellenlink auf diese Seite frei verwenden (Lizenz CC BY 4.0).
Häufige Fragen
Wie berechne ich Zinseszins?
Du berechnest Zinseszins, indem du das Startkapital mit dem Zinsfaktor hoch Laufzeit multiplizierst. Im Beispiel ist der Zinsfaktor 1,05. Daraus wird: 10.000,00 € × 1,05^10 = 16.288,95 €. Bei Sparraten wird jede Einzahlung zusätzlich ab ihrem Einzahlungszeitpunkt verzinst.
Was werden aus 10.000 € bei 5 % Zinsen nach 10 Jahren?
Aus 10.000 € werden bei 5 % Zinsen nach 10 Jahren 16.288,95 €. Davon sind 6.288,95 € Zinsen. Gegenüber einfacher Verzinsung beträgt der Zinseszins-Effekt 1.288,95 €. Bei 2 % Inflation entspricht das einer Kaufkraft von 13.362,61 € in heutigem Geld.
Wie viel werden aus 100.000 € bei 5 % nach 20 Jahren?
Aus 100.000 € werden bei 5 % Zinsen nach 20 Jahren 265.329,77 €. Davon sind 165.329,77 € Zinsen. Der Zinseszins-Effekt gegenüber einfacher Verzinsung beträgt 65.329,77 €. Bei 2 % Inflation liegt die Kaufkraft in heutigem Geld bei 178.559,33 €.
Was bringt ein Sparplan mit 200 € monatlich bei 6 % über 30 Jahre?
Ein Sparplan mit 200 € monatlich, 6 % Zinsen und 30 Jahre Laufzeit ergibt 195.906,19 €. Eingezahlt werden 72.000,00 €, die Zinsen betragen 123.906,19 €. Der Zinseszins-Effekt gegenüber einfacher Verzinsung liegt bei 58.926,19 €.
Ist monatliche Zinsgutschrift besser als jährliche Zinsgutschrift?
Ja, monatliche Zinsgutschrift kann ein höheres Endkapital ergeben. Bei 10.000 € Startkapital, 5 % Zinsen und 10 Jahre Laufzeit entstehen mit jährlicher Gutschrift 16.288,95 €. Mit monatlicher Gutschrift sind es 16.470,09 €. Der effektive Jahreszins steigt dabei auf 5,116 %.
Wann verdoppelt sich Kapital bei 4 % Zinsen?
Bei 4 % Zinsen liegt die Verdopplungszeit bei 17,7 Jahre. Für 10.000 € Startkapital und 20.000 € Zielkapital ergibt die genaue Rechnung 17 Jahre und 9 Monate, also 17,67 Jahre. Die 72er Regel liefert dafür nur eine schnelle Näherung.
Was bedeutet Kaufkraft in heutigem Geld beim Zinseszinsrechner?
Die Kaufkraft in heutigem Geld ist der inflationsbereinigte Wert deines späteren Endkapitals. Beispiel: Bei 200 € monatlich, 6 % Zinsen und 30 Jahre Laufzeit entstehen nominal 195.906,19 €. Bei 2 % Inflation entspricht das 108.154,10 € Kaufkraft in heutigem Geld.
Wie zuverlässig ist die 72er Regel beim Zinseszins?
Die 72er Regel ist eine grobe Orientierung für die Verdopplungszeit. Du teilst 72 durch den Zinssatz und erhältst eine schnelle Schätzung. Für genaue Ziele, Sparraten, monatliche Zinsgutschrift, Steuern oder Inflation solltest du die exakte Berechnung nutzen, weil diese Annahmen das Ergebnis verändern können.
Quellen und Prüfung
- § 248 BGB - Zinseszins: Verbot und Ausnahme für Kreditinstitute - Bundesministerium der Justiz
- § 20 EStG - Kapitalerträge, Sparer-Pauschbetrag - Bundesministerium der Justiz
- § 32d EStG - Abgeltungsteuer - Bundesministerium der Justiz
- Verbraucherpreisindex (Inflation) - Statistisches Bundesamt
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Zinseszinsrechner. Rechner-info.de, Stand 23.09.2026. https://rechner-info.de/finanzen/zinseszinsrechner