Hausrat-Versicherungssumme
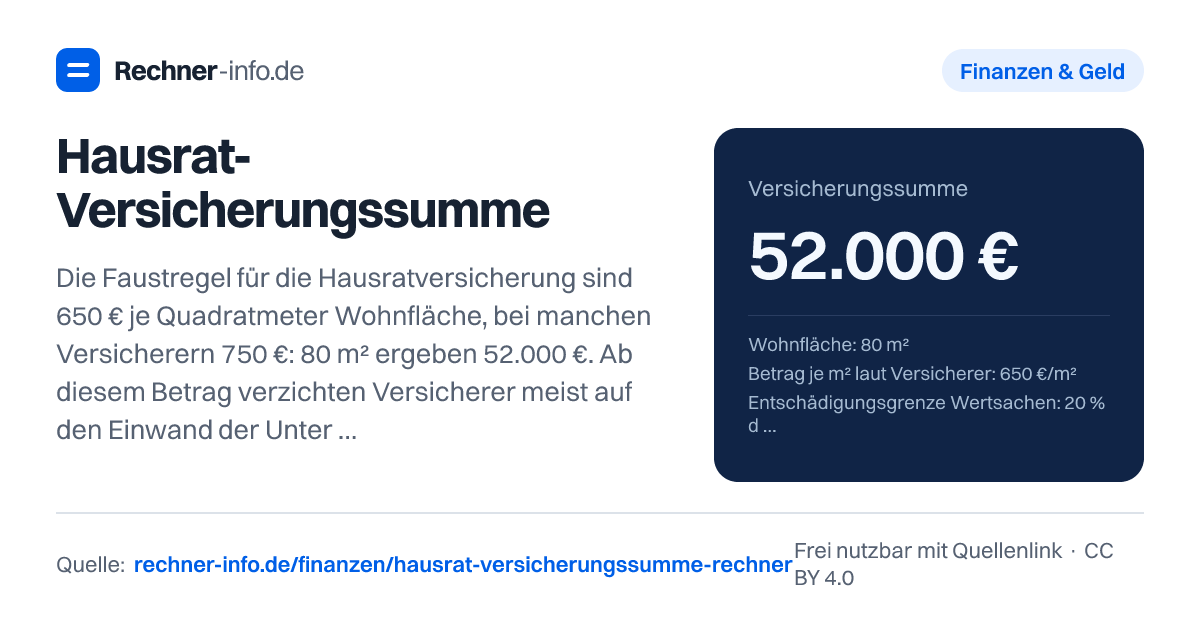
Hausrat-Versicherungssumme berechnen: 80 m² × 650 € = 52.000 € mit Unterversicherungsverzicht. Oder Inventar einzeln bewerten und Unterversicherung prüfen.
- Bei 650 bis 750 €/m²
- 52.000 € bis 60.000 €
- Entschädigung für Wertsachen höchstens
- 10.400 €
- Die Pauschale schützt vor Kürzungen, nicht vor einem Totalschaden: Ist dein Hausrat mehr wert, wähle eine höhere Summe (Modus "Hausrat einzeln bewerten").
Rechenweg mit deinen Zahlen
- 80 m² × 650 € = 52.000 €
Was berechnet der Hausratversicherung Rechner?
Der Rechner hilft dir, eine passende Versicherungssumme für deinen Hausrat zu bestimmen und das Risiko einer Unterversicherung zu erkennen. Wähle aus, ob du nach Wohnfläche rechnen, deinen Hausrat einzeln bewerten oder eine bestehende Versicherungssumme prüfen möchtest.
Die Wohnflächenmethode arbeitet mit einem festen Betrag je Quadratmeter. Häufig wird dafür 650 €/m² genutzt, in manchen Tarifen auch 750 €/m². Diese Methode ist praktisch, wenn du schnell eine Orientierung brauchst oder der Vertrag an den Unterversicherungsverzicht gekoppelt ist.
Die Einzelbewertung ist genauer. Dabei gehst du Bereich für Bereich durch: Möbel, Küche, Elektronik, Kleidung, Fahrräder, Wertsachen und weitere Dinge. Entscheidend ist der Neuwert, also der Betrag, den du für die Wiederbeschaffung bezahlen müsstest. Nicht gemeint ist der Zeitwert eines alten Sofas oder eines gebrauchten Fernsehers.
Der Rechner ersetzt keine Vertragsprüfung. Bei Hausratversicherungen zählen die Bedingungen deines Tarifs: Welche Wohnfläche angesetzt wird, welche Sachen mitversichert sind, welche Grenzen für Wertsachen gelten und ob ein Unterversicherungsverzicht tatsächlich vereinbart ist.
Wie rechnet man die Versicherungssumme Hausrat nach Wohnfläche?
Die Rechnung nach Wohnfläche lautet in Worten: Wohnfläche mal Betrag je Quadratmeter ergibt die Versicherungssumme. Bei einem Satz von 650 €/m² und einer Wohnfläche von 80 m² ergibt sich:
80 m² × 650 € = 52.000 €
Damit liegt die Versicherungssumme bei 52.000 €. Wenn dein Versicherer mit 650 bis 750 €/m² arbeitet, ergibt dieselbe Wohnfläche eine Spanne von 52.000 € bis 60.000 €.
Zusätzlich wird oft eine Grenze für Wertsachen verwendet. Bei 20 % der Summe wären bei 52.000 € höchstens 10.400 € für Wertsachen vorgesehen. Das heißt nicht automatisch, dass jeder Schmuck, jede Uhr oder Bargeld in dieser Höhe ersetzt wird. Für einzelne Arten von Wertsachen können weitere Regeln gelten, vor allem bei Aufbewahrung und Nachweisen.
Die Wohnfläche sollte zu deinem Vertrag passen. Meist zählt die Wohnfläche wie im Mietvertrag oder nach Wohnflächenverordnung. Keller, Garage und Balkon werden häufig anders behandelt als Wohnräume. Wenn du hier zu viel oder zu wenig Fläche einträgst, verschiebst du direkt die errechnete Summe.
Wann reicht 650 €/m² für die Hausratversicherung nicht?
Die Pauschale kann gut passen, wenn dein Hausrat durchschnittlich ausgestattet ist. Sie kann aber zu niedrig sein, wenn du teure Möbel, hochwertige Elektronik, viele Fahrräder, Instrumente, Sammlungen oder eine umfangreiche Küche besitzt. Dann ist die Einzelbewertung sinnvoller.
Ein Beispiel zeigt den Unterschied: Bei 110 m² ergibt die Pauschale mit 650 €/m² eine Summe von 71.500 €. Wird der Hausrat einzeln bewertet, kann der Neuwert bei 106.000 € liegen. Der Neuwert je m² beträgt dann 963,64 €. In diesem Fall wäre die pauschale Summe deutlich niedriger als der tatsächliche Wiederbeschaffungswert.
Auch Wertsachen musst du getrennt betrachten. Im Beispiel mit 106.000 € Hausratwert und einer Grenze von 20 % ergibt sich eine maximale Entschädigung für Wertsachen von 21.200 €. Liegen Schmuck, Uhren, Kunst oder Bargeld darüber, reicht die normale Grenze möglicherweise nicht. Dann brauchst du nicht nur eine höhere Gesamtsumme, sondern vor allem passende Bedingungen für Wertsachen.
Umgekehrt kann die Pauschale höher sein als deine Einzelbewertung. Bei einem ermittelten Hausratwert von 37.000 € und einer Wohnfläche von 80 m² kann die Pauschalsumme bei 52.000 € liegen. Dann kann diese Summe trotzdem sinnvoll sein, wenn sie für den Unterversicherungsverzicht gebraucht wird.
Wie funktioniert Unterversicherung in der Hausratversicherung?
Unterversicherung bedeutet: Die vereinbarte Versicherungssumme liegt unter dem tatsächlichen Neuwert deines Hausrats. Ohne wirksamen Unterversicherungsverzicht kann der Versicherer dann einen Schaden anteilig kürzen.
Die Rechnung lautet in Worten: Schaden mal Versicherungssumme geteilt durch Versicherungswert ergibt die Entschädigung. Bei 40.000 € vereinbarter Summe, 60.000 € tatsächlichem Hausratwert und 10.000 € Schaden ergibt sich eine Entschädigung von 6.666,67 €. Die Kürzung beträgt 3.333,33 €, der Versicherungsgrad liegt bei 66,7 %. Das Ergebnis: unterversichert um 20.000 €.
Ein Vorsorgebetrag kann helfen, wenn er im Vertrag vereinbart ist. Er zählt bei der Prüfung auf Unterversicherung mit. Bei 100.000 € Hausratwert, 80.000 € Versicherungssumme und 5 % Vorsorgebetrag ergibt sich eine Entschädigung von 8.400,00 € bei 10.000 € Schaden. Die Kürzung beträgt 1.600,00 €, der Versicherungsgrad liegt bei 84 %.
Mit Unterversicherungsverzicht wird diese anteilige Kürzung nicht erhoben, wenn die Voraussetzungen aus dem Vertrag erfüllt sind. Bei 80 m² und 650 €/m² liegt die nötige Summe für diesen Zweck bei 52.000 €. Ist nur 50.000 € vereinbart, kann das je nach Tarif nicht reichen, auch wenn der tatsächliche Hausratwert ebenfalls 50.000 € beträgt. Maßgeblich sind die konkreten Bedingungen.
Typische Fehler beim Hausratwert ermitteln
Ein häufiger Fehler ist der Blick auf den Gebrauchtwert. Für die Versicherung zählt meist, was die Wiederbeschaffung neu kostet. Ein älterer Kleiderschrank kann gebraucht kaum noch etwas wert sein, muss nach einem Brand aber trotzdem ersetzt werden.
Achte auch auf Dinge, die leicht vergessen werden:
- Kleidung und Schuhe im Alltag
- Bettwäsche, Gardinen und Teppiche
- Werkzeug, Vorräte und Sachen im Keller
- Fahrräder und E-Bikes
- Bücher, Sportausrüstung, Hobbybedarf und Instrumente
- Geschirr, kleine Haushaltsgeräte und Küchenzubehör
Bei Fahrrädern und E-Bikes kommt hinzu: Diebstahl unterwegs ist oft nur über eine passende Klausel versichert. Eine hohe Hausratversicherungssumme allein löst dieses Problem nicht.
Ein weiterer Fehler ist eine alte Summe nach einem Umzug oder nach größeren Anschaffungen. Wenn du von 50 m² auf 100 m² wechselst, verändert sich die Pauschalsumme von 32.500 € auf 65.000 €. Bei 120 m² liegt sie bei 78.000 €. Neue Möbel, eine eigene Küche oder zusätzliche Elektronik können den Wert ebenfalls deutlich verschieben.
Prüfe außerdem die Wertsachengrenze. Bei 50 m² und 650 €/m² liegt die Summe bei 32.500 €, die Wertsachengrenze bei 20 % bei 6.500 €. Bei 100 m² sind es 65.000 € und 13.000 €. Wenn deine Wertsachen darüber liegen, brauchst du passende Nachweise und eventuell andere vertragliche Regelungen.
Tabellen zum Nachschlagen
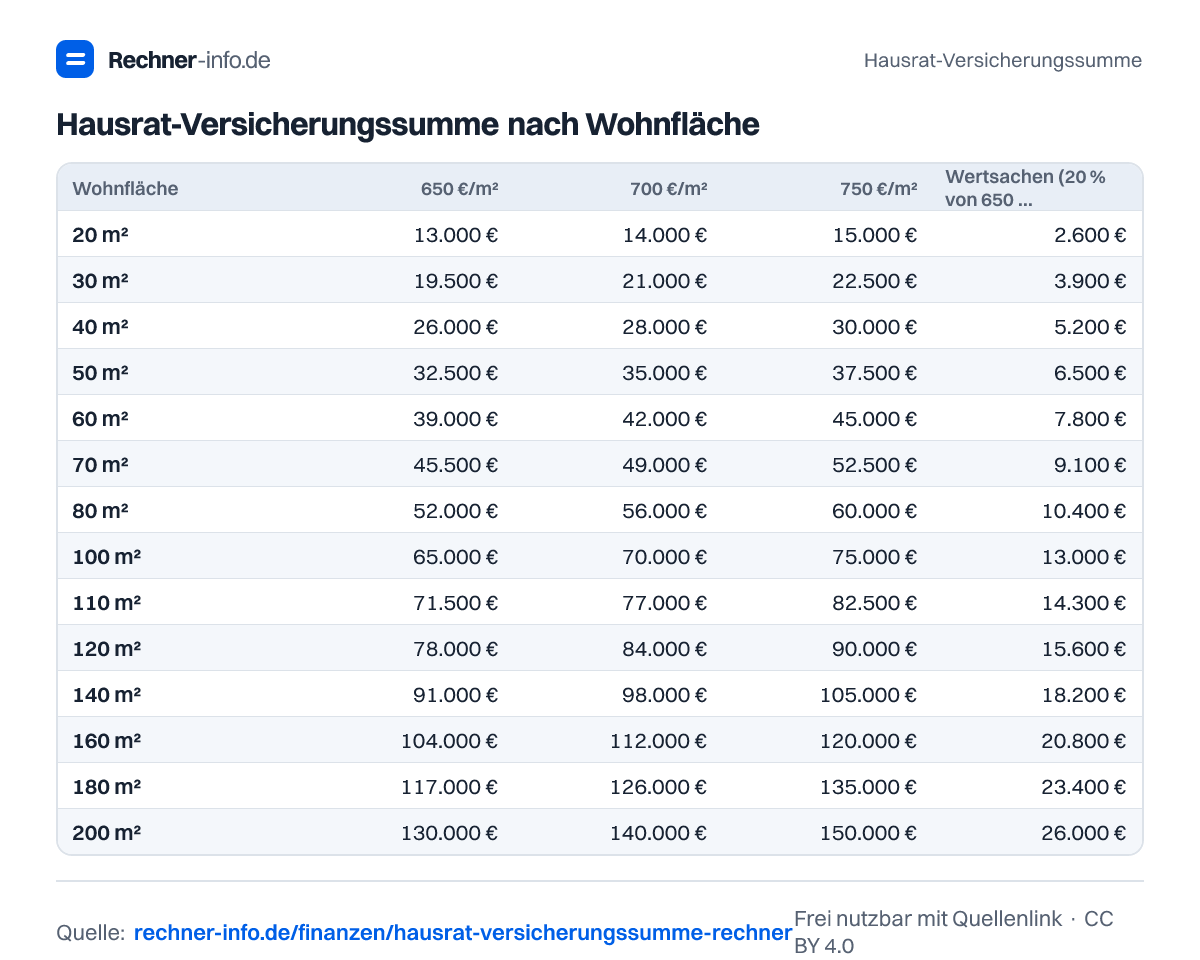
Hausrat-Versicherungssumme nach Wohnfläche
| Wohnfläche | 650 €/m² | 700 €/m² | 750 €/m² | Wertsachen (20 % von 650 €/m²) |
|---|---|---|---|---|
| 20 m² | 13.000 € | 14.000 € | 15.000 € | 2.600 € |
| 30 m² | 19.500 € | 21.000 € | 22.500 € | 3.900 € |
| 40 m² | 26.000 € | 28.000 € | 30.000 € | 5.200 € |
| 50 m² | 32.500 € | 35.000 € | 37.500 € | 6.500 € |
| 60 m² | 39.000 € | 42.000 € | 45.000 € | 7.800 € |
| 70 m² | 45.500 € | 49.000 € | 52.500 € | 9.100 € |
| 80 m² | 52.000 € | 56.000 € | 60.000 € | 10.400 € |
| 90 m² | 58.500 € | 63.000 € | 67.500 € | 11.700 € |
| 100 m² | 65.000 € | 70.000 € | 75.000 € | 13.000 € |
| 110 m² | 71.500 € | 77.000 € | 82.500 € | 14.300 € |
| 120 m² | 78.000 € | 84.000 € | 90.000 € | 15.600 € |
| 140 m² | 91.000 € | 98.000 € | 105.000 € | 18.200 € |
| 160 m² | 104.000 € | 112.000 € | 120.000 € | 20.800 € |
| 180 m² | 117.000 € | 126.000 € | 135.000 € | 23.400 € |
| 200 m² | 130.000 € | 140.000 € | 150.000 € | 26.000 € |
Unterversicherung: Entschädigung bei 10.000 € Schaden
| Versicherungssumme | Versicherungsgrad | Entschädigung | Kürzung |
|---|---|---|---|
| 30.000 € | 50 % | 5.000 € | 5.000 € |
| 36.000 € | 60 % | 6.000 € | 4.000 € |
| 42.000 € | 70 % | 7.000 € | 3.000 € |
| 45.000 € | 75 % | 7.500 € | 2.500 € |
| 48.000 € | 80 % | 8.000 € | 2.000 € |
| 54.000 € | 90 % | 9.000 € | 1.000 € |
| 60.000 € | 100 % | 10.000 € | 0 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie berechne ich die Versicherungssumme für die Hausratversicherung?
Du berechnest sie mit Wohnfläche mal Betrag je Quadratmeter, zum Beispiel 80 m² × 650 € = 52.000 €. Alternativ addierst du die Neupreise deines Hausrats. Die höhere oder vertraglich geforderte Summe ist oft die sicherere Grundlage, besonders wenn du den Unterversicherungsverzicht nutzen willst.
Wie hoch ist die Hausrat-Versicherungssumme bei 50 m²?
Bei 50 m² und 650 €/m² beträgt die Versicherungssumme 32.500 €. Wenn dein Tarif mit 650 bis 750 €/m² arbeitet, liegt die Spanne bei 32.500 € bis 37.500 €. Bei einer Wertsachengrenze von 20 % wären höchstens 6.500 € für Wertsachen vorgesehen.
Welche Versicherungssumme ergibt sich bei 80 m² und 650 €/m²?
Bei 80 m² und 650 €/m² ergibt sich eine Versicherungssumme von 52.000 €. Bei Tarifen mit 650 bis 750 €/m² reicht die Spanne von 52.000 € bis 60.000 €. Die Wertsachengrenze bei 20 % liegt in diesem Beispiel bei 10.400 €.
Sind 650 €/m² in der Hausratversicherung Pflicht?
Nein, 650 €/m² sind keine feste Pflicht, sondern ein häufig verwendeter Richtwert. Manche Versicherer arbeiten mit 750 €/m² oder eigenen Vorgaben. Für den Unterversicherungsverzicht zählt, was in deinem Vertrag steht. Trägst du einen niedrigeren Betrag ein, kann der Verzicht möglicherweise nicht greifen.
Was passiert bei Unterversicherung im Schadensfall?
Bei 40.000 € Versicherungssumme, 60.000 € Hausratwert und 10.000 € Schaden werden ohne Verzicht 6.666,67 € ersetzt. Die Kürzung beträgt 3.333,33 €. Der Grund ist, dass nur 66,7 % des tatsächlichen Werts versichert sind.
Was bedeutet Unterversicherungsverzicht bei Hausrat?
Unterversicherungsverzicht bedeutet, dass der Versicherer nicht anteilig kürzt, wenn die vertraglichen Voraussetzungen erfüllt sind. Bei 80 m² und 650 €/m² liegt die dafür nötige Summe bei 52.000 €. Ob der Verzicht gilt, hängt von der vereinbarten Summe und den Tarifbedingungen ab.
Soll ich meinen Hausrat einzeln bewerten oder pauschal rechnen?
Du solltest einzeln bewerten, wenn dein Hausrat über der Pauschale liegt oder viele hochwertige Sachen enthält. Bei 110 m² ergibt die Pauschale mit 650 €/m² 71.500 €, während eine Einzelbewertung 106.000 € ergeben kann. Dann wäre die pauschale Summe deutlich zu niedrig.
Wie werden Wertsachen in der Hausratversicherung berücksichtigt?
Wertsachen werden oft nur bis zu einer Grenze ersetzt, zum Beispiel 20 % der Versicherungssumme. Bei 52.000 € Versicherungssumme sind das 10.400 €. Zusätzlich können besondere Regeln für Schmuck, Uhren, Kunst oder Bargeld gelten, etwa zur Aufbewahrung oder zum Nachweis des Besitzes.
Quellen und Prüfung
- Unterversicherung beim Hausrat: 650 bis 750 € pro Quadratmeter - Gesamtverband der Deutschen Versicherungswirtschaft (GDV)
- Allgemeine Hausrat Versicherungsbedingungen VHB 2022 (Quadratmetermodell), A 14, A 17.4, A 18 - GDV (unverbindliche Musterbedingungen)
- § 75 VVG - Unterversicherung - Bundesministerium der Justiz
- § 88 VVG - Versicherungswert - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Hausrat-Versicherungssumme. Rechner-info.de, Stand 23.09.2026. https://rechner-info.de/finanzen/hausrat-versicherungssumme-rechner