Rendite-Rechner
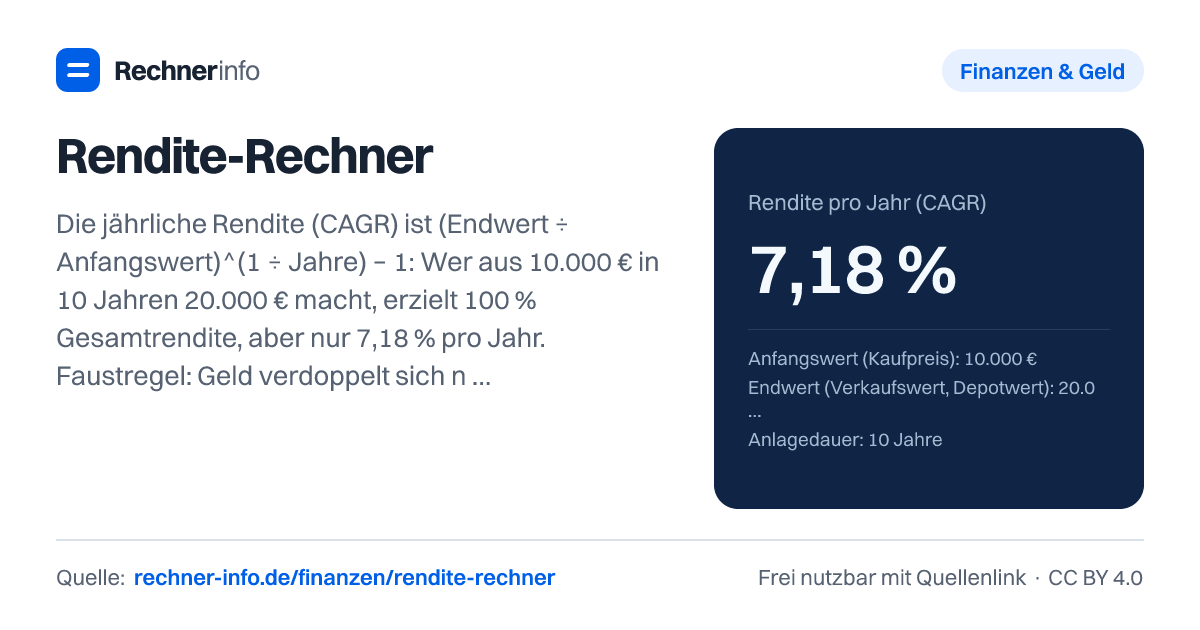
Aus 10.000 € werden in 10 Jahren 20.000 €? Das sind 7,18 % Rendite pro Jahr. Rendite p.a., Gesamtrendite, Gewinn und reale Rendite - auch für Sparpläne.
- Gesamtrendite
- 100 %
- Einfache Rendite pro Jahr (ohne Zinseszins)?
- 10 %
- Gewinn
- 10.000,00 €
- Eingesetztes Kapital
- 10.000,00 €
- Wachstumsfaktor
- 2,000 ×
- Reale Rendite pro Jahr (nach Inflation)
- 5,08 %
- Verdopplungszeit bei dieser Rendite
- 10,0 Jahre
Rechenweg mit deinen Zahlen
- Faktor = 20.000,00 € ÷ 10.000,00 € = 2,0000
- Rendite p.a. = 2,0000^(1/10,0000) − 1 = 7,18 %
- Gesamtrendite = (20.000,00 € − 10.000,00 €) ÷ 10.000,00 € = 100 %
Was berechnet der Rendite-Rechner?
Der Rendite-Rechner zeigt dir, wie stark eine Anlage über einen Zeitraum gewachsen oder gefallen ist. Das Ergebnis kann als jährliche Rendite, Gesamtrendite, Gewinn und reale Rendite nach Inflation ausgegeben werden. Bei einer Einmalanlage ist die jährliche Rendite meist der CAGR. Das ist die konstante Jahresrendite, die rechnerisch vom Anfangswert zum Endwert führt.
Der Unterschied ist wichtig: Die Gesamtrendite beschreibt die Veränderung über den ganzen Zeitraum. Die jährliche Rendite verteilt diese Entwicklung rechnerisch auf jedes Jahr und berücksichtigt den Zinseszinseffekt. Deshalb kann eine hohe Gesamtrendite über einen langen Zeitraum pro Jahr deutlich niedriger aussehen.
Ein Beispiel: Aus 5.000 € werden nach 3 Jahre 7.500 €. Die Gesamtrendite beträgt 50 %, der Gewinn 2.500,00 €. Die jährliche Rendite liegt aber bei 14,47 %. Die einfache Rendite pro Jahr ohne Zinseszins wäre 16,67 % und ist deshalb für den Vergleich über mehrere Jahre weniger geeignet.
Für Sparpläne rechnet der Rechner anders als bei einer Einmalanlage. Wenn du regelmäßig einzahlst, zählt der Zeitpunkt jeder Einzahlung. Dann wird die Rendite pro Jahr als interner Zinsfuß berechnet. Das passt besser, weil eine Rate am Anfang länger arbeitet als eine spätere Rate.
Wie funktioniert die Rendite-Formel?
Bei einer Einmalanlage lautet die Rechnung in Worten: Endwert durch Anfangswert teilen, daraus den Wachstumsfaktor bilden, diesen Faktor über die Laufzeit auf eine Jahresrate umrechnen und anschließend die ursprüngliche Anlage abziehen. Die Gesamtrendite wird einfacher berechnet: Gewinn im Verhältnis zum eingesetzten Kapital.
Durchgerechnetes Beispiel: Du startest mit 10.000 € und hast nach 10 Jahre 20.000 €. Der Wachstumsfaktor ist 2,000 ×. Die jährliche Rendite beträgt 7,18 %. Die Gesamtrendite beträgt 100 %, weil sich der Wert insgesamt verdoppelt hat. Der Gewinn liegt bei 10.000,00 €.
Warum ist die einfache Jahresrendite hier nicht dasselbe? Weil sie den Gewinn nur gleichmäßig auf die Jahre verteilt. In diesem Beispiel ergibt das 10 % einfache Rendite pro Jahr. Der CAGR ist niedriger, weil er so tut, als würde die Anlage jedes Jahr mit derselben Rendite weiterwachsen. Genau dieser Zinseszinseffekt macht den Unterschied.
Die reale Rendite zieht zusätzlich die Kaufkraftentwicklung ab. Bei 2 % Inflation pro Jahr sinkt die reale Rendite in diesem Beispiel auf 5,08 %. Bei 3 % Inflation pro Jahr liegt sie bei 4,06 %. Die nominale Rendite bleibt dabei gleich, aber die Kaufkraft des Ergebnisses ist geringer.
CAGR, Gesamtrendite und einfache Rendite richtig vergleichen
Der CAGR ist besonders nützlich, wenn du Anlagen mit unterschiedlichen Laufzeiten vergleichst. Eine Gesamtrendite von 50 % kann je nach Zeitraum sehr unterschiedlich wirken. Werden aus 2.000 € nach 5 Jahre 3.000 €, beträgt die jährliche Rendite 8,45 %. Werden aus 100.000 € nach 12 Jahre 150.000 €, ist die Gesamtrendite ebenfalls 50 %, die jährliche Rendite liegt aber nur bei 3,44 %.
Auch bei höheren Beträgen bleibt das Prinzip gleich. Steigt ein Anfangswert von 25.000 € über 8 Jahre auf 40.000 €, ergibt sich eine Gesamtrendite von 60 %, ein Gewinn von 15.000,00 € und eine jährliche Rendite von 6,05 %. Die einfache Rendite pro Jahr liegt bei 7,5 % und überschätzt den laufenden jährlichen Zuwachs im Vergleich zur Zinseszinsrechnung.
Bei einer Immobilie oder einem Unternehmenswert ist der CAGR ebenfalls verwendbar, solange du Anfangswert, Endwert und Zeitraum kennst. Ein Unternehmenswert von 500.000 € auf 1.200.000 € in 7 Jahre ergibt 13,32 % pro Jahr und 140 % Gesamtrendite. Eine Immobilie von 250.000 € auf 380.000 € in 12 Jahre ergibt 3,55 % pro Jahr und 52 % Gesamtrendite.
Der CAGR glättet den Verlauf. Er sagt nicht, ob der Wert zwischendurch stark geschwankt hat. Ein Depot kann zwischenzeitlich gefallen und später gestiegen sein, am Ende zeigt der CAGR trotzdem nur die gleichmäßige Durchschnittsentwicklung. Für Risiko, Schwankungen und zwischenzeitliche Verluste brauchst du daher zusätzliche Informationen.
Rendite beim Sparplan berechnen
Bei einem Sparplan reicht die einfache CAGR-Formel nicht aus, weil das Kapital nicht von Anfang an vollständig investiert ist. Jede monatliche Einzahlung hat eine andere Anlagedauer. Deshalb sucht die Rechnung die Jahresrendite, bei der Anfangskapital und alle Einzahlungen zusammen genau zum Endwert führen.
Ein Beispiel: Ein ETF-Sparplan mit 200 € monatlicher Einzahlung und 0 € Anfangswert hat nach 10 Jahre einen Endwert von 33.000 €. Das eingesetzte Kapital beträgt 24.000,00 €, der Gewinn 9.000,00 €. Die Rendite pro Jahr als interner Zinsfuß beträgt 6,2 %. Die Gesamtrendite liegt bei 37,5 %.
Ein anderes Bild ergibt sich, wenn bereits ein Anfangswert vorhanden ist. Bei 10.000 € Anfangswert, 200 € monatlicher Einzahlung über 10 Jahre und 35.000 € Endwert beträgt das eingesetzte Kapital 34.000,00 €. Der Gewinn liegt bei 1.000,00 €, die Rendite pro Jahr bei 0,45 %. Die reale Rendite nach 2 % Inflation ist -1,52 %.
Das zeigt einen typischen Denkfehler: Ein hoher Endwert bedeutet nicht automatisch eine hohe Rendite. Bei Sparplänen musst du immer prüfen, wie viel Kapital insgesamt eingezahlt wurde und wann es investiert war. Sonst verwechselst du Vermögensaufbau durch Einzahlungen mit Anlageertrag.
Was Kosten, Ausschüttungen und Inflation verändern
Kosten senken den Gewinn und damit die Rendite. Wenn eine ETF-Anlage von 20.000 € auf 32.000 € steigt und 500 € Kosten anfallen, liegt der Gewinn bei 11.500,00 €. Die jährliche Rendite beträgt 6,7 %, die Gesamtrendite 57,5 %. Ohne saubere Kostenerfassung würdest du das Ergebnis zu positiv einschätzen.
Ausschüttungen zählen dagegen zum Anlageerfolg, wenn sie dir zusätzlich zum Endwert zufließen. Bei einem Depot von 50.000 € auf 80.000 € in 6 Jahre und 2.000 € Dividenden ergibt sich eine jährliche Rendite von 8,59 %. Die Gesamtrendite beträgt 64 %, der Gewinn 32.000,00 €. Lässt du Dividenden weg, vergleichst du ausschüttende und thesaurierende Anlagen nicht fair.
Inflation verändert nicht den Euro-Betrag im Depot, aber die Kaufkraft. Bei 50.000 € Startwert und 70.000 € Endwert nach 5 Jahre liegt die nominale jährliche Rendite bei 6,96 %. Nach 2 % Inflation bleiben real 4,86 % pro Jahr. Das ist vor allem bei längeren Zeiträumen relevant.
Auch negative Renditen lassen sich berechnen. Fällt ein Anlagewert von 10.000 € in 15 Jahre auf 5.000 €, beträgt die jährliche Rendite -4,52 %. Die Gesamtrendite liegt bei -50 %, der Gewinn bei -5.000,00 €. Nach 2 % Inflation beträgt die reale Rendite -6,39 %. Bei Verlusten zeigt die reale Rendite also den Kaufkraftverlust noch deutlicher.
Typische Fehler beim Rendite berechnen
Der häufigste Fehler ist der Vergleich von Gesamtrenditen ohne Laufzeit. 50 % über wenige Jahre sind etwas anderes als 50 % über einen langen Zeitraum. Nutze für solche Vergleiche die jährliche Rendite.
Achte außerdem auf diese Punkte:
- Zeitraum sauber eingeben: Monate und Jahre müssen zur Haltedauer passen. Eine Anlage über 24 Monate entspricht in den Beispielen 2 Jahre.
- Kosten abziehen: Gebühren und Steuern mindern den tatsächlichen Gewinn. Trage sie ein, wenn du die Rendite nach Kosten sehen willst.
- Ausschüttungen erfassen: Dividenden und Zinsen gehören zur Rendite, wenn sie zusätzlich zum Endwert geflossen sind.
- Sparpläne nicht wie Einmalanlagen behandeln: Bei monatlichen Einzahlungen ist der interne Zinsfuß die passendere Kennzahl.
- Nominal und real trennen: Die nominale Rendite zeigt die Wertentwicklung in Euro. Die reale Rendite berücksichtigt Inflation.
Der Rechner liefert eine Modellrechnung auf Basis deiner Eingaben. Er ersetzt keine Anlageberatung und sagt nichts darüber aus, wie sicher eine Rendite künftig erreichbar ist. Vergangene Werte, Verkaufspreise oder Depotstände können hilfreich sein, garantieren aber keine zukünftige Entwicklung.
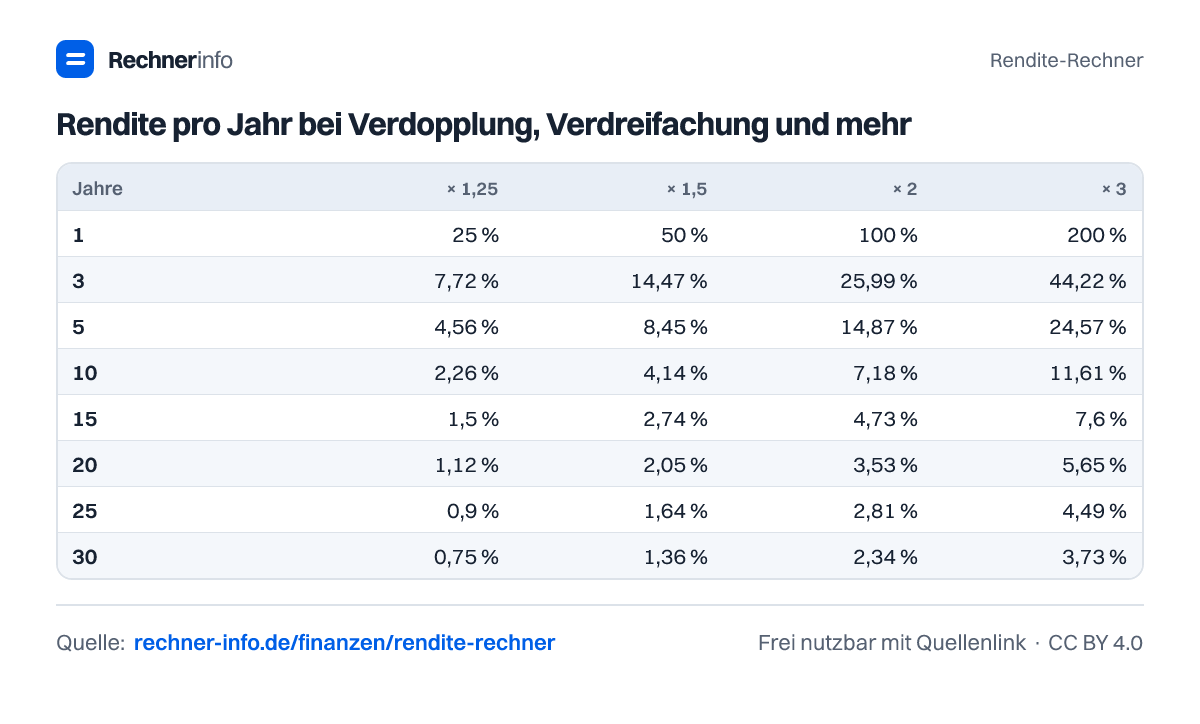
Tabellen zum Nachschlagen
Rendite pro Jahr bei Verdopplung, Verdreifachung und mehr
| Jahre | × 1,25 | × 1,5 | × 2 | × 3 | × 5 | × 10 |
|---|---|---|---|---|---|---|
| 1 | 25 % | 50 % | 100 % | 200 % | 400 % | 900 % |
| 3 | 7,72 % | 14,47 % | 25,99 % | 44,22 % | 71 % | 115,44 % |
| 5 | 4,56 % | 8,45 % | 14,87 % | 24,57 % | 37,97 % | 58,49 % |
| 10 | 2,26 % | 4,14 % | 7,18 % | 11,61 % | 17,46 % | 25,89 % |
| 15 | 1,5 % | 2,74 % | 4,73 % | 7,6 % | 11,33 % | 16,59 % |
| 20 | 1,12 % | 2,05 % | 3,53 % | 5,65 % | 8,38 % | 12,2 % |
| 25 | 0,9 % | 1,64 % | 2,81 % | 4,49 % | 6,65 % | 9,65 % |
| 30 | 0,75 % | 1,36 % | 2,34 % | 3,73 % | 5,51 % | 7,98 % |
Endwert von 10.000 € nach Rendite und Anlagedauer
| Rendite p.a. | 5 Jahre | 10 Jahre | 15 Jahre | 20 Jahre | 30 Jahre |
|---|---|---|---|---|---|
| 1 % | 10.510 € | 11.046 € | 11.610 € | 12.202 € | 13.478 € |
| 2 % | 11.041 € | 12.190 € | 13.459 € | 14.859 € | 18.114 € |
| 3 % | 11.593 € | 13.439 € | 15.580 € | 18.061 € | 24.273 € |
| 4 % | 12.167 € | 14.802 € | 18.009 € | 21.911 € | 32.434 € |
| 5 % | 12.763 € | 16.289 € | 20.789 € | 26.533 € | 43.219 € |
| 6 % | 13.382 € | 17.908 € | 23.966 € | 32.071 € | 57.435 € |
| 7 % | 14.026 € | 19.672 € | 27.590 € | 38.697 € | 76.123 € |
| 8 % | 14.693 € | 21.589 € | 31.722 € | 46.610 € | 100.627 € |
| 10 % | 16.105 € | 25.937 € | 41.772 € | 67.275 € | 174.494 € |
| 12 % | 17.623 € | 31.058 € | 54.736 € | 96.463 € | 299.599 € |
Verdopplungszeit: 72er-Regel und exakter Wert
| Rendite p.a. | 72 ÷ Rendite | exakt |
|---|---|---|
| 1 % | 72,0 Jahre | 69,7 Jahre |
| 2 % | 36,0 Jahre | 35,0 Jahre |
| 3 % | 24,0 Jahre | 23,4 Jahre |
| 4 % | 18,0 Jahre | 17,7 Jahre |
| 5 % | 14,4 Jahre | 14,2 Jahre |
| 6 % | 12,0 Jahre | 11,9 Jahre |
| 7 % | 10,3 Jahre | 10,2 Jahre |
| 8 % | 9,0 Jahre | 9,0 Jahre |
| 10 % | 7,2 Jahre | 7,3 Jahre |
| 12 % | 6,0 Jahre | 6,1 Jahre |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie berechnet man die Rendite pro Jahr?
Die Rendite pro Jahr berechnest du bei einer Einmalanlage über den CAGR: Endwert durch Anfangswert teilen, den Wachstumsfaktor auf die Laufzeit umrechnen und daraus die Jahresrendite ableiten. Aus 10.000 € werden in 10 Jahre 20.000 €. Daraus ergibt sich 7,18 % pro Jahr.
Was ist der Unterschied zwischen CAGR und Gesamtrendite?
Der CAGR ist die rechnerische Rendite pro Jahr, die Gesamtrendite ist die gesamte Veränderung über den Zeitraum. Bei 10.000 € Anfangswert und 20.000 € Endwert nach 10 Jahre beträgt die Gesamtrendite 100 %, der CAGR aber 7,18 % pro Jahr.
Warum ist die einfache Rendite pro Jahr höher als der CAGR?
Die einfache Rendite pro Jahr ignoriert den Zinseszins. Bei 10.000 € auf 20.000 € in 10 Jahre ergibt sie 10 %. Der CAGR beträgt dagegen 7,18 %, weil er eine gleichmäßige jährliche Verzinsung unterstellt, bei der Gewinne in den Folgejahren mitwachsen.
Kann die jährliche Rendite negativ sein?
Ja, die jährliche Rendite kann negativ sein. Wenn ein Anlagewert von 10.000 € in 15 Jahre auf 5.000 € fällt, beträgt die Rendite pro Jahr -4,52 %. Die Gesamtrendite liegt bei -50 %, der rechnerische Gewinn bei -5.000,00 €.
Wie wird die Rendite bei einem Sparplan berechnet?
Bei einem Sparplan wird die Rendite als interner Zinsfuß berechnet, weil jede Einzahlung unterschiedlich lange investiert ist. Bei 200 € monatlich, 0 € Anfangswert, 10 Jahre Laufzeit und 33.000 € Endwert beträgt die Rendite pro Jahr 6,2 %.
Zählen Dividenden zur Rendite?
Ja, Dividenden zählen zur Rendite, wenn sie zusätzlich zum Endwert erhalten wurden. Bei 50.000 € Anfangswert, 80.000 € Endwert und 2.000 € Dividenden über 6 Jahre liegt die jährliche Rendite bei 8,59 % und die Gesamtrendite bei 64 %.
Wie wirkt Inflation auf die Rendite?
Inflation senkt die reale Rendite, weil sie die Kaufkraft des Ergebnisses verringert. Wenn aus 10.000 € nach 10 Jahre 20.000 € werden, liegt die nominale Rendite bei 7,18 %. Bei 3 % Inflation beträgt die reale Rendite 4,06 % pro Jahr.
Was sagt die Verdopplungszeit aus?
Die Verdopplungszeit zeigt, wie lange eine Anlage bei gleichbleibender Rendite ungefähr bis zur Verdopplung braucht. Bei 7,18 % Rendite pro Jahr liegt sie bei 10,0 Jahre. Bei 6,2 % Rendite pro Jahr beträgt sie 11,5 Jahre.
Quellen und Prüfung
- Kapitalmarktstatistik: Renditen und Indizes - Deutsche Bundesbank
- Verbraucherpreisindex und Inflationsrate - Statistisches Bundesamt
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Rendite-Rechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/finanzen/rendite-rechner