Wert-1914-Rechner
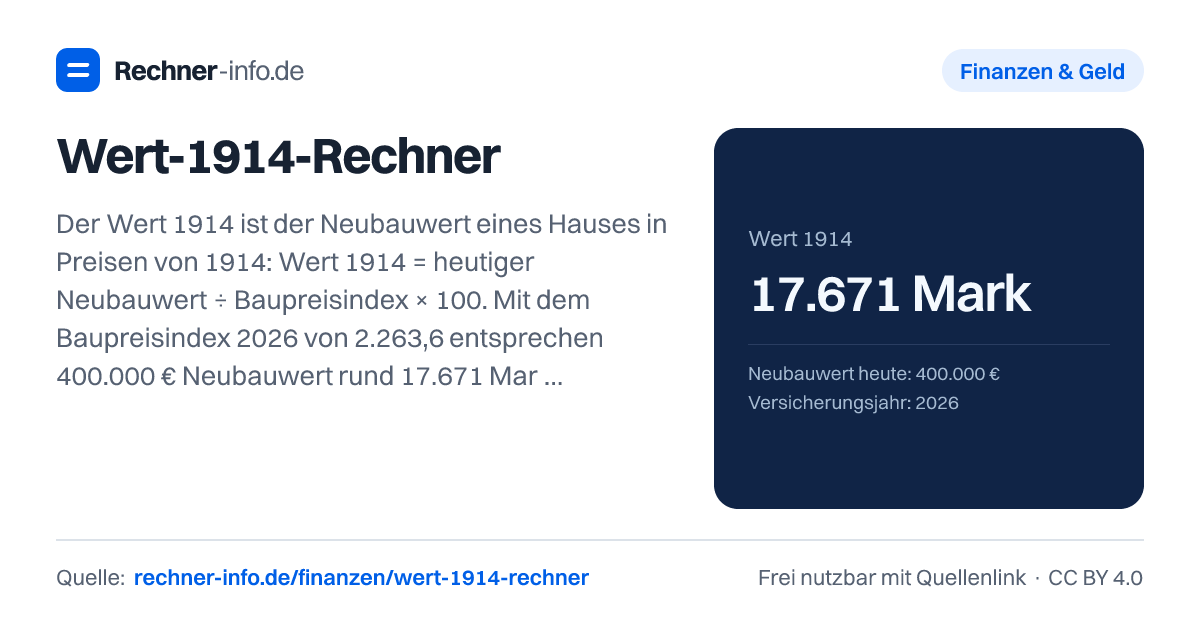
Wert 1914 = Neubauwert ÷ Baupreisindex × 100: 400.000 € Neubauwert 2026 entsprechen 17.671 Mark. Aus Baujahr, DM-Baukosten oder Neuwert, mit Beitrag.
- Aufgerundet auf volle 100 Mark
- 17.700 Mark
- Verwendeter Baupreisindex (1914 = 100)
- 2.263,6
Rechenweg mit deinen Zahlen
- Wert 1914 = 400.000 € ÷ 2.263,6 × 100 = 17.671 Mark
- Aufgerundet: 17.700 Mark
Was bedeutet der Wert 1914 in der Wohngebäudeversicherung?
Der Wert 1914 ist eine Rechengröße für die Wohngebäudeversicherung. Er beschreibt, welchen Neubauwert dein Haus in den Preisverhältnissen des Jahres 1914 gehabt hätte. Im Versicherungsschein steht er häufig als „Versicherungssumme 1914“ oder „VS 1914“. Gemeint ist dabei das Gebäude, nicht das Grundstück.
Der Vorteil dieser Größe: Der Versicherer muss nicht jedes Jahr eine komplett neue Versicherungssumme in Euro festlegen. Stattdessen wird der feste Wert 1914 mit dem jeweils passenden Baupreisindex oder Anpassungsfaktor fortgeschrieben. So kann aus einer alten Versicherungssumme wieder ein heutiger Neubauwert abgeleitet werden.
Wichtig ist die Abgrenzung: Der Wert 1914 ist kein Marktwert. Er sagt also nicht, welchen Kaufpreis du für dein Haus erzielen würdest. Lage, Grundstück, Nachfrage oder Modernisierungszustand wirken sich auf Kaufpreise aus, gehören aber nicht direkt in diese Rechnung. Für die Gebäudeversicherung zählt vor allem, was ein Neubau gleicher Art und Ausstattung kosten würde - ohne Grundstück, aber mit den üblichen Baunebenkosten.
Wenn du den Wert 1914 berechnen willst, brauchst du entweder den heutigen Neubauwert oder die historischen Baukosten samt Baujahr. Im Rechner wählst du nur aus, welche Größe du kennst, und gibst die dazugehörigen Werte ein.
Wie kannst du den Wert 1914 berechnen?
Die Rechnung läuft über den Baupreisindex. In Worten lautet sie: Du teilst den heutigen Neubauwert durch den Baupreisindex und multiplizierst das Ergebnis mit 100. Für 2026 wird hier der Baupreisindex 2.263,6 verwendet.
Beispiel: Ein Gebäude hat heute einen Neubauwert von 400.000 €. Die Rechnung lautet:
- Wert 1914 = 400.000 € ÷ 2.263,6 × 100 = 17.671 Mark
- Aufgerundet auf volle 100 Mark: 17.700 Mark
Die Aufrundung ist praktisch, weil Versicherungssummen oft nicht mit krummen Mark-Beträgen weitergeführt werden. Für die eigentliche Umrechnung ist aber der rechnerische Wert entscheidend. Bei einem Neubauwert von 250.000 € im Versicherungsjahr 2026 ergibt sich zum Beispiel ein Wert 1914 von 11.044 Mark, aufgerundet 11.100 Mark. Bei 750.000 € im selben Jahr sind es 33.133 Mark, aufgerundet 33.200 Mark.
Für 2027 ist der Baupreisindex höher. Bei einem Neubauwert von 500.000 € ergibt sich deshalb ein Wert 1914 von 21.034 Mark, aufgerundet 21.100 Mark. Du siehst daran: Derselbe Euro-Neubauwert führt je nach Versicherungsjahr zu einem anderen Wert 1914, weil die Indexbasis eine andere ist.
Wert 1914 aus alten Baukosten umrechnen
Wenn du nicht den heutigen Neubauwert kennst, kannst du den Wert 1914 auch aus den Baukosten im Baujahr ableiten. Dafür zählt das Baujahr, die damalige Bausumme und die Währung. Bei Mark / DM-Beträgen wird zuerst in Euro umgerechnet: DM-Baukosten ÷ 1,95583. Danach wird mit dem Baupreisindex des Baujahres gerechnet.
Ein Beispiel mit einem Einfamilienhaus von 1973: Die Baukosten lagen bei 180.000 DM. Daraus werden 92.032,54 €. Der Baupreisindex für 1973 beträgt 411,7. Die Rechnung ergibt einen Wert 1914 von 22.354 Mark, aufgerundet 22.400 Mark. Der entsprechende Neubauwert 2026 liegt bei 506.011 €. Die Baupreise seit dem Baujahr entsprechen hier dem Faktor 5,50.
Ein weiteres Beispiel zeigt, warum das Baujahr so stark wirkt: Bei Baukosten von 300.000 DM im Baujahr 1980 ergeben sich 153.387,56 € Baukosten in Euro. Mit dem Index 627,3 kommt ein Wert 1914 von 24.452 Mark heraus, aufgerundet 24.500 Mark. Der Neubauwert 2026 beträgt 553.496 €.
Bei Euro-Baukosten fällt die DM-Umrechnung weg. Ein Neubau 2014 mit 450.000 € Baukosten ergibt bei einem Index von 1.289,4 einen Wert 1914 von 34.900 Mark. Der Neubauwert 2026 liegt bei 789.995 €. Auch bei Baukosten von 450.000,00 € im Baujahr 1995 kommt wegen des anderen Index ein anderer Wert heraus: 43.013 Mark, aufgerundet 43.100 Mark, bei einem Neubauwert 2026 von 973.638 €.
Achte bei historischen Baukosten darauf, dass nur Gebäudekosten gemeint sind. Grundstück, Außenanlagen oder reine Kaufpreisbestandteile würden den Wert verfälschen.
Wert 1914 in Euro: Neubauwert und Beitrag berechnen
Aus dem Wert 1914 lässt sich der heutige Neubauwert wieder zurückrechnen. In Worten: Du multiplizierst den Wert 1914 mit dem Baupreisindex und teilst durch 100. So wird aus der alten Mark-Größe eine heutige Versicherungssumme in Euro.
Für 25.000 Mark Wert 1914 ergibt sich 2026 ein Neubauwert von 565.900 €. Für 2027 ergibt derselbe Wert 1914 einen Neubauwert von 594.275 €. Der Unterschied kommt durch den höheren Index im späteren Versicherungsjahr.
Ein kurzer Vergleich:
| Wert 1914 | Neubauwert 2026 | Neubauwert 2027 |
|---|---|---|
| 10.000 Mark | 226.360 € | 237.710 € |
| 20.000 Mark | 452.720 € | 475.420 € |
| 25.000 Mark | 565.900 € | 594.275 € |
| 40.000 Mark | 905.440 € | 950.840 € |
| 50.000 Mark | 1.131.800 € | 1.188.550 € |
Der Beitrag wird anders gerechnet als der Neubauwert. Dafür wird der Wert 1914 mit dem Beitragssatz in ‰ und dem Anpassungsfaktor multipliziert. Bei 25.000 Mark, einem Beitragssatz von 1,2 ‰ und dem Versicherungsjahr 2026 ergibt sich ein Jahresbeitrag von 828,90 €. Der Anpassungsfaktor beträgt 27,63, der Beitrag im Vorjahr lag bei 795,30 €.
Für 2027 zeigt ein Beispiel mit 40.000 Mark und 1,5 ‰: Der Neubauwert beträgt 950.840 €, der Jahresbeitrag 1.737,00 €. Der Anpassungsfaktor beträgt 28,95, der Beitrag im Vorjahr 1.657,80 €. Der Beitragssatz selbst hängt vom Vertrag ab, etwa von Bauart, Region und eingeschlossenen Gefahren.
Unterversicherung: Wenn der Wert 1914 zu niedrig angesetzt ist
Eine Unterversicherung entsteht, wenn die vereinbarte Versicherungssumme niedriger ist als der tatsächliche Versicherungswert des Gebäudes. Dann kann die Entschädigung im Schadenfall anteilig gekürzt werden. Die Formel lautet in Worten: Schaden mal Versicherungssumme geteilt durch tatsächlichen Versicherungswert.
Beispiel: Tatsächlich wären 30.000 Mark Wert 1914 nötig, versichert sind aber nur 20.000 Mark. Bei einem Schaden von 50.000 € ergibt sich eine Entschädigung von 33.333,33 €. Die Versicherungsquote beträgt 66,7 %, die Kürzung wegen Unterversicherung 16.666,67 €. Die fehlende Versicherungssumme entspricht heute 226.360 €.
Ein weiteres Beispiel: Tatsächlicher Wert 1914 50.000 Mark, versichert 35.000 Mark, Schaden 100.000 €. Die Entschädigung beträgt 70.000,00 €, die Versicherungsquote 70 %, die Kürzung 30.000,00 €. Die fehlende Versicherungssumme heute beträgt 339.540 €.
Das ist eine Modellrechnung. Ob im konkreten Vertrag tatsächlich gekürzt wird, hängt von den vereinbarten Bedingungen ab, zum Beispiel von Regelungen zur Wertermittlung oder einem Unterversicherungsverzicht. Für die erste Prüfung ist der Vergleich zwischen tatsächlichem Wert 1914 und versicherter Summe aber sehr hilfreich.
Typische Fehler beim Wert 1914 berechnen
Der häufigste Fehler ist, den Wert 1914 mit dem Kaufpreis zu verwechseln. Ein Kaufpreis kann Grundstück, Lage, Nachfrage und Altbauzustand enthalten. Für die Wohngebäudeversicherung zählt dagegen der Neubauwert des Gebäudes gleicher Art und Ausstattung.
Auch die Währung führt schnell zu falschen Ergebnissen. Alte DM-Baukosten dürfen nicht wie heutige Euro-Beträge behandelt werden. Bei DM-Werten gehört die Umrechnung mit 1,95583 vor die Indexrechnung. Gib außerdem das richtige Baujahr an, nicht das Kaufjahr. Ein Haus kann später gekauft worden sein, für die Baukostenrechnung ist aber das Jahr der Errichtung maßgeblich.
Beim Beitrag ist der Beitragssatz in ‰ zu beachten. Ein Promillewert ist etwas anderes als ein Prozentwert. Wenn im Vertrag ein Beitragssatz steht, solltest du deshalb genau auf das Zeichen achten.
Grenzen hat die Rechnung bei Umbauten, Anbauten und stark veränderter Ausstattung. Wenn ein Gebäude später deutlich erweitert wurde, reicht die ursprüngliche Bausumme oft nicht mehr aus. Dann sollte der heutige Neubauwert oder eine aktuelle Wertermittlung näher am tatsächlichen Versicherungsbedarf liegen.
Tabellen zum Nachschlagen
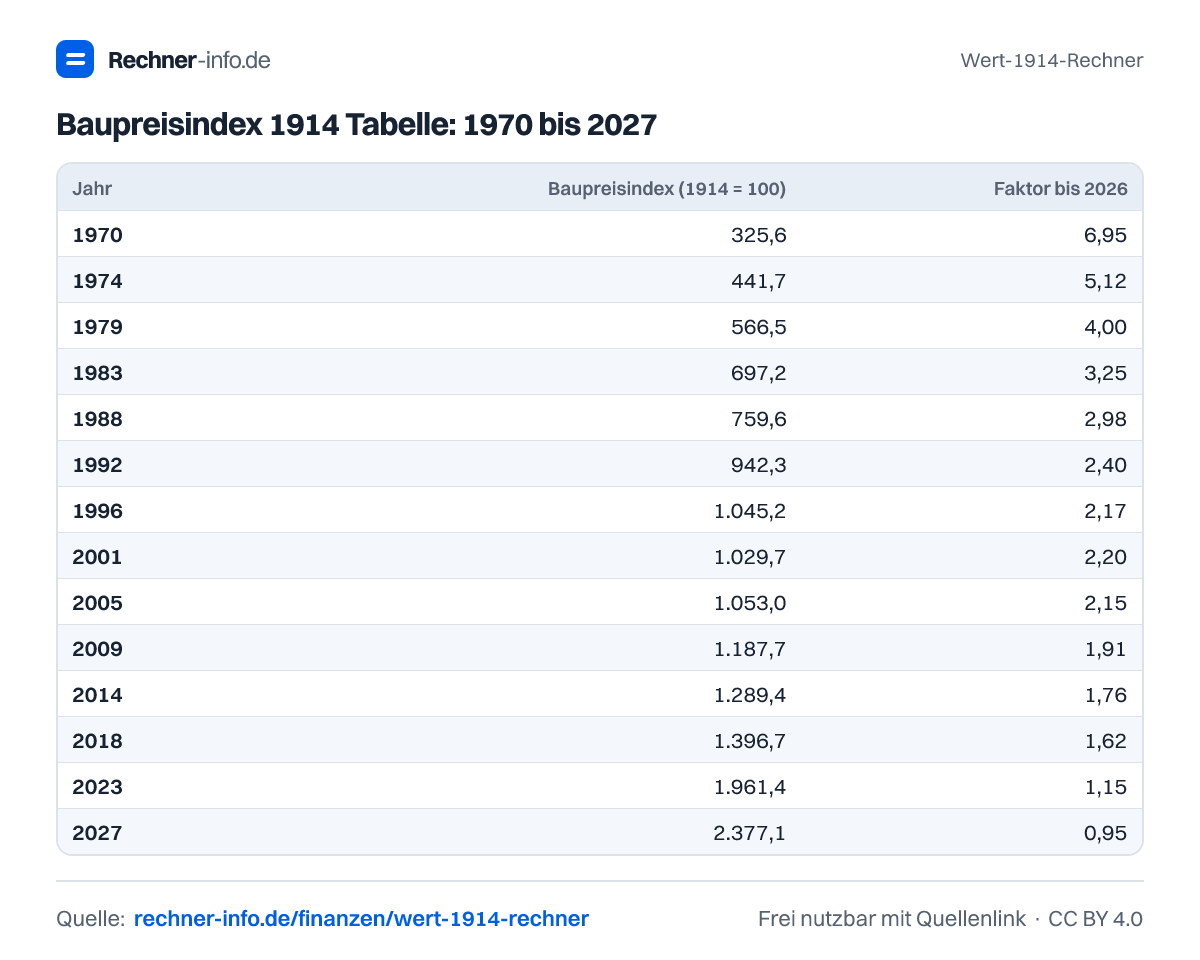
Baupreisindex 1914 Tabelle: 1970 bis 2027
| Jahr | Baupreisindex (1914 = 100) | Faktor bis 2026 |
|---|---|---|
| 1970 | 325,6 | 6,95 |
| 1971 | 359,3 | 6,30 |
| 1972 | 383,6 | 5,90 |
| 1973 | 411,7 | 5,50 |
| 1974 | 441,7 | 5,12 |
| 1975 | 452,2 | 5,01 |
| 1976 | 487,8 | 4,64 |
| 1977 | 490,5 | 4,61 |
| 1978 | 520,8 | 4,35 |
| 1979 | 566,5 | 4,00 |
| 1980 | 627,3 | 3,61 |
| 1981 | 664,2 | 3,41 |
| 1982 | 682,8 | 3,32 |
| 1983 | 697,2 | 3,25 |
| 1984 | 714,5 | 3,17 |
| 1985 | 718,1 | 3,15 |
| 1986 | 728,7 | 3,11 |
| 1987 | 743,3 | 3,05 |
| 1988 | 759,6 | 2,98 |
| 1989 | 786,9 | 2,88 |
| 1990 | 835,1 | 2,71 |
| 1991 | 891,8 | 2,54 |
| 1992 | 942,3 | 2,40 |
| 1993 | 984,6 | 2,30 |
| 1994 | 1.021,1 | 2,22 |
| 1995 | 1.046,2 | 2,16 |
| 1996 | 1.045,2 | 2,17 |
| 1997 | 1.039,5 | 2,18 |
| 1998 | 1.031,8 | 2,19 |
| 1999 | 1.028,1 | 2,20 |
| 2000 | 1.031,3 | 2,19 |
| 2001 | 1.029,7 | 2,20 |
| 2002 | 1.029,4 | 2,20 |
| 2003 | 1.030,7 | 2,20 |
| 2004 | 1.044,2 | 2,17 |
| 2005 | 1.053,0 | 2,15 |
| 2006 | 1.073,0 | 2,11 |
| 2007 | 1.145,0 | 1,98 |
| 2008 | 1.177,0 | 1,92 |
| 2009 | 1.187,7 | 1,91 |
| 2010 | 1.199,6 | 1,89 |
| 2011 | 1.232,8 | 1,84 |
| 2012 | 1.230,4 | 1,84 |
| 2013 | 1.263,0 | 1,79 |
| 2014 | 1.289,4 | 1,76 |
| 2015 | 1.310,3 | 1,73 |
| 2016 | 1.330,7 | 1,70 |
| 2017 | 1.358,3 | 1,67 |
| 2018 | 1.396,7 | 1,62 |
| 2019 | 1.454,3 | 1,56 |
| 2020 | 1.523,0 | 1,49 |
| 2021 | 1.568,3 | 1,44 |
| 2022 | 1.688,2 | 1,34 |
| 2023 | 1.961,4 | 1,15 |
| 2024 | 2.134,8 | 1,06 |
| 2025 | 2.192,4 | 1,03 |
| 2026 | 2.263,6 | 1,00 |
| 2027 | 2.377,1 | 0,95 |
Baupreisindex 1914 Tabelle: 1914 bis 1969
| Jahr | Baupreisindex (1914 = 100) | Faktor bis 2026 |
|---|---|---|
| 1914 | 51,1 | 44,30 |
| 1915 | 57,3 | 39,50 |
| 1916 | 63,2 | 35,82 |
| 1917 | 78,5 | 28,84 |
| 1918 | 108,8 | 20,81 |
| 1919 | 178,8 | 12,66 |
| 1920 | 511,3 | 4,43 |
| 1921 | 863,1 | 2,62 |
| 1924 | 66,1 | 34,25 |
| 1925 | 81,4 | 27,81 |
| 1926 | 79,1 | 28,62 |
| 1927 | 80,1 | 28,26 |
| 1928 | 83,7 | 27,04 |
| 1929 | 85,0 | 26,63 |
| 1930 | 81,4 | 27,81 |
| 1931 | 74,6 | 30,34 |
| 1932 | 63,2 | 35,82 |
| 1933 | 59,9 | 37,79 |
| 1934 | 62,8 | 36,04 |
| 1935 | 62,8 | 36,04 |
| 1936 | 62,8 | 36,04 |
| 1937 | 64,2 | 35,26 |
| 1938 | 64,8 | 34,93 |
| 1939 | 65,8 | 34,40 |
| 1940 | 66,8 | 33,89 |
| 1941 | 70,1 | 32,29 |
| 1942 | 75,9 | 29,82 |
| 1943 | 77,5 | 29,21 |
| 1944 | 79,1 | 28,62 |
| 1945 | 81,8 | 27,67 |
| 1946 | 87,3 | 25,93 |
| 1947 | 102,0 | 22,19 |
| 1948 | 134,5 | 16,83 |
| 1949 | 125,7 | 18,01 |
| 1950 | 119,8 | 18,89 |
| 1951 | 138,7 | 16,32 |
| 1952 | 147,9 | 15,30 |
| 1953 | 143,0 | 15,83 |
| 1954 | 143,6 | 15,76 |
| 1955 | 151,4 | 14,95 |
| 1956 | 155,3 | 14,58 |
| 1957 | 160,9 | 14,07 |
| 1958 | 166,1 | 13,63 |
| 1959 | 174,9 | 12,94 |
| 1960 | 187,9 | 12,05 |
| 1961 | 202,2 | 11,19 |
| 1962 | 218,8 | 10,35 |
| 1963 | 230,2 | 9,83 |
| 1964 | 241,0 | 9,39 |
| 1965 | 251,1 | 9,01 |
| 1966 | 259,2 | 8,73 |
| 1967 | 253,7 | 8,92 |
| 1968 | 264,4 | 8,56 |
| 1969 | 279,6 | 8,10 |
Wert 1914 in Euro umrechnen: Neubauwert 2026 und 2027
| Wert 1914 | Neubauwert 2026 | Neubauwert 2027 |
|---|---|---|
| 10.000 Mark | 226.360 € | 237.710 € |
| 12.000 Mark | 271.632 € | 285.252 € |
| 15.000 Mark | 339.540 € | 356.565 € |
| 18.000 Mark | 407.448 € | 427.878 € |
| 20.000 Mark | 452.720 € | 475.420 € |
| 22.000 Mark | 497.992 € | 522.962 € |
| 25.000 Mark | 565.900 € | 594.275 € |
| 30.000 Mark | 679.080 € | 713.130 € |
| 35.000 Mark | 792.260 € | 831.985 € |
| 40.000 Mark | 905.440 € | 950.840 € |
| 50.000 Mark | 1.131.800 € | 1.188.550 € |
Anpassungsfaktor Wohngebäudeversicherung 2017 bis 2027
| Jahr | Anpassungsfaktor | Beispielbeitrag |
|---|---|---|
| 2017 | 17,39 | 417,36 € |
| 2018 | 17,87 | 428,88 € |
| 2019 | 18,55 | 445,20 € |
| 2020 | 19,36 | 464,64 € |
| 2021 | 19,87 | 476,88 € |
| 2022 | 20,97 | 503,28 € |
| 2023 | 24,06 | 577,44 € |
| 2024 | 25,87 | 620,88 € |
| 2025 | 26,51 | 636,24 € |
| 2026 | 27,63 | 663,12 € |
| 2027 | 28,95 | 694,80 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie berechne ich den Wert 1914 aus dem Neubauwert?
Du berechnest den Wert 1914 mit Neubauwert ÷ Baupreisindex × 100. Bei 400.000 € Neubauwert und dem Index 2.263,6 für 2026 ergibt das 17.671 Mark, aufgerundet 17.700 Mark. Gemeint ist der Neubauwert des Gebäudes ohne Grundstück.
Was ist der Baupreisindex 1914 für 2026?
Der Baupreisindex 1914 für 2026 beträgt 2.263,6. Er zeigt, wie heutige Baupreise im Verhältnis zur Indexbasis gerechnet werden. Mit diesem Index werden heutige Neubauwerte in den Wert 1914 umgerechnet oder ein vorhandener Wert 1914 in einen Neubauwert 2026 zurückgeführt.
Was ist der Baupreisindex 1914 für 2027?
Der Baupreisindex 1914 für 2027 beträgt 2.377,1. Mit diesem Wert ergibt ein Wert 1914 von 25.000 Mark einen Neubauwert von 594.275 €. Für Beiträge ab 2027 wird außerdem der Anpassungsfaktor 28,95 verwendet, wenn der Vertrag nach dieser Logik rechnet.
Wie viel sind 20.000 Mark Wert 1914 heute in Euro?
20.000 Mark Wert 1914 entsprechen 2026 einem Neubauwert von 452.720 € und 2027 einem Neubauwert von 475.420 €. Das ist keine einfache Währungsumrechnung, sondern eine Hochrechnung über den Baupreisindex für Wohngebäude.
Wie hoch ist der Wert 1914 bei 250.000 € Neubauwert?
Bei 250.000 € Neubauwert ergibt sich für 2026 ein Wert 1914 von 11.044 Mark. Auf volle 100 Mark aufgerundet sind das 11.100 Mark. Grundlage ist der Baupreisindex 2.263,6 für das Versicherungsjahr 2026.
Wie rechne ich Baukosten in DM in den Wert 1914 um?
Du rechnest DM-Baukosten zuerst mit 1,95583 in Euro um und teilst danach durch den Baupreisindex des Baujahres. Bei 300.000 DM aus 1980 sind das 153.387,56 €; mit dem Index 627,3 ergibt sich ein Wert 1914 von 24.452 Mark.
Wie wird der Beitrag in der Wohngebäudeversicherung aus dem Wert 1914 berechnet?
Der Beitrag wird mit Wert 1914 × Beitragssatz in ‰ × Anpassungsfaktor berechnet. Bei 25.000 Mark, 1,2 ‰ und 2026 ergibt sich ein Jahresbeitrag von 828,90 €. Der dazugehörige Neubauwert beträgt 565.900 €.
Wann liegt eine Unterversicherung beim Wert 1914 vor?
Eine Unterversicherung liegt vor, wenn die versicherte Summe niedriger ist als der tatsächliche Wert 1914 des Hauses. Sind 20.000 Mark versichert, tatsächlich wären aber 30.000 Mark nötig, beträgt die Versicherungsquote 66,7 %. Bei 50.000 € Schaden werden 33.333,33 € entschädigt.
Quellen und Prüfung
- Allgemeine Wohngebäude-Versicherungsbedingungen VGB 2022 (Wert 1914), A 14-17 - Gesamtverband der Versicherer (GDV)
- Baupreise für Wohngebäude im Mai 2026: +5,0 % - Statistisches Bundesamt
- Baupreise für Wohngebäude im Mai 2025: +3,2 % - Statistisches Bundesamt
- § 75 VVG - Unterversicherung - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Wert-1914-Rechner. Rechner-info.de, Stand 23.09.2026. https://rechner-info.de/finanzen/wert-1914-rechner