BU-Bedarf
2.500 € netto × 75 % ergeben 1.875 € Zielbudget. Prüfe BU-Bedarf mit Ausgaben, bestehender Absicherung, Inflation und separatem EM-Szenario.
- Geplantes Monatsbudget
- 1.875,00 €
- Nettoplan auf volle 50 € aufgerundet
- 1.900,00 €
- Planungszeit bis Vertragsende
- 32 Jahre
- Ungedeckte Zeit bis Ruhestand
- 0 Jahre
- Brückenbudget in heutiger Kaufkraft
- 0,00 €
- Zusatzleistung bei durchgehendem Bezug
- 729.600,00 €
- Heutige Zusatzlücke im letzten Vertragsjahr
- 3.464,23 €
- Modellleistung im letzten Vertragsjahr
- 1.900,00 €
- Inflationslücke im letzten Vertragsjahr
- 1.564,23 €
- Bedarfsplanung in Nettobeträgen, keine Prämien-, Steuer- oder Versicherbarkeitsberechnung. Der benötigte vertragliche Bruttobetrag kann höher liegen. Keine pauschale GDV-Empfehlung für die eingegebene Quote.
- Inflation erhöht hier die heutige Zusatzlücke, nicht separat das gesamte Budget und bestehende Leistungen. Für diese Vereinfachung müssten angerechnete Leistungen ihre Kaufkraft behalten. Das Brückenbudget setzt voraus, dass sie auch nach dem Ende des geplanten BU-Vertrags weiterlaufen. Enden sie vorher oder bleiben nominal konstant, kann der tatsächliche Zusatzbedarf höher sein.
- EM-Rente hat andere Voraussetzungen als Berufsunfähigkeit und wird niemals vom primären BU-Bedarf abgezogen. Beitrags- und Leistungsdynamik nicht gleichsetzen. Summen unterstellen ununterbrochenen Bezug ab heute und sind keine Leistungszusage.
Rechenweg mit deinen Zahlen
- Budget aus Quote und Ausgaben: 1.875,00 €. Nach 0,00 € gesicherten Nettoleistungen fehlen 1.875,00 €.
- Planungsbetrag in 50-€-Schritten: 1.900,00 €. Vertragszeit 32 Jahre; Brücke zum geplanten Ruhestand 0 Jahre.
Was zeigt dir der BU-Rechner wirklich?
Der BU-Rechner schätzt deinen monatlichen Nettobedarf, falls du berufsunfähig wirst. Er ersetzt keine Tarifprüfung und berechnet keinen Beitrag. Du bekommst also keine Aussage dazu, ob ein Versicherer dich annimmt, welchen Bruttobetrag du vertraglich wählen musst oder wie deine spätere BU-Rente steuerlich behandelt wird.
Die Rechnung arbeitet bewusst mit Nettobeträgen. Das ist praktisch, weil Miete, Lebenshaltung, Kreditrate oder private Vorsorge ebenfalls aus deinem verfügbaren Einkommen bezahlt werden. Gleichzeitig ist die Grenze klar: Der benötigte vertragliche Bruttobetrag kann höher liegen als der Nettobedarf aus dem Rechner.
Du gibst dein heutiges Nettoeinkommen, deine eigene Ersatzquote, notwendige Ausgaben, zusätzliche Vorsorge, bereits sichere Leistungen sowie Laufzeit- und Inflationsannahmen ein.
Wie berechnet der BU-Rechner den BU-Bedarf?
Die Rechnung vergleicht zwei Wege zum Zielbudget. Zum einen wird dein heutiges Netto mit deiner frei gewählten Quote angesetzt. Zum anderen werden deine notwendigen Ausgaben bei Berufsunfähigkeit plus zusätzliche Altersvorsorge oder Mehrkosten betrachtet. Der höhere Wert ist das geplante Monatsbudget. Davon werden nur sichere Nettoleistungen abgezogen, die im betrachteten BU-Fall tatsächlich verfügbar sind.
Beispiel: Bei 2.500 €/Monat netto und 75 % Ersatzquote ergibt sich ein geplantes Monatsbudget von 1.875,00 €. Wenn keine sicheren Nettoleistungen vorhanden sind, fehlt auch genau dieser Betrag. Der Rechner rundet den Nettoplan auf volle 50-€-Schritte, hier also auf 1.900,00 €.
Bei einem heutigen Alter von 35 Jahren und einem Vertragsende mit 67 Jahren läuft die Planung über 32 Jahre. In diesem Beispiel gibt es keine Lücke bis zum geplanten Ruhestand, deshalb liegt das Brückenbudget in heutiger Kaufkraft bei 0,00 €. Die angezeigte Zusatzleistung bei durchgehendem Bezug beträgt 729.600,00 €. Diese Summe unterstellt einen ununterbrochenen Bezug ab heute und ist keine Leistungszusage.
Warum Ausgaben deinen BU-Bedarf verändern können
Eine feste Quote ist nur ein Planungsansatz. Deine tatsächlichen Ausgaben können zu einem höheren Bedarf führen. Das siehst du besonders, wenn laufende Verpflichtungen, private Vorsorge oder Mehrkosten im BU-Fall höher sind als der reine Einkommensanteil.
Im Beispiel mit 3.000 €/Monat netto und 75 % Ersatzquote wäre die Quote allein niedriger als der Ausgabenansatz. Bei notwendigen Ausgaben von 2.600 €/Monat und zusätzlicher Vorsorge von 200 €/Monat liegt das geplante Monatsbudget bei 2.800,00 €. Wenn bereits 500,00 € sichere Nettoleistungen vorhanden sind, bleibt ein zusätzlicher monatlicher Nettobedarf von 2.300,00 €.
Das zeigt den wichtigsten Praxispunkt: Trage Zusatzkosten nur ein, wenn sie noch nicht in deinen Ausgaben enthalten sind. Sonst zählst du denselben Bedarf doppelt. Sichere Leistungen gehören ebenfalls nur hinein, wenn sie im betrachteten BU-Fall wirklich gezahlt werden. Unsichere Annahmen machen die Lücke künstlich klein.
BU-Rente und Erwerbsminderungsrente sind nicht dasselbe
Berufsunfähigkeit und Erwerbsminderung sind unterschiedliche Leistungsfälle. Eine gesetzliche Erwerbsminderungsrente darf deshalb nicht automatisch von deinem BU-Bedarf abgezogen werden. Der Rechner behandelt sie nur als zusätzliches Szenario, wenn du diese Betrachtung ausdrücklich auswählst.
Ein Beispiel zeigt die Trennung: Bei 3.500 €/Monat netto und 80 % Ersatzquote liegt das geplante Monatsbudget bei 2.800,00 €. Im separaten EM-Szenario wird eine EM-Rente nach Steuer und Beiträgen von 600 €/Monat betrachtet. Dann zeigt der Rechner zusätzlich einen Bedarf im EM-Szenario von 2.200,00 €. Der primäre BU-Bedarf bleibt aber 2.800,00 €.
Auch die Laufzeit gehört zur Einordnung. Wenn der Vertrag mit 63 Jahren endet und der Ruhestand erst mit 67 Jahren geplant ist, entsteht eine ungedeckte Zeit von 4 Jahren. Im Beispiel mit 45 Jahren und Vertragsende mit 63 Jahren weist der Rechner ein Brückenbudget in heutiger Kaufkraft von 134.400,00 € aus. Dieses Brückenbudget setzt voraus, dass angerechnete Leistungen nach Vertragsende weiterlaufen.
Typische Fehler bei BU-Bedarf, Inflation und Dynamik
Ein häufiger Fehler ist die Verwechslung von Beitragsdynamik und Leistungsdynamik. Eine Beitragsdynamik erhöht in der Regel den Vertrag vor Eintritt des Leistungsfalls. Eine ausdrücklich vereinbarte Leistungsdynamik kann dagegen die laufende Leistung erhöhen. Im Rechner solltest du nur eine Leistungssteigerung eintragen, wenn sie tatsächlich vereinbart ist.
Inflation wird in der Modellrechnung als steigende heutige Zusatzlücke dargestellt. Bei 2.500 €/Monat netto, 75 % Ersatzquote, 2 % Teuerung und 0 % Leistungssteigerung liegt die heutige Zusatzlücke im letzten Vertragsjahr bei 3.464,23 €. Die Modellleistung im letzten Vertragsjahr bleibt bei 1.900,00 €, die Inflationslücke liegt bei 1.564,23 €.
Steigt die Leistung jedes Jahr um 2 %, zeigt das Beispiel mit 1.000 €/Monat Ausgaben eine Modellleistung im letzten Vertragsjahr von 3.510,42 € und eine Inflationslücke von 0,00 €. Das ist eine Modellannahme, keine Garantie für deinen Vertrag. Wenn du statt 2 % Teuerung mit 3 % rechnest und keine Leistungssteigerung ansetzt, liegt die heutige Zusatzlücke im letzten Vertragsjahr bei 4.687,65 €.
Diese Inflationsrechnung erhöht nur die heutige Zusatzlücke. Sie setzt voraus, dass bereits angerechnete Leistungen ihre Kaufkraft behalten. Bleiben diese nominal gleich oder enden sie vorzeitig, kann dein tatsächlicher Zusatzbedarf höher sein. Auch das Brückenbudget gilt nur, solange die dort abgezogenen Leistungen weiter verfügbar sind.
Tabellen zum Nachschlagen
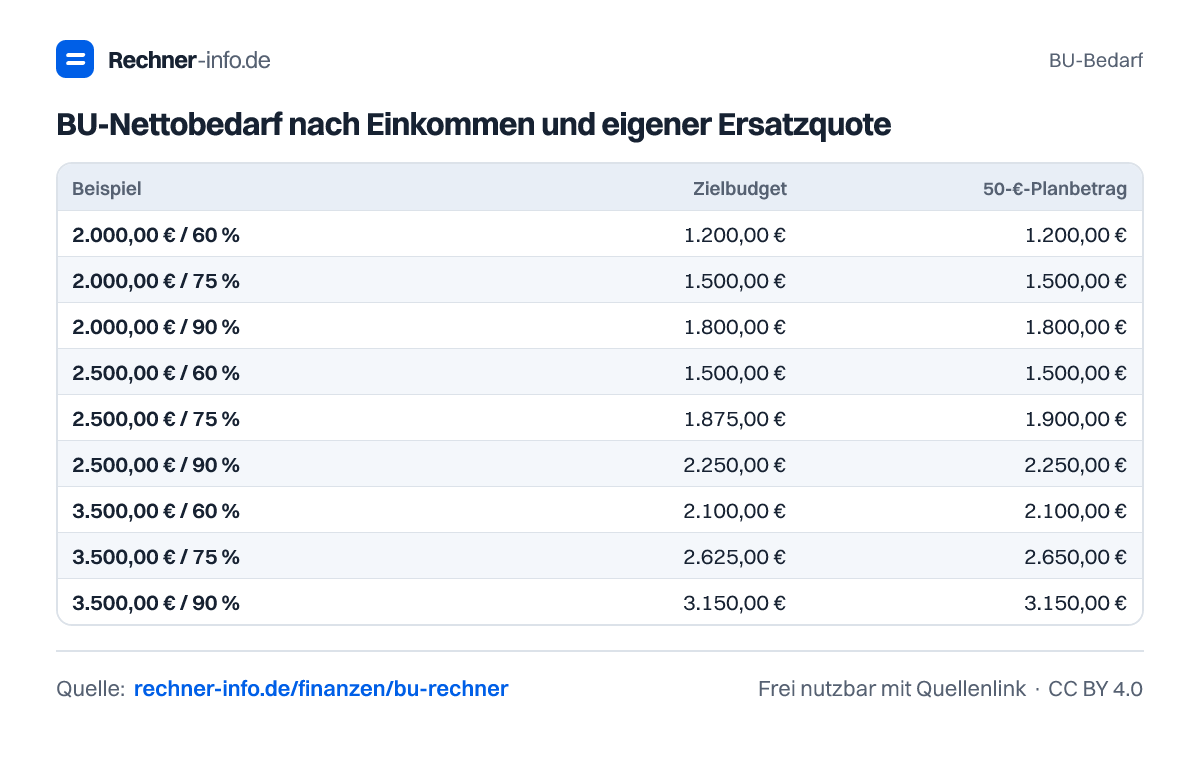
BU-Nettobedarf nach Einkommen und eigener Ersatzquote
| Beispiel | Zielbudget | 50-€-Planbetrag |
|---|---|---|
| 2.000,00 € / 60 % | 1.200,00 € | 1.200,00 € |
| 2.000,00 € / 75 % | 1.500,00 € | 1.500,00 € |
| 2.000,00 € / 90 % | 1.800,00 € | 1.800,00 € |
| 2.500,00 € / 60 % | 1.500,00 € | 1.500,00 € |
| 2.500,00 € / 75 % | 1.875,00 € | 1.900,00 € |
| 2.500,00 € / 90 % | 2.250,00 € | 2.250,00 € |
| 3.500,00 € / 60 % | 2.100,00 € | 2.100,00 € |
| 3.500,00 € / 75 % | 2.625,00 € | 2.650,00 € |
| 3.500,00 € / 90 % | 3.150,00 € | 3.150,00 € |
Beispiele zum Ausprobieren
Grafiken: BU-Bedarf
Kostenlos verwendbar, einzige Bedingung ist ein Link auf diese Seite (Lizenz CC BY 4.0).
Häufige Fragen
Wie viel BU-Rente brauche ich bei 2.500 € netto?
Bei 2.500 €/Monat netto und 75 % Ersatzquote ergibt die Rechnung 1.875,00 € zusätzlichen monatlichen Nettobedarf. Der auf volle 50-€-Schritte gerundete Nettoplan liegt bei 1.900,00 €. Das gilt, wenn keine sicheren Leistungen angerechnet werden und keine höheren Ausgaben maßgeblich sind.
Wie hoch ist mein BU-Bedarf bei 3.000 € netto?
Bei 3.000 €/Monat netto und 75 % Ersatzquote liegt der zusätzliche monatliche Nettobetrag bei 2.250,00 €. In diesem Beispiel gibt es keine bereits gesicherten Leistungen und keine höheren Ausgaben. Die Summe von 864.000,00 € setzt ununterbrochenen Bezug über 32 Jahre und keine Leistungssteigerung voraus.
Was bringt eine 80 % Ersatzquote bei 2.500 € netto?
Bei 2.500 €/Monat netto und 80 % Ersatzquote liegt das geplante Monatsbudget bei 2.000,00 €. Der Nettoplan beträgt ebenfalls 2.000,00 €. Gegenüber einer niedrigeren Quote steigt damit der monatliche Zielbetrag, sofern deine Ausgaben nicht ohnehin einen höheren Bedarf ergeben.
Werden vorhandene BU-Leistungen vom Bedarf abgezogen?
Ja, sichere Nettoleistungen werden vom geplanten Monatsbudget abgezogen. Bei 2.500 €/Monat netto, 75 % Ersatzquote und bereits 500 €/Monat abgesicherter Leistung sinkt der zusätzliche monatliche Nettobetrag auf 1.375,00 €. Der gerundete Nettoplan liegt dann bei 1.400,00 €.
Kann ich die BU nur bis 63 Jahre statt bis 67 Jahre planen?
Ja, rechnerisch ist das möglich, aber es entsteht eine Lücke bis zum Ruhestand. Bei Vertragsende mit 63 Jahren und geplantem Ruhestand 67 Jahre zeigt der Rechner 4 Jahre ungedeckte Zeit. Bei 1.875 € heutiger Zusatzlücke ergibt das 90.000,00 € Brückenbudget. Angerechnete Leistungen müssten während dieser Zeit weiterlaufen.
Darf ich die Erwerbsminderungsrente von der BU-Rente abziehen?
Nein, nicht im primären BU-Bedarf. Erwerbsminderung und Berufsunfähigkeit haben unterschiedliche Voraussetzungen. Bei 1.200 €/Monat EM-Rente nach Steuer und Beiträgen zeigt der Rechner nur ein separates EM-Szenario: Der Zusatzbedarf dort beträgt 675,00 €, während der BU-Bedarf bei 1.875,00 € bleibt.
Warum ist 75 % keine feste BU-Empfehlung?
75 % ist im Rechner eine frei gewählte Ersatzquote, keine pauschale Empfehlung. Deine notwendigen Ausgaben können denselben Bedarf ergeben oder darüber liegen. Bei 1.500 €/Monat Fixkosten und 300 €/Monat zusätzlicher Altersvorsorge bleibt der Bedarf im Beispiel bei 1.875,00 €, weil die Quote höher ist.
Berechnet der BU-Rechner auch Steuer, Beitrag oder Annahme durch den Versicherer?
Nein, der Rechner ist eine Nettobedarf-Rechnung. Er berechnet keine Versicherungsprämie, keine Steuerbelastung und keine Versicherbarkeit. Auch eine Einkommensprüfung durch den Versicherer wird nicht modelliert. Für einen Vertrag kann deshalb ein anderer Bruttobetrag nötig sein als der angezeigte Nettobedarf.
Quellen und Prüfung
- VVG § 172: Berufsunfähigkeit - Bundesministerium der Justiz / Bundesamt für Justiz
- SGB VI § 43: Erwerbsminderung ist ein anderer Leistungsfall - Bundesministerium der Justiz / Bundesamt für Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
BU-Bedarf. Rechner-info.de, Stand 24.09.2026. https://rechner-info.de/finanzen/bu-rechner