Anleihen-Rendite
100 € Nennwert, 95 % Kaufkurs und 2,5 % Kupon: Berechne die Rendite aller Zahlungsströme mit Kuponfrequenz, Kaufkosten und Stückzinsen.
- Nominale Rendite mit gewählter Kuponfrequenz
- 3,61 %
- Laufende Rendite auf den Clean-Preis
- 2,63 %
- Jährlicher Kuponbetrag
- 2,50 €
- Kaufaufwand inklusive Stückzinsen und Kosten
- 95,00 €
- Rückzahlung bei Fälligkeit
- 100,00 €
- Gesamter Überschuss ohne Wiederanlage
- 17,50 €
- Tatsächliche Modellrestlaufzeit
- 5 Jahre
- Macaulay-Duration
- 4,7547 Jahre
- Modell einer festverzinslichen endfälligen Anleihe ohne Kündigung, Ausfall oder Tilgung während der Laufzeit. Keine Steuern und keine Wiederanlage der Kupons im ausgewiesenen Gesamtüberschuss. Geldbeträge intern ungerundet, Anzeige auf Cent.
- Standardmonate statt tatsächlicher Kalendertage. Effektive Jahresrendite und nominale Marktkonvention sind bei mehreren Kupons verschieden; hier keine taggenaue Börsenabrechnung.
Vertraglich angenommene Zahlungsströme
| Zahlung | Nach Jahren | Zahlungsbetrag |
|---|---|---|
| 1 | 1 | 2,50 € |
| 2 | 2 | 2,50 € |
| 3 | 3 | 2,50 € |
| 4 | 4 | 2,50 € |
| 5 | 5 | 102,50 € |
Rechenweg mit deinen Zahlen
- Der Barwert aller Kupons und der Endrückzahlung entspricht beim ausgewiesenen Renditesatz dem Kaufaufwand.
- Bei 1 Kuponzahlung(en) jährlich beträgt die tatsächliche verbleibende Zeit 5,00 Jahre. Der Gesamtüberschuss unterstellt keine Wiederanlage.
Was gehört zur Rendite einer Anleihe?
Wenn du eine Anleihe kaufst, reicht der Kupon allein nicht aus, um die Rendite einzuschätzen. Der Kupon sagt nur, welchen Zins die Anleihe auf ihren Nennwert zahlt. Deine tatsächliche Rendite hängt zusätzlich davon ab, zu welchem Kurs du kaufst, welche Stückzinsen und Kosten anfallen, wann die Zahlungen kommen und zu welchem Kurs die Anleihe am Ende zurückgezahlt wird.
Die Rendite bis Fälligkeit wird oft als YTM oder yield to maturity bezeichnet. Sie ist der Zinssatz, bei dem der heutige Kaufaufwand den abgezinsten künftigen Zahlungen entspricht. Dazu zählen alle Kupons und die Rückzahlung am Laufzeitende. Unter pari bedeutet einen Kurs unter 100 % des Nennwerts, über pari einen Kurs darüber. Bei Rückzahlung zu 100 % entsteht daraus zusätzlich zum Kupon ein Kursgewinn oder Kursverlust. Der Kuponsatz selbst ändert sich durch deinen Kaufkurs nicht.
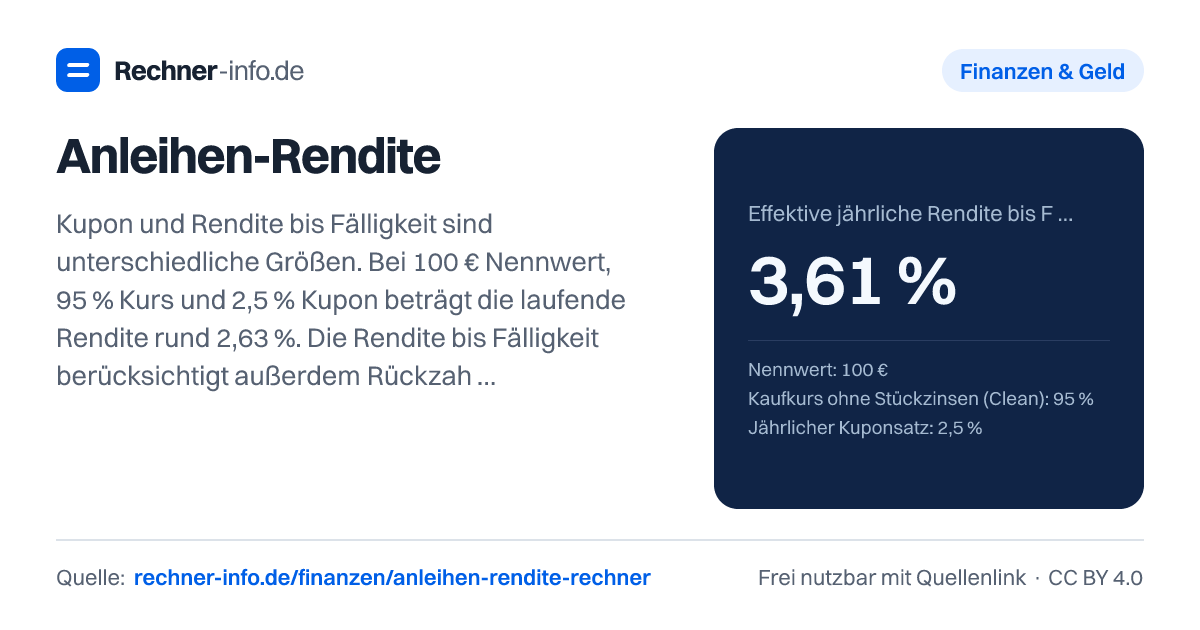
Die laufende Rendite ist enger gefasst. Sie vergleicht nur den Jahreskupon mit dem Clean-Preis. Beim Beispiel mit 100 € Nennwert, 95 % Clean-Kurs und 2,5 % Kupon beträgt sie 2,63 %. Bei jährlichen Kupons, fünf Jahren Laufzeit und keinen Kaufkosten liegt die Rendite bis Fälligkeit dort bei 3,61 %, weil zusätzlich die Rückzahlung zu 100 % berücksichtigt wird.
So funktioniert die Berechnung mit Kupon, Rückzahlung und Kaufaufwand
Die Rechnung lautet in Worten: Der gesamte Kaufaufwand muss dem heutigen Wert aller künftigen Kuponzahlungen und der Rückzahlung entsprechen. Der gesuchte Zinssatz ist die Rendite bis Fälligkeit. Die laufende Rendite berechnet sich einfacher: Jahreskupon geteilt durch Clean-Preis.
Im Beispiel beträgt der Nennwert 100 €, der Clean-Kurs 95 %, der jährliche Kuponsatz 2,5 %, die Rückzahlung 100 % und die Restlaufzeit 5 Jahre. Direkt nach einem Kupontermin fallen keine Stückzinsen an, Kaufnebenkosten sind 0 €. Der Kaufaufwand liegt deshalb bei 95,00 €. Der jährliche Kuponbetrag beträgt 2,50 €. Die Rückzahlung bei Fälligkeit beträgt 100,00 €.
Die vertraglich angenommenen Zahlungsströme sind jährliche Kupons und am Ende Kupon plus Rückzahlung: 2,5, 2,5, 2,5, 2,5 und 102,5. Der Renditesatz wird so gesucht, dass der Barwert dieser Zahlungen genau zum Kaufaufwand passt. Daraus ergibt sich eine effektive jährliche Rendite bis Fälligkeit von 3,61 %. Der gesamte Überschuss ohne Wiederanlage liegt bei 17,50 €.
Trage im Rechner Nennwert, Clean-Kurs, Kupon, Rückzahlung, Kuponfrequenz, Kaufzeitpunkt, Restlaufzeit sowie Stückzinsen und Kosten aus deiner Abrechnung ein.
Clean-Kurs, Stückzinsen und Kosten nicht vermischen
Viele Fehler entstehen beim Kauf zwischen zwei Kuponterminen. Der Clean-Kurs ist der Kurs ohne aufgelaufene Stückzinsen. Die tatsächlich zu zahlenden Stückzinsen kommen zusätzlich zum Kaufaufwand. Wenn du sie schon in den Kurs einrechnest und dann noch einmal als Stückzinsen einträgst, wird die Rendite zu niedrig ausgewiesen.
Ein passendes Modellbeispiel: 100 € Nennwert, 95 % Clean-Kurs, 2,5 % jährlicher Kupon, fünf noch ausstehende Zahlungen und der nächste Kupon in sechs Monaten. Hinzu kommen 1,25 € Stückzinsen und 0,50 € Kaufkosten. Der gesamte Kaufaufwand beträgt 96,75 €, die Rückzahlung am letzten Termin 100 €. Bei 4,5 Jahren Restlaufzeit ergeben sich 3,6 % effektive YTM. Die Stückzinsen übernimmst du in der Praxis aus der Abrechnung; der Rechner leitet sie nicht aus Monaten ab.
Auch Kaufnebenkosten gehören in den Kaufaufwand. Bei 5.000 € Nennwert, 100 % Kurs, 2 % Kupon, 100 % Rückzahlung nach fünf Jahren mit jährlichen Kupons und 50 € Kaufnebenkosten sinkt die Rendite bis Fälligkeit auf 1,79 %. Die laufende Rendite bleibt bei 2 %, weil sie nur Kupon und Clean-Preis betrachtet. Genau deshalb ist die YTM für den Vergleich verschiedener Angebote meist aussagekräftiger als die laufende Rendite.
Unter pari, pari und über pari: was der Kaufkurs verändert
Der Kaufkurs entscheidet, ob du zusätzlich zum Kupon einen Kursgewinn oder Kursverlust bis zur Rückzahlung erwartest. Bei Rückzahlung zu 100 % kaufst du unter pari günstiger als der Rückzahlungsbetrag. Bei 1.000 € Nennwert, 98 % Clean-Kurs, 3 % Kupon und 100 % Rückzahlung nach 10 Jahren beträgt die Rendite bis Fälligkeit 3,24 %. Die laufende Rendite liegt bei 3,06 %, der Kaufaufwand bei 980,00 €.
Über pari sieht es anders aus. Bei 1.000 € Nennwert, 105 % Kaufkurs, 5 % Kupon und Rückzahlung zu 100 % nach 7 Jahren beträgt die Rendite bis Fälligkeit 4,16 %. Die laufende Rendite beträgt 4,76 %. Der Unterschied entsteht, weil der Kaufaufwand mit 1.050,00 € über der späteren Rückzahlung von 1.000,00 € liegt.
Bei mehreren Kuponzahlungen pro Jahr können effektive und nominale Rendite auseinanderfallen. Eine halbjährlich zahlende Anleihe mit 1.000 € Nennwert, 97 % Kaufkurs, 4 % Kupon und Rückzahlung zu 100 % nach 6 Jahren kommt auf 4,63 % effektive jährliche Rendite bis Fälligkeit und 4,58 % nominale Rendite mit gewählter Kuponfrequenz. Bei vierteljährlicher Zahlung mit 96 % Kaufkurs und 4,8 % Kupon nach 4 Jahren sind es 6,06 % effektiv und 5,93 % nominal.
Welche Grenzen hat die Rendite bis Fälligkeit?
Die berechnete Rendite ist ein Modellwert für eine festverzinsliche endfällige Anleihe. Sie passt, wenn die Anleihe wie angenommen alle Kupons zahlt und am Ende zum eingegebenen Rückzahlungskurs getilgt wird. Kündigungen, Ausfälle und Tilgungen während der Laufzeit sind nicht enthalten. Wenn die Anleihe vorzeitig gekündigt werden kann oder ein Emittent in Schwierigkeiten gerät, kann das Ergebnis deutlich abweichen.
Der ausgewiesene Gesamtüberschuss unterstellt keine Wiederanlage der Kupons. Das ist praktisch, wenn du wissen willst, welche Zahlungen aus dem Vertrag selbst entstehen. Es sagt aber nicht, welchen Endwert du erreichst, wenn du Kupons wieder anlegst. Bei einer Nullkuponanleihe gibt es dieses Wiederanlageproblem nicht in gleicher Form: Bei 1.000 € Nennwert, 80 % Kaufkurs, 0 % Kupon und Rückzahlung zu 100 % nach 8 Jahren beträgt die Rendite bis Fälligkeit 2,83 %, die laufende Rendite 0 %.
Steuern werden nicht berücksichtigt. Deine Netto-Rendite kann niedriger sein, je nachdem, welche Erträge steuerlich anfallen und wie deine persönliche Situation aussieht. Auch die Zeitrechnung ist vereinfacht: Es werden Standardmonate verwendet, keine taggenaue Börsenabrechnung mit konkreter Marktkonvention. Für Kaufentscheidungen solltest du deshalb zusätzlich Bonität, Handelbarkeit, Kündigungsrechte und dein eigenes Zinsänderungsrisiko prüfen.
Die YTM ist die interne Verzinsung der angenommenen Zahlungsreihe. Soll sie zugleich die jährlich verzinste Rendite eines bis zur Fälligkeit wiederangelegten Endvermögens beschreiben, müssten Zwischenkupons zu dieser Rendite angelegt werden. Der Rechner garantiert eine solche Wiederanlage nicht und weist den bloßen Zahlungsüberschuss getrennt aus.
Tabellen zum Nachschlagen
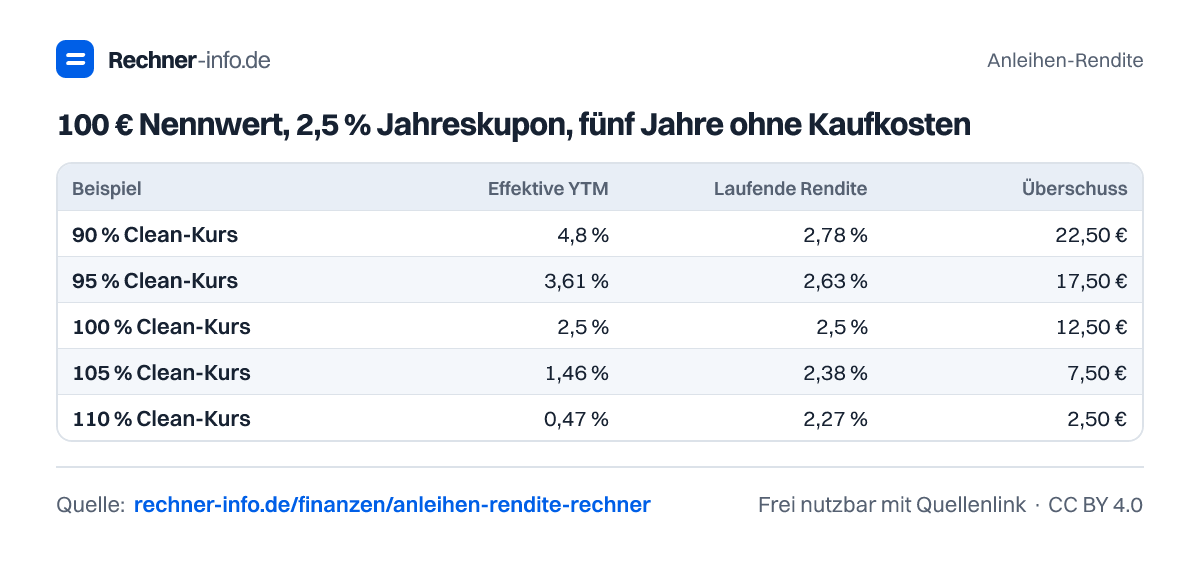
100 € Nennwert, 2,5 % Jahreskupon, fünf Jahre ohne Kaufkosten
| Beispiel | Effektive YTM | Laufende Rendite | Überschuss |
|---|---|---|---|
| 90 % Clean-Kurs | 4,8 % | 2,78 % | 22,50 € |
| 95 % Clean-Kurs | 3,61 % | 2,63 % | 17,50 € |
| 100 % Clean-Kurs | 2,5 % | 2,5 % | 12,50 € |
| 105 % Clean-Kurs | 1,46 % | 2,38 % | 7,50 € |
| 110 % Clean-Kurs | 0,47 % | 2,27 % | 2,50 € |
Beispiele zum Ausprobieren
Grafik zum Einbinden: Anleihen-Rendite
Für Blog, Unterricht oder Präsentation: Bild übernehmen und diese Seite als Quelle verlinken (Lizenz CC BY 4.0).
Häufige Fragen
Was ist die Rendite bis Fälligkeit bei einer Anleihe?
Die Rendite bis Fälligkeit ist der Zinssatz, bei dem Kaufaufwand, alle Kupons und die Rückzahlung zusammenpassen. Beim Beispiel mit 100 € Nennwert, 95 % Clean-Kurs, 2,5 % Kupon und Rückzahlung zu 100 % nach 5 Jahren beträgt sie 3,61 %. Sie betrachtet damit mehr als nur den Kupon.
Wie unterscheidet sich laufende Rendite von yield to maturity?
Die laufende Rendite nutzt nur Jahreskupon und Clean-Preis, yield to maturity zusätzlich Rückzahlung und Zahlungszeitpunkte. Bei 100 € Nennwert, 95 % Clean-Kurs und 2,5 % Kupon beträgt die laufende Rendite 2,63 %, die Rendite bis Fälligkeit 3,61 %. Der Kursgewinn bis 100 % steckt nur in der YTM. Die YTM dieses Beispiels setzt jährliche Kupons, fünf Jahre Laufzeit und keine Kaufkosten voraus.
Wie hoch ist die Rendite bei 1.000 € Nennwert, 98 % Kurs und 3 % Kupon?
Die Rendite bis Fälligkeit beträgt 3,24 %, wenn die Anleihe zu 100 % nach 10 Jahren zurückgezahlt wird und keine Kaufnebenkosten anfallen. Der Kaufaufwand beträgt 980,00 €, der jährliche Kupon 30,00 €. Die laufende Rendite auf den Clean-Preis liegt bei 3,06 %.
Was passiert mit der Rendite, wenn ich über pari kaufe?
Beim Kauf über pari kann die Rendite bis Fälligkeit unter der laufenden Rendite liegen. Bei 1.000 € Nennwert, 105 % Kaufkurs, 5 % Kupon und 100 % Rückzahlung nach 7 Jahren beträgt die YTM 4,16 %. Die laufende Rendite liegt bei 4,76 %, weil der spätere Rückzahlungsverlust dort nicht einfließt.
Wie wirken Stückzinsen auf die Anleihenrendite?
Stückzinsen erhöhen den Kaufaufwand zusätzlich zum Clean-Preis. Bei 100 € Nennwert, 95 % Clean-Kurs, 1,25 € Stückzinsen und 0,50 € Kaufkosten zahlst du insgesamt 96,75 €. Trage den tatsächlich abgerechneten Betrag ein. Eine zusätzliche Eingabe wäre falsch, wenn dein eingegebener Kaufpreis bereits Stückzinsen enthält.
Wie wirken Kaufnebenkosten auf die Rendite einer Anleihe?
Kaufnebenkosten erhöhen den Kaufaufwand und reduzieren die Rendite bis Fälligkeit. Bei 5.000 € Nennwert, 100 % Kurs, 2 % Kupon, 100 % Rückzahlung nach fünf Jahren mit jährlichen Kupons und 50 € Kaufnebenkosten beträgt die YTM 1,79 %. Die laufende Rendite bleibt 2 %, weil sie diese Kosten nicht berücksichtigt.
Wie berechne ich die Rendite einer Nullkuponanleihe?
Bei einer Nullkuponanleihe entsteht die Rendite aus dem Unterschied zwischen Kaufkurs und Rückzahlung. Bei 1.000 € Nennwert, 80 % Kaufkurs, 0 % Kupon und Rückzahlung zu 100 % nach 8 Jahren beträgt die Rendite bis Fälligkeit 2,83 %. Die laufende Rendite beträgt 0 %.
Warum sind effektive und nominale Rendite bei mehreren Kupons verschieden?
Bei mehreren Kuponzahlungen pro Jahr berücksichtigt die effektive Rendite die unterjährige Verzinsung anders als die nominale Rendite mit Kuponfrequenz. Bei einer halbjährlich zahlenden Anleihe mit 1.000 € Nennwert, 97 % Kaufkurs und 4 % Kupon beträgt die effektive Rendite 4,63 %, die nominale Rendite 4,58 %. Die Rückzahlung erfolgt hier zu 100 % nach sechs Jahren, ohne Kaufkosten.
Quellen und Prüfung
- Bond Yield and Return: Zahlungsströme und Rendite bis Fälligkeit - FINRA
- Anlagerisiken und finanzielle Planung - FINRA
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Anleihen-Rendite. Rechner-info.de, Stand 24.09.2026. https://rechner-info.de/finanzen/anleihen-rendite-rechner