Sparziel
Für 10.000 € in 5 Jahren ohne Zins brauchst du 166,67 € monatlich. Berechne deine Sparrate mit Startkapital, Inflation und Einzahlungstermin.
- Nominales Ziel am Ende
- 10.000,00 €
- Endkapital mit Cent-Rate
- 10.000,36 €
- Eigene Einzahlungen inklusive Start
- 9.291,00 €
- Ertrag vor Steuer
- 709,36 €
- Monatsrate ohne Verzinsung
- 166,67 €
- Monatliche Entlastung durch Verzinsung
- 11,82 €
- Konstanter Zins und gleichbleibende Monatsrate als Modell. Keine Steuern, Produktgebühren oder Kursschwankungen; bei einem Kaufkraftziel steigt der Zielbetrag, nicht automatisch die Monatsrate.
Aufbau des Sparziels
| Monat | Eingezahlt | Kapital |
|---|---|---|
| 0 | 0,00 € | 0,00 € |
| 3 | 464,55 € | 465,70 € |
| 6 | 929,10 € | 934,85 € |
| 9 | 1.393,65 € | 1.407,48 € |
| 12 | 1.858,20 € | 1.883,61 € |
| 15 | 2.322,75 € | 2.363,28 € |
| 18 | 2.787,30 € | 2.846,51 € |
| 21 | 3.251,85 € | 3.333,32 € |
| 24 | 3.716,40 € | 3.823,74 € |
| 27 | 4.180,95 € | 4.317,79 € |
| 30 | 4.645,50 € | 4.815,52 € |
| 33 | 5.110,05 € | 5.316,93 € |
| 36 | 5.574,60 € | 5.822,06 € |
| 39 | 6.039,15 € | 6.330,94 € |
| 42 | 6.503,70 € | 6.843,60 € |
| 45 | 6.968,25 € | 7.360,05 € |
| 48 | 7.432,80 € | 7.880,34 € |
| 51 | 7.897,35 € | 8.404,48 € |
| 54 | 8.361,90 € | 8.932,52 € |
| 57 | 8.826,45 € | 9.464,47 € |
| 60 | 9.291,00 € | 10.000,36 € |
Rechenweg mit deinen Zahlen
- Ziel am Ende 10.000,00 €, Start 0,00 €, 60 Monatszahlungen.
- Nötige Rate auf Cent aufgerundet: 154,85 €. Endkapital 10.000,36 €, davon Ertrag 709,36 €.
Was macht der Sparziel-Rechner genau?
Der Sparziel-Rechner zeigt dir, welche Monatsrate du für einen gewünschten Betrag brauchst. Du gibst Zielbetrag, Startkapital, Laufzeit, Zinssatz, Zinsart und den Einzahlungszeitpunkt ein; bei einem Kaufkraftziel kommt die angenommene Inflation dazu. Nützlich ist das vor allem, wenn du prüfen willst, ob ein Ziel mit deinem Budget zusammenpasst.
Die folgenden Beispiele verwenden Monatsendzahlungen; falls nicht anders genannt, gilt ein effektiver Jahreszins. Die nötige Rate wird zur Zielerreichung auf volle Cent aufgerundet.
Wie wird die Sparrate berechnet?
Die Rechnung zieht zuerst das verzinste Startkapital vom Zielbetrag ab. Der verbleibende Betrag wird dann auf die regelmäßigen Monatszahlungen verteilt, inklusive angenommener Verzinsung. Bei monatlichen Einzahlungen am Monatsende wirkt der Zins auf frühere Raten länger als auf spätere.
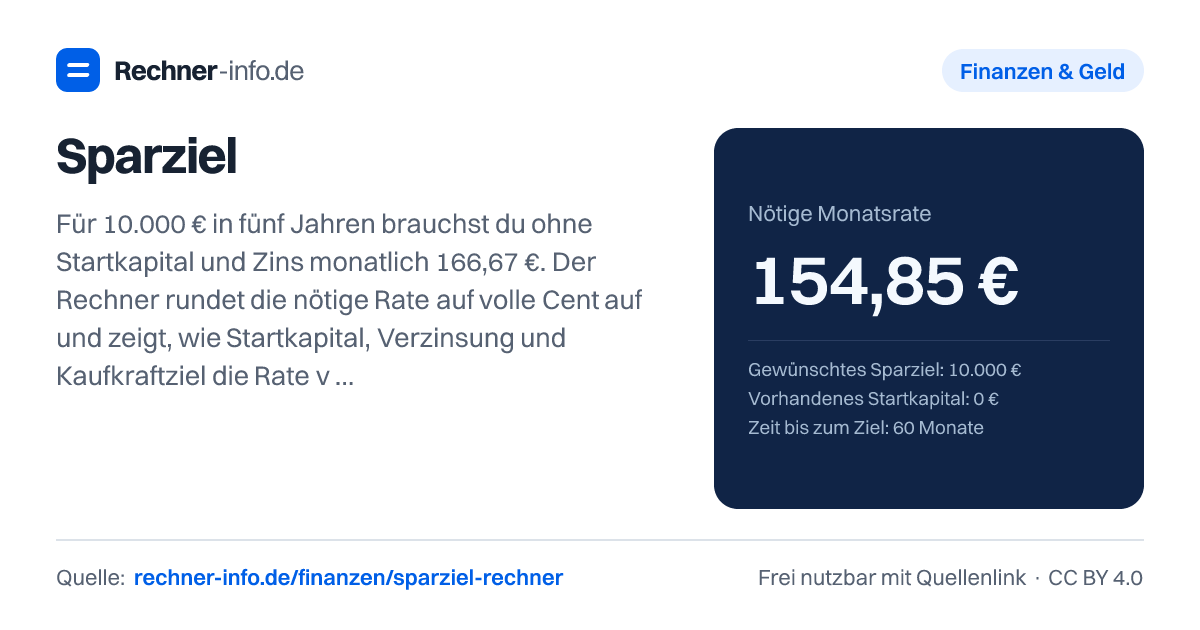
Beispiel: Für ein Ziel von 10.000,00 €, ohne Startkapital, über 60 Monate und mit 3 % effektivem Jahreszins ergibt sich eine nötige Monatsrate von 154,85 €. Ohne Verzinsung wären es 166,67 €. Mit der Cent-Rate endet die Rechnung bei 10.000,36 €, davon sind 709,36 € Ertrag vor Steuer.
Was ändern Startkapital, Laufzeit und Rendite am Sparziel?
Startkapital senkt die nötige Rate, weil ein Teil des Ziels bereits vorhanden ist und zusätzlich mitverzinst wird. Bei 10.000 € Ziel, 1.000 € Startkapital, 60 Monate und 3 % Rendite brauchst du 136,90 € im Monat. Ohne Verzinsung wären es 150,00 €.
Eine längere Laufzeit entlastet die Monatsrate ebenfalls. Für 30.000,00 € mit 5.000,00 € Startkapital über 120 Monate und 3 % effektivem Jahreszins liegt die Rate bei 166,95 €. Die eigenen Einzahlungen inklusive Start betragen 25.034,00 €, der Ertrag vor Steuer 4.966,42 €.
Heutige Kaufkraft ist nicht dasselbe wie künftige Euro
Bei einem Ziel in heutiger Kaufkraft und positiver Inflation wird der nominale Zielbetrag angehoben. Die Rate steigt also, weil du am Ende mehr Euro brauchst, um die gleiche Kaufkraft abzubilden.
Bei 50.000 € heutiger Kaufkraft, 10.000 € Startkapital, 180 Monaten, 3 % Rendite und 2 % Inflation liegt das nominale Ziel am Ende bei 67.293,42 €. Dafür ergibt sich eine Monatsrate von 228,58 €. Wichtig: Die Rechnung erhöht den Zielbetrag, sie passt deine Rate später nicht automatisch an.
Typische Fehler bei der Berechnung der Sparrate
Verwechsle nominale Verzinsung mit effektivem Jahreszins nicht. Bei nominaler Verzinsung mit monatlicher Gutschrift wird anders gerechnet als bei einem effektiven Jahreszins.
Plane außerdem nicht so, als wären Rendite und Kosten sicher. Die Werte sind eine Modellrechnung mit konstantem Zins und gleichbleibender Monatsrate. Steuern, Produktgebühren und Kursschwankungen sind nicht enthalten. Gerade bei einem ETF-Sparplan kann das tatsächliche Endkapital deutlich schwanken; bei Tagesgeld ist die Rendite dafür meist variabel.
Tabellen zum Nachschlagen
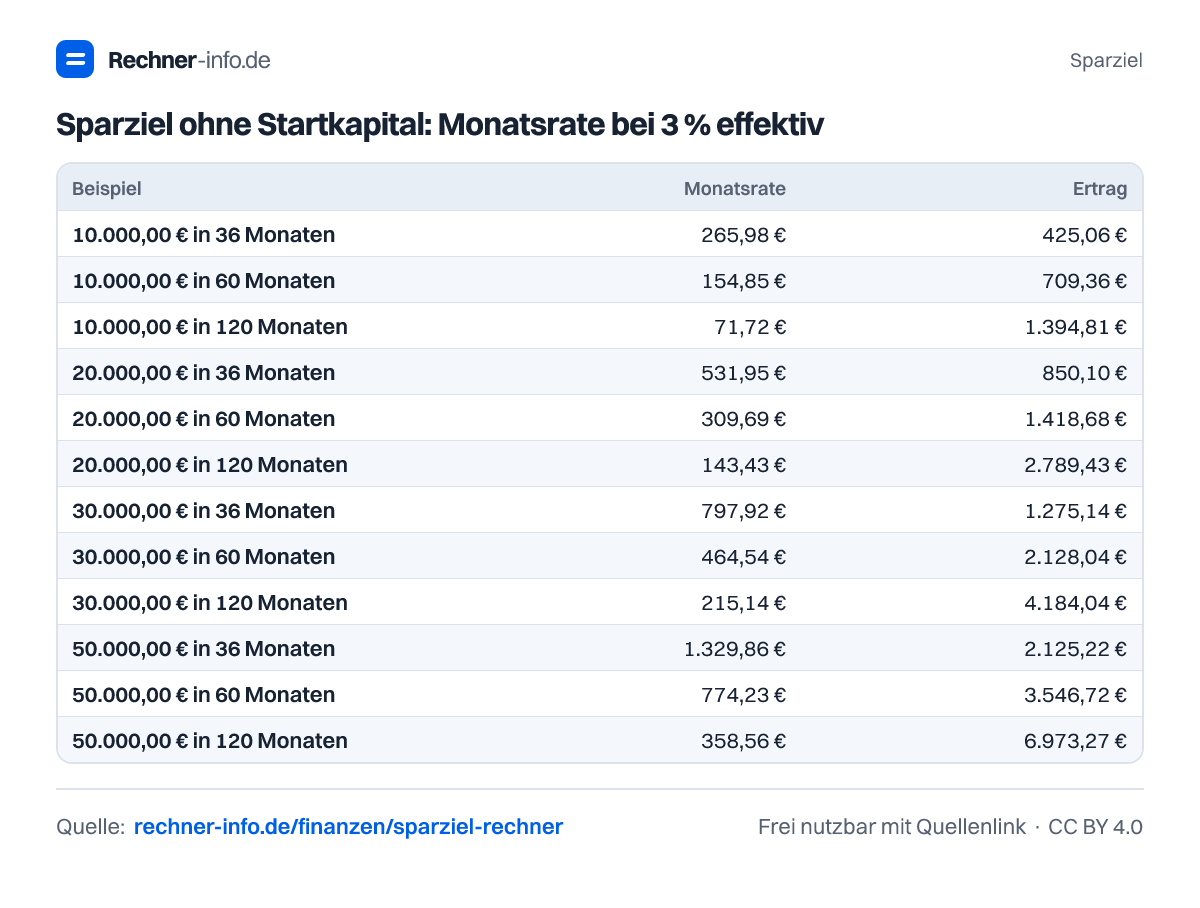
Sparziel ohne Startkapital: Monatsrate bei 3 % effektiv
| Beispiel | Monatsrate | Ertrag |
|---|---|---|
| 10.000,00 € in 36 Monaten | 265,98 € | 425,06 € |
| 10.000,00 € in 60 Monaten | 154,85 € | 709,36 € |
| 10.000,00 € in 120 Monaten | 71,72 € | 1.394,81 € |
| 20.000,00 € in 36 Monaten | 531,95 € | 850,10 € |
| 20.000,00 € in 60 Monaten | 309,69 € | 1.418,68 € |
| 20.000,00 € in 120 Monaten | 143,43 € | 2.789,43 € |
| 30.000,00 € in 36 Monaten | 797,92 € | 1.275,14 € |
| 30.000,00 € in 60 Monaten | 464,54 € | 2.128,04 € |
| 30.000,00 € in 120 Monaten | 215,14 € | 4.184,04 € |
| 50.000,00 € in 36 Monaten | 1.329,86 € | 2.125,22 € |
| 50.000,00 € in 60 Monaten | 774,23 € | 3.546,72 € |
| 50.000,00 € in 120 Monaten | 358,56 € | 6.973,27 € |
Beispiele zum Ausprobieren
Sparziel als Grafik
Die wichtigsten Werte als Bild, frei nutzbar mit Quellenlink auf diese Seite (Lizenz CC BY 4.0).
Häufige Fragen
Wie viel muss ich monatlich sparen, um 25.000 € in 10 Jahren zu erreichen?
Du brauchst 170,43 € pro Monat, wenn du ohne Startkapital rechnest, 120 Monate Zeit hast und 4 % effektiven Jahreszins annimmst. Das Endkapital mit Cent-Rate beträgt 25.001,39 €. Eigene Einzahlungen sind 20.451,60 €, der Ertrag vor Steuer liegt bei 4.549,79 €.
Wie viel muss ich im Monat sparen, um 50.000 € in 15 Jahren zu erreichen?
Du brauchst 152,15 € monatlich, wenn du bereits 10.000 € Startkapital hast und mit 3 % effektivem Jahreszins rechnest. Ohne Verzinsung wären es 222,23 €. Das Beispiel zeigt, wie stark Startkapital und lange Laufzeit die Monatsrate entlasten können.
Wie hoch ist die Sparrate für 12.000 € in 3 Jahren bei 3 % nominal?
Die nötige Monatsrate beträgt 318,98 €, wenn die 3 % nominal mit monatlicher Gutschrift gerechnet werden und du am Monatsende einzahlst. Das Endkapital mit Cent-Rate liegt bei 12.000,21 €. Ohne Verzinsung wären 333,34 € pro Monat nötig.
Wie viel muss ich für 20.000 € in 7 Jahren zurücklegen?
Du brauchst 200,16 € pro Monat, wenn du kein Startkapital einsetzt und 5 % effektiven Jahreszins annimmst. Die eigenen Einzahlungen betragen 16.813,44 €. Der Ertrag vor Steuer liegt bei 3.187,23 €, sofern die angenommene Rendite konstant erreicht wird.
Was bedeutet Kaufkraft beim Sparziel-Rechner?
Ein Kaufkraftziel wird um die angenommene Preisänderung angepasst; bei positiver Inflation ist der nominale Zielbetrag höher. Für 30.000 € heutige Kaufkraft in 96 Monaten bei 2 % Inflation und 4 % Rendite ergibt sich ein nominales Ziel von 35.149,78 € und eine Monatsrate von 312,22 €. Hier werden kein Startkapital und Monatsendzahlungen angesetzt.
Quellen und Prüfung
- Savings Goal Calculator: Sparziel und regelmäßige Einzahlungen - U.S. Securities and Exchange Commission
- Anlagerisiken und finanzielle Planung - FINRA
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Sparziel. Rechner-info.de, Stand 24.09.2026. https://rechner-info.de/finanzen/sparziel-rechner