Risikolebensversicherung-Rechner
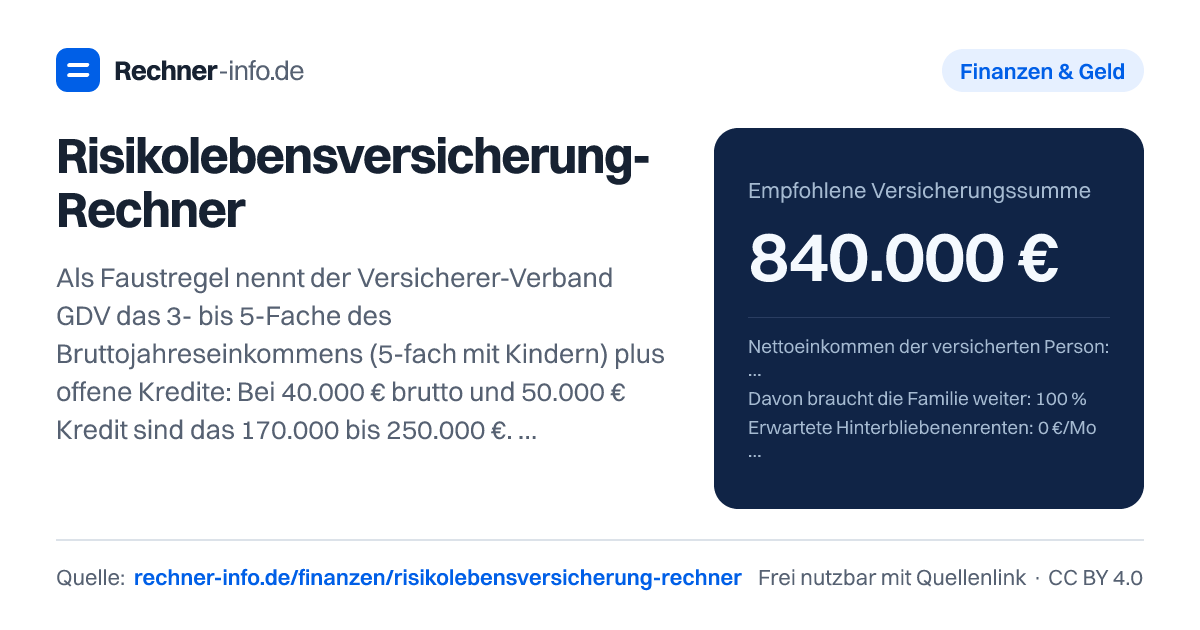
Wie hoch muss die Risikolebensversicherung sein? 3.000 € netto über 20 Jahre plus 150.000 € Kredit minus 30.000 € Vermögen = 840.000 €. Mit Faustregel.
- Rechnerischer Bedarf
- 840.000 €
- Einkommenslücke je Monat
- 3.000,00 €
- Einkommensbedarf über den Zeitraum
- 720.000 €
- Schulden und Einmalkosten
- 150.000 €
- Abzüglich Vermögen und Absicherung
- 30.000 €
- Faustregel GDV (3- bis 5-faches Brutto + Schulden)
- 315.000 € bis 425.000 €
- Faustregel für deine Situation
- 425.000 €
- Summe in Nettojahreseinkommen
- 23,3 Jahre
Nötige Summe Jahr für Jahr
| Nach Jahren | Restlicher Einkommensbedarf | Restschuld | Nötige Summe |
|---|---|---|---|
| 0 | 720.000 € | 150.000 € | 840.000 € |
| 1 | 684.000 € | 144.727 € | 798.727 € |
| 2 | 648.000 € | 139.266 € | 757.266 € |
| 3 | 612.000 € | 133.611 € | 715.611 € |
| 4 | 576.000 € | 127.754 € | 673.754 € |
| 5 | 540.000 € | 121.690 € | 631.690 € |
| 6 | 504.000 € | 115.410 € | 589.410 € |
| 7 | 468.000 € | 108.906 € | 546.906 € |
| 8 | 432.000 € | 102.171 € | 504.171 € |
| 9 | 396.000 € | 95.197 € | 461.197 € |
| 10 | 360.000 € | 87.974 € | 417.974 € |
| 11 | 324.000 € | 80.495 € | 374.495 € |
| 12 | 288.000 € | 72.749 € | 330.749 € |
| 13 | 252.000 € | 64.728 € | 286.728 € |
| 14 | 216.000 € | 56.422 € | 242.422 € |
| 15 | 180.000 € | 47.821 € | 197.821 € |
| 16 | 144.000 € | 38.913 € | 152.913 € |
| 17 | 108.000 € | 29.689 € | 107.689 € |
| 18 | 72.000 € | 20.136 € | 62.136 € |
| 19 | 36.000 € | 10.244 € | 16.244 € |
| 20 | 0 € | 0 € | 0 € |
Rechenweg mit deinen Zahlen
- Einkommenslücke: 3.000,00 € × 100 % − 0,00 € Rente = 3.000,00 € im Monat
- Einkommensbedarf: 3.000,00 € × 12 × 20 Jahre = 720.000 €
- + Schulden und Einmalkosten 150.000 € − Vermögen und Absicherung 30.000 € = 840.000 €
- Aufgerundet auf volle 10.000 €: 840.000 €
- Gegenprobe Faustregel: 315.000 € bis 425.000 €
Wie funktioniert der Risikolebensversicherung-Rechner?
Eine Risikolebensversicherung soll deine Familie finanziell auffangen, wenn dein Einkommen plötzlich wegfällt. Der Rechner nähert sich dem Bedarf nicht über eine pauschale Wunschsumme, sondern über die konkrete Lücke: Wie viel Geld fehlt monatlich, wie lange soll diese Lücke geschlossen werden, welche Schulden müssen abgelöst werden und welches Vermögen ist schon da?
Du trägst Einkommen, benötigten Familienanteil, mögliche Hinterbliebenenrente, Absicherungszeitraum, Schulden, Vermögen und bestehende Absicherung ein.
Wichtig ist der Unterschied zwischen Bedarf und Beitrag: Der Rechner schätzt die passende Versicherungssumme. Er sagt nicht, welcher Tarif zu deiner Gesundheit, deinem Beruf oder deinen Vertragsbedingungen passt. Gerade bei Gesundheitsfragen, gefährlichen Hobbys, Baufinanzierung oder unverheirateten Paaren solltest du die Annahmen sauber prüfen, weil die Auszahlung im Ernstfall genau zu deiner familiären und rechtlichen Situation passen muss.
So berechnest du die Risikolebensversicherung-Versicherungssumme
Die Rechnung läuft in mehreren Schritten. Zuerst wird die monatliche Einkommenslücke bestimmt: Nettoeinkommen mal benötigter Anteil der Familie, danach werden erwartete Hinterbliebenenrenten abgezogen. Diese monatliche Lücke wird über den gewünschten Absicherungszeitraum hochgerechnet. Danach kommen Schulden und einmalige Kosten dazu. Vorhandenes Vermögen und bereits bestehende Absicherungen werden abgezogen.
Ein Beispiel zeigt den Rechenweg: Bei 3.000 €/Monat Nettoeinkommen, 100 % weiterem Bedarf der Familie und 0 €/Monat erwarteter Hinterbliebenenrente ergibt sich eine Einkommenslücke von 3.000,00 € im Monat. Über 20 Jahre sind das 720.000 € Einkommensbedarf. Dazu kommen 150.000 € Schulden und Einmalkosten. Abgezogen werden 30.000 € Vermögen und Absicherung. Daraus ergibt sich ein rechnerischer Bedarf von 840.000 €.
Die Faustregel liefert im selben Beispiel eine deutlich niedrigere Orientierung: 315.000 € bis 425.000 €. Das ist kein Fehler, sondern zeigt den Zweck der Faustregel. Sie ist ein grober Startpunkt. Wenn über viele Jahre ein komplettes Einkommen ersetzt und zusätzlich ein Kredit abgesichert werden soll, kann die genaue Bedarfsrechnung höher ausfallen.
Wie hoch sollte die Risikolebensversicherung bei Familie und Kredit sein?
Bei Familien hängt die passende Summe stark davon ab, wie viel Einkommen tatsächlich ersetzt werden muss. Wenn die Familie 100 % des Nettoeinkommens weiter braucht und keine Hinterbliebenenrente einfließt, ist die Absicherung deutlich höher als bei einem Haushalt mit eigenem Einkommen, Vermögen oder Rentenansprüchen.
Bei 3.500 €/Monat Nettoeinkommen, 100 % Familienbedarf, 0 €/Monat Hinterbliebenenrente und 200.000 € Kreditrestschuld ergibt sich eine empfohlene Versicherungssumme von 1.010.000 €. Der Einkommensbedarf über den Zeitraum liegt bei 840.000 €, die Schulden und Einmalkosten bei 200.000 €, abzüglich 30.000 € Vermögen und Absicherung.
Anders sieht es aus, wenn Renten und ein geringerer Bedarf berücksichtigt werden. Bei 2.500 €/Monat Nettoeinkommen, 80 % Familienbedarf und 1.000 €/Monat Hinterbliebenenrente beträgt die empfohlene Versicherungssumme 360.000 €. Die monatliche Einkommenslücke sinkt dann auf 1.000,00 €.
Auch einmalige Kosten verändern die Summe. Bei 2.800 €/Monat Nettoeinkommen, 100 % Bedarf, 50.000 € einmaligen Kosten und 20.000 € Vermögen ergibt sich eine empfohlene Versicherungssumme von 860.000 €. Solche Kosten können etwa für sofort fällige Ausgaben, Ausbildung oder notwendige Anpassungen im Haushalt gedacht sein.
Fallende Versicherungssumme und Kredit absichern
Bei Krediten passt oft eine fallende Versicherungssumme, weil auch die Restschuld im Zeitverlauf sinkt. Das kann sinnvoll sein, wenn die Absicherung vor allem eine Baufinanzierung oder einen anderen Kredit abdecken soll. Gleichzeitig darfst du den Einkommensbedarf nicht vergessen: Auch wenn die Restschuld kleiner wird, kann weiterhin Geld für Miete, Lebenshaltung, Betreuung oder Ausbildung fehlen.
Im Beispiel mit 840.000 € Anfangsbedarf sinkt der Bedarf im Zeitverlauf: jahr=0, bedarf=840.000, schuld=150.000. Nach jahr=1 stehen noch bedarf=798.726,67 und schuld=144.726,67. Nach jahr=2 sind es bedarf=757.265,78 und schuld=139.265,78. Später fällt der Bedarf weiter, etwa auf bedarf=62.136,22 und schuld=20.136,22 bei jahr=18. Bei jahr=20 steht bedarf=0 und schuld=0.
Das zeigt: Eine fallende Versicherungssumme passt dann gut, wenn der Absicherungsbedarf planmäßig abnimmt. Bei kleinen Kindern, langer Ausbildung oder einem Partner ohne eigenes Einkommen kann eine konstante Summe trotzdem sinnvoller sein. Der Rechner zeigt den Verlauf, ersetzt aber keine Prüfung der Vertragsform. Manche Verträge fallen linear, andere orientieren sich näher an der Restschuld eines Darlehens.
Typische Fehler bei der Risikolebensversicherung vermeiden
Der häufigste Fehler ist, nur die Restschuld abzusichern. Ein Kredit von 120.000 € ist zwar ein klarer Posten, aber die Familie braucht oft zusätzlich laufendes Einkommen. Bei 3.000 €/Monat Nettoeinkommen, 100 % Bedarf, 120.000 € Restschuld und 30.000 € Vermögen ergibt sich deshalb eine empfohlene Versicherungssumme von 810.000 €.
Ein zweiter Fehler ist, die Hinterbliebenenrente zu hoch anzusetzen. Nutze möglichst konkrete Werte aus Renteninformation, Versorgungswerk oder anderen belastbaren Unterlagen. Wenn du nur schätzt, rechne lieber vorsichtig. Bei jungen Familien können Ansprüche geringer ausfallen, als das laufende Einkommen vermuten lässt.
Ein dritter Fehler ist die falsche Laufzeit. Der Absicherungszeitraum sollte zu den Verpflichtungen passen: Kreditlaufzeit, Ausbildung der Kinder, fehlendes Partnereinkommen und geplante Vermögensbildung. Bei 3.000 €/Monat Nettoeinkommen, 70 % Familienbedarf und 10 Jahre Absicherungszeitraum ergibt sich eine empfohlene Versicherungssumme von 380.000 €. Bei längerer Absicherung steigt der Einkommensbedarf entsprechend.
Achte außerdem auf bestehende Absicherungen. Wenn bereits 100.000 € abgesichert sind und zusätzlich 180.000 € Restschulden sowie 25.000 € Einmalkosten berücksichtigt werden, liegt die empfohlene Versicherungssumme bei 800.000 €. Bei unverheirateten Paaren kann auch die steuerliche Seite relevant werden, weil für nicht verheiratete Partner ein Freibetrag von 20.000 € genannt ist. Das ist kein Tarifdetail, sondern kann beeinflussen, wie viel tatsächlich bei der berechtigten Person ankommt.
Tabellen zum Nachschlagen
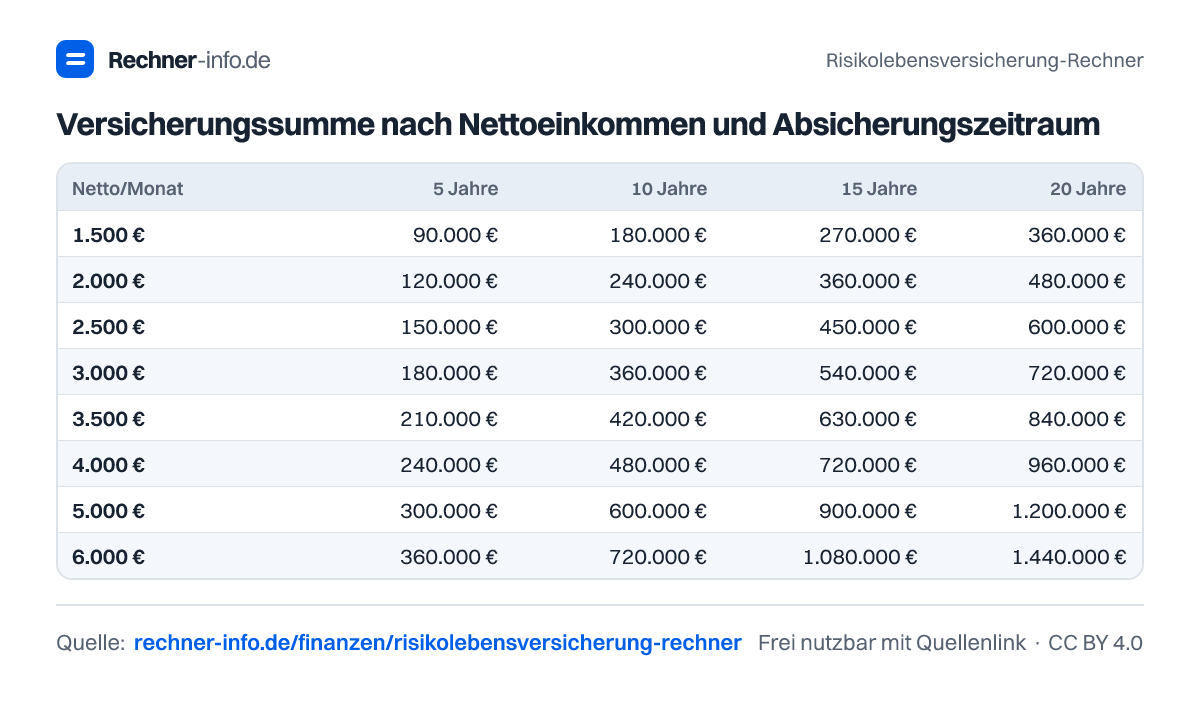
Versicherungssumme nach Nettoeinkommen und Absicherungszeitraum
| Netto/Monat | 5 Jahre | 10 Jahre | 15 Jahre | 20 Jahre | 25 Jahre | 30 Jahre |
|---|---|---|---|---|---|---|
| 1.500 € | 90.000 € | 180.000 € | 270.000 € | 360.000 € | 450.000 € | 540.000 € |
| 2.000 € | 120.000 € | 240.000 € | 360.000 € | 480.000 € | 600.000 € | 720.000 € |
| 2.500 € | 150.000 € | 300.000 € | 450.000 € | 600.000 € | 750.000 € | 900.000 € |
| 3.000 € | 180.000 € | 360.000 € | 540.000 € | 720.000 € | 900.000 € | 1.080.000 € |
| 3.500 € | 210.000 € | 420.000 € | 630.000 € | 840.000 € | 1.050.000 € | 1.260.000 € |
| 4.000 € | 240.000 € | 480.000 € | 720.000 € | 960.000 € | 1.200.000 € | 1.440.000 € |
| 5.000 € | 300.000 € | 600.000 € | 900.000 € | 1.200.000 € | 1.500.000 € | 1.800.000 € |
| 6.000 € | 360.000 € | 720.000 € | 1.080.000 € | 1.440.000 € | 1.800.000 € | 2.160.000 € |
Faustregel: 3- bis 5-faches Bruttojahreseinkommen
| Brutto/Jahr | 3-fach (ohne Kinder) | 5-fach (mit Kindern) |
|---|---|---|
| 30.000 € | 90.000 € | 150.000 € |
| 40.000 € | 120.000 € | 200.000 € |
| 50.000 € | 150.000 € | 250.000 € |
| 60.000 € | 180.000 € | 300.000 € |
| 70.000 € | 210.000 € | 350.000 € |
| 80.000 € | 240.000 € | 400.000 € |
| 100.000 € | 300.000 € | 500.000 € |
| 120.000 € | 360.000 € | 600.000 € |
Wie viel Summe braucht die Familie bei Realzins?
| Zeitraum | 0 % Realzins | 1 % Realzins | 2 % Realzins | 3 % Realzins |
|---|---|---|---|---|
| 10 Jahre | 360.000 € | 342.811 € | 326.866 € | 312.055 € |
| 15 Jahre | 540.000 € | 501.841 € | 467.570 € | 436.718 € |
| 20 Jahre | 720.000 € | 653.153 € | 595.009 € | 544.253 € |
| 25 Jahre | 900.000 € | 797.122 € | 710.436 € | 637.014 € |
| 30 Jahre | 1.080.000 € | 934.102 € | 814.981 € | 717.030 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch sollte eine Risikolebensversicherung sein?
Die passende Summe hängt von Einkommenslücke, Laufzeit, Schulden, Vermögen und bestehender Absicherung ab. Im Beispiel mit 3.000 €/Monat Nettoeinkommen, 100 % Familienbedarf, 150.000 € Schulden und 30.000 € Vermögen liegt die empfohlene Versicherungssumme bei 840.000 €.
Wie berechnet man die Risikolebensversicherung-Versicherungssumme?
Du berechnest zuerst die monatliche Einkommenslücke und rechnest sie über den Absicherungszeitraum hoch. Danach addierst du Schulden und Einmalkosten und ziehst Vermögen sowie bestehende Absicherung ab. Bei 3.000,00 € Lücke und 20 Jahre Zeitraum entstehen 720.000 € Einkommensbedarf.
Was ist die Faustregel für die Risikolebensversicherung?
Die Faustregel lautet 3- bis 5-faches Bruttojahreseinkommen plus offene Schulden. Bei 55.000 € Bruttojahreseinkommen und 150.000 € Schulden ergibt die Faustregel 315.000 € bis 425.000 €. Mit Kindern zeigt die Orientierung im Beispiel 425.000 €.
Reicht die Faustregel für die Risikolebensversicherung aus?
Die Faustregel reicht als grobe Orientierung, aber nicht immer für den echten Bedarf. Im Beispiel ergibt sie 315.000 € bis 425.000 €, während die Bedarfsrechnung 840.000 € zeigt. Der Unterschied entsteht, weil laufendes Einkommen über 20 Jahre ersetzt werden soll.
Wie sichere ich einen Kredit mit Risikolebensversicherung ab?
Für einen Kredit wird die Restschuld zur benötigten Einkommensabsicherung addiert. Bei 120.000 € Restschuld, 3,5 % Sollzins und 15 Jahre Restlaufzeit ergibt sich im Beispiel eine empfohlene Versicherungssumme von 810.000 €, weil zusätzlich 720.000 € Einkommensbedarf berücksichtigt werden.
Was bringt eine fallende Versicherungssumme?
Eine fallende Versicherungssumme passt, wenn dein Bedarf mit der Zeit sinkt, etwa durch Tilgung eines Kredits. Im Beispiel fällt der Bedarf von 840.000 bei jahr=0 auf 798.726,67 bei jahr=1 und auf 0 bei jahr=20. Prüfe trotzdem, ob laufendes Familieneinkommen weiter abgesichert werden muss.
Wie wirkt eine Hinterbliebenenrente auf die Versicherungssumme?
Eine Hinterbliebenenrente senkt die monatliche Einkommenslücke und damit die Versicherungssumme. Bei 2.500 €/Monat Nettoeinkommen, 80 % Familienbedarf und 1.000 €/Monat Hinterbliebenenrente liegt die Einkommenslücke bei 1.000,00 € und die empfohlene Versicherungssumme bei 360.000 €.
Muss ich bestehende Lebensversicherungen abziehen?
Ja, bestehende Absicherungen werden abgezogen, wenn sie im Todesfall tatsächlich zur Verfügung stehen. Im Beispiel mit 100.000 € bestehender Absicherung, 180.000 € Restschulden und 25.000 € Einmalkosten ergibt sich eine empfohlene Versicherungssumme von 800.000 € statt eines höheren Neuabschlusses.
Quellen und Prüfung
- Was leistet eine Risikolebensversicherung? (Faustregel 3 bis 5 Bruttojahresgehälter plus Verpflichtungen) - Gesamtverband der Deutschen Versicherungswirtschaft (GDV)
- Hinterbliebenenrente: Witwen-, Witwer- und Waisenrente - Deutsche Rentenversicherung
- § 16 ErbStG - Freibeträge (20.000 € für nicht verheiratete Partner) - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Risikolebensversicherung-Rechner. Rechner-info.de, Stand 23.09.2026. https://rechner-info.de/finanzen/risikolebensversicherung-rechner