Vorabpauschale 2026
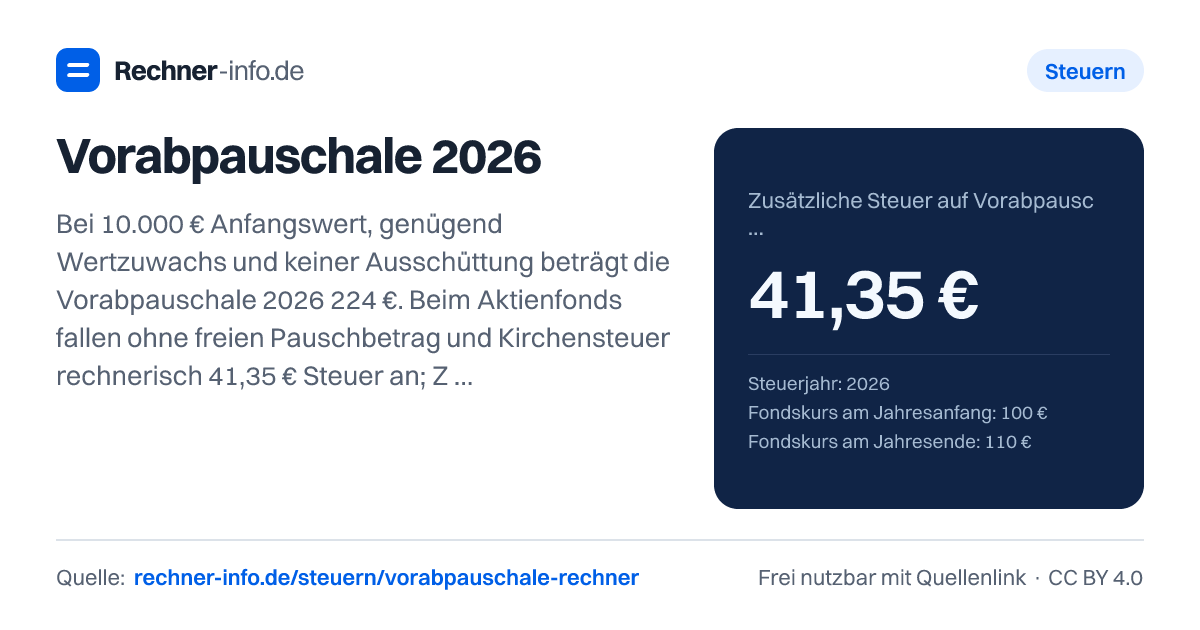
10.000 € Aktien-ETF: 224 € Vorabpauschale 2026 bei genug Wertzuwachs, ohne Freibetrag 41,35 € Steuer. Mit Erwerbsmonat und Teilfreistellung.
- Amtlicher Basiszins
- 3,2 %
- Unbegrenzter Basisertrag
- 224,00 €
- Wertentwicklungsdeckel
- 1.000,00 €
- Begrenzter Basisertrag
- 224,00 €
- Vorabpauschale vor Erwerbskürzung
- 224,00 €
- Berücksichtigte Monate
- 12
- Vorabpauschale nach Erwerbskürzung
- 224,00 €
- Nach Teilfreistellung
- 156,80 €
- Nach Verlusttopf und Pauschbetrag
- 156,80 €
- Kapitalertragsteuer
- 39,20 €
- Soli
- 2,15 €
- Kirchensteuer
- 0,00 €
- Pauschbetrag danach
- 0,00 €
- Steuer je Anteil
- 0,4135 €
- Steuerlicher Zufluss
- 04.01.2027
- Privatvermögen und eine am Jahresende vorhandene Anteilstranche. Anfangs-/Endkurs und Ausschüttung je Anteil beziehen sich auf das gesamte Fonds-Kalenderjahr; Erwerbsmonat kürzt anschließend die Vorabpauschale. Keine zeitanteilige Kursersetzung durch deinen Kaufpreis.
- Nur zusätzliche Steuer auf die Vorabpauschale; Ausschüttungssteuer und spätere Veräußerung sind nicht enthalten. Bankrundungen je Anteil/Tranche können abweichen. Verlusttopf nur soweit anrechenbar, kein Aktienverlusttopf.
- Freier Sparer-Pauschbetrag und Verlusttopf des Zuflussjahres verwenden. Vorabpauschale 2026 fließt 2027 zu; die Abgeltungsteuerrechnung verwendet den derzeit gesetzlich geltenden Satz. Günstigerprüfung nicht enthalten.
Rechenweg mit deinen Zahlen
- Unbegrenzter Basisertrag 224,00 €; gesetzlicher Deckel 1.000,00 €.
- Nach Ausschüttung und 12/12 Erwerbsanteil: 224,00 €.
- Steuerbasis nach Teilfreistellung, Verlusten und Pauschbetrag 156,80 €; Steuer 41,35 €.
Was berechnet der Vorabpauschale 2026 Rechner?
Der Rechner schätzt die steuerliche Vorabpauschale für Fonds und ETFs im Privatvermögen. Gemeint ist ein fiktiver Ertrag, der bei thesaurierenden oder nur wenig ausschüttenden Fonds angesetzt werden kann, obwohl du keine entsprechende Auszahlung erhalten hast. Die Steuer wird also nicht aus einem tatsächlichen Verkauf berechnet, sondern aus einer gesetzlichen Jahresrechnung.
Du gibst Steuerjahr, Anfangskurs, Endkurs, Anteile, Ausschüttung, Erwerbsmonat, Fondsart, freien Sparer-Pauschbetrag, Verlusttopf und Kirchensteuer ein.
Für die vorab berechnete Steuer zählt nicht nur der Kursgewinn. Entscheidend sind auch der amtliche Basiszins, der gesetzliche Wertdeckel, die Teilfreistellung je Fondsart und deine noch freien Freibeträge oder Verlusttöpfe. Darum kann ein ETF mit gleichem Kursverlauf je nach Fondsart oder Freistellungsauftrag zu einer anderen Steuer führen.
Der Rechner ist eine Modellrechnung nach den eingegebenen Daten. Deine Depotbank kann zusätzliche Details aus der tatsächlichen Abrechnung berücksichtigen, etwa mehrere Kauftranchen oder bereits verwendete Freibeträge. Bei steuerlichen Sonderfällen solltest du die Abrechnung nicht allein aus der Schätzung ableiten.
Die Beispiele gelten, soweit nicht anders genannt, für einen Aktienfonds, das Kursjahr 2026, Erwerb im Januar, keine Ausschüttungen, keinen freien Pauschbetrag oder Verlusttopf und keine Kirchensteuer. Anfangs- und Endkurs sind die maßgeblichen Jahrestermine; ein Kaufkurs im Juni ersetzt den Jahresanfangswert nicht. Beträge werden im Modell stufenweise gerundet; zur konkreten Bankabrechnung sind Cent-Abweichungen möglich.
Wie wird die Vorabpauschale 2026 berechnet?
Die Rechnung läuft in mehreren Stufen. Zuerst wird der Basisertrag bestimmt: Anfangskurs mal Anteile mal Basiszins mal 70 %. Für 2026 verwendet der Rechner einen amtlichen Basiszins von 3,2 %. Danach wird geprüft, ob der tatsächliche Wertzuwachs den Basisertrag begrenzt. Dieser Wertdeckel verhindert, dass eine Vorabpauschale entsteht, wenn der Fonds im Jahr nicht gestiegen ist.
Danach werden Ausschüttungen abgezogen. Hast du den Fonds erst im Laufe des Jahres gekauft, wird die Vorabpauschale zusätzlich nach dem Erwerbsmonat gekürzt. Erst anschließend kommen Teilfreistellung, Verlusttopf und freier Sparer-Pauschbetrag in die Steuerbasis.
Ein Beispiel: Bei einem Aktien-ETF mit 100 € Anfangskurs, 110 € Endkurs, 100 Anteilen und 0 € Ausschüttung ergibt sich für 2026 ein unbegrenzter Basisertrag von 224,00 €. Der Wertentwicklungsdeckel liegt bei 1.000,00 €, deshalb bleibt der begrenzte Basisertrag bei 224,00 €. Weil die Anteile schon im Januar gehalten werden, zählen 12 Monate. Nach der Erwerbskürzung stehen weiter 224,00 € Vorabpauschale. Durch die Teilfreistellung beim Aktienfonds bleiben 156,80 € steuerliche Bemessungsgrundlage. Ohne freien Pauschbetrag, ohne Verlusttopf und ohne Kirchensteuer ergibt sich daraus eine zusätzliche Steuer von 41,35 €.
Wann fällt bei der Vorabpauschale 2026 keine Steuer an?
Keine Vorabpauschale entsteht, wenn der Wertdeckel bei 0,00 € liegt. Das passiert im Rechner zum Beispiel, wenn der Fonds von 100 € auf 95 € fällt. Dann ist der unbegrenzte Basisertrag zwar 224,00 €, der Wertentwicklungsdeckel aber 0,00 €. Die Vorabpauschale nach Erwerbskürzung bleibt 0,00 €, die Steuer ebenfalls 0,00 €.
Dasselbe gilt bei unverändertem Kurs im Beispiel mit 1.000 Anteilen von 100 € auf 100 €. Auch hier beträgt der Wertentwicklungsdeckel 0,00 €. Trotz eines unbegrenzten Basisertrags von 2.240,00 € entsteht keine steuerliche Vorabpauschale, weil der gesetzliche Deckel greift.
Auch ein freier Sparer-Pauschbetrag kann die Steuer auf 0,00 € drücken. Bei 300 Anteilen, 100 € Anfangskurs, 110 € Endkurs und einem freien Pauschbetrag von 1.000 € liegt die Vorabpauschale nach Erwerbskürzung bei 672,00 €. Nach Teilfreistellung bleiben 470,40 €. Der Pauschbetrag deckt diese Bemessungsgrundlage vollständig ab, sodass 0,00 € Kapitalertragsteuer und 0,00 € Soli anfallen. Übrig bleiben in diesem Beispiel 529,60 € Pauschbetrag.
Warum ändern Ausschüttung, Erwerbsmonat und Fondsart die Vorabpauschale 2026?
Ausschüttungen mindern die Vorabpauschale, weil sie bereits als Ertrag behandelt werden. Bei 500 Anteilen mit 100 € Anfangskurs, 120 € Endkurs und 2 € Ausschüttung je Anteil beträgt der unbegrenzte Basisertrag 1.120,00 €. Vor der Erwerbskürzung bleiben aber nur 120,00 € Vorabpauschale. Nach Teilfreistellung sind es 84,00 € Bemessungsgrundlage, daraus entstehen 22,15 € zusätzliche Steuer.
Der Erwerbsmonat ist relevant, weil nur die Monate ab Kauf berücksichtigt werden. Wenn du 100 Anteile erst im Juni kaufst und der Kurs von 100 € auf 110 € steigt, zählt der Rechner 7 Monate. Aus 224,00 € Vorabpauschale vor Erwerbskürzung werden 130,67 €. Nach Teilfreistellung bleiben 91,47 €, die Steuer liegt bei 24,11 €. Beim Erwerb im Dezember zählt nur 1 Monat. Im gleichen Kursbeispiel sinkt die Vorabpauschale nach Erwerbskürzung auf 18,67 € und die Steuer auf 3,43 €.
Die Fondsart wirkt über die Teilfreistellung. Ein Mischfonds mit 100 Anteilen, 100 € Anfangskurs, 108 € Endkurs und 0 € Ausschüttung hat ebenfalls 224,00 € Vorabpauschale nach Erwerbskürzung. Wegen der anderen Teilfreistellung bleiben 190,40 € steuerliche Basis, die Steuer beträgt 50,21 €. Bei einem Auslands-Immobilienfonds mit 200 Anteilen von 100 € auf 105 € liegt die Vorabpauschale nach Erwerbskürzung bei 448,00 €, nach Teilfreistellung aber nur bei 89,60 €. Die Steuer beträgt 23,63 €.
Typische Fehler beim Vorabpauschale Rechner vermeiden
Ein häufiger Fehler ist, nur den Endkurs anzusehen. Für die Vorabpauschale zählt der Anfangskurs genauso, weil daraus der Basisertrag entsteht. Außerdem begrenzt die tatsächliche Wertentwicklung die Rechnung. Schon ein Endkurs von 101,00 € führt im Beispiel zu 100,00 € Vorabpauschale und 18,46 € Steuer. Bei 103,00 € ist die Vorabpauschale bereits 224,00 € und die Steuer 41,35 €. Bei 110,00 € bleibt sie in diesem Beispiel ebenfalls bei 224,00 € und 41,35 €, weil dann der Basisertrag begrenzt.
Ein weiterer Fehler ist die falsche Behandlung von Ausschüttungen. Trage Ausschüttungen je Anteil ein, nicht als Gesamtbetrag, wenn das Eingabefeld je Anteil verlangt. Bei 250 Anteilen, 1 € Ausschüttung je Anteil und einem Kursanstieg von 100 € auf 112 € zeigt der Rechner 310,00 € Vorabpauschale nach Erwerbskürzung und 57,23 € Steuer.
Achte auch auf das Steuerjahr. Bei denselben 100 Anteilen von 100 € auf 110 € ergibt das Jahr 2025 wegen des Basiszinses von 2,53 % eine Vorabpauschale von 177,10 € und 32,69 € Steuer. Für 2026 sind es mit 3,2 % Basiszins 224,00 € Vorabpauschale und 41,35 € Steuer. Der steuerliche Zufluss liegt für 2025 am 02.01.2026, für 2026 am 04.01.2027.
Tabellen zum Nachschlagen
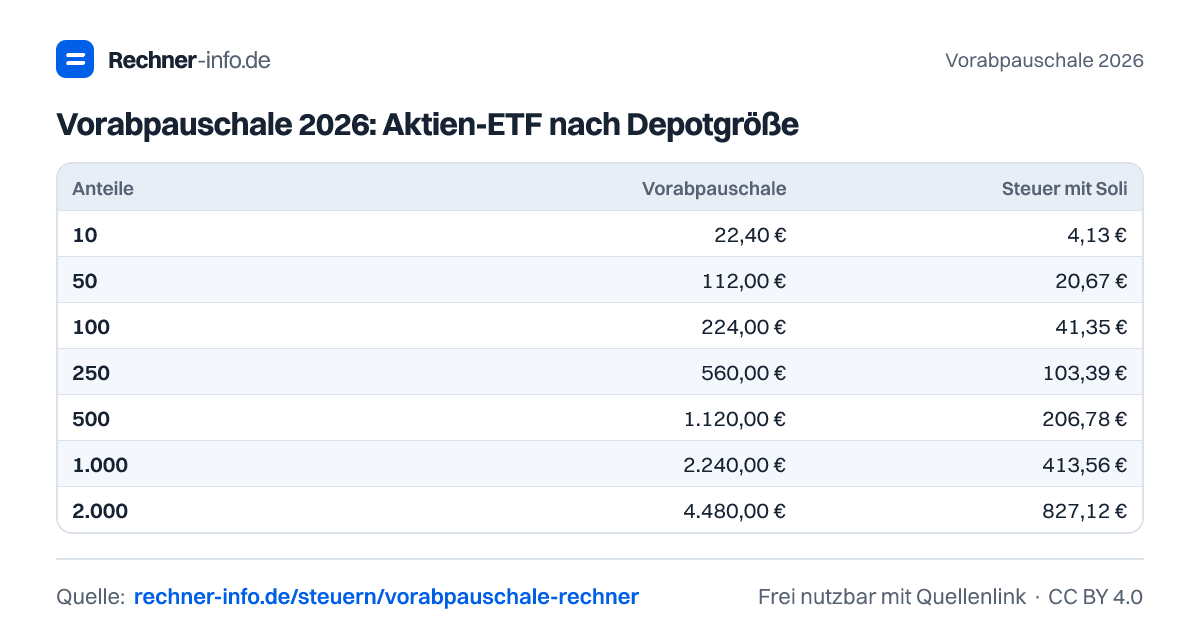
Vorabpauschale 2026: Aktien-ETF nach Depotgröße
| Anteile | Vorabpauschale | Steuer mit Soli |
|---|---|---|
| 10 | 22,40 € | 4,13 € |
| 50 | 112,00 € | 20,67 € |
| 100 | 224,00 € | 41,35 € |
| 250 | 560,00 € | 103,39 € |
| 500 | 1.120,00 € | 206,78 € |
| 1.000 | 2.240,00 € | 413,56 € |
| 2.000 | 4.480,00 € | 827,12 € |
ETF-Vorabpauschale: Einfluss der Wertentwicklung
| Endkurs | Vorabpauschale | Steuer |
|---|---|---|
| 80,00 € | 0,00 € | 0,00 € |
| 99,00 € | 0,00 € | 0,00 € |
| 100,00 € | 0,00 € | 0,00 € |
| 101,00 € | 100,00 € | 18,46 € |
| 102,00 € | 200,00 € | 36,92 € |
| 103,00 € | 224,00 € | 41,35 € |
| 110,00 € | 224,00 € | 41,35 € |
Beispiele zum Ausprobieren
Vorabpauschale 2026 als Grafik
Die wichtigsten Werte als Bild, frei nutzbar mit Quellenlink auf diese Seite (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch ist die Vorabpauschale 2026 bei 10.000 € ETF?
Bei 100 Anteilen zu 100 € Anfangskurs und 110 € Endkurs beträgt die Vorabpauschale 2026 224,00 €. Beim Aktienfonds bleiben nach Teilfreistellung 156,80 € steuerliche Basis. Ohne freien Pauschbetrag, Verlusttopf und Kirchensteuer ergibt der Rechner 41,35 € zusätzliche Steuer.
Welcher Basiszins gilt für die Vorabpauschale 2026?
Für 2026 verwendet die Rechnung einen Basiszins von 3,2 %. Daraus entsteht im Beispiel mit 100 Anteilen zu 100 € Anfangskurs ein unbegrenzter Basisertrag von 224,00 €. Ob dieser Betrag wirklich angesetzt wird, hängt anschließend vom Wertdeckel, von Ausschüttungen und vom Erwerbsmonat ab.
Wann wird die Vorabpauschale 2026 steuerlich berücksichtigt?
Der steuerliche Zufluss für 2026 liegt am 04.01.2027. Das ist der Zeitpunkt, an dem die Vorabpauschale steuerlich dem Folgejahr zugeordnet wird. Bei 2025 liegt der Zufluss im Beispiel am 02.01.2026. Prüfe deshalb immer das Steuerjahr und nicht nur das Kursjahr.
Fällt Vorabpauschale an, wenn der ETF im Minus ist?
Nein, im Verlustbeispiel fällt 0,00 € Vorabpauschale an. Bei 100 € Anfangskurs, 95 € Endkurs und 100 Anteilen ist der Wertentwicklungsdeckel 0,00 €. Dadurch werden auch die steuerliche Bemessungsgrundlage und die zusätzliche Steuer auf 0,00 € begrenzt.
Wie wirkt sich ein Freistellungsauftrag auf die Vorabpauschale aus?
Ein freier Pauschbetrag kann die Steuer vollständig auf 0,00 € senken. Bei 300 Anteilen und 1.000 € freiem Sparer-Pauschbetrag bleiben nach Teilfreistellung 470,40 € übrig, die vollständig verrechnet werden. Danach zeigt der Rechner noch 529,60 € verbleibenden Pauschbetrag.
Was passiert, wenn ich den ETF erst im Juni kaufe?
Bei Kauf im Juni werden im Beispiel 7 Monate berücksichtigt. Aus 224,00 € Vorabpauschale vor Erwerbskürzung werden 130,67 € nach Erwerbskürzung. Nach Teilfreistellung bleiben 91,47 € Bemessungsgrundlage, daraus entstehen 24,11 € zusätzliche Steuer ohne Kirchensteuer.
Wie unterscheiden sich Aktienfonds und Mischfonds bei der Vorabpauschale?
Bei gleicher Vorabpauschale kann die Steuer unterschiedlich sein, weil die Teilfreistellung abweicht. Im Mischfonds-Beispiel mit 100 Anteilen, 100 € Anfangskurs und 108 € Endkurs bleiben aus 224,00 € Vorabpauschale 190,40 € steuerliche Basis. Die zusätzliche Steuer beträgt 50,21 €.
Muss ich die Vorabpauschale 2026 selbst zahlen?
In der Praxis rechnet meist die Depotbank ab, wenn die nötigen Daten und ausreichende Verrechnungsmöglichkeiten vorliegen. Der Rechner zeigt dir dafür die Größenordnung. Bei 100 Anteilen im Standardfall sind das 41,35 € Steuer; ob sie durch Pauschbetrag, Verlusttopf oder Kontoabbuchung gedeckt wird, hängt von deinem Depot ab.
Quellen und Prüfung
- §18 InvStG: Deckel, Erwerbsmonat und Zufluss - Bundesministerium der Justiz
- §20 InvStG: Teilfreistellung - Bundesministerium der Justiz
- Basiszins 2026: 3,20 %, Zufluss 4.1.2027 - Bundesministerium der Finanzen
- Basiszins 2025: 2,53 %, Zufluss 2.1.2026 - Bundesministerium der Finanzen
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Vorabpauschale 2026. Rechner-info.de, Stand 24.09.2026. https://rechner-info.de/steuern/vorabpauschale-rechner