AfA-Rechner
AfA 2026: Gebäude 2 %, 2,5 % oder 3 %, Neubau degressiv 5 %. Bewegliche Güter bis 30 %, GWG 800 € und E-Auto-Staffel mit Jahresplan vergleichen.
- AfA-Basis
- 240.000,00 €
- Angewandte Methode
- Linear 2 %
- Satz im ersten Jahr vor Zeitanteil
- 2 %
- Mehrabzug gegenüber linear im ersten Jahr
- 0,00 €
- Abschreibungen insgesamt
- 240.000,00 €
- Vollständig abgeschrieben im Jahr
- 2.075
- Gebäude-AfA nur für den zur Einkünfteerzielung genutzten Gebäudeteil. Grundstücksanteil ist nicht abschreibbar. Abschreibung beginnt mit Anschaffung/Fertigstellung; Kaufpreisaufteilung muss sachgerecht sein. Sonder-AfA § 7b, kürzere nachgewiesene Nutzungsdauer und historische Staffeln sind nicht enthalten.
Abschreibungsplan und linearer Vergleich
| Jahr | Gewählte AfA | Linearer Vergleich | Restwert | Methode |
|---|---|---|---|---|
| 2.026 | 4.800,00 € | 4.800,00 € | 235.200,00 € | linear 2 % |
| 2.027 | 4.800,00 € | 4.800,00 € | 230.400,00 € | linear 2 % |
| 2.028 | 4.800,00 € | 4.800,00 € | 225.600,00 € | linear 2 % |
| 2.029 | 4.800,00 € | 4.800,00 € | 220.800,00 € | linear 2 % |
| 2.030 | 4.800,00 € | 4.800,00 € | 216.000,00 € | linear 2 % |
| 2.031 | 4.800,00 € | 4.800,00 € | 211.200,00 € | linear 2 % |
| 2.032 | 4.800,00 € | 4.800,00 € | 206.400,00 € | linear 2 % |
| 2.033 | 4.800,00 € | 4.800,00 € | 201.600,00 € | linear 2 % |
| 2.034 | 4.800,00 € | 4.800,00 € | 196.800,00 € | linear 2 % |
| 2.035 | 4.800,00 € | 4.800,00 € | 192.000,00 € | linear 2 % |
| 2.036 | 4.800,00 € | 4.800,00 € | 187.200,00 € | linear 2 % |
| 2.037 | 4.800,00 € | 4.800,00 € | 182.400,00 € | linear 2 % |
| 2.038 | 4.800,00 € | 4.800,00 € | 177.600,00 € | linear 2 % |
| 2.039 | 4.800,00 € | 4.800,00 € | 172.800,00 € | linear 2 % |
| 2.040 | 4.800,00 € | 4.800,00 € | 168.000,00 € | linear 2 % |
| 2.041 | 4.800,00 € | 4.800,00 € | 163.200,00 € | linear 2 % |
| 2.042 | 4.800,00 € | 4.800,00 € | 158.400,00 € | linear 2 % |
| 2.043 | 4.800,00 € | 4.800,00 € | 153.600,00 € | linear 2 % |
| 2.044 | 4.800,00 € | 4.800,00 € | 148.800,00 € | linear 2 % |
| 2.045 | 4.800,00 € | 4.800,00 € | 144.000,00 € | linear 2 % |
| 2.046 | 4.800,00 € | 4.800,00 € | 139.200,00 € | linear 2 % |
| 2.047 | 4.800,00 € | 4.800,00 € | 134.400,00 € | linear 2 % |
| 2.048 | 4.800,00 € | 4.800,00 € | 129.600,00 € | linear 2 % |
| 2.049 | 4.800,00 € | 4.800,00 € | 124.800,00 € | linear 2 % |
| 2.050 | 4.800,00 € | 4.800,00 € | 120.000,00 € | linear 2 % |
| 2.051 | 4.800,00 € | 4.800,00 € | 115.200,00 € | linear 2 % |
| 2.052 | 4.800,00 € | 4.800,00 € | 110.400,00 € | linear 2 % |
| 2.053 | 4.800,00 € | 4.800,00 € | 105.600,00 € | linear 2 % |
| 2.054 | 4.800,00 € | 4.800,00 € | 100.800,00 € | linear 2 % |
| 2.055 | 4.800,00 € | 4.800,00 € | 96.000,00 € | linear 2 % |
| 2.056 | 4.800,00 € | 4.800,00 € | 91.200,00 € | linear 2 % |
| 2.057 | 4.800,00 € | 4.800,00 € | 86.400,00 € | linear 2 % |
| 2.058 | 4.800,00 € | 4.800,00 € | 81.600,00 € | linear 2 % |
| 2.059 | 4.800,00 € | 4.800,00 € | 76.800,00 € | linear 2 % |
| 2.060 | 4.800,00 € | 4.800,00 € | 72.000,00 € | linear 2 % |
| 2.061 | 4.800,00 € | 4.800,00 € | 67.200,00 € | linear 2 % |
| 2.062 | 4.800,00 € | 4.800,00 € | 62.400,00 € | linear 2 % |
| 2.063 | 4.800,00 € | 4.800,00 € | 57.600,00 € | linear 2 % |
| 2.064 | 4.800,00 € | 4.800,00 € | 52.800,00 € | linear 2 % |
| 2.065 | 4.800,00 € | 4.800,00 € | 48.000,00 € | linear 2 % |
| 2.066 | 4.800,00 € | 4.800,00 € | 43.200,00 € | linear 2 % |
| 2.067 | 4.800,00 € | 4.800,00 € | 38.400,00 € | linear 2 % |
| 2.068 | 4.800,00 € | 4.800,00 € | 33.600,00 € | linear 2 % |
| 2.069 | 4.800,00 € | 4.800,00 € | 28.800,00 € | linear 2 % |
| 2.070 | 4.800,00 € | 4.800,00 € | 24.000,00 € | linear 2 % |
| 2.071 | 4.800,00 € | 4.800,00 € | 19.200,00 € | linear 2 % |
| 2.072 | 4.800,00 € | 4.800,00 € | 14.400,00 € | linear 2 % |
| 2.073 | 4.800,00 € | 4.800,00 € | 9.600,00 € | linear 2 % |
| 2.074 | 4.800,00 € | 4.800,00 € | 4.800,00 € | linear 2 % |
| 2.075 | 4.800,00 € | 4.800,00 € | 0,00 € | linear 2 % |
Rechenweg mit deinen Zahlen
- Abschreibungsbasis nach Grundstück/Vorsteuer und Nutzungsanteil: 240.000,00 €.
- Linear 2 %; erster Jahressatz 2,000 %.
- AfA im Anschaffungsjahr: 4.800,00 €; insgesamt 240.000,00 € bis 2075.
Was bedeutet AfA berechnen bei Gebäuden und beweglichen Gütern?
AfA steht für Absetzung für Abnutzung. Gemeint ist der Teil der Anschaffungs- oder Herstellungskosten, den du steuerlich über die Nutzungsdauer verteilst. Bei einer vermieteten Immobilie betrifft das nur den Gebäudeteil, nicht den Anteil für Grund und Boden. Bei einem betrieblich genutzten Wirtschaftsgut geht es um die Anschaffungskosten, bei Vorsteuerabzug regelmäßig ohne enthaltene Umsatzsteuer.
Gib im Rechner die Art des Wirtschaftsguts, die Kosten, den Nutzungsanteil und die passende Methode ein; bei Gebäuden kommen der Bodenanteil und der Fertigstellungszeitraum dazu.
Der Rechner unterscheidet vor allem diese Fälle:
- Gebäude-AfA linear mit dem passenden Gebäudesatz
- degressive Gebäude-AfA für begünstigte neue Wohngebäude
- lineare Abschreibung beweglicher Güter nach Nutzungsdauer
- degressive AfA mit späterem Wechsel zur linearen AfA
- Elektrofahrzeug-Staffel nach § 7 Abs. 2a
- GWG-Sofortabzug und Sammelposten als gesonderte Methoden
Die folgenden Beispiele unterstellen Anschaffung im Januar 2026, soweit kein anderes Datum genannt ist. Bei den linearen 2-%-Gebäudebeispielen liegt die Fertigstellung zwischen 1925 und 2022.
Steuerlich ist die Rechnung immer eine Modellrechnung. Ob die gewählte Methode, der angesetzte Bodenanteil, der Vermietungsanteil oder der Vorsteuerabzug im konkreten Fall anerkannt wird, hängt von deinen Unterlagen und den gesetzlichen Voraussetzungen ab.
Wie funktioniert die Rechnung beim AfA berechnen?
Die lineare AfA wird in Worten so berechnet: AfA-Basis geteilt durch Nutzungsdauer. Bei Gebäuden entspricht das dem Gebäudeteil der Kosten, multipliziert mit dem Anteil, der zur Einkünfteerzielung genutzt wird. Die degressive AfA wird dagegen jedes Jahr vom verbleibenden Restbuchwert berechnet. Im ersten Jahr wird grundsätzlich zeitanteilig gerechnet, wenn Anschaffung oder Fertigstellung nicht zu Jahresbeginn liegen.
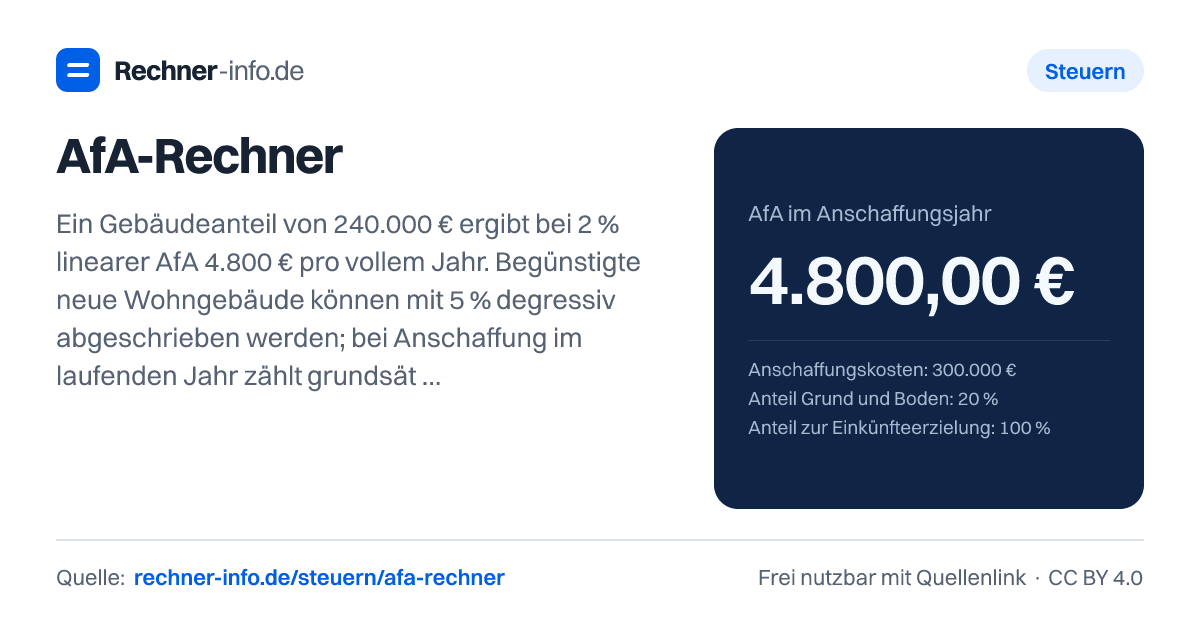
Ein Beispiel: Eine vermietete Wohnung kostet 300.000 €. Davon entfallen 20 % auf Grund und Boden, der nicht abgeschrieben wird. Der Anteil zur Einkünfteerzielung beträgt 100 %. Daraus ergibt sich eine AfA-Basis von 240.000,00 €. Bei linearer AfA mit 2 % beträgt die AfA im Anschaffungsjahr 4.800,00 €. Insgesamt werden 240.000,00 € abgeschrieben, vollständig abgeschrieben ist das Gebäude im Jahr 2075.
Du siehst an diesem Beispiel auch den Unterschied zwischen Kosten und AfA-Basis: Nicht der gesamte Kaufpreis wird abgeschrieben. Der Bodenanteil bleibt außen vor. Wird ein Teil selbst genutzt, wird zusätzlich nur der einkünftebezogene Anteil berücksichtigt.
Welche AfA-Sätze gelten für Gebäude 2026?
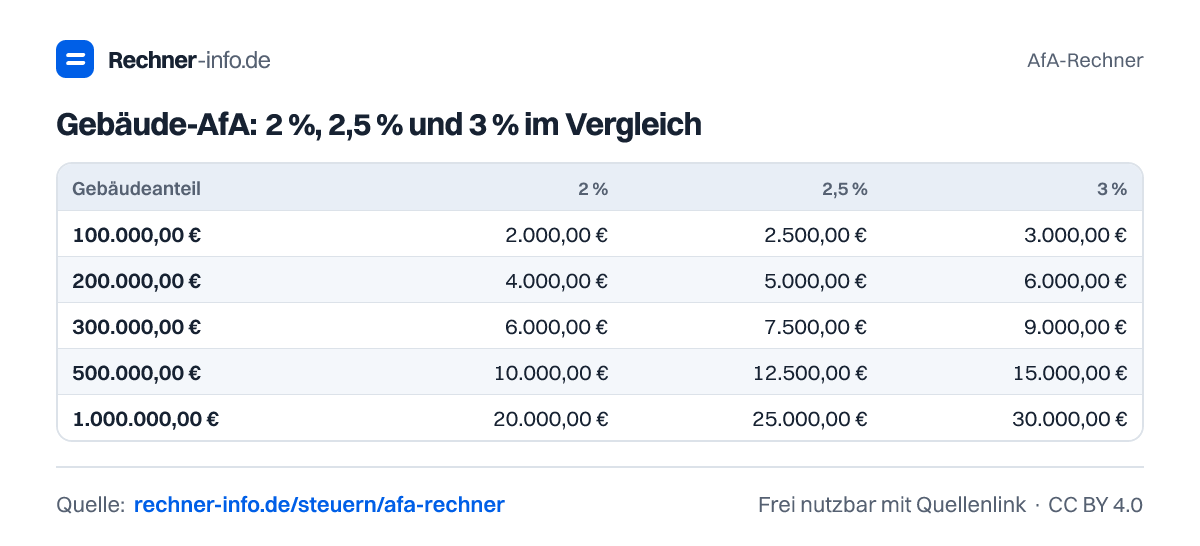
Für die angebotenen Gebäudegruppen hängt der lineare Satz vom Fertigstellungszeitraum ab: vor 1925 sind es 2,5 %, von 1925 bis 2022 sind es 2 % und ab 2023 sind es 3 %. Andere Gebäudefälle können abweichenden Vorschriften unterliegen. Im Rechner sind diese Varianten abgebildet:
| Gebäudeanteil | 2 % | 2,5 % | 3 % |
|---|---|---|---|
| 100.000,00 € | 2.000,00 € | 2.500,00 € | 3.000,00 € |
| 200.000,00 € | 4.000,00 € | 5.000,00 € | 6.000,00 € |
| 300.000,00 € | 6.000,00 € | 7.500,00 € | 9.000,00 € |
| 500.000,00 € | 10.000,00 € | 12.500,00 € | 15.000,00 € |
| 1.000.000,00 € | 20.000,00 € | 25.000,00 € | 30.000,00 € |
Für ein Gebäude mit 500.000 € Anschaffungskosten, 20 % Grund und Boden und 100 % Vermietung ergibt sich bei linearer AfA mit 2 % eine AfA-Basis von 400.000,00 €. Die jährliche AfA beträgt 8.000,00 €, vollständig abgeschrieben ist es im Jahr 2075.
Bei einem Gebäude mit 300.000 € Anschaffungskosten, 15 % Grund und Boden und 80 % Einkünfteerzielung sinkt die AfA-Basis auf 204.000,00 €. Bei linearer AfA mit 2 % ergibt sich eine AfA von 4.080,00 €. Das zeigt, wie stark der Nutzungsanteil die Rechnung verändert.
Für ein vor 1925 fertiggestelltes Gebäude mit 600.000 € Kosten, 25 % Grund und Boden und 90 % Vermietung beträgt die AfA-Basis 405.000,00 €. Bei 2,5 % linearer AfA ergibt sich 10.125,00 € im Anschaffungsjahr.
Was ist der Unterschied zwischen linearer und degressiver AfA?
Bei der linearen AfA bleibt der Jahresbetrag gleich, solange sich die AfA-Basis und Nutzung nicht ändern. Bei der degressiven AfA ist der Betrag zu Beginn höher, weil der Satz auf den Restbuchwert angewendet wird. Später sinkt der Betrag. Ein Wechsel zur linearen AfA kann günstiger sein, wenn die lineare Restverteilung höher ist als die weitere degressive Rechnung.
Bei einem begünstigten neuen Wohngebäude mit 400.000 € Kosten, 10 % Grund und Boden und 100 % Einkünfteerzielung ergibt sich eine AfA-Basis von 360.000,00 €. Die degressive Gebäude-AfA mit 5 % führt im ersten Jahr zu 18.000,00 €. Gegenüber linear ergibt sich ein Mehrabzug von 7.200,00 €. Im gewählten Modell ist das Gebäude im Jahr 2059 vollständig abgeschrieben. Für den automatischen Wechsel auf lineare Restwert-AfA setzt der Rechner eine rechnerische Gesamtnutzungsdauer von 33 Jahren und 4 Monaten an; eine individuell maßgebliche Restnutzungsdauer kann die späteren Beträge verändern.
Für bewegliche Wirtschaftsgüter kann die degressive Methode ebenfalls zu höheren Anfangsbeträgen führen. Eine Maschine mit 50.000 € Anschaffungskosten und 8 Jahren Nutzungsdauer hat bei degressiver AfA mit Wechsel eine AfA im Anschaffungsjahr von 15.000,00 €. Der Mehrabzug gegenüber linear beträgt 8.750,00 €, vollständig abgeschrieben ist sie im Jahr 2033.
Bei begünstigten Elektrofahrzeugen im Anlagevermögen mit Anschaffung vom 01.07.2025 bis 31.12.2027 kann die Staffel nach § 7 Abs. 2a EStG den ersten Abzugsbetrag stark nach vorne verlagern. Anders als bei normaler linearer AfA wird diese Staffel im Anschaffungsjahr nicht monatsanteilig gekürzt. Ein Elektrofahrzeug mit 45.000 € Anschaffungskosten hat nach der Elektrofahrzeug-Staffel eine AfA im Anschaffungsjahr von 33.750,00 €. Die AfA-Basis beträgt 45.000,00 €, vollständig abgeschrieben ist es im Jahr 2031.
Welche Fehler solltest du beim AfA berechnen vermeiden?
Der häufigste Fehler bei Gebäuden ist, den gesamten Kaufpreis abzuschreiben. Grund und Boden nutzt sich steuerlich nicht ab. Deshalb gehört nur der Gebäudeteil in die AfA-Basis. Bei gemischter Nutzung kommt noch der Anteil zur Einkünfteerzielung dazu. Ein Gebäude mit 800.000 € Anschaffungskosten, 35 % Grund und Boden und 60 % Einkünfteerzielung kommt bei linearer AfA mit 2 % auf eine AfA-Basis von 312.000,00 € und eine AfA von 6.240,00 €.
Achte außerdem auf den Zeitpunkt. Bei einem ab 2023 fertiggestellten Gebäude mit 250.000 € Anschaffungskosten, 30 % Grund und Boden und Anschaffung am 15. Juni 2024 beträgt die AfA im Anschaffungsjahr 3.062,50 €. Der Jahresbetrag ist hier nicht einfach der volle lineare Betrag, weil der Anschaffungszeitpunkt in die Rechnung einfließt.
Bei beweglichen Gütern solltest du Vorsteuer und Nutzungsdauer sauber trennen. Ein bewegliches Gut mit 12.000 € Anschaffungskosten und 6 Jahren Nutzungsdauer wird linear mit 2.000,00 € im Anschaffungsjahr abgeschrieben. Bei einem beweglichen Wirtschaftsgut mit 1.100 € Nettopreis zuzüglich 19 % Umsatzsteuer und ohne Vorsteuerabzug bei hier angenommenen 6 Jahren Nutzungsdauer weist die Rechnung eine AfA-Basis von 1.309,00 € und eine AfA im Anschaffungsjahr von 218,17 € aus. Prüfe solche Eingaben genau, weil brutto, netto und Vorsteuerabzug die Basis verändern können.
Bei GWG-Sofortabzug und Sammelposten reicht ein Preis allein nicht immer für eine sichere Entscheidung. Du brauchst die rechtlichen Voraussetzungen, die Art des Wirtschaftsguts und die steuerliche Einordnung. Der Rechner bildet die Rechenlogik ab, ersetzt aber keine Prüfung deiner Belege.
Tabellen zum Nachschlagen
Gebäude-AfA: 2 %, 2,5 % und 3 % im Vergleich
| Gebäudeanteil | 2 % | 2,5 % | 3 % |
|---|---|---|---|
| 100.000,00 € | 2.000,00 € | 2.500,00 € | 3.000,00 € |
| 200.000,00 € | 4.000,00 € | 5.000,00 € | 6.000,00 € |
| 300.000,00 € | 6.000,00 € | 7.500,00 € | 9.000,00 € |
| 500.000,00 € | 10.000,00 € | 12.500,00 € | 15.000,00 € |
| 1.000.000,00 € | 20.000,00 € | 25.000,00 € | 30.000,00 € |
Degressive AfA 2026 für bewegliche Wirtschaftsgüter
| Nutzungsdauer | Degressiver Satz | AfA erstes Jahr |
|---|---|---|
| 3 | 30 % | 3.333,33 € |
| 5 | 30 % | 3.000,00 € |
| 6 | 30 % | 3.000,00 € |
| 10 | 30 % | 3.000,00 € |
| 15 | 20 % | 2.000,00 € |
| 20 | 15 % | 1.500,00 € |
Beispiele zum Ausprobieren
AfA-Rechner als Grafik
Die wichtigsten Werte als Bild, frei nutzbar mit Quellenlink auf diese Seite (Lizenz CC BY 4.0).
Häufige Fragen
Wie kann ich die AfA berechnen?
Du berechnest die AfA, indem du zuerst die AfA-Basis bestimmst und darauf die passende Methode anwendest. Bei Gebäuden heißt das: Kosten ohne Grund und Boden und nur mit dem einkünftebezogenen Anteil. Beispiel: 300.000 € Kosten, 20 % Boden und 100 % Vermietung ergeben 240.000,00 € AfA-Basis und 4.800,00 € AfA bei 2 %.
Was ist die AfA bei Immobilien?
Die AfA bei Immobilien ist der steuerliche Abzug für den Gebäudeteil, nicht für Grund und Boden. Bei 500.000 € Anschaffungskosten, 20 % Bodenanteil und 100 % Vermietung beträgt die AfA-Basis 400.000,00 €. Bei linearer AfA mit 2 % und Anschaffung im Januar ergibt das 8.000,00 € im Anschaffungsjahr.
Welche Gebäude-AfA gilt 2026?
Für Gebäude im Rechner gelten je nach Fertigstellungszeitraum 2 %, 2,5 % oder 3 % lineare AfA. Begünstigte neue Wohngebäude können degressiv mit 5 % gerechnet werden, wenn die Voraussetzungen erfüllt sind. Ein Beispiel mit 360.000,00 € AfA-Basis ergibt bei 5 % degressiv 18.000,00 € im ersten Jahr.
Gilt AfA auch für selbst genutztes Wohneigentum?
AfA setzt einen Anteil zur Einkünfteerzielung voraus. Bei vollständiger Selbstnutzung fehlt dieser Anteil regelmäßig. Im Rechner wirkt sich das über den Nutzungsanteil aus: Bei 80 % Einkünfteerzielung und 204.000,00 € AfA-Basis ergibt das Beispiel 4.080,00 € AfA, nicht den Betrag für eine volle Vermietung.
Was ist besser, lineare oder degressive AfA?
Degressive AfA ist zu Beginn oft höher, linear ist gleichmäßiger. Bei einer Maschine mit 50.000 € Anschaffungskosten und degressiver AfA beträgt die AfA im Anschaffungsjahr 15.000,00 €. Der Mehrabzug gegenüber linear liegt im Beispiel bei 8.750,00 €. Später kann der Wechsel zur linearen AfA günstiger sein.
Wie wirkt sich der Bodenanteil auf die Gebäude-AfA aus?
Der Bodenanteil senkt die AfA-Basis, weil Grund und Boden nicht abgeschrieben wird. Bei 600.000 € Kosten, 25 % Grund und Boden und 90 % Vermietung beträgt die AfA-Basis 405.000,00 €. Bei 2,5 % linearer AfA ergibt sich eine AfA von 10.125,00 €.
Wie wird ein Elektrofahrzeug abgeschrieben?
Ein Elektrofahrzeug kann über die Staffel nach § 7 Abs. 2a abgeschrieben werden, wenn die Voraussetzungen passen. Bei 45.000 € Anschaffungskosten beträgt die AfA im Anschaffungsjahr 33.750,00 €. Die AfA-Basis bleibt 45.000,00 €, bei Anschaffung 2026 ist es nach dieser Staffel im Jahr 2031 vollständig abgeschrieben.
Quellen und Prüfung
- § 7 EStG: Gebäude, degressive AfA und Elektrofahrzeuge - Bundesministerium der Justiz
- § 6 EStG: GWG und Sammelposten - Bundesministerium der Justiz
- BMF: AfA-Tabelle für allgemein verwendbare Anlagegüter - Bundesministerium der Finanzen
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
AfA-Rechner. Rechner-info.de, Stand 24.09.2026. https://rechner-info.de/steuern/afa-rechner