Bewirtungskosten 2026
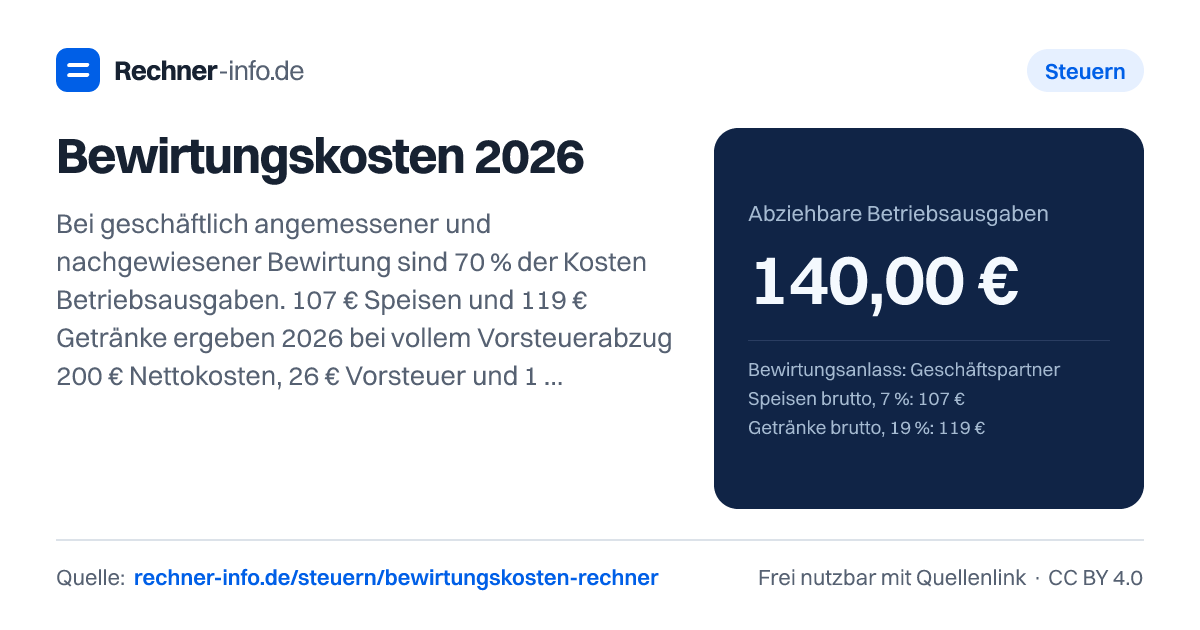
107 € Speisen plus 119 € Getränke ergeben bei Vorsteuerabzug 140 € abziehbare Geschäftsbewirtung. Mit Trinkgeld und getrennten Steuersätzen.
- Abziehbare Vorsteuer
- 26,00 €
- Zahlung mit Trinkgeld
- 226,00 €
- Kosten nach Vorsteuer
- 200,00 €
- Nicht abziehbare Betriebskosten
- 60,00 €
- Lineare Steuerersparnis bei eigenem Satz
- 0,00 €
- Zahlung nach Vorsteuer und Modell-Ersparnis
- 200,00 €
- Inländische Restaurantrechnung ab 2026: Speisen 7 %, Getränke 19 %; sonstige 19-%-Leistungen separat. Bruttobeträge nach Aufteilung der Rechnung eingeben. Andere Rechnungssätze, Kombiangebote oder Auslandsbelege vorab prüfen.
- Geschäftlich angemessene, nachgewiesene Bewirtung: 70 % Betriebsausgaben, bei Vorsteuerberechtigung grundsätzlich voller Vorsteuerabzug. Einfache interne Arbeitnehmerbewirtung 100 %; Betriebsveranstaltungen und deren Lohnsteuergrenzen werden nicht geprüft.
- Trinkgeld nur freiwillig und ohne gesonderte Umsatzsteuer, Nachweis erforderlich. Teilnehmer, Anlass, Ort, Tag, Rechnung und Unterschrift/E-Rechnungsnachweis nach BMF erforderlich. Ohne bestätigte Voraussetzungen setzt das Modell Abzug und Vorsteuer auf null.
- Die optionale Ersparnis ist eine lineare Schätzung mit deinem eigenen marginalen Gesamtsteuersatz, kein Einkommensteuer- oder GmbH-Steuerbescheid.
Rechenweg mit deinen Zahlen
- Rechnung 226,00 €, davon abziehbare Vorsteuer 26,00 €.
- Mit Trinkgeld Kostenbasis 200,00 €; abziehbar 140,00 €.
- Nicht abziehbar 60,00 €; optionale lineare Steuerersparnis 0,00 €.
Welche Bewirtungskosten kannst du 2026 abziehen?
Bewirtungskosten sind steuerlich unterschiedlich zu behandeln, je nachdem, wen du bewirtest und ob der Anlass betrieblich ist. Bei Geschäftspartnern greift der 70-%-Abzug auf die Kostenbasis. Diese Kostenbasis ist nicht immer die gezahlte Rechnung: Wenn du zum Vorsteuerabzug berechtigt bist, wird die abziehbare Vorsteuer vorher herausgerechnet. Ein nachgewiesenes freiwilliges Trinkgeld kommt ohne Umsatzsteuer hinzu.
Bei einer Bewirtung nur eigener Arbeitnehmer ist die Behandlung anders. Im Beispiel mit 60 € Speisen und 20 € Getränke liegt die Zahlung bei 80,00 €, die abziehbare Vorsteuer bei 7,12 € und die Kosten nach Vorsteuer bei 72,88 €. Dieser Betrag ist zugleich als Betriebsausgabe abziehbar; nicht abziehbare Betriebskosten fallen dort mit 0,00 € an.
Private Bewirtung gehört nicht in die Betriebsausgaben. Bei 120 € Speisen und 50 € Getränke ergibt sich zwar eine Zahlung von 170,00 €, aber abziehbare Betriebsausgaben und abziehbare Vorsteuer betragen jeweils 0,00 €. Der gesamte Betrag bleibt in diesem Beispiel privat veranlasst.
Die Zahlenbeispiele gelten für 2026: Restaurant- und Verpflegungsleistungen für Speisen mit 7 %, Getränke mit 19 %. Soweit nicht ausdrücklich anders genannt, sind Geschäftspartner eingeladen, der Vorsteuerabzug ist zulässig, und es gibt weder Trinkgeld noch sonstige Positionen. Lohnsteuerliche Fragen bei Arbeitnehmerbewirtung werden nicht mitberechnet.
Wie rechnet man Bewirtungskosten mit Vorsteuer?
Gib Anlass, Bruttobeträge, Trinkgeld und Vorsteuerberechtigung ein; der Rechner trennt Speisen, Getränke und sonstige Positionen nach Steuersatz.
Die Rechnung läuft in drei Schritten. Zuerst wird die abziehbare Vorsteuer getrennt ermittelt: Speisenbrutto mal 7/107 sowie Getränke und sonstige Rechnungspositionen mal 19/119. Danach wird aus den Rechnungsbeträgen die Vorsteuer herausgerechnet; ein nachgewiesenes freiwilliges Trinkgeld kommt einmal hinzu. Bei Geschäftspartnern werden davon 70 % als Betriebsausgabe angesetzt.
Ein Beispiel: 107 € Speisen und 119 € Getränke führen zu einer Zahlung von 226,00 €. Die abziehbare Vorsteuer beträgt 26,00 €. Dadurch sinken die Kosten nach Vorsteuer auf 200,00 €. Bei Geschäftspartnern sind davon 140,00 € als Betriebsausgaben abziehbar, 60,00 € bleiben nicht abziehbare Betriebskosten.
Bei 100 € Speisen und 40 € Getränke sieht man den gleichen Mechanismus in kleinerer Rechnung: Die Zahlung beträgt 140,00 €, die abziehbare Vorsteuer 12,93 € und die Kosten nach Vorsteuer 127,07 €. Der abziehbare Betriebsausgabenbetrag liegt bei 88,95 €, der nicht abziehbare Teil bei 38,12 €.
Bewirtungskosten ohne Vorsteuerabzug fallen höher in die Kostenbasis
Wenn du nicht zum Vorsteuerabzug berechtigt bist, wird keine Vorsteuer herausgerechnet. Die Bruttorechnung bleibt dann die Kostenbasis für den Betriebsausgabenabzug. Das betrifft zum Beispiel Fälle, in denen der Rechner auf keinen Vorsteuerabzug gestellt ist.
Bei 75 € Speisen und 25 € Getränke ohne Vorsteuerabzug beträgt die Zahlung 100,00 €. Die abziehbare Vorsteuer ist 0,00 €, die Kosten nach Vorsteuer bleiben ebenfalls 100,00 €. Daraus ergeben sich 70,00 € abziehbare Betriebsausgaben und 30,00 € nicht abziehbare Betriebskosten.
Der Unterschied wird auch am größeren Beispiel klar: Mit 107 € Speisen und 119 € Getränke, aber ohne Vorsteuerabzug, bleibt die Zahlung von 226,00 € vollständig in der Kostenbasis. Abziehbar sind 158,20 €, nicht abziehbar 67,80 €. Bei gleichem Essen mit Vorsteuerabzug lägen die Kosten nach Vorsteuer dagegen bei 200,00 €.
Trinkgeld, sonstige Kosten und gemischte Belege richtig einordnen
Ein freiwilliges, nachgewiesenes Trinkgeld erhöht die Kostenbasis, löst aber keine abziehbare Vorsteuer aus. Bei 80 € Speisen, 80 € Getränke und 10 € Trinkgeld beträgt die Zahlung mit Trinkgeld 170,00 €. Die abziehbare Vorsteuer liegt bei 18,01 €, die Kosten nach Vorsteuer bei 151,99 €. Abziehbar sind 106,39 €, nicht abziehbar bleiben 45,60 €.
Bei 20 € Trinkgeld im Beispiel mit 107 € Speisen und 119 € Getränke steigt der Gesamtabzug auf 154,00 €, während die Vorsteuer bei 26,00 € bleibt. Das zeigt den typischen Effekt: Das Trinkgeld wirkt auf den Betriebsausgabenabzug, aber nicht auf die Vorsteuer.
Sonstige Rechnungspositionen werden wie Getränke behandelt, wenn sie mit 19 % erfasst werden. Bei 250 € Speisen, 120 € Getränke und 30 € sonstigen Rechnungspositionen beträgt die Zahlung 400,00 €. Die Vorsteuer beträgt 40,30 €, die Kosten nach Vorsteuer 359,70 €. Als Betriebsausgaben sind 251,79 € abziehbar, 107,91 € bleiben nicht abziehbar.
Typische Fehler bei Bewirtungskosten vermeiden
Der häufigste Fehler ist, die 70-%-Regel auf den Bruttobetrag anzuwenden, obwohl du zum Vorsteuerabzug berechtigt bist. Dann ist die Kostenbasis zu hoch. Richtig ist: Erst die abziehbare Vorsteuer herausrechnen, dann den Betriebsausgabenabzug bestimmen.
Ein zweiter Fehler ist ein fehlender oder unvollständiger Nachweis. Die Rechnung setzt voraus, dass die Bewirtung angemessen, betrieblich veranlasst und vollständig nachgewiesen ist. Fehlt diese Grundlage, kann der steuerliche Ansatz anders ausfallen als im Rechner.
Auch der Anlass ist entscheidend. Geschäftspartner, nur eigene Arbeitnehmer und privat veranlasste Bewirtung führen zu unterschiedlichen Ergebnissen. Bei 40 € Speisen und 160 € Getränke für Geschäftspartner ergeben sich 120,29 € abziehbare Betriebsausgaben. Bei privater Bewirtung mit 120 € Speisen und 50 € Getränke sind es 0,00 €.
Die optionale Steuerersparnis ist nur eine lineare Orientierung. Sie ersetzt keine Steuerberechnung und berücksichtigt keine persönlichen Besonderheiten, keine Verlustsituation und keine weiteren steuerlichen Wechselwirkungen.
Tabellen zum Nachschlagen
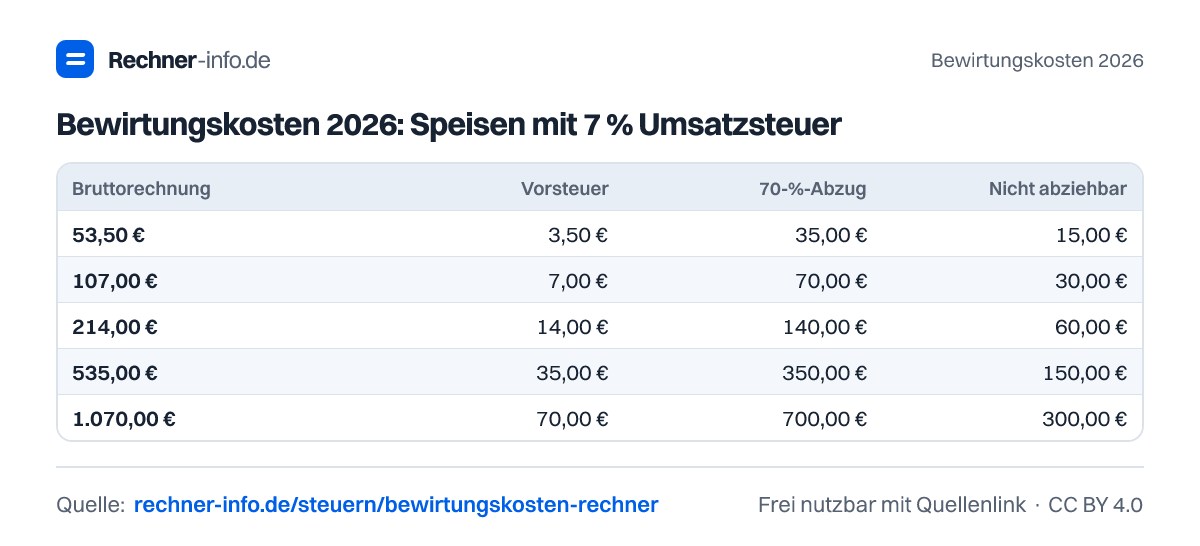
Bewirtungskosten 2026: Speisen mit 7 % Umsatzsteuer
| Bruttorechnung | Vorsteuer | 70-%-Abzug | Nicht abziehbar |
|---|---|---|---|
| 53,50 € | 3,50 € | 35,00 € | 15,00 € |
| 107,00 € | 7,00 € | 70,00 € | 30,00 € |
| 214,00 € | 14,00 € | 140,00 € | 60,00 € |
| 535,00 € | 35,00 € | 350,00 € | 150,00 € |
| 1.070,00 € | 70,00 € | 700,00 € | 300,00 € |
Trinkgeld bei geschäftlicher Bewirtung
| Trinkgeld | Gesamtabzug | Vorsteuer |
|---|---|---|
| 0,00 € | 140,00 € | 26,00 € |
| 10,00 € | 147,00 € | 26,00 € |
| 20,00 € | 154,00 € | 26,00 € |
| 30,00 € | 161,00 € | 26,00 € |
| 50,00 € | 175,00 € | 26,00 € |
Beispiele zum Ausprobieren
Grafiken: Bewirtungskosten 2026
Kostenlos verwendbar, einzige Bedingung ist ein Link auf diese Seite (Lizenz CC BY 4.0).
Häufige Fragen
Wie viel Bewirtungskosten sind 2026 absetzbar?
Bei geschäftlicher Bewirtung von Geschäftspartnern sind 70 % der Kostenbasis als Betriebsausgaben abziehbar. Bei 107 € Speisen und 119 € Getränke mit Vorsteuerabzug ergibt das 140,00 € abziehbare Betriebsausgaben. Die Vorsteuer von 26,00 € wird gesondert berücksichtigt.
Wie berechne ich Bewirtungskosten mit Vorsteuerabzug?
Du rechnest zuerst die abziehbare Vorsteuer heraus und wendest den 70-%-Abzug danach auf die Kostenbasis an. Bei 100 € Speisen und 40 € Getränke beträgt die Vorsteuer 12,93 €. Die Kosten nach Vorsteuer liegen bei 127,07 €, davon sind 88,95 € Betriebsausgaben.
Sind Bewirtungskosten brutto oder netto abzugsfähig?
Mit Vorsteuerabzug zählt für den Betriebsausgabenabzug die Kostenbasis nach Vorsteuer, nicht die volle Bruttozahlung. Bei 50 € Speisen und 30 € Getränke beträgt die Zahlung 80,00 €, die Vorsteuer 8,06 € und die Kosten nach Vorsteuer 71,94 €.
Was gilt bei Bewirtungskosten ohne Vorsteuerabzug?
Ohne Vorsteuerabzug bleibt die Bruttozahlung die Kostenbasis. Bei 75 € Speisen und 25 € Getränke beträgt die Zahlung 100,00 €, die abziehbare Vorsteuer 0,00 €. Als Betriebsausgaben sind 70,00 € abziehbar, 30,00 € bleiben nicht abziehbar.
Wird Trinkgeld bei Bewirtungskosten mit abgezogen?
Nachgewiesenes freiwilliges Trinkgeld erhöht die Kostenbasis und damit auch den möglichen Betriebsausgabenabzug. Bei 107 € Speisen, 119 € Getränke und 20 € Trinkgeld beträgt die Zahlung 246,00 €. Die Vorsteuer bleibt 26,00 €, der abziehbare Betrag steigt auf 154,00 €.
Gilt der 70-%-Abzug auch für nur eigene Arbeitnehmer?
Nein, bei Bewirtung nur eigener Arbeitnehmer zeigt die Rechnung keinen nicht abziehbaren Betriebskostenanteil. Bei 60 € Speisen und 20 € Getränke beträgt die Zahlung 80,00 €. Nach 7,12 € Vorsteuer bleiben 72,88 € Kosten nach Vorsteuer und 72,88 € abziehbare Betriebsausgaben.
Kann ich private Bewirtungskosten absetzen?
Nein, private Bewirtungskosten sind nicht als Betriebsausgaben abziehbar. Bei 120 € Speisen und 50 € Getränke beträgt die Zahlung 170,00 €. Abziehbare Betriebsausgaben und abziehbare Vorsteuer liegen jeweils bei 0,00 €, der nicht abziehbare Betrag bei 170,00 €.
Quellen und Prüfung
- §4 Abs5 Nr2 EStG: geschäftliche Bewirtung - Bundesministerium der Justiz
- §15 UStG: voller Vorsteuerabzug bei geeigneter Bewirtung - Bundesministerium der Justiz
- §12 UStG: Speisen 7 %, Getränke 19 % - Bundesministerium der Justiz
- BMF 19.11.2025: Bewirtungsnachweis - Bundesministerium der Finanzen
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Bewirtungskosten 2026. Rechner-info.de, Stand 24.09.2026. https://rechner-info.de/steuern/bewirtungskosten-rechner