Abfindungsrechner
50.000 € Abfindung bei 40.000 € zvE: 17.117,92 € Steuer mit Fünftelregelung, netto 32.882,08 €. Mit Lohnsteuerabzug, Erstattung und Faustformel.
- Einkommensteuer auf die Abfindung (mit Fünftelregelung)
- 16.460,00 €
- Solidaritätszuschlag auf die Abfindung
- 344,86 €
- Kirchensteuer auf die Abfindung
- 0,00 €
- Steuern auf die Abfindung gesamt
- 16.804,86 €
- Steuern ohne Fünftelregelung
- 19.997,36 €
- Ersparnis durch die Fünftelregelung
- 3.192,50 €
- Steuerbelastung der Abfindung
- 33,61 %
- Zu versteuerndes Einkommen ohne Abfindung (angesetzt)
- 38.659 €
- Abzug durch den Arbeitgeber (Lohnsteuer, Soli, KiSt)?
- 20.375,21 €
- Auszahlung auf dein Konto
- 29.624,79 €
- Voraussichtliche Erstattung mit der Steuererklärung
- 3.570,35 €
Netto nach Abfindungshöhe (dein Einkommen)
| Abfindung | Steuern mit Fünftel | Netto | Ersparnis Fünftel |
|---|---|---|---|
| 10.000 € | 3.150,00 € | 6.850,00 € | 142,00 € |
| 20.000 € | 6.375,00 € | 13.625,00 € | 555,00 € |
| 30.000 € | 9.670,00 € | 20.330,00 € | 1.245,00 € |
| 50.000 € | 16.804,86 € | 33.195,14 € | 3.192,50 € |
| 75.000 € | 26.741,58 € | 48.258,42 € | 5.005,28 € |
| 100.000 € | 36.929,09 € | 63.070,91 € | 5.974,46 € |
| 150.000 € | 57.949,96 € | 92.050,04 € | 7.108,59 € |
| 200.000 € | 80.094,41 € | 119.905,59 € | 7.119,14 € |
Rechenweg mit deinen Zahlen
- Grundtarif 2026: ESt auf 38.659 € = 6.788 €
- Ein Fünftel der Abfindung: 10.000,00 € → ESt auf 48.659 € = 10.080 €
- Differenz × 5 = (10.080 € − 6.788 €) × 5 = 16.460 € Einkommensteuer auf die Abfindung
- Plus Soli 344,86 € und Kirchensteuer 0,00 € = 16.804,86 €; netto 33.195,14 €
Was berechnet der Abfindungsrechner?
Der Abfindungsrechner zeigt dir, wie aus einer Brutto-Abfindung die voraussichtliche Netto-Abfindung wird. Er berücksichtigt die Einkommensteuer auf die Abfindung, den Solidaritätszuschlag und - falls ausgewählt - die Kirchensteuer. Außerdem siehst du den Unterschied zwischen einer Besteuerung mit Fünftelregelung und einer Besteuerung ohne diese Begünstigung.
Du gibst Abfindung, Auszahlungsjahr, übriges Einkommen, Veranlagung, Steuerklasse und Kirchensteuer ein - der Rechner zeigt dir Steuer, Netto und eine mögliche Erstattung über die Steuererklärung.
Wichtig ist die Trennung zwischen zwei Blickwinkeln: Der Arbeitgeber rechnet beim Lohnsteuerabzug anders als die spätere Einkommensteuerveranlagung. Seit 2025 zieht der Arbeitgeber die volle Lohnsteuer ab. Die steuerliche Entlastung durch die Fünftelregelung bekommst du erst über die Steuererklärung, wenn die Voraussetzungen erfüllt sind. Deshalb kann die Auszahlung auf dein Konto zunächst niedriger sein als die endgültige Netto-Abfindung nach der Steuererklärung.
Eine Abfindung ist steuerlich kein normaler Monatslohn, sie gehört aber zu den steuerpflichtigen Einkünften. Sozialabgaben fallen auf eine echte Entschädigung für den Verlust des Arbeitsplatzes in der Regel nicht an. Anders kann es sein, wenn Zahlungen eigentlich rückständigen Arbeitslohn ersetzen. Dann geht es nicht mehr um eine reine Abfindung. Genau an dieser Stelle solltest du Vertragstext, Abrechnung und Steuerbescheid sauber auseinanderhalten.
Wie funktioniert die Fünftelregelung bei einer Abfindung?
Die Fünftelregelung soll die Steuerprogression abmildern, wenn eine Abfindung geballt in einem Jahr zufließt. Die Rechnung läuft nach § 34 Abs. 1 EStG so: Zuerst wird die Einkommensteuer auf dein übriges zu versteuerndes Einkommen berechnet. Dann wird ein Fünftel der Abfindung dazugerechnet. Die zusätzliche Steuer daraus wird mit 5 vervielfacht. Das Ergebnis ist die Einkommensteuer auf die Abfindung.
Ein Beispiel mit 50.000 € Abfindung, 50.000 € Jahresbrutto, ledig, Steuerklasse I, ohne Kirchensteuer und Auszahlung 2026:
- Angesetztes zu versteuerndes Einkommen ohne Abfindung: 38.659 €
- Einkommensteuer auf 38.659 €: 6.788 €
- Ein Fünftel der Abfindung: 10.000,00 €
- Einkommensteuer auf 48.659 €: 10.080 €
- Zusätzliche Einkommensteuer für das Fünftel: 10.080 € minus 6.788 €
- Dieser Mehrbetrag wird mit 5 vervielfacht: 16.460,00 € Einkommensteuer auf die Abfindung
- Dazu kommen 344,86 € Solidaritätszuschlag und 0,00 € Kirchensteuer
Damit betragen die gesamten Steuern auf die Abfindung 16.804,86 €. Netto bleiben 33.195,14 €. Ohne Fünftelregelung lägen die Steuern bei 19.997,36 €. Die Ersparnis beträgt in diesem Beispiel 3.192,50 €.
Die Fünftelregelung wirkt besonders stark, wenn dein übriges Einkommen im Auszahlungsjahr niedrig ist. Bei 80.000 € Abfindung und 0 € übrigem zu versteuerndem Einkommen fallen mit Fünftelregelung 3.165,00 € Steuern an, ohne Fünftelregelung 22.715,56 €. Netto bleiben 76.835,00 €. Bei höherem Einkommen wird der Vorteil kleiner, weil ein größerer Teil der Abfindung ohnehin in einem hohen Tarifbereich landet.
Wie viel bleibt von 50.000 € Abfindung netto übrig?
Die Netto-Abfindung hängt stark davon ab, welches übrige Einkommen du im Auszahlungsjahr hast. Bei 50.000 € Abfindung, 50.000 € Jahresbrutto, ledig, Steuerklasse I und ohne Kirchensteuer bleiben nach der Steuererklärung 33.195,14 €. Der Arbeitgeber behält zunächst 20.375,21 € ein, sodass 29.624,79 € auf dein Konto ausgezahlt werden. Über die Steuererklärung ergibt sich voraussichtlich eine Erstattung von 3.570,35 €.
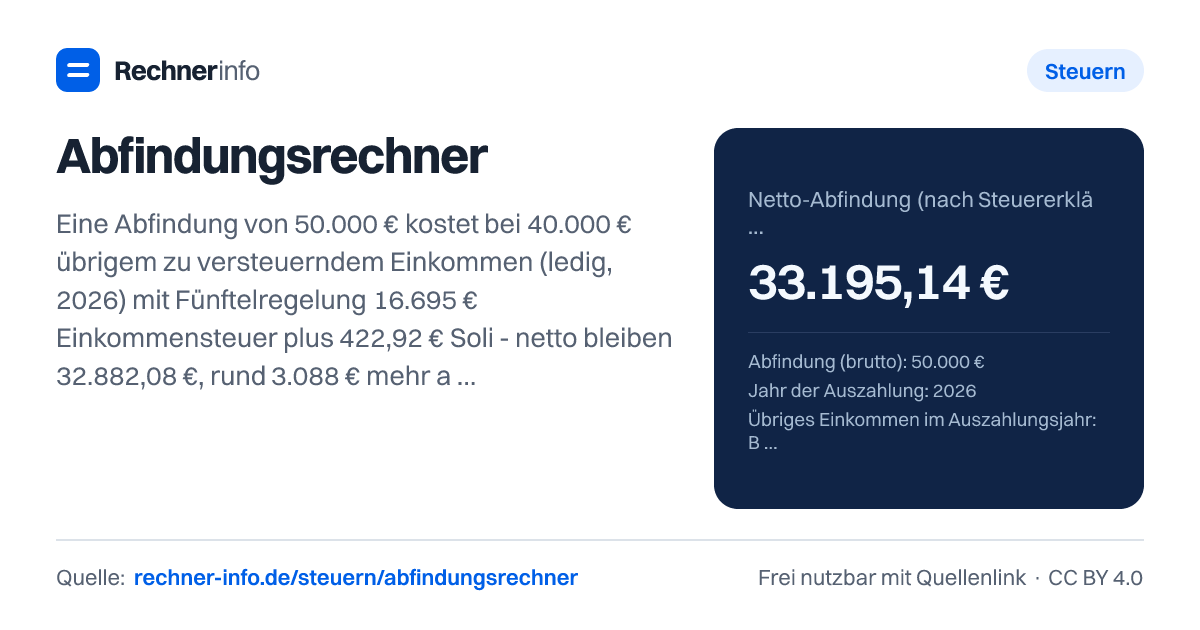
Wenn statt des Bruttolohns direkt ein übriges zu versteuerndes Einkommen von 40.000 € angesetzt wird, zeigt die Tabelle für 50.000 € Abfindung Steuern mit Fünftelregelung von 17.117,92 € und ein Netto von 32.882,08 €. Ohne Fünftelregelung wären es 20.206,36 € Steuern.
Bei einem anderen Einkommen verändert sich das Bild deutlich. Bei 30.000 € Abfindung und 25.000 € zu versteuerndem Einkommen ohne Abfindung fallen 8.250,00 € Steuern an, netto bleiben 21.750,00 €. Die Ersparnis gegenüber der Besteuerung ohne Fünftelregelung beträgt 1.247,00 €.
Auch Kirchensteuer kann den Nettobetrag spürbar verändern. Bei 100.000 € Abfindung, 40.000 € Jahresbrutto, Steuerklasse I und Kirchensteuer in Nordrhein-Westfalen bleiben 63.342,21 € netto. Die gesamten Steuern betragen 36.657,79 €. Darin stecken 31.890,00 € Einkommensteuer, 1.897,69 € Solidaritätszuschlag und 2.870,10 € Kirchensteuer.
Bei Zusammenveranlagung wird das gemeinsame Einkommen betrachtet. Bei 50.000 € Abfindung, 50.000 € Jahresbrutto, 50.000 € Jahresbrutto des Ehepartners, Steuerklasse IV und ohne Kirchensteuer bleiben 33.970,00 € netto. Die Steuer auf die Abfindung beträgt 16.030,00 €, ohne Fünftelregelung wären es 17.760,00 €.
Abfindung versteuern: Warum Auszahlung und endgültiges Netto abweichen
Seit 2025 wendet der Arbeitgeber die Fünftelregelung beim Lohnsteuerabzug nicht mehr begünstigend an. Für dich heißt das: Die Abrechnung der Abfindung kann zunächst wie eine hohe Einmalzahlung aussehen. Die spätere Steuererklärung kann dann einen Teil zurückbringen, wenn die Fünftelregelung greift.
Das sieht man im Beispiel mit 50.000 € Abfindung und 50.000 € Jahresbrutto: Der Abzug durch den Arbeitgeber beträgt 20.375,21 €. Auf dem Konto landen zunächst 29.624,79 €. Nach der Steuererklärung beträgt die Netto-Abfindung 33.195,14 €. Die voraussichtliche Erstattung liegt bei 3.570,35 €.
Es gibt aber auch Fälle, in denen keine Erstattung angezeigt wird. Bei 80.000 € Abfindung, 60.000 € Jahresbrutto, Steuerklasse III und ohne Kirchensteuer beträgt die Netto-Abfindung nach Steuererklärung 48.487,71 €. Der Arbeitgeber zahlt zunächst 53.756,00 € aus, die voraussichtliche Erstattung beträgt 0,00 €. Das wirkt auf den ersten Blick ungewohnt, liegt aber daran, dass Lohnsteuerabzug und endgültige Einkommensteuer unterschiedlich berechnet werden.
Für die Planung ist deshalb der endgültige Steuerwert wichtiger als die erste Auszahlung. Wenn du mit dem Geld eine Übergangszeit finanzieren willst, solltest du beide Werte im Blick behalten: Was kommt direkt auf dem Konto an, und was bleibt nach Steuererklärung endgültig übrig. Der Rechner kann diese Werte modellhaft trennen. Er ersetzt aber keine Prüfung deines Steuerbescheids, weil Sonderausgaben, Werbungskosten, Lohnersatzleistungen oder weitere Einkünfte dein tatsächliches Ergebnis verändern können.
Wie berechnest du die voraussichtliche Höhe einer Abfindung?
Neben der Steuerberechnung kannst du eine mögliche Abfindung auch grob schätzen. Die bekannte Faustformel lautet: Bruttomonatsgehalt mal Beschäftigungsjahre mal Faktor. Der gesetzliche Regelwert nach § 1a KSchG ist 0,5. In Verhandlungen werden auch andere Faktoren genutzt, häufig abhängig von Kündigungsgrund, Prozessrisiko, Betriebszugehörigkeit und Verhandlungslage.
Beispiel: Bei 4.000 € Monatsgehalt, 10 Jahre im Betrieb und Faktor 0,5 ergibt die Faustformel 20.000,00 €. Die angezeigte Verhandlungsspanne liegt bei 10.000 € bis 40.000 €.
Weitere Beispiele zeigen, wie stark der Faktor wirkt:
- 5.000 € Monatsgehalt, 8 Jahre im Betrieb, Faktor 1,0: 40.000,00 € Abfindung
- 3.500 € Monatsgehalt, 15 Jahre im Betrieb, Faktor 0,25: 13.125,00 € Abfindung
- 6.000 € Monatsgehalt, 20 Jahre im Unternehmen, Faktor 0,75: 90.000,00 € Abfindung
Die Faustformel ist keine Garantie. Sie hilft dir, eine Größenordnung zu prüfen und ein Angebot einzuordnen. Ein höherer Faktor kann realistisch sein, wenn der Arbeitgeber ein größeres Prozessrisiko vermeiden will. Ein niedrigerer Faktor kann vorkommen, wenn die Kündigung rechtlich gut begründet ist oder wenig Verhandlungsspielraum besteht. Außerdem zählt nach § 1a KSchG ein Zeitraum von mehr als sechs Monaten bei der Betriebszugehörigkeit als volles Jahr.
Typische Fehler bei Abfindung netto und Fünftelregelung
Ein häufiger Fehler ist, nur auf die Brutto-Abfindung zu schauen. Entscheidend ist, was nach Einkommensteuer, Solidaritätszuschlag und gegebenenfalls Kirchensteuer übrig bleibt. Bei 100.000 € Abfindung können je nach Einkommen, Veranlagung und Kirchensteuer sehr unterschiedliche Nettowerte entstehen. Im Beispiel mit 40.000 € Jahresbrutto und Kirchensteuer in Nordrhein-Westfalen bleiben 63.342,21 € netto. Bei Zusammenveranlagung und 60.000 € gemeinsamem zu versteuerndem Einkommen zeigt die Tabelle für 100.000 € Abfindung ein Netto von 70.080,00 € ohne Kirchensteuer.
Zweiter Fehler: Bruttolohn und zu versteuerndes Einkommen werden verwechselt. Der Bruttolohn steht auf der Lohnabrechnung. Das zu versteuernde Einkommen steht im Steuerbescheid und ist nach Abzügen berechnet. Im Beispiel mit 50.000 € Jahresbrutto setzt der Rechner ein zu versteuerndes Einkommen von 38.659 € an. Wenn du dein echtes zu versteuerndes Einkommen kennst, ist diese Eingabe meist näher an der späteren Steuererklärung.
Dritter Fehler: Die Fünftelregelung wird als sicher angenommen. Sie setzt eine begünstigte Entschädigung und eine Zusammenballung voraus. Die Abfindung plus übriges Einkommen des Jahres müssen höher sein als das, was du bei Weiterbeschäftigung verdient hättest. Wenn Zahlungen auf mehrere Jahre verteilt werden oder als normaler Arbeitslohn gelten, kann die Begünstigung entfallen.
Vierter Fehler: Steuerklasse mit endgültiger Steuer verwechseln. Die Steuerklasse beeinflusst vor allem den Lohnsteuerabzug durch den Arbeitgeber. Die endgültige Einkommensteuer richtet sich nach deinem Jahreseinkommen, der Veranlagung und den steuerlichen Abzügen. Deshalb ist die Steuererklärung bei einer Abfindung besonders relevant.
Tabellen zum Nachschlagen
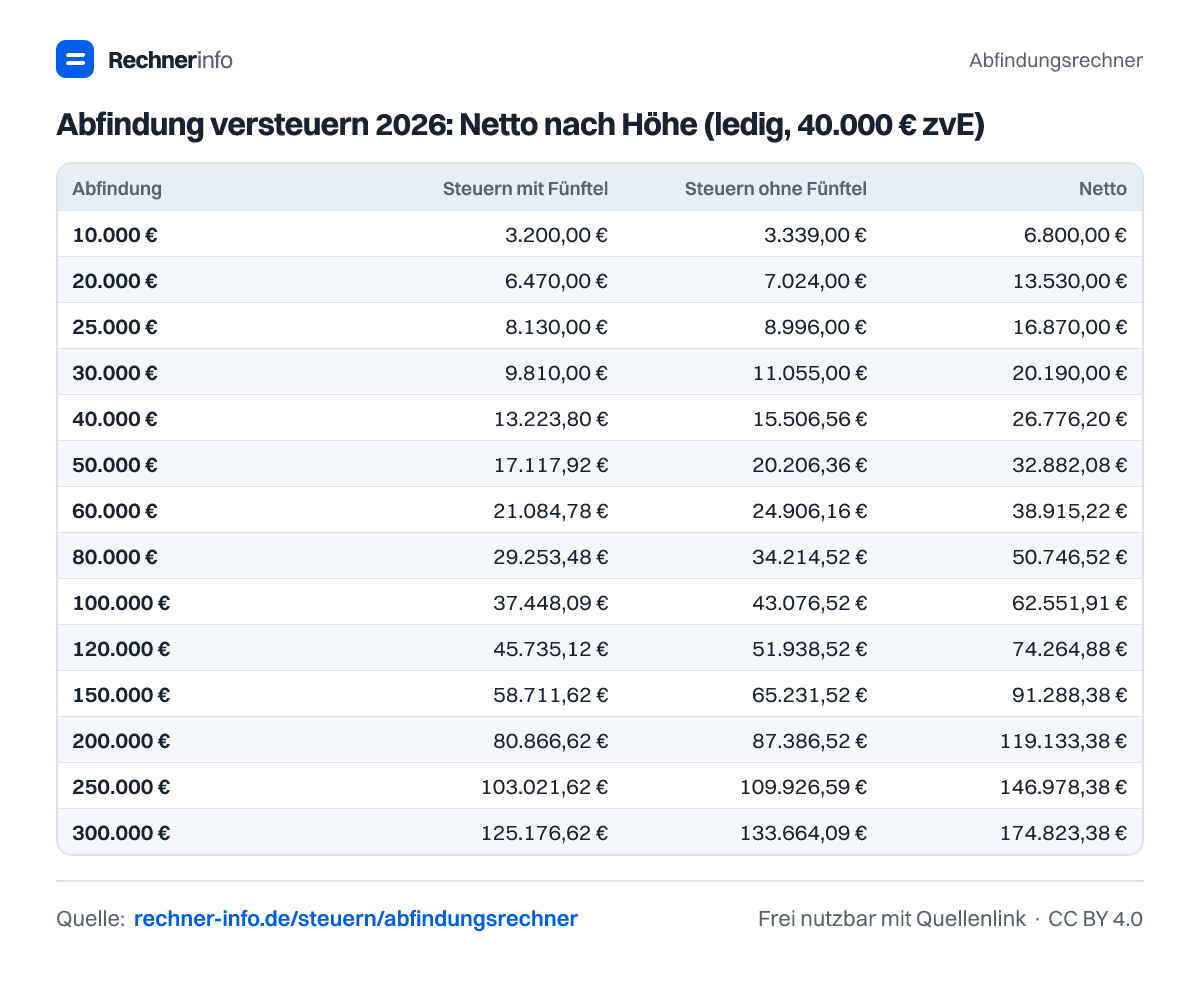
Abfindung versteuern 2026: Netto nach Höhe (ledig, 40.000 € zvE)
| Abfindung | Steuern mit Fünftel | Steuern ohne Fünftel | Netto |
|---|---|---|---|
| 10.000 € | 3.200,00 € | 3.339,00 € | 6.800,00 € |
| 20.000 € | 6.470,00 € | 7.024,00 € | 13.530,00 € |
| 25.000 € | 8.130,00 € | 8.996,00 € | 16.870,00 € |
| 30.000 € | 9.810,00 € | 11.055,00 € | 20.190,00 € |
| 40.000 € | 13.223,80 € | 15.506,56 € | 26.776,20 € |
| 50.000 € | 17.117,92 € | 20.206,36 € | 32.882,08 € |
| 60.000 € | 21.084,78 € | 24.906,16 € | 38.915,22 € |
| 75.000 € | 27.183,33 € | 31.955,86 € | 47.816,67 € |
| 80.000 € | 29.253,48 € | 34.214,52 € | 50.746,52 € |
| 100.000 € | 37.448,09 € | 43.076,52 € | 62.551,91 € |
| 120.000 € | 45.735,12 € | 51.938,52 € | 74.264,88 € |
| 150.000 € | 58.711,62 € | 65.231,52 € | 91.288,38 € |
| 200.000 € | 80.866,62 € | 87.386,52 € | 119.133,38 € |
| 250.000 € | 103.021,62 € | 109.926,59 € | 146.978,38 € |
| 300.000 € | 125.176,62 € | 133.664,09 € | 174.823,38 € |
Abfindung 2026 bei Zusammenveranlagung: Netto nach Höhe (60.000 € gemeinsames zvE)
| Abfindung | Steuern mit Fünftel | Steuern ohne Fünftel | Netto |
|---|---|---|---|
| 10.000 € | 2.830,00 € | 2.906,00 € | 7.170,00 € |
| 20.000 € | 5.700,00 € | 5.984,00 € | 14.300,00 € |
| 25.000 € | 7.150,00 € | 7.588,00 € | 17.850,00 € |
| 30.000 € | 8.610,00 € | 9.236,00 € | 21.390,00 € |
| 40.000 € | 11.550,00 € | 12.662,00 € | 28.450,00 € |
| 50.000 € | 14.530,00 € | 16.260,00 € | 35.470,00 € |
| 60.000 € | 17.540,00 € | 20.032,00 € | 42.460,00 € |
| 75.000 € | 22.120,00 € | 26.014,00 € | 52.880,00 € |
| 80.000 € | 23.660,00 € | 28.094,00 € | 56.340,00 € |
| 100.000 € | 29.920,00 € | 36.997,13 € | 70.080,00 € |
| 120.000 € | 36.802,42 € | 46.396,73 € | 83.197,58 € |
| 150.000 € | 47.835,76 € | 60.496,13 € | 102.164,24 € |
| 200.000 € | 67.004,23 € | 83.275,04 € | 132.995,77 € |
| 250.000 € | 86.235,37 € | 105.430,04 € | 163.764,63 € |
| 300.000 € | 106.132,67 € | 127.585,04 € | 193.867,33 € |
Wie viel Steuer auf 50.000 € Abfindung? Nach übrigem Einkommen (2026, ledig)
| Übriges zvE | Steuern mit Fünftel | Steuern ohne Fünftel | Netto |
|---|---|---|---|
| 0 € | 0,00 € | 10.548,00 € | 50.000,00 € |
| 10.000 € | 7.850,00 € | 14.233,00 € | 42.150,00 € |
| 20.000 € | 13.235,00 € | 16.694,00 € | 36.765,00 € |
| 30.000 € | 14.960,00 € | 18.498,56 € | 35.040,00 € |
| 40.000 € | 17.117,92 € | 20.206,36 € | 32.882,08 € |
| 50.000 € | 19.451,13 € | 21.567,16 € | 30.548,87 € |
| 60.000 € | 21.825,52 € | 22.581,96 € | 28.174,48 € |
| 80.000 € | 23.138,96 € | 23.138,96 € | 26.861,04 € |
| 100.000 € | 22.601,36 € | 22.601,36 € | 27.398,64 € |
| 150.000 € | 22.155,00 € | 22.155,00 € | 27.845,00 € |
Beispiele zum Ausprobieren
- 50.000 € Abfindung, 50.000 € Jahresbrutto, ledigNetto-Abfindung (nach Steuererklärung): 33.195,14 €
- 80.000 € Abfindung im Jahr nach dem Ausscheiden (kein weiteres Einkommen)Netto-Abfindung (nach Steuererklärung): 76.835,00 €
- Verheiratet, 100.000 € Abfindung, Kirchensteuer NRWNetto-Abfindung (nach Steuererklärung): 67.387,20 €
- Faustformel: 4.000 € Gehalt, 10 JahreAbfindung nach Faustformel: 20.000,00 €
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie funktioniert die Fünftelregelung bei einer Abfindung?
Die Fünftelregelung berechnet die Steuer so, als würde ein Fünftel der Abfindung zum übrigen Einkommen hinzukommen. Die zusätzliche Einkommensteuer daraus wird mit 5 vervielfacht. Bei 50.000 € Abfindung und 38.659 € zu versteuerndem Einkommen ohne Abfindung ergibt das 16.460,00 € Einkommensteuer auf die Abfindung.
Wie viel Steuer zahle ich auf 50.000 € Abfindung?
Bei 50.000 € Abfindung, 50.000 € Jahresbrutto, ledig, Steuerklasse I und ohne Kirchensteuer zahlst du 16.804,86 € Steuern auf die Abfindung. Darin enthalten sind 16.460,00 € Einkommensteuer, 344,86 € Solidaritätszuschlag und 0,00 € Kirchensteuer. Netto bleiben 33.195,14 €.
Wie viel bleibt von 100.000 € Abfindung netto?
Bei 100.000 € Abfindung, 40.000 € Jahresbrutto, Steuerklasse I und Kirchensteuer in Nordrhein-Westfalen bleiben 63.342,21 € netto. Die Steuer auf die Abfindung beträgt insgesamt 36.657,79 €. Ohne Fünftelregelung wären es 45.286,68 €, die Ersparnis liegt bei 8.628,89 €.
Wendet der Arbeitgeber die Fünftelregelung automatisch an?
Nein, seit 2025 berücksichtigt der Arbeitgeber die Fünftelregelung beim Lohnsteuerabzug nicht mehr begünstigend. Er behält zunächst Lohnsteuer auf die Abfindung ein. Die Entlastung bekommst du über die Steuererklärung, wenn die Voraussetzungen erfüllt sind. Im Beispiel mit 50.000 € Abfindung ergibt sich eine voraussichtliche Erstattung von 3.570,35 €.
Muss ich auf eine Abfindung Sozialabgaben zahlen?
Auf eine echte Abfindung als Entschädigung für den Verlust des Arbeitsplatzes fallen in der Regel keine Sozialabgaben an. Steuerpflichtig bleibt sie trotzdem. Anders kann es sein, wenn die Zahlung eigentlich Arbeitslohn ersetzt, zum Beispiel noch offene Vergütung. Dann sollte die Einordnung in Abrechnung und Vertrag genau geprüft werden.
Wie hoch ist eine Abfindung nach Faustformel?
Nach der Faustformel ergibt sich die Abfindung aus Monatsgehalt mal Beschäftigungsjahre mal Faktor. Bei 4.000 € Monatsgehalt, 10 Jahre im Betrieb und Faktor 0,5 ergibt sich 20.000,00 €. Die angezeigte Spanne für dieses Beispiel reicht von 10.000 € bis 40.000 €.
Was ist bei Zusammenveranlagung anders?
Bei Zusammenveranlagung zählt das gemeinsame zu versteuernde Einkommen, und der Splittingtarif wird angewendet. Bei 50.000 € Abfindung, 50.000 € eigenem Jahresbrutto, 50.000 € Jahresbrutto des Ehepartners, Steuerklasse IV und ohne Kirchensteuer bleiben 33.970,00 € netto. Die Steuer auf die Abfindung beträgt 16.030,00 €.
Lohnt sich die Fünftelregelung bei hohem Einkommen?
Die Fünftelregelung kann sich auch bei hohem Einkommen auswirken, der Vorteil kann aber kleiner werden. Bei 50.000 € Abfindung und 70.000 € Jahresbrutto im Jahr 2025 beträgt die Ersparnis 1.290,20 €. Die gesamten Steuern auf die Abfindung liegen bei 20.982,04 €, netto bleiben 29.017,96 €.
Quellen und Prüfung
- § 34 EStG - Außerordentliche Einkünfte (Fünftelregelung) - Bundesministerium der Justiz
- § 24 EStG - Entschädigungen - Bundesministerium der Justiz
- § 1a KSchG - Abfindungsanspruch bei betriebsbedingter Kündigung - Bundesministerium der Justiz
- BMF-Lohnsteuerrechner 2026 (Programmablaufplan, sonstige Bezüge) - Bundesministerium der Finanzen
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Abfindungsrechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/steuern/abfindungsrechner