Krypto-Steuer-Rechner 2026
Prüfe die Kalender-Jahresfrist und 1.000-€-Freigrenze für private Coins. Mit anderen §23-Gewinnen, Verlusten und tariflicher Mehrsteuer.
- Gewinn dieser Tranche
- 5.000,00 €
- Haltefrist
- Innerhalb der Jahresfrist
- Kalendertage zwischen Kauf und Verkauf
- 243
- Erstmals außerhalb der Jahresfrist
- 2027-01-11
- Davon im §23-Jahressaldo
- 5.000,00 €
- §23-Jahressaldo
- 5.000,00 €
- Steuerpflichtiger Jahressaldo
- 5.000,00 €
- Zusätzliche ESt
- 1.626,00 €
- Zusätzlicher Soli
- 0,00 €
- Zusätzliche Kirchensteuer
- 0,00 €
- Steueränderung gegenüber Jahr ohne diese Tranche
- 1.626,00 €
- Negativer Jahressaldo, nicht mit zvE verrechnet
- 0,00 €
- Eine zugeordnete Anschaffungstranche eines Currency-/Payment-Tokens im Privatvermögen. EUR-Gesamtwerte und direkt zurechenbare Gebühren eingeben; Tausch gegen andere Coins kann ebenfalls eine Veräußerung sein. Keine automatische FIFO-/Wallet-Buchführung.
- Die 1.000-Euro-Freigrenze gilt für den gesamten persönlichen Jahresgewinn aus privaten Veräußerungsgeschäften, nicht je Coin oder Verkauf; bei Erreichen ist der ganze positive Saldo steuerpflichtig. Andere §23-Gewinne/Verluste derselben Person eintragen. Bei Splitting keine gemeinsame Freigrenze unterstellen.
- Jahresfrist nach Kalenderdatum, nicht pauschal 365 Tage; erst nach Ablauf des Jahrestags steuerfrei. Betriebliche Token, Security Token, Mining, Staking-/Lending-Zuflüsse und Airdrops selbst sind ausgeschlossen. Für Currency-/Payment-Token verlängert Lending/Staking die Veräußerungsfrist laut BMF nicht auf zehn Jahre.
- Negative §23-Jahressalden mindern nicht das normale zvE; Verlustvor-/rücktrag nicht berechnet. Ohne Kinderfreibeträge, Progressionsvorbehalt, KiSt-Kappung oder besondere Steuertarife.
Rechenweg mit deinen Zahlen
- Tranche: 10.000,00 € − 5.000,00 € − 0,00 € = 5.000,00 €.
- Friststatus: Innerhalb der Jahresfrist; §23-Jahressaldo 5.000,00 €, steuerpflichtig 5.000,00 €.
- Tarifliche Mehrsteuer ESt 1.626,00 €, Soli 0,00 €, KiSt 0,00 €.
Was berechnet der Krypto-Steuer-Rechner 2026?
Der Krypto-Steuer-Rechner 2026 ordnet deinen Verkauf oder Tausch als privates Veräußerungsgeschäft nach §23 EStG ein und zeigt, welcher Teil in den Jahressaldo fällt. Dafür zählen vor allem Kaufdatum, Verkaufs- oder Tauschdatum, Anschaffungskosten, Verkaufserlös, direkte Gebühren und deine anderen §23-Gewinne oder Verluste im selben Jahr.
Du trägst die Daten der verkauften Tranche ein; der Rechner prüft die Jahresfrist, ermittelt den Gewinn und berechnet die zusätzliche Steuer auf Basis deines zu versteuernden Einkommens.
Gedacht ist die Rechnung für private Currency-/Payment-Token. Wenn du mehrere Käufe hast, kommt es darauf an, welche Tranche du tatsächlich veräußerst und wie du deine Wallet-Zuordnung belegst. Bei gewerblichem Handel, Lending, Staking-Erträgen oder komplexen Token-Strukturen kann eine einfache §23-Rechnung zu kurz greifen. Dann ist das Ergebnis eher eine Orientierung als eine abschließende steuerliche Beurteilung.
Wenn ein Beispiel nichts anderes nennt, gilt Einzelveranlagung ohne Kirchensteuer und ohne weitere private Veräußerungsgeschäfte. Der Hauptwert umfasst die Mehrsteuer auf den gesamten steuerpflichtigen §23-Jahressaldo; die gesonderte Zeile zeigt nur die Änderung durch diese Tranche. Das ist bei weiteren Geschäften nicht zwingend derselbe Betrag.
Wie wird die Krypto-Steuer nach §23 EStG gerechnet?
Die Grundrechnung ist schlicht: Gewinn ist Verkaufserlös abzüglich Anschaffungskosten abzüglich direkter Gebühren. Liegt der Verkauf innerhalb der Jahresfrist, wird dieser Gewinn zum übrigen §23-Jahressaldo derselben Person addiert. Erreicht der positive Jahressaldo die Freigrenze, wird der ganze positive Saldo steuerpflichtig.
Ein Beispiel: Verkaufserlös 10.000,00 €, Anschaffungskosten 5.000,00 € und direkte Gebühren 0,00 € ergeben einen Gewinn dieser Tranche von 5.000,00 €. Der Verkauf liegt innerhalb der Jahresfrist, denn zwischen Kauf und Verkauf liegen 243 Kalendertage. Deshalb gehen 5.000,00 € in den §23-Jahressaldo ein.
Bei einem zu versteuernden Einkommen ohne sämtliche §23-Gewinne von 40.000 € und ohne Kirchensteuer ergibt sich daraus eine zusätzliche ESt von 1.626,00 €. Zusätzlicher Soli und zusätzliche Kirchensteuer liegen in diesem Beispiel bei 0,00 €. Die Steueränderung gegenüber einem Jahr ohne diese Tranche beträgt also 1.626,00 €.
Wichtig: Die Rechnung nutzt die tarifliche Steuerdifferenz. Sie setzt also nicht einfach einen pauschalen Steuersatz auf den Krypto-Gewinn, sondern vergleicht die Einkommensteuer mit und ohne steuerpflichtigen §23-Saldo.
Wann bleibt ein Krypto-Verkauf außerhalb der Jahresfrist ohne Zusatzsteuer?
Nach Ablauf der Jahresfrist fällt der Verkauf privater Currency-/Payment-Token grundsätzlich nicht mehr in den §23-Jahressaldo. In einem Beispiel mit Kauf am 2025-09-09 und Verkauf am 2026-09-10 liegen 366 Kalendertage zwischen Kauf und Verkauf. Der Gewinn der Tranche beträgt zwar 5.000,00 €, davon gehen aber 0,00 € in den §23-Jahressaldo. Die zusätzliche Jahressteuer beträgt 0,00 €.
Ähnlich sieht es bei einem Verkauf nach 405 Kalendertagen aus: Bei 8.000,00 € Gewinn, 40.000 € zu versteuerndem Einkommen ohne §23-Gewinne und keiner Kirchensteuer bleibt die zusätzliche ESt bei 0,00 €. Auch bei 12.000,00 € Gewinn nach 466 Kalendertagen und 80.000 € sonstigem zu versteuernden Einkommen zeigt die Rechnung 0,00 € Zusatzsteuer.
Der genaue Tag ist dabei oft der Knackpunkt. Im Beispiel mit Kauf am 2026-01-10 und Verkauf am 2026-09-10 liegt der Verkauf noch innerhalb der Jahresfrist; erstmals außerhalb der Jahresfrist wäre der 2027-01-11. Verkaufst du vorher, zählt der Gewinn in den Jahressaldo. Verkaufst du ab dem maßgeblichen späteren Datum, steht in der Rechnung für diese Tranche 0,00 € im §23-Jahressaldo.
Warum die 1.000 €-Freigrenze beim Krypto-Gewinn kippen kann
Die Freigrenze ist kein Freibetrag. Das ist der häufigste Denkfehler. Bleibt dein positiver §23-Jahressaldo darunter, wird er in der Rechnung nicht steuerpflichtig. Wird die Grenze erreicht, zählt der volle positive Saldo.
Das zeigt der Vergleich bei gleichem Grundfall mit 5.000,00 € Anschaffungskosten, 0,00 € Gebühren, 40.000 € zu versteuerndem Einkommen ohne §23-Gewinne und Verkauf innerhalb der Jahresfrist:
| Verkaufserlös | Gewinn | Steuerpflichtig | Zusätzliche Steuer |
|---|---|---|---|
| 5.999,00 € | 999,00 € | 0,00 € | 0,00 € |
| 6.000,00 € | 1.000,00 € | 1.000,00 € | 318,00 € |
| 10.000,00 € | 5.000,00 € | 5.000,00 € | 1.626,00 € |
Auch andere private Veräußerungsgeschäfte zählen mit. Beispiel: Deine Krypto-Tranche bringt 500,00 € Gewinn, zusätzlich hast du 500 € andere §23-Gewinne minus Verluste. Der §23-Jahressaldo liegt dann bei 1.000,00 €, steuerpflichtig sind 1.000,00 €, und die zusätzliche Jahressteuer beträgt 318,00 €. Bei 1.500,00 € Krypto-Gewinn und 700 € anderen §23-Gewinnen ergibt sich ein §23-Jahressaldo von 2.200,00 € und eine zusätzliche Jahressteuer von 705,00 €.
Wie Einkommen, Soli und Kirchensteuer die Krypto-Steuer verändern
Die Steuer auf denselben Krypto-Gewinn kann je nach deinem sonstigen Einkommen anders ausfallen. Bei 5.000,00 € Krypto-Gewinn innerhalb der Jahresfrist und ohne Kirchensteuer zeigt die Rechnung zum Beispiel diese Unterschiede:
| Sonstiges zvE | ESt-Mehrbetrag | Soli-Mehrbetrag | Zusatzsteuer |
|---|---|---|---|
| 20.000,00 € | 1.280,00 € | 0,00 € | 1.280,00 € |
| 40.000,00 € | 1.626,00 € | 0,00 € | 1.626,00 € |
| 80.000,00 € | 2.100,00 € | 249,90 € | 2.349,90 € |
Kirchensteuer kommt zusätzlich hinzu, wenn du sie auswählst. Bei 3.000,00 € Gewinn innerhalb der Jahresfrist, 40.000 € zu versteuerndem Einkommen ohne §23-Gewinne und Kirchensteuer 9 % ergibt sich eine zusätzliche ESt von 965,00 €, zusätzliche Kirchensteuer von 86,85 € und insgesamt 1.051,85 €.
Bei Zusammenveranlagung wird der Tarif anders angewendet. Ein Beispiel mit 15.000,00 € Gewinn innerhalb der Jahresfrist, 60.000 € zu versteuerndem Einkommen ohne §23-Gewinne, Zusammenveranlagung und keiner Kirchensteuer ergibt 4.424,00 € zusätzliche Jahressteuer.
Typische Fehler bei der Krypto-Steuer 2026
Verwechsle die Freigrenze nicht mit einem Freibetrag. Bei 999,00 € §23-Jahressaldo ist in der Rechnung 0,00 € steuerpflichtig. Bei 1.000,00 € sind 1.000,00 € steuerpflichtig. Diese Schwelle betrifft den Jahressaldo, nicht nur einen einzelnen Trade.
Achte außerdem auf Gebühren. Direkte Gebühren mindern den Gewinn nur, wenn sie nicht schon in den Beträgen enthalten sind. Im Beispiel mit 100.000 € Verkaufserlös, 50.000 € Anschaffungskosten und 200 € direkten Gebühren ergibt sich ein Gewinn von 49.800,00 €. Bei 30.000 € zu versteuerndem Einkommen ohne §23-Gewinne führt das zu 18.404,57 € zusätzlicher Jahressteuer.
Ein Tausch ist steuerlich wie ein Verkauf zu behandeln, wenn du dafür einen EUR-Wert ansetzt. Entscheidend ist also nicht, ob Geld auf deinem Bankkonto landet, sondern ob du die veräußerte Tranche innerhalb der Jahresfrist gegen einen anderen Wert tauschst oder verkaufst.
Grenze die Rechnung sauber ab: Ein negativer Jahressaldo wird nicht einfach mit deinem sonstigen zu versteuernden Einkommen verrechnet. Außerdem ersetzt der Rechner keine Prüfung deiner vollständigen Steuererklärung, vor allem wenn mehrere Wallets, mehrere Personen, Sonderfälle oder unklare Zuordnungen beteiligt sind.
Tabellen zum Nachschlagen
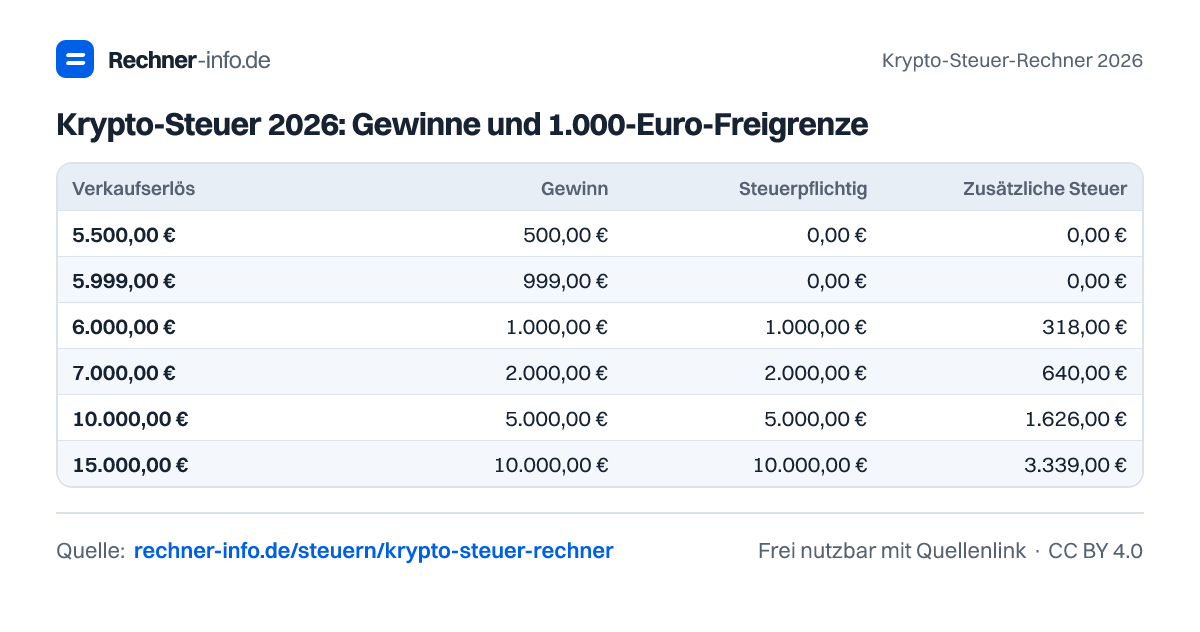
Krypto-Steuer 2026: Gewinne und 1.000-Euro-Freigrenze
| Verkaufserlös | Gewinn | Steuerpflichtig | Zusätzliche Steuer |
|---|---|---|---|
| 5.500,00 € | 500,00 € | 0,00 € | 0,00 € |
| 5.999,00 € | 999,00 € | 0,00 € | 0,00 € |
| 6.000,00 € | 1.000,00 € | 1.000,00 € | 318,00 € |
| 7.000,00 € | 2.000,00 € | 2.000,00 € | 640,00 € |
| 10.000,00 € | 5.000,00 € | 5.000,00 € | 1.626,00 € |
| 15.000,00 € | 10.000,00 € | 10.000,00 € | 3.339,00 € |
Krypto-Gewinn 5.000 € nach persönlichem Einkommen
| Sonstiges zvE | ESt-Mehrbetrag | Soli-Mehrbetrag | Zusatzsteuer |
|---|---|---|---|
| 10.000,00 € | 435,00 € | 0,00 € | 435,00 € |
| 20.000,00 € | 1.280,00 € | 0,00 € | 1.280,00 € |
| 40.000,00 € | 1.626,00 € | 0,00 € | 1.626,00 € |
| 60.000,00 € | 1.972,00 € | 0,00 € | 1.972,00 € |
| 80.000,00 € | 2.100,00 € | 249,90 € | 2.349,90 € |
| 100.000,00 € | 2.100,00 € | 249,90 € | 2.349,90 € |
Beispiele zum Ausprobieren
- 5.000 € Gewinn innerhalb JahresfristZusätzliche Jahressteuer auf §23-Saldo: 1.626,00 €
- Verkauf nach JahresfristZusätzliche Jahressteuer auf §23-Saldo: 0,00 €
- 999 € JahresgewinnZusätzliche Jahressteuer auf §23-Saldo: 0,00 €
- Freigrenze mit anderem Gewinn erreichtZusätzliche Jahressteuer auf §23-Saldo: 318,00 €
Krypto-Steuer-Rechner 2026 als Grafik
Die wichtigsten Werte als Bild, frei nutzbar mit Quellenlink auf diese Seite (Lizenz CC BY 4.0).
Häufige Fragen
Wie viel Krypto-Steuer fällt 2026 bei 5.000 € Gewinn nach 11 Monaten an?
Bei 5.000,00 € Gewinn innerhalb der Jahresfrist beträgt die zusätzliche Jahressteuer 1.626,00 €, wenn sonst keine §23-Gewinne vorliegen, dein zu versteuerndes Einkommen ohne §23-Gewinne 40.000 € beträgt und keine Kirchensteuer anfällt. Davon sind 1.626,00 € zusätzliche ESt, 0,00 € Soli und 0,00 € Kirchensteuer.
Ist ein Krypto-Verkauf nach 13 Monaten 2026 steuerfrei?
Ja, in dem Beispiel nach 405 Kalendertagen beträgt die zusätzliche Steuer 0,00 €. Der Gewinn von 8.000,00 € liegt außerhalb der Jahresfrist und geht mit 0,00 € in den §23-Jahressaldo ein. Das gilt für die private Veräußerung dieser Tranche nach den eingegebenen Daten.
Sind 999 € Krypto-Gewinn 2026 steuerfrei?
Ja, bei 999,00 € §23-Jahressaldo zeigt die Rechnung 0,00 € steuerpflichtigen Jahressaldo und 0,00 € zusätzliche Steuer. Voraussetzung ist, dass keine weiteren §23-Gewinne hinzukommen, die den Jahressaldo erhöhen. Die Freigrenze bezieht sich auf den gesamten positiven Jahressaldo derselben Person.
Was passiert bei genau 1.000 € Krypto-Gewinn?
Bei 1.000,00 € §23-Jahressaldo sind 1.000,00 € steuerpflichtig. Im Beispiel mit 6.000,00 € Verkaufserlös, 5.000,00 € Anschaffungskosten, 0,00 € Gebühren und 40.000 € zu versteuerndem Einkommen ohne §23-Gewinne beträgt die zusätzliche Steuer 318,00 €. Die Grenze wirkt also als Freigrenze.
Zählen andere §23-Gewinne zur Krypto-Freigrenze dazu?
Ja, andere §23-Gewinne minus Verluste derselben Person zählen zum Jahressaldo dazu. Bei 1.500,00 € Krypto-Gewinn und 700 € anderen §23-Gewinnen ergibt sich ein §23-Jahressaldo von 2.200,00 €. Bei 40.000 € sonstigem zvE, Einzelveranlagung und ohne Kirchensteuer ist dieser Betrag steuerpflichtig; die zusätzliche Jahressteuer beträgt 705,00 €.
Mindern Gebühren den steuerpflichtigen Krypto-Gewinn?
Ja, direkte Gebühren mindern den Gewinn, wenn sie noch nicht in Kauf- oder Verkaufsbetrag enthalten sind. Bei 100.000 € Verkaufserlös, 50.000 € Anschaffungskosten und 200 € direkten Gebühren beträgt der Gewinn 49.800,00 €. Bei 30.000 € sonstigem zvE, Einzelveranlagung, ohne Kirchensteuer und ohne weitere §23-Geschäfte führt das zu 18.404,57 € zusätzlicher Jahressteuer.
Wie wirkt sich Kirchensteuer auf Krypto-Steuer aus?
Kirchensteuer erhöht die Zusatzsteuer, wenn ein steuerpflichtiger §23-Saldo entsteht. Bei 3.000,00 € Gewinn innerhalb der Jahresfrist, 40.000 € zu versteuerndem Einkommen ohne §23-Gewinne und Kirchensteuer 9 % beträgt die zusätzliche ESt 965,00 €. Dazu kommen 86,85 € Kirchensteuer, insgesamt 1.051,85 €.
Ändert Zusammenveranlagung die Krypto-Steuer?
Ja, Zusammenveranlagung kann die tarifliche Mehrsteuer verändern. Bei 15.000,00 € Gewinn innerhalb der Jahresfrist, 60.000 € zu versteuerndem Einkommen ohne §23-Gewinne, Zusammenveranlagung und keiner Kirchensteuer beträgt die zusätzliche Jahressteuer 4.424,00 €. Der Gewinn bleibt derselbe, aber der Tarifvergleich läuft anders.
Quellen und Prüfung
- §23 EStG: Jahresfrist und Freigrenze - Bundesministerium der Justiz
- BMF 6.3.2025: private Kryptowerte und Wallet-Zuordnung - Bundesministerium der Finanzen
- BMF-Steuerrechner: Tarifreferenz - Bundesministerium der Finanzen
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Krypto-Steuer-Rechner 2026. Rechner-info.de, Stand 24.09.2026. https://rechner-info.de/steuern/krypto-steuer-rechner