Rebalancing-Rechner
Rebalancing berechnen: 25.000 € Depot mit 60/20/20-Ziel - 1.000 € Anleihen-ETF verkaufen, 1.000 € Europa-ETF kaufen. Oder ohne Verkauf per Sparrate.
- Kaufvolumen
- 1.000,00 €
- Verkaufsvolumen
- 1.000,00 €
- Anzahl Orders
- 2
- Ordergebühren
- 0,00 €
- Depotwert heute
- 25.000,00 €
- Größte Abweichung vom Ziel vorher
- 4,00 Prozentpunkte
- Größte Abweichung nachher
- 0,00 Prozentpunkte
- Zusatzkapital für Rebalancing ganz ohne Verkauf
- 5.000,00 €
- Mit der Sparrate erreicht nach
- 10 Monaten
- Verkäufe mit Kursgewinn lösen Abgeltungsteuer aus, soweit der Sparer-Pauschbetrag (1.000 €) verbraucht ist. Rebalancing nur mit Käufen vermeidet das.
Orders je Position
| Position | Ist | Ist-Anteil | Ziel | Order | Betrag | Nachher | Anteil nachher |
|---|---|---|---|---|---|---|---|
| Welt-ETF MSCI World | 15.000,00 € | 60 % | 60 % | - | 0,00 € | 15.000,00 € | 60 % |
| Europa-ETF | 4.000,00 € | 16 % | 20 % | kaufen | 1.000,00 € | 5.000,00 € | 20 % |
| Anleihen-ETF | 6.000,00 € | 24 % | 20 % | verkaufen | 1.000,00 € | 5.000,00 € | 20 % |
Sparplan-Verteilung ohne Verkauf
| Position | Sparrate je Monat | Anteil der Sparrate | Summe im Zeitraum | Anteil danach |
|---|---|---|---|---|
| Welt-ETF MSCI World | 300,00 € | 60 % | 3.600,00 € | 60 % |
| Europa-ETF | 183,33 € | 36,7 % | 2.200,00 € | 20 % |
| Anleihen-ETF | 16,67 € | 3,3 % | 200,00 € | 20 % |
Rechenweg mit deinen Zahlen
- Depotwert 25.000,00 € + Zusatzkapital 0,00 € = 25.000,00 €
- Welt-ETF MSCI World: Ziel 60,0 % × 25.000,00 € = 15.000,00 €, Ist 15.000,00 € → Differenz 0,00 €
- Europa-ETF: Ziel 20,0 % × 25.000,00 € = 5.000,00 €, Ist 4.000,00 € → Differenz 1.000,00 €
- Anleihen-ETF: Ziel 20,0 % × 25.000,00 € = 5.000,00 €, Ist 6.000,00 € → Differenz -1.000,00 €
- Ohne Verkauf: 5.000,00 € zusätzlich nötig
Was macht ein Rebalancing-Rechner?
Ein Rebalancing-Rechner zeigt dir, wie weit dein Depot von deiner gewünschten Aufteilung abweicht und welche Käufe oder Verkäufe nötig wären, um die Zielquoten wieder zu treffen. Das ist besonders nützlich bei ETF-Portfolios, weil sich Aktien-, Anleihen- oder Regionenanteile durch Kursbewegungen laufend verschieben.
Du trägst pro Position den aktuellen Wert und die Zielquote ein, wählst die Methode und ergänzt bei Bedarf frisches Kapital, Ordergebühren, Mindestordergröße oder Sparrate.
Die Rechnung ersetzt keine Anlageberatung. Sie zeigt eine mechanische Umschichtung auf Basis deiner Eingaben. Ob du wirklich verkaufst, nur kaufst oder wartest, hängt auch von Steuern, Gebühren, Freibeträgen, Handelskosten, persönlichem Risiko und deiner Strategie ab. Verkäufe können steuerpflichtige Kapitalerträge auslösen. Bei Aktienfonds kann eine Teilfreistellung relevant sein, trotzdem bleibt die konkrete Steuerwirkung individuell.
Wie funktioniert Portfolio Rebalancing rechnerisch?
Die Grundrechnung ist einfach: Für jede Position wird der künftige Zielwert aus Depotwert plus Zusatzkapital mal Zielquote berechnet. Danach vergleicht der Rechner diesen Zielwert mit dem aktuellen Istwert. Ist der Zielwert höher als der Istwert, entsteht ein Kauf. Ist der Zielwert niedriger, entsteht ein Verkauf.
Ein Beispiel: Dein Depot besteht aus Welt-ETF MSCI World, Europa-ETF und Anleihen-ETF. Die aktuellen Werte sind 15.000,00 €, 4.000,00 € und 6.000,00 €. Der Depotwert beträgt 25.000,00 €. Die Zielquoten sind 60,0 %, 20,0 % und 20,0 %.
Der Welt-ETF MSCI World liegt bereits bei seinem Zielwert: 60,0 % von 25.000,00 € ergeben 15.000,00 €, der Istwert ist 15.000,00 €. Die Differenz beträgt 0,00 €. Beim Europa-ETF ergeben 20,0 % von 25.000,00 € einen Zielwert von 5.000,00 €. Der Istwert liegt bei 4.000,00 €, also müssen 1.000,00 € gekauft werden. Beim Anleihen-ETF liegt der Zielwert ebenfalls bei 5.000,00 €, der Istwert aber bei 6.000,00 €. Dort entstehen 1.000,00 € Verkauf.
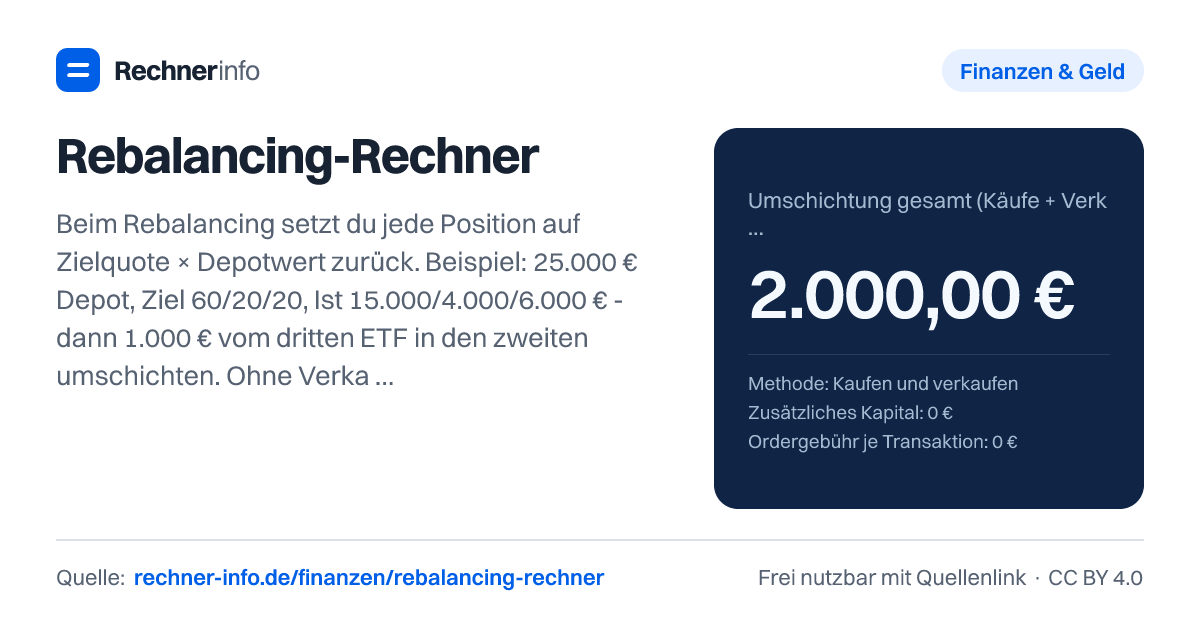
Das Ergebnis: Kaufvolumen 1.000,00 €, Verkaufsvolumen 1.000,00 €, insgesamt 2.000,00 € Umschichtung über 2 Orders. Die größte Abweichung vorher beträgt 4,00 Prozentpunkte, nachher 0,00 Prozentpunkte. Die wichtigste Zahl in dieser Rechnung ist daher: 1.000,00 € vom Anleihen-ETF in den Europa-ETF umschichten.
ETF Rebalancing ohne Verkauf: Wann reicht neues Geld?
Rebalancing ohne Verkauf bedeutet: Du verkaufst keine übergewichtete Position, sondern lenkst neues Geld in die untergewichteten Positionen. Das ist oft angenehm, weil keine Verkaufsorder nötig ist. Es kann aber deutlich mehr frisches Kapital erfordern als eine klassische Umschichtung.
Im Beispiel mit 15.000,00 €, 4.000,00 € und 6.000,00 € auf 60/20/20 wären ohne Verkauf 5.000,00 € zusätzlich nötig. Dann steigt der Depotwert auf 30.000,00 €. Der Welt-ETF MSCI World wird auf 18.000,00 € gebracht, der Europa-ETF auf 6.000,00 €, der Anleihen-ETF bleibt bei 6.000,00 €. Dafür werden 3.000,00 € in den Welt-ETF MSCI World und 2.000,00 € in den Europa-ETF gekauft. Verkäufe fallen nicht an.
Wenn du stattdessen über einen Sparplan ausgleichst, zählt der Zeitraum. Bei 500,00 € monatlicher Sparrate zeigt die Rechnung, dass das Ziel nach 10 Monaten erreicht wird. Die beispielhafte Sparplan-Verteilung lautet: 300,00 € monatlich in den Welt-ETF MSCI World, 183,33 € in den Europa-ETF und 16,67 € in den Anleihen-ETF. So werden in 12 Monate 3.600,00 €, 2.200,00 € und 200,00 € verteilt.
Bei 300,00 € monatlicher Sparrate und 12 Monate Zeit reicht der Sparplan in diesem Beispiel nicht aus, um das Ziel vollständig zu erreichen. Die Rechnung zeigt weiterhin 4,00 Prozentpunkte größte Abweichung nachher und nennt 17 Monate bis zum Ziel. Genau hier hilft der Vergleich: Verkaufen ist rechnerisch schneller, Sparplan-Rebalancing kann steuerlich und gebührenseitig ruhiger sein, braucht aber genug Zeit und neue Einzahlungen.
60/40, 70/30 und 80/20: typische Rebalancing-Beispiele
Bei einem 60/40-Portfolio mit 70.000,00 € Aktien-ETF und 30.000,00 € Anleihen-ETF liegt der Depotwert bei 100.000,00 €. Der Aktienanteil beträgt 70 %, Ziel sind 60 %. Um wieder auf 60/40 zu kommen, werden 10.000,00 € Aktien verkauft und 10.000,00 € Anleihen gekauft. Die Umschichtung gesamt beträgt 20.000,00 €, verteilt auf 2 Orders. Ohne Verkauf wären 16.666,67 € neues Geld nötig.
Bei einem Depot mit 50.000,00 € Aktien und 10.000,00 € Anleihen auf Ziel 80/20 ist die Abweichung kleiner. Der Depotwert liegt bei 60.000,00 €, die größte Abweichung vorher beträgt 3,33 Prozentpunkte. Die Rechnung ergibt 2.000,00 € Verkauf und 2.000,00 € Kauf, also 4.000,00 € Umschichtung gesamt. Ohne Verkauf reichen 2.500,00 € zusätzliches Kapital. Bei 500,00 € Sparrate wird das Ziel nach 5 Monaten erreicht.
Ein stark verschobenes MSCI-World-Portfolio zeigt den anderen Extremfall: 80.000,00 € Welt-ETF MSCI World, 10.000,00 € Europa-ETF und 10.000,00 € Anleihen-ETF sollen auf 60/20/20 zurück. Der Depotwert beträgt 100.000,00 €, die größte Abweichung vorher 20,00 Prozentpunkte. Die Rechnung ergibt 20.000,00 € Verkaufsvolumen, 20.000,00 € Kaufvolumen und 40.000,00 € Umschichtung gesamt. Ohne Verkauf wären 33.333,33 € zusätzliches Kapital nötig; mit 500,00 € Sparrate dauert es 67 Monate.
Solche Beispiele zeigen: Je stärker eine Position übergewichtet ist, desto größer wird der Unterschied zwischen sofortigem Rebalancing per Verkauf und langsamem Ausgleich über frische Käufe. Bei kleinen Abweichungen kann ein Sparplan reichen. Bei großen Abweichungen dauert das oft lange oder braucht viel neues Geld.
Rebalancing Schwellenwert: Wann wartest du besser ab?
Ein Schwellenwert verhindert, dass du bei jeder kleinen Abweichung handelst. Statt sofort zu rebalancieren, greift die Regel erst, wenn eine Position weit genug von ihrer Zielquote entfernt ist. Das senkt die Zahl der Orders und kann Gebühren, Aufwand und mögliche Steuerereignisse reduzieren.
Ein Beispiel mit 60/40: Aktien-ETF 65.000,00 €, Anleihen-ETF 35.000,00 €, Depotwert 100.000,00 €, Schwellenwert 5 Prozentpunkte. Die größte Abweichung vorher beträgt 5,00 Prozentpunkte. Die Rechnung führt keine Order aus: Umschichtung gesamt 0,00 €, Kaufvolumen 0,00 €, Verkaufsvolumen -0,00 €, Anzahl Orders 0. Die größte Abweichung nachher bleibt 5,00 Prozentpunkte.
Bei einem ETF-Portfolio mit Ziel 70/15/15 und Istwerten 72.000,00 €, 18.000,00 € und 10.000,00 € liegt die größte Abweichung ebenfalls bei 5,00 Prozentpunkte. Wird erst ab 10 Prozentpunkte gehandelt, bleibt die Umschichtung bei 0,00 €. Ohne Verkauf wären 20.000,00 € Zusatzkapital nötig, mit 500,00 € Sparrate nennt die Rechnung 40 Monate.
Der Schwellenwert ist also keine Renditeprognose. Er ist eine Handelsregel. Du legst fest, wie viel Abweichung du akzeptierst, bevor du Kosten, Steuern und Aufwand in Kauf nimmst. Ob eine engere oder weitere Schwelle zu dir passt, hängt von deiner Risikotoleranz und der Größe deines Depots ab.
Typische Fehler beim Depot Rebalancing berechnen
Ein häufiger Fehler ist, nur die übergewichtete Position anzuschauen. Entscheidend ist aber immer das gesamte Depot nach Zielquoten. Wenn du frisches Geld einzahlst, ändern sich alle Zielwerte, weil die Rechnung auf Depotwert plus Zusatzkapital basiert.
Achte außerdem darauf, Prozentpunkte und Prozent nicht zu verwechseln. Eine Abweichung von 60 % Ziel auf 65 % Ist sind 5 Prozentpunkte. Das ist etwas anderes als eine prozentuale Veränderung des Depotwerts.
Auch Mindestordergrößen können das Ergebnis beeinflussen. Bei einem Depot mit 12.000,00 € Aktien-ETF und 8.000,00 € Anleihen-ETF auf Ziel 50/50 beträgt der Depotwert 20.000,00 €. Mit Mindestordergröße 1.000 € ergibt die Rechnung 2.000,00 € Verkauf, 2.000,00 € Kauf und 4.000,00 € Umschichtung gesamt. Die größte Abweichung sinkt von 10,00 Prozentpunkte auf 0,00 Prozentpunkte.
Ordergebühren solltest du realistisch eintragen. Wenn keine Umschichtung nötig ist, entstehen auch bei hinterlegter Gebühr keine Ordergebühren. Ein Beispiel mit 100.000,00 € Depotwert, 60.000,00 € Aktien-ETF und 40.000,00 € Anleihen-ETF liegt bereits exakt bei 60/40. Die Rechnung zeigt 0 Orders und 0,00 € Ordergebühren, selbst wenn je Transaktion 6,90 € angesetzt sind.
Prüfe vor Verkäufen zusätzlich die steuerliche Seite. Gewinne aus Veräußerungen können Kapitalerträge sein. Bei Fonds kann die Teilfreistellung eine Rolle spielen. Der Rechner zeigt dir die mechanische Orderlogik, aber keine persönliche Steueroptimierung.
Tabellen zum Nachschlagen
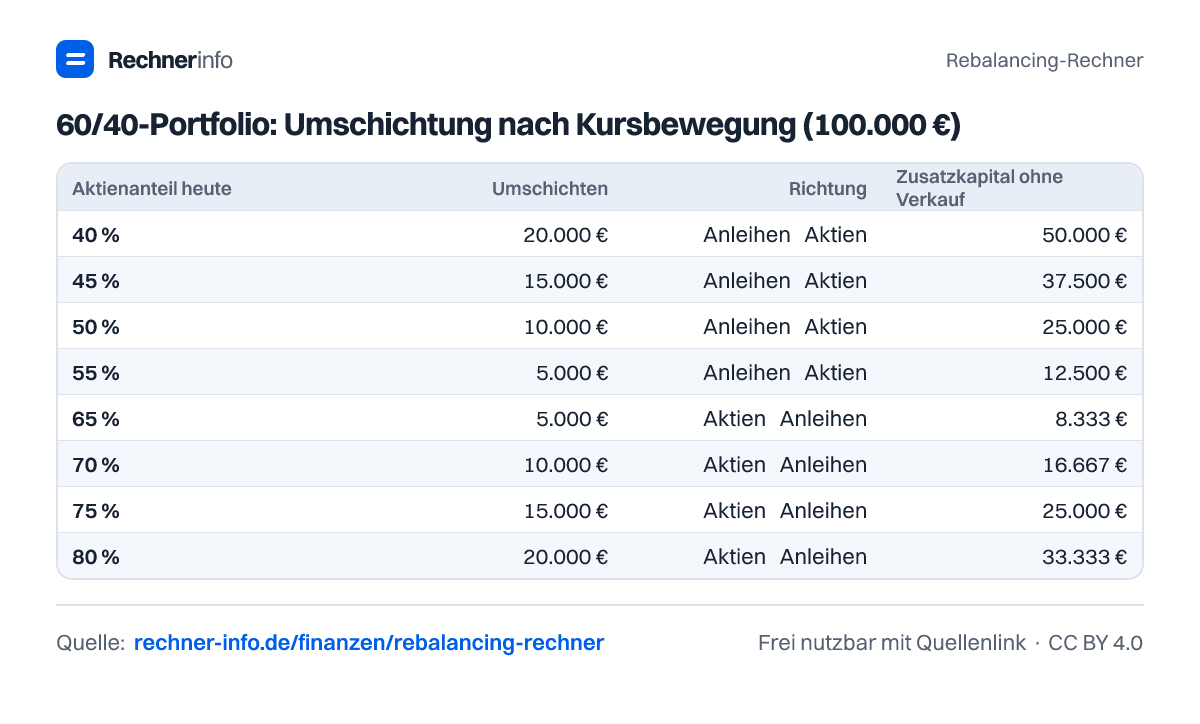
60/40-Portfolio: Umschichtung nach Kursbewegung (100.000 €)
| Aktienanteil heute | Umschichten | Richtung | Zusatzkapital ohne Verkauf |
|---|---|---|---|
| 40 % | 20.000 € | Anleihen → Aktien | 50.000 € |
| 45 % | 15.000 € | Anleihen → Aktien | 37.500 € |
| 50 % | 10.000 € | Anleihen → Aktien | 25.000 € |
| 55 % | 5.000 € | Anleihen → Aktien | 12.500 € |
| 65 % | 5.000 € | Aktien → Anleihen | 8.333 € |
| 70 % | 10.000 € | Aktien → Anleihen | 16.667 € |
| 75 % | 15.000 € | Aktien → Anleihen | 25.000 € |
| 80 % | 20.000 € | Aktien → Anleihen | 33.333 € |
70/30-Portfolio: Umschichtung nach Kursbewegung (100.000 €)
| Aktienanteil heute | Umschichten | Richtung | Zusatzkapital ohne Verkauf |
|---|---|---|---|
| 50 % | 20.000 € | Anleihen → Aktien | 66.667 € |
| 55 % | 15.000 € | Anleihen → Aktien | 50.000 € |
| 60 % | 10.000 € | Anleihen → Aktien | 33.333 € |
| 65 % | 5.000 € | Anleihen → Aktien | 16.667 € |
| 75 % | 5.000 € | Aktien → Anleihen | 7.143 € |
| 80 % | 10.000 € | Aktien → Anleihen | 14.286 € |
| 85 % | 15.000 € | Aktien → Anleihen | 21.429 € |
| 90 % | 20.000 € | Aktien → Anleihen | 28.571 € |
80/20-Portfolio: Umschichtung nach Kursbewegung (100.000 €)
| Aktienanteil heute | Umschichten | Richtung | Zusatzkapital ohne Verkauf |
|---|---|---|---|
| 60 % | 20.000 € | Anleihen → Aktien | 100.000 € |
| 65 % | 15.000 € | Anleihen → Aktien | 75.000 € |
| 70 % | 10.000 € | Anleihen → Aktien | 50.000 € |
| 75 % | 5.000 € | Anleihen → Aktien | 25.000 € |
| 85 % | 5.000 € | Aktien → Anleihen | 6.250 € |
| 90 % | 10.000 € | Aktien → Anleihen | 12.500 € |
| 95 % | 15.000 € | Aktien → Anleihen | 18.750 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie berechne ich Rebalancing im ETF-Portfolio?
Du berechnest Rebalancing, indem du je Position den Zielwert aus Depotwert plus Zusatzkapital mal Zielquote bildest und davon den Istwert abziehst. Im Beispiel mit 25.000,00 € Depotwert und 60/20/20 entstehen 1.000,00 € Kauf beim Europa-ETF und 1.000,00 € Verkauf beim Anleihen-ETF.
Wie viel muss ich bei 60/40 rebalancen, wenn Aktien bei 70 % stehen?
Bei 70 % Aktienanteil in einem 60/40-Portfolio mit 100.000,00 € Depotwert verkaufst du 10.000,00 € Aktien und kaufst 10.000,00 € Anleihen. Die gesamte Umschichtung beträgt 20.000,00 €. Ohne Verkauf wären 16.666,67 € zusätzliches Kapital nötig.
Geht Rebalancing ohne Verkauf?
Ja, Rebalancing ohne Verkauf geht, wenn genug neues Geld in die untergewichteten Positionen fließt. Im Beispiel mit 15.000,00 €, 4.000,00 € und 6.000,00 € auf 60/20/20 brauchst du 5.000,00 € frisches Kapital. Dann wird gekauft, ohne den übergewichteten Anleihen-ETF zu verkaufen.
Wann ist Sparplan-Rebalancing günstiger als Verkaufen?
Sparplan-Rebalancing ist vor allem dann sinnvoll, wenn die Abweichung klein ist und deine laufenden Einzahlungen ausreichen. Bei 300,00 € monatlicher Sparrate und 12 Monate Zeit reicht es im Beispiel noch nicht vollständig: Die größte Abweichung bleibt 4,00 Prozentpunkte, das Ziel wird nach 17 Monaten erreicht.
Was bedeutet Rebalancing ab Schwellenwert?
Rebalancing ab Schwellenwert bedeutet, dass erst bei einer festgelegten Abweichung gehandelt wird. Bei einem 60/40-Portfolio mit 65.000,00 € Aktien-ETF und 35.000,00 € Anleihen-ETF führt ein Schwellenwert von 5 Prozentpunkte zu 0 Orders. Die Abweichung bleibt bei 5,00 Prozentpunkte.
Was kostet Rebalancing bei Ordergebühren?
Die Kosten hängen von der Anzahl der ausgeführten Orders und der Gebühr je Order ab. Wenn keine Order nötig ist, entstehen 0,00 € Ordergebühren. Im Beispiel mit 60.000,00 € Aktien-ETF und 40.000,00 € Anleihen-ETF liegt das Depot bereits bei 60/40, daher zeigt die Rechnung 0 Orders.
Wie oft sollte ich mein ETF-Portfolio rebalancen?
Es gibt keinen festen Rhythmus, der für jedes Depot passt. Du kannst nach Abweichung, nach Schwellenwert oder über den Sparplan steuern. Im Beispiel mit 500,00 € Sparrate wird das Ziel nach 10 Monaten erreicht; bei 24 Monate Betrachtung bleibt die nötige Sofort-Umschichtung trotzdem 2.000,00 €.
Lohnt sich Rebalancing bei kleinen Abweichungen?
Bei kleinen Abweichungen lohnt sich sofortiges Rebalancing nicht immer, weil Gebühren, Steuern und Aufwand gegen den Nutzen stehen können. Ein Depot mit 50.000,00 € Aktien und 10.000,00 € Anleihen auf 80/20 weicht um 3,33 Prozentpunkte ab. Die Rechnung ergibt 4.000,00 € Umschichtung oder 2.500,00 € neues Geld.
Quellen und Prüfung
- § 20 EStG - Kapitalerträge (Veräußerungsgewinne beim Verkauf) - Bundesministerium der Justiz
- § 20 InvStG - Teilfreistellung bei Aktienfonds - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Rebalancing-Rechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/finanzen/rebalancing-rechner