Kapitalertragsteuer-Rechner
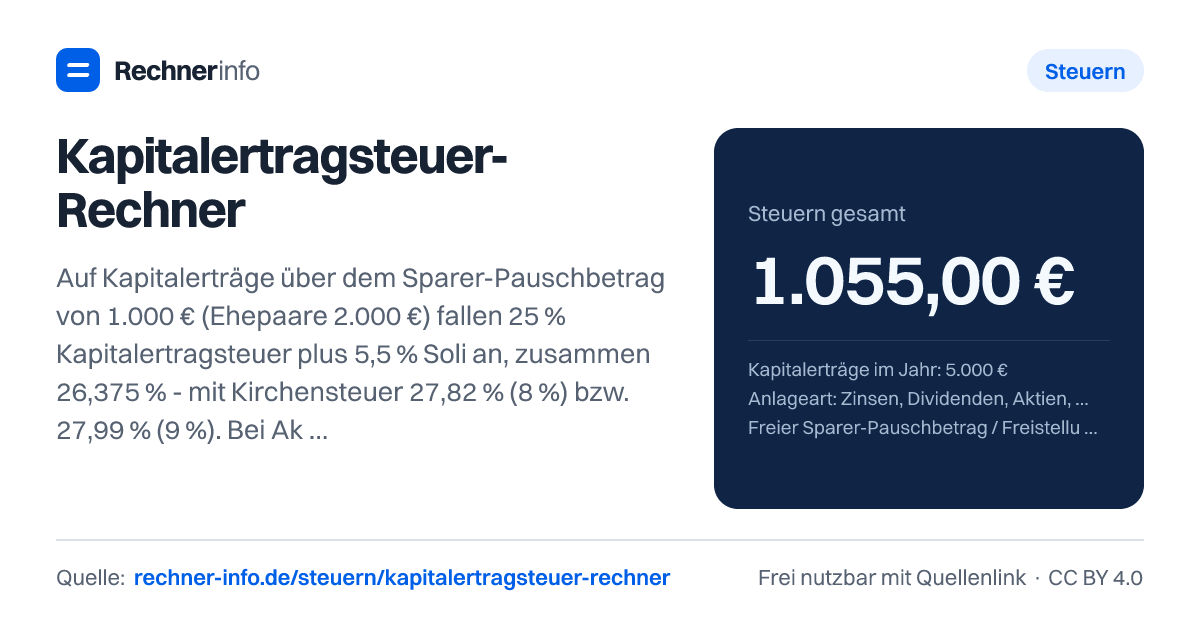
Kapitalertragsteuer 2026: 5.000 € Zinsen kosten nach 1.000 € Sparer-Pauschbetrag 1.055 € Steuer (26,375 %). Mit ETF-Teilfreistellung & Günstigerprüfung.
- Kapitalertrag bzw. Veräußerungsgewinn
- 5.000,00 €
- Steuerfrei durch Teilfreistellung
- 0,00 €
- Genutzter Sparer-Pauschbetrag
- 1.000,00 €
- Steuerpflichtiger Betrag
- 4.000,00 €
- Kapitalertragsteuer (25 %)
- 1.000,00 €
- Solidaritätszuschlag (5,5 %)
- 55,00 €
- Kirchensteuer
- 0,00 €
- Netto nach Steuern
- 3.945,00 €
- Effektive Steuerbelastung
- 21,1 %
- Restlicher Pauschbetrag
- 0,00 €
- Verlusttopf danach
- 0,00 €
Rechenweg mit deinen Zahlen
- Ertrag 5.000,00 € − Verluste − Pauschbetrag 1.000,00 € = 4.000,00 € steuerpflichtig
- KapESt = 25 % × 4.000,00 € = 1.000,00 €
- Soli 5,5 % = 55,00 € → gesamt 1.055,00 €
Was berechnet der Kapitalertragsteuer-Rechner 2026?
Der Kapitalertragsteuer-Rechner zeigt dir, welche Steuer auf Zinsen, Dividenden, Aktiengewinne und Fonds- oder ETF-Erträge anfällt. Er berücksichtigt den freien Sparer-Pauschbetrag, Verluste, anrechenbare ausländische Quellensteuer, Kirchensteuer und - bei Fonds - die Teilfreistellung.
Für normale Kapitalerträge wie Zinsen, Dividenden, Aktien und Anleihen wird zuerst der steuerpflichtige Betrag ermittelt. Erst darauf fallen Kapitalertragsteuer, Solidaritätszuschlag und gegebenenfalls Kirchensteuer an. Bei Investmentfonds und ETFs zählt zusätzlich die Teilfreistellung: Ein Teil des Ertrags bleibt steuerfrei, wenn die Anlageart die Voraussetzungen erfüllt.
Du trägst nur Ertrag oder Verkaufsdaten, Anlageart, freien Pauschbetrag, Verluste, Quellensteuer und Kirchensteuer ein - der Rechner stellt daraus Steuer, Nettoertrag und Restbeträge dar.
Wichtig für die Einordnung: Das Ergebnis ist eine Modellrechnung nach den eingegebenen Daten. Deine Bank kann im Detail andere Daten haben, etwa einen bereits verbrauchten Freistellungsauftrag, einen separaten Verlusttopf oder noch nicht berücksichtigte ausländische Steuer. Für die Steuererklärung zählt am Ende die tatsächliche Steuerbescheinigung.
Wie funktioniert die Berechnung der Abgeltungsteuer?
Die Rechnung läuft in mehreren Schritten. In Worten lautet sie: Vom Kapitalertrag werden zuerst steuerfreie Teile abgezogen, zum Beispiel die Teilfreistellung bei Fonds. Danach mindern verrechenbare Verluste und dein freier Sparer-Pauschbetrag den Betrag. Auf den verbleibenden steuerpflichtigen Betrag wird die Kapitalertragsteuer berechnet. Darauf kommt der Solidaritätszuschlag. Wenn du kirchensteuerpflichtig bist, wird auch Kirchensteuer einbezogen.
Ein einfaches Beispiel mit Zinsen und Dividenden:
- Kapitalertrag bzw. Veräußerungsgewinn: 5.000,00 €
- Steuerfrei durch Teilfreistellung: 0,00 €
- Genutzter Sparer-Pauschbetrag: 1.000,00 €
- Steuerpflichtiger Betrag: 4.000,00 €
- Kapitalertragsteuer: 1.000,00 €
- Solidaritätszuschlag: 55,00 €
- Kirchensteuer: 0,00 €
- Steuern gesamt: 1.055,00 €
- Netto nach Steuern: 3.945,00 €
Der Rechenweg dahinter ist: Ertrag 5.000,00 € minus Pauschbetrag 1.000,00 € ergibt 4.000,00 € steuerpflichtig. Daraus entstehen 1.000,00 € Kapitalertragsteuer. Der Solidaritätszuschlag beträgt 55,00 €. Zusammen sind das 1.055,00 €.
Die effektive Steuerbelastung liegt in diesem Beispiel bei 21,1 %. Sie ist niedriger als der reine Satz aus Kapitalertragsteuer und Soli, weil der Pauschbetrag einen Teil des Ertrags steuerfrei stellt.
Wie werden Aktiengewinne und ETFs versteuert?
Bei einem Verkauf zählt nicht der Verkaufserlös, sondern der Gewinn. Der Rechner nutzt dafür Stückzahl, Kaufkurs je Stück, Verkaufskurs je Stück und Kauf- und Verkaufsgebühren. Ordergebühren mindern den Gewinn. Depotgebühren gehören dagegen nicht in diese Rechnung, weil sie nicht als Werbungskosten abgezogen werden.
Bei einem Aktienverkauf mit 100 Stück, Kaufkurs 50 € und Verkaufskurs 80 € sowie 20 € Gebühren ergibt sich ein Kapitalertrag bzw. Veräußerungsgewinn von 2.980,00 €. Ohne Teilfreistellung werden 1.000,00 € Sparer-Pauschbetrag genutzt. Steuerpflichtig bleiben 1.980,00 €. Daraus entstehen 495,00 € Kapitalertragsteuer und 27,22 € Solidaritätszuschlag. Die Steuer gesamt beträgt 522,22 €, netto bleiben 2.457,78 €.
Bei Aktien-ETFs sieht dieselbe Gewinnhöhe anders aus, weil ein Teil steuerfrei bleibt. Im Beispiel mit 100 Anteilen, Kaufkurs 50 €, Verkaufskurs 80 € und 20 € Gebühren liegt der Gewinn ebenfalls bei 2.980,00 €. Davon sind 894,00 € durch Teilfreistellung steuerfrei. Nach dem Pauschbetrag von 1.000,00 € bleiben 1.086,00 € steuerpflichtig. Die Steuer gesamt beträgt 286,43 €, netto bleiben 2.693,57 €.
Noch deutlicher wird der Effekt bei einem kleineren ETF-Verkauf: Bei 50 Stück, Kaufkurs 100 €, Verkaufskurs 130 € und 10 € Gebühren beträgt der Gewinn 1.490,00 €. Davon sind 447,00 € steuerfrei, 1.000,00 € werden über den Pauschbetrag genutzt. Steuerpflichtig bleiben 43,00 €. Die Steuer gesamt liegt bei 11,34 €.
Was ändern Sparer-Pauschbetrag, Verluste und Quellensteuer?
Der Sparer-Pauschbetrag wirkt direkt auf den steuerpflichtigen Betrag. Bei 800,00 € Dividenden und einem freien Pauschbetrag von 1.000,00 € wird der Ertrag vollständig durch den Pauschbetrag abgedeckt. Die Steuer beträgt 0,00 €, und es bleiben 200,00 € Pauschbetrag übrig. Das gilt auch dann, wenn Kirchensteuer ausgewählt ist, denn ohne steuerpflichtigen Betrag fällt keine Kirchensteuer an.
Verluste senken den Betrag, der besteuert wird. Bei 3.500,00 € Aktiengewinnen, 300 € Verlusten und 1.000,00 € freiem Pauschbetrag bleiben 2.200,00 € steuerpflichtig. Daraus ergeben sich 550,00 € Kapitalertragsteuer und 30,25 € Solidaritätszuschlag. Die Steuer gesamt beträgt 580,25 €.
Bei ausländischen Dividenden kann Quellensteuer angerechnet werden. Im Beispiel mit 1.000,00 € US-Dividende, 150 € anrechenbarer Quellensteuer und bereits aufgebrauchtem Pauschbetrag bleiben 1.000,00 € steuerpflichtig. Die deutsche Steuer im Rechner beträgt 105,50 €. Netto nach Steuern bleiben 744,50 €. Bei ausländischer Quellensteuer hängt viel davon ab, was tatsächlich anrechenbar ist. Bei Dividenden sind häufig bis 15 % anrechenbar; nicht anrechenbare Beträge musst du gesondert im Ausland klären.
Mit Kirchensteuer verändert sich die Rechnung ebenfalls. Bei 10.000,00 € Zinsen, 500 € anrechenbarer ausländischer Quellensteuer, 1.000,00 € Pauschbetrag und 8 % Kirchensteuer beträgt die Steuer gesamt 1.947,29 €. Darin enthalten sind 1.715,68 € Kapitalertragsteuer, 94,36 € Solidaritätszuschlag und 137,25 € Kirchensteuer.
Wann lohnt sich die Günstigerprüfung bei Kapitalerträgen?
Die Günstigerprüfung kann sich lohnen, wenn dein persönlicher Steuersatz unter dem pauschalen Satz auf Kapitalerträge liegt. Dann gibst du die Kapitalerträge in der Steuererklärung an, typischerweise über die Anlage KAP. Das Finanzamt prüft, ob die Besteuerung nach persönlichem Tarif günstiger ist als die bereits einbehaltene Abgeltungsteuer.
Ein Beispiel: Bei 4.000,00 € Kapitalerträgen, 1.000,00 € Pauschbetrag und 12.000 € zu versteuerndem Einkommen ohne Kapitalerträge beträgt die zunächst berechnete Steuer auf Kapitalerträge 791,25 €. Die Steuer mit persönlichem Tarif liegt bei 435,00 €. Daraus ergibt sich eine Erstattung von 356,25 € über die Anlage KAP.
Auch bei 18.000 € zu versteuerndem Einkommen ohne Kapitalerträge und 4.000,00 € Kapitalerträgen kann die Prüfung noch günstiger sein. Die normale Steuer auf die Kapitalerträge beträgt 791,25 €. Die Steuer mit persönlichem Tarif liegt bei 736,00 €. Die Erstattung beträgt 55,25 €.
Rentner zahlen grundsätzlich ebenfalls Kapitalertragsteuer, wenn Kapitalerträge nach Pauschbetrag steuerpflichtig bleiben. Bei 7.500,00 € Kapitalerträgen, 1.000,00 € Pauschbetrag und 15.000 € Einkommen ohne Kapitalerträge beträgt die zunächst berechnete Steuer 1.714,37 €. Mit persönlichem Tarif sind es 1.510,00 €. Die Erstattung beträgt 204,37 €. Ob das bei dir passt, hängt von deinen tatsächlichen Einkünften und deiner Veranlagung ab.
Welche Fehler solltest du beim Abgeltungsteuer berechnen vermeiden?
Der häufigste Fehler ist ein falscher Freistellungsauftrag. Entscheidend ist nicht der gesetzliche Höchstbetrag, sondern der Teil, der bei der jeweiligen Bank noch frei ist. Wenn du bei mehreren Banken Freistellungsaufträge verteilt hast, kann der Rechner nur den Betrag berücksichtigen, den du eingibst.
Achte außerdem auf die richtige Anlageart. Einzelaktien haben keine Teilfreistellung. Aktien-ETF und Aktienfonds können dagegen eine Teilfreistellung haben, wenn die Voraussetzungen erfüllt sind. Mischfonds, Immobilienfonds und Immobilienfonds mit Auslandsschwerpunkt werden wiederum anders behandelt. Eine falsche Auswahl kann das Ergebnis stark verschieben.
Bei Verkäufen solltest du Gebühren richtig zuordnen. Kauf- und Verkaufsgebühren mindern den Gewinn. Laufende Depotgebühren gehören nicht dazu. Bei Verlusten gilt außerdem: Aktienverluste dürfen nur mit Aktiengewinnen verrechnet werden. Sonstige Verluste können anders behandelt werden. Wenn dein Verlusttopf bei der Bank anders geführt wird als deine Eingabe, weicht das Ergebnis ab.
Bei Quellensteuer solltest du nur den anrechenbaren Teil eintragen. Ein Betrag, der im Ausland einbehalten wurde, ist nicht automatisch vollständig in Deutschland anrechenbar. Bei Kirchensteuer solltest du den passenden Satz wählen: 8 % für BY und BW oder 9 % in den übrigen Fällen. Wenn du unsicher bist, nutze die Rechnung als Orientierung und gleiche sie mit deiner Steuerbescheinigung ab.
Tabellen zum Nachschlagen
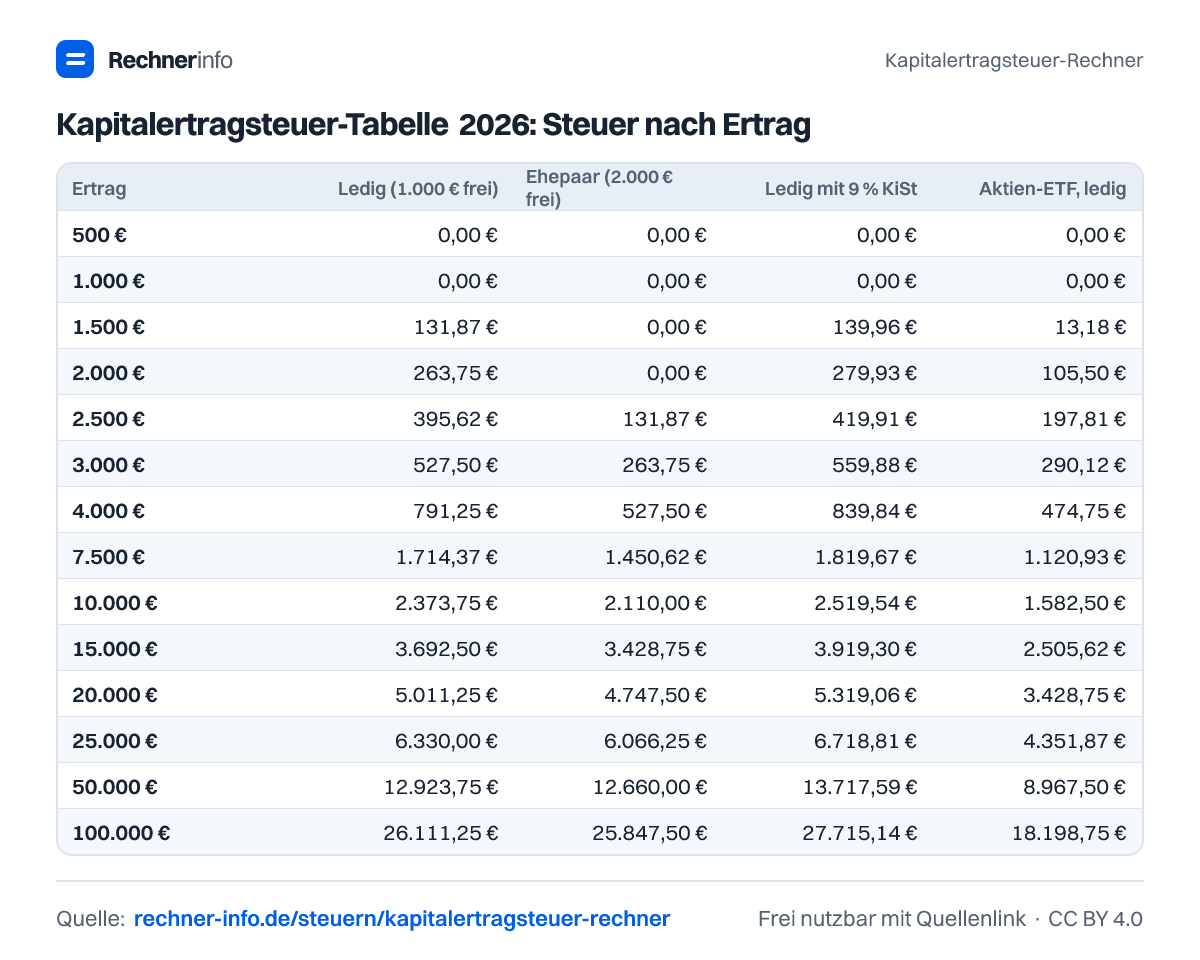
Kapitalertragsteuer-Tabelle 2026: Steuer nach Ertrag
| Ertrag | Ledig (1.000 € frei) | Ehepaar (2.000 € frei) | Ledig mit 9 % KiSt | Aktien-ETF, ledig |
|---|---|---|---|---|
| 500 € | 0,00 € | 0,00 € | 0,00 € | 0,00 € |
| 1.000 € | 0,00 € | 0,00 € | 0,00 € | 0,00 € |
| 1.500 € | 131,87 € | 0,00 € | 139,96 € | 13,18 € |
| 2.000 € | 263,75 € | 0,00 € | 279,93 € | 105,50 € |
| 2.500 € | 395,62 € | 131,87 € | 419,91 € | 197,81 € |
| 3.000 € | 527,50 € | 263,75 € | 559,88 € | 290,12 € |
| 4.000 € | 791,25 € | 527,50 € | 839,84 € | 474,75 € |
| 5.000 € | 1.055,00 € | 791,25 € | 1.119,78 € | 659,37 € |
| 7.500 € | 1.714,37 € | 1.450,62 € | 1.819,67 € | 1.120,93 € |
| 10.000 € | 2.373,75 € | 2.110,00 € | 2.519,54 € | 1.582,50 € |
| 15.000 € | 3.692,50 € | 3.428,75 € | 3.919,30 € | 2.505,62 € |
| 20.000 € | 5.011,25 € | 4.747,50 € | 5.319,06 € | 3.428,75 € |
| 25.000 € | 6.330,00 € | 6.066,25 € | 6.718,81 € | 4.351,87 € |
| 50.000 € | 12.923,75 € | 12.660,00 € | 13.717,59 € | 8.967,50 € |
| 100.000 € | 26.111,25 € | 25.847,50 € | 27.715,14 € | 18.198,75 € |
Steuersatz auf Kapitalerträge: Abgeltungsteuer mit Soli und Kirchensteuer
| Anlage | ohne KiSt | mit 8 % KiSt | mit 9 % KiSt |
|---|---|---|---|
| Zinsen, Dividenden, Aktiengewinne | 26,375 % | 27,819 % | 27,995 % |
| Aktien-ETF (30 % Teilfreistellung) | 18,463 % | 19,473 % | 19,597 % |
| Mischfonds (15 %) | 22,419 % | 23,646 % | 23,796 % |
| Immobilienfonds (60 %) | 10,55 % | 11,127 % | 11,198 % |
Steuerfreier Ertrag mit dem Sparer-Pauschbetrag
| Anlage | Ledig | Ehepaar |
|---|---|---|
| Zinsen, Dividenden, Aktien, Anleihen | 1.000 € | 2.000 € |
| Aktien-ETF / Aktienfonds (Teilfreistellung 30 %) | 1.428 € | 2.857 € |
| Mischfonds (Teilfreistellung 15 %) | 1.176 € | 2.352 € |
| Immobilienfonds (Teilfreistellung 60 %) | 2.500 € | 5.000 € |
| Immobilienfonds Auslandsschwerpunkt (80 %) | 5.000 € | 10.000 € |
Beispiele zum Ausprobieren
- 5.000 € Zinsen, Freistellungsauftrag 1.000 €Steuern gesamt: 1.055,00 €
- ETF verkauft: 100 Anteile, 50 € → 80 €Steuern gesamt: 286,43 €
- US-Dividende 1.000 € mit 15 % Quellensteuer, Pauschbetrag aufgebrauchtSteuern gesamt: 105,50 €
- Rentnerin, 12.000 € zvE, 4.000 € Zinsen: GünstigerprüfungSteuern gesamt: 791,25 €
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch ist die Kapitalertragsteuer auf 5.000 € Zinsen?
Die Steuer beträgt 1.055,00 €, wenn 1.000,00 € Sparer-Pauschbetrag frei sind und keine Kirchensteuer anfällt. Steuerpflichtig sind dann 4.000,00 €. Darauf entfallen 1.000,00 € Kapitalertragsteuer und 55,00 € Solidaritätszuschlag. Netto nach Steuern bleiben 3.945,00 €.
Wie viel Steuer zahle ich auf 12.000 € Kapitalerträge?
Bei 12.000,00 € Kapitalerträgen und 1.000,00 € freiem Sparer-Pauschbetrag beträgt die Steuer 2.901,25 € ohne Kirchensteuer. Der steuerpflichtige Betrag liegt bei 11.000,00 €. Die Rechnung enthält 2.750,00 € Kapitalertragsteuer und 151,25 € Solidaritätszuschlag.
Was ist der Sparer-Pauschbetrag 2026?
Der Sparer-Pauschbetrag beträgt 1.000 € für Ledige und 2.000 € für Ehepaare. Er mindert den steuerpflichtigen Kapitalertrag. Bei 800,00 € Dividenden und 1.000,00 € freiem Pauschbetrag fällt deshalb 0,00 € Steuer an, und 200,00 € bleiben noch übrig.
Wie werden 2.000 € ETF-Erträge versteuert?
Bei 2.000,00 € ETF-Erträgen aus einem Aktien-ETF beträgt die Steuer 105,50 €, wenn 1.000,00 € Pauschbetrag frei sind und keine Kirchensteuer anfällt. Durch die Teilfreistellung bleiben 600,00 € steuerfrei. Steuerpflichtig sind danach 400,00 €.
Wie viel Steuer fällt auf einen Aktienverkauf mit 100 Stück zu 50 € und 80 € an?
Die Steuer beträgt 522,22 €, wenn 100 Stück zu 50 € gekauft und zu 80 € verkauft wurden, 20 € Gebühren anfallen und 1.000,00 € Pauschbetrag frei sind. Der Gewinn beträgt 2.980,00 €. Davon sind 1.980,00 € steuerpflichtig.
Wann lohnt sich die Günstigerprüfung bei Kapitalerträgen?
Die Günstigerprüfung lohnt sich, wenn der persönliche Tarif günstiger ist als die Abgeltungsteuer. Bei 18.000 € zu versteuerndem Einkommen ohne Kapitalerträge und 4.000,00 € Kapitalerträgen ergibt die Rechnung eine Erstattung von 55,25 € über die Anlage KAP.
Zahlen Rentner Kapitalertragsteuer?
Ja, Rentner zahlen Kapitalertragsteuer, wenn nach Pauschbetrag steuerpflichtige Kapitalerträge übrig bleiben. Im Beispiel mit 7.500,00 € Kapitalerträgen und 15.000 € Einkommen ohne Kapitalerträge beträgt die zunächst berechnete Steuer 1.714,37 €. Durch Günstigerprüfung ergibt sich eine Erstattung von 204,37 €.
Wie wirkt ausländische Quellensteuer auf die Abgeltungsteuer?
Anrechenbare Quellensteuer senkt die deutsche Steuer. Bei 10.000,00 € Zinsen, 500 € anrechenbarer Quellensteuer, 1.000,00 € Pauschbetrag und 8 % Kirchensteuer beträgt die Steuer gesamt 1.947,29 €. Davon sind 1.715,68 € Kapitalertragsteuer, 94,36 € Soli und 137,25 € Kirchensteuer.
Quellen und Prüfung
- § 32d EStG - Gesonderter Steuertarif für Einkünfte aus Kapitalvermögen - Bundesministerium der Justiz
- § 20 EStG - Kapitalvermögen, Sparer-Pauschbetrag - Bundesministerium der Justiz
- § 20 InvStG - Teilfreistellung - Bundesministerium der Justiz
- § 43a EStG - Bemessung der Kapitalertragsteuer - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Kapitalertragsteuer-Rechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/steuern/kapitalertragsteuer-rechner