Depotgebühren-Vergleich
Depotkosten vergleichen: 50.000 € Depot und 500 € Sparplan kosten 112 € (Neobroker) oder 480 € (Filialbank) im Jahr - nach 20 Jahren 14.900 € Unterschied.
- Günstigstes Depot
- Neobroker
- Niedrigste Jahreskosten
- 112,00 €
- Höchste Jahreskosten
- 480,00 €
- Endvermögen ganz ohne Kosten
- 448.687 €
- Filialbank: Die Gebühr je Order beträgt 1,75 % des Volumens - größere, seltenere Orders sparen Kosten.
- Seit 1. Juli 2026 dürfen Broker keine Rückvergütungen für die Orderweiterleitung (PFOF) mehr annehmen - viele passen ihre Preise an. Prüfe die aktuellen Preisverzeichnisse.
Kosten und Endvermögen je Depot
| Depot | Depotgebühr | Orders | Sparplan | TER | Kosten pro Jahr | in % des Depots | Endvermögen | Verlust durch Kosten |
|---|---|---|---|---|---|---|---|---|
| Neobroker | 0,00 € | 12,00 € | 0,00 € | 100,00 € | 112,00 € | 0,22 % | 434.467 € | 14.220 € |
| Direktbank | 0,00 € | 118,80 € | 90,00 € | 100,00 € | 308,80 € | 0,62 % | 426.454 € | 22.233 € |
| Filialbank | 50,00 € | 210,00 € | 120,00 € | 100,00 € | 480,00 € | 0,96 % | 419.553 € | 29.134 € |
Gebühr je Order nach Volumen
| Ordervolumen | Depot A | Depot B | Depot C |
|---|---|---|---|
| 100 € | 1,00 € | 9,90 € | 10,75 € |
| 250 € | 1,00 € | 9,90 € | 11,88 € |
| 500 € | 1,00 € | 9,90 € | 13,75 € |
| 1.000 € | 1,00 € | 9,90 € | 17,50 € |
| 2.500 € | 1,00 € | 11,15 € | 28,75 € |
| 5.000 € | 1,00 € | 17,40 € | 47,50 € |
| 10.000 € | 1,00 € | 29,90 € | 85,00 € |
| 25.000 € | 1,00 € | 59,90 € | 197,50 € |
| 50.000 € | 1,00 € | 59,90 € | 385,00 € |
Rechenweg mit deinen Zahlen
- Neobroker: 0,00 € Depot + 12,00 € Orders + 0,00 € Sparplan + 100,00 € TER = 112,00 € pro Jahr
- Direktbank: 0,00 € Depot + 118,80 € Orders + 90,00 € Sparplan + 100,00 € TER = 308,80 € pro Jahr
- Filialbank: 50,00 € Depot + 210,00 € Orders + 120,00 € Sparplan + 100,00 € TER = 480,00 € pro Jahr
- Nach 20 Jahren bei 7 % Bruttorendite: 14.914 € Unterschied zwischen günstigstem und teuerstem Depot
Was zeigt dir der Depotgebühren Vergleich?
Ein Depot wirkt auf den ersten Blick oft günstig, weil die Depotführung wenig kostet oder ganz entfällt. Entscheidend ist aber die Summe aus Depotgebühr, Ordergebühren, Sparplankosten und laufenden Fondskosten. Genau deshalb vergleicht der Rechner mehrere Kostenarten gleichzeitig und zeigt zusätzlich, wie stark sie dein Endvermögen über die gewählte Anlagedauer drücken.
Im Beispiel mit 50.000 € Depotwert, 500 € monatlicher Sparrate, 12 Einzelorders im Jahr und 1.000 € durchschnittlichem Ordervolumen liegt der Neobroker bei 112,00 € Jahreskosten. Die Direktbank kommt auf 308,80 €, die Filialbank auf 480,00 €. Nach 20 Jahren bei 7 % p. a. Bruttorendite ergibt sich zwischen günstigstem und teuerstem Depot ein Unterschied von 14.914 € beim Endvermögen.
Wichtig: Das ist eine Modellrechnung. Sie zeigt die Wirkung der eingegebenen Gebühren und der angenommenen Rendite. Börsenkurse, Steuern, Spread, Produktverfügbarkeit, Aktionspreise oder künftige Preisänderungen können anders ausfallen. Für den Kostenvergleich ist die Rechnung trotzdem nützlich, weil du sie mit deinen eigenen Depotdaten fütterst und die Gebührenstruktur sichtbar machst.
Wie berechnet der Depotkosten Rechner die Jahreskosten?
Die Jahreskosten setzen sich aus vier Bausteinen zusammen: Depotgebühr, Ordergebühren, Sparplangebühren und laufende Fondskosten. In Worten lautet die Rechnung: Jahreskosten sind die Depotgebühr plus alle Einzelorders, dazu die jährlichen Sparplankosten und die TER auf den Depotwert. Bei einer Order wird zuerst Grundgebühr plus Provision auf das Ordervolumen berechnet. Danach greifen Mindestgebühr und Höchstgebühr, falls sie im Gebührenmodell vorgesehen sind.
Ein durchgerechnetes Beispiel mit den eingegebenen Vergleichsdepots:
- Neobroker: 0,00 € Depot + 12,00 € Orders + 0,00 € Sparplan + 100,00 € TER = 112,00 € pro Jahr
- Direktbank: 0,00 € Depot + 118,80 € Orders + 90,00 € Sparplan + 100,00 € TER = 308,80 € pro Jahr
- Filialbank: 50,00 € Depot + 210,00 € Orders + 120,00 € Sparplan + 100,00 € TER = 480,00 € pro Jahr
Der Renditeverlust entsteht anschließend durch den Vergleich zweier Vermögensverläufe: einmal ohne Kosten und einmal mit Kosten. Bei 50.000 € Startwert, 500 € Sparrate, 7 % p. a. Bruttorendite und 20 Jahre Anlagedauer läge das Endvermögen ganz ohne Kosten bei 448.687 €. Mit den hinterlegten Kosten landet der Neobroker bei 434.467,08 €, die Direktbank bei 426.453,88 € und die Filialbank bei 419.553,42 €.
Du gibst deine Depotwerte, Sparrate, Orders und Gebühren je Depot ein - der Rechner stellt die Jahreskosten und den langfristigen Renditeverlust gegenüber.
Warum Sparplan Gebühren und TER langfristig stark wirken
Sparplangebühren fallen regelmäßig an. Deshalb sind sie besonders relevant, wenn du monatlich investierst. Im Beispiel des reinen Sparplan-Anlegers mit 20.000 € Depotwert, 300 € Sparrate und keinen Einzelorders kostet der Neobroker 40,00 € pro Jahr, die Direktbank 94,00 € und die Filialbank 162,00 €. Nach 20 Jahren bei 7 % p. a. beträgt der Abstand zwischen günstigstem und teuerstem Depot 4.991 €.
Noch deutlicher wird der Effekt bei kleinen Sparraten, wenn eine feste Depotgebühr hinzukommt. Beim Einsteiger mit 50 € Sparplan über 30 Jahre liegen die Jahreskosten beim Neobroker bei 0,00 €, bei der Direktbank bei 9,00 € und bei der Filialbank bei 62,00 €. Der Unterschied im Endvermögen zwischen günstigstem und teuerstem Depot beträgt 5.676 €. Gerade bei kleinen monatlichen Raten kann eine feste Jahresgebühr also stark ins Gewicht fallen.
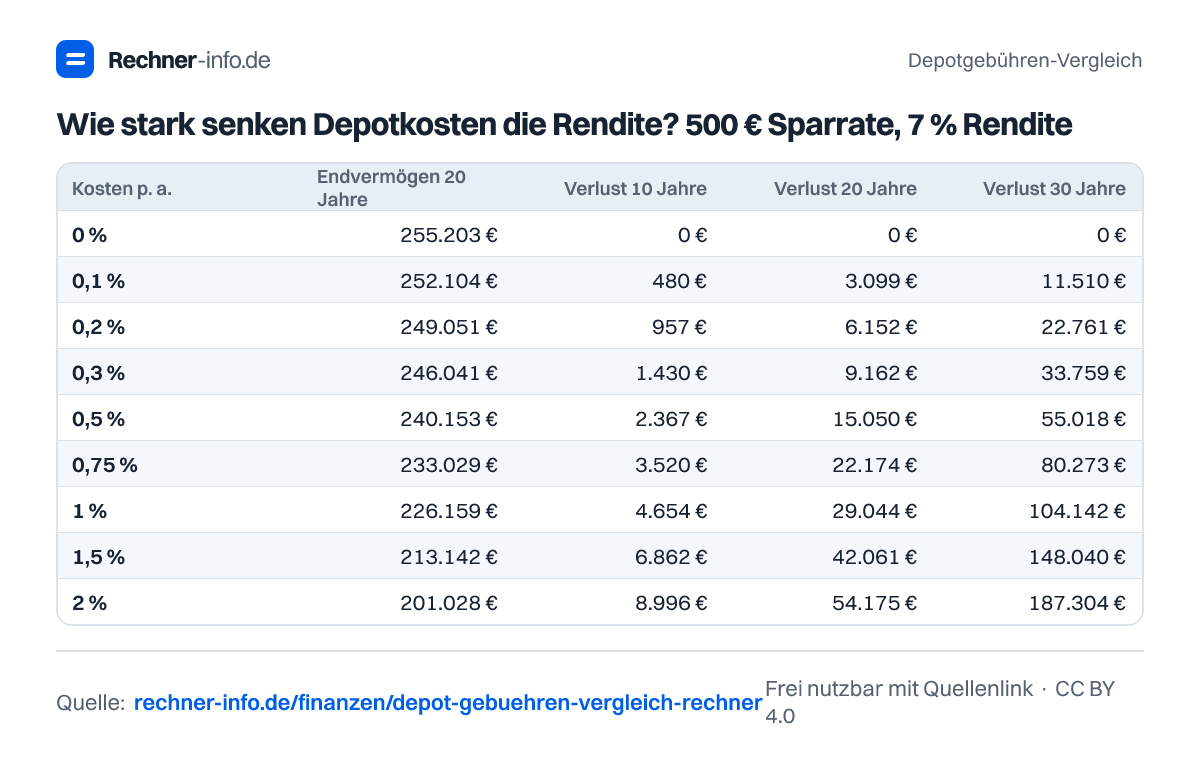
Die TER ist ein anderer Kostentyp. Sie wird nicht wie eine Ordergebühr als einzelne Buchung wahrgenommen, sondern steckt in den laufenden Fondskosten. Im Kostenvergleich sollte sie trotzdem nicht fehlen. In der Langfristtabelle sieht man den Effekt laufender Kosten sehr klar: Bei 500 € Sparrate und 7 % Rendite ergeben 0,2 % Kosten p. a. nach 20 Jahren einen Verlust von 6.152 €. Bei 1 % Kosten p. a. sind es 29.044 €, bei 2 % Kosten p. a. 54.175 €. Die genaue Produktauswahl kann also ähnlich wichtig sein wie die reine Depotgebühr.
Ordergebühren Vergleich: kleine und große Orders wirken anders
Ordergebühren hängen oft vom Ordervolumen ab. Manche Modelle arbeiten mit einer festen Gebühr, andere mit Grundgebühr plus Provision. Dazu kommen Mindestgebühren und Höchstgebühren. Deshalb kann ein Depot bei kleinen Orders teuer wirken, bei großen Orders aber durch eine Kappung besser abschneiden als erwartet - oder umgekehrt.
Im Vergleich der Beispielmodelle kostet eine Order über 1.000 € beim Neobroker 1,00 €, bei der Direktbank 9,90 € und bei der Filialbank 17,50 €. Bei 10.000 € Ordervolumen sind es 1,00 €, 29,90 € und 85,00 €. Bei 50.000 € Ordervolumen bleiben im Beispiel 1,00 € beim Neobroker, 59,90 € bei der Direktbank und 385,00 € bei der Filialbank.
Für aktive Anleger summiert sich das schnell. Bei 100.000 € Depotwert, 0 € Sparrate, 24 Orders mit 3.000 € Ordervolumen und 20 Jahren Anlagedauer liegen die Jahreskosten beim Neobroker bei 224,00 €, bei der Direktbank bei 497,60 € und bei der Filialbank bei 1.030,00 €. Der Abstand im Endvermögen zwischen günstigstem und teuerstem Depot beträgt 32.281 €.
Noch extremer wird es bei sehr vielen Orders: Bei 60.000 € Depotwert, 0 € Sparrate, 100 Einzelorders im Jahr und 1.000 € Ordervolumen beträgt der Unterschied zwischen günstigstem und teuerstem Depot 68.087 €. Wenn du häufig handelst, solltest du daher nicht nur auf die Depotgebühr schauen. Die Orderstruktur kann der größere Kostentreiber sein.
Typische Fehler beim Depot Kosten Vergleich
Ein häufiger Fehler ist, nur die Depotgebühr zu vergleichen. Ein Depot mit 0 € Depotführung kann trotzdem teuer sein, wenn Sparpläne, Orders oder Produkte hohe laufende Kosten verursachen. Umgekehrt ist eine kleine feste Depotgebühr nicht automatisch problematisch, wenn die übrigen Kosten niedrig sind und dein Depotvolumen groß genug ist.
Achte besonders auf diese Punkte:
- Ordervolumen realistisch wählen: Wenn du meist kleinere Beträge handelst, kann eine Mindestgebühr stark wirken. Bei 500 € Ordervolumen kostet die Direktbank im Beispiel 9,90 €, die Filialbank 13,75 €.
- Sparplan und Einzelorders trennen: Ein monatlicher Sparplan ist etwas anderes als zusätzliche Käufe oder Verkäufe. Trägst du beides zusammen ein, überschätzt du die Kosten.
- TER nicht vergessen: Die laufenden Fondskosten werden nicht immer als sichtbare Abbuchung wahrgenommen, mindern aber die Rendite.
- Steuern nicht als Depotgebühr behandeln: Kapitalerträge unterliegen eigenen Regeln. Depotkosten sind bei Kapitalerträgen grundsätzlich nicht einfach wie Werbungskosten zusätzlich abziehbar; praktisch wirkt der Sparer-Pauschbetrag. Für deine persönliche Steuerwirkung kann eine steuerliche Beratung nötig sein.
- Modellrechnung nicht mit Prognose verwechseln: 7 % p. a. ist eine Annahme für den Vergleich. Dein tatsächlicher Verlauf kann schwanken.
Für die Praxis ist sinnvoll, zuerst dein aktuelles Nutzungsverhalten nachzubauen: Depotwert, Sparrate, typische Orderzahl und durchschnittliches Ordervolumen. Danach kannst du einzelne Gebühren ändern und sehen, welche Stellschraube den größten Effekt hat.
Depotgebühren Vergleich 2026: Was sich schwer pauschal sagen lässt
Viele suchen nach einer Liste kostenloser Depots oder nach konkreten Kosten einzelner Banken. Pauschale Antworten altern hier schnell, weil Preisverzeichnisse, Aktionsangebote und Handelsplatzmodelle geändert werden können. Der Rechner löst das Problem anders: Du überträgst die Gebühren aus dem aktuellen Preisverzeichnis in ein einheitliches Schema und vergleichst die Depots mit deinem Nutzungsverhalten.
Gerade für 2026 solltest du auf Kosten achten, die nicht sofort wie eine klassische Depotgebühr aussehen. Dazu gehören Orderentgelte, Sparplanentgelte, Handelsplatzkosten, laufende Produktkosten und mögliche Änderungen bei der Vergütung von Wertpapiergeschäften. Wenn ein Anbieter eine Gebühr nur für bestimmte Handelsplätze, Produkte oder Ausführungsarten verlangt, solltest du das in den Eingaben so nah wie möglich abbilden.
Der Rechner bewertet keine Produktqualität, keinen Service, keine Handelszeiten und keine Ausführungskurse. Er beantwortet eine engere Frage: Was kosten die eingegebenen Gebührenmodelle im direkten Vergleich und wie wirken sie auf das rechnerische Endvermögen? Diese Grenze ist wichtig, weil das günstigste Gebührenmodell nicht automatisch die beste Wahl für jede Anlagestrategie ist.
Tabellen zum Nachschlagen
Wie stark senken Depotkosten die Rendite? 500 € Sparrate, 7 % Rendite
| Kosten p. a. | Endvermögen 20 Jahre | Verlust 10 Jahre | Verlust 20 Jahre | Verlust 30 Jahre |
|---|---|---|---|---|
| 0 % | 255.203 € | 0 € | 0 € | 0 € |
| 0,1 % | 252.104 € | 480 € | 3.099 € | 11.510 € |
| 0,2 % | 249.051 € | 957 € | 6.152 € | 22.761 € |
| 0,3 % | 246.041 € | 1.430 € | 9.162 € | 33.759 € |
| 0,5 % | 240.153 € | 2.367 € | 15.050 € | 55.018 € |
| 0,75 % | 233.029 € | 3.520 € | 22.174 € | 80.273 € |
| 1 % | 226.159 € | 4.654 € | 29.044 € | 104.142 € |
| 1,5 % | 213.142 € | 6.862 € | 42.061 € | 148.040 € |
| 2 % | 201.028 € | 8.996 € | 54.175 € | 187.304 € |
Ordergebühr nach Volumen: Neobroker, Direktbank und Filialbank (Beispielmodelle)
| Ordervolumen | Neobroker | Direktbank | Filialbank |
|---|---|---|---|
| 100 € | 1,00 € | 9,90 € | 10,75 € |
| 250 € | 1,00 € | 9,90 € | 11,88 € |
| 500 € | 1,00 € | 9,90 € | 13,75 € |
| 1.000 € | 1,00 € | 9,90 € | 17,50 € |
| 2.500 € | 1,00 € | 11,15 € | 28,75 € |
| 5.000 € | 1,00 € | 17,40 € | 47,50 € |
| 10.000 € | 1,00 € | 29,90 € | 85,00 € |
| 25.000 € | 1,00 € | 59,90 € | 197,50 € |
| 50.000 € | 1,00 € | 59,90 € | 385,00 € |
Beispiele zum Ausprobieren
- Reiner Sparplan-Anleger: 20.000 € Depot, keine EinzelordersMehr Endvermögen mit dem günstigsten Depot: 4.991 €
- Aktiver Anleger: 100.000 € Depot, 24 Orders à 3.000 €Mehr Endvermögen mit dem günstigsten Depot: 32.281 €
- Einsteiger: 50 € Sparplan über 30 JahreMehr Endvermögen mit dem günstigsten Depot: 5.676 €
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch sind Depotgebühren bei 50.000 € Depotwert und 500 € Sparrate?
Im Beispiel liegen die Jahreskosten zwischen 112,00 € und 480,00 €. Gerechnet wird mit 50.000 € Depotwert, 500 € monatlicher Sparrate, 12 Orders im Jahr und 1.000 € Ordervolumen. Nach 20 Jahren beträgt der Abstand zwischen günstigstem und teuerstem Depot 14.914 €.
Wie funktioniert ein Depotkosten Rechner?
Ein Depotkosten Rechner addiert Depotgebühr, Orderkosten, Sparplangebühren und laufende Fondskosten. Danach vergleicht er das Endvermögen mit und ohne Kosten. So erkennst du, ob vor allem Orders, Sparpläne, Depotführung oder TER deine Rendite belasten.
Sind Depotgebühren steuerlich absetzbar?
Depotgebühren sind bei Kapitalerträgen grundsätzlich nicht einfach zusätzlich als Werbungskosten absetzbar. Maßgeblich ist in der Praxis der Sparer-Pauschbetrag. Die konkrete steuerliche Wirkung hängt von deiner persönlichen Situation ab. Wenn es um größere Beträge oder Sonderfälle geht, solltest du steuerlichen Rat einholen.
Was kostet ein Sparplan Depot ohne Einzelorders?
Bei 20.000 € Depotwert, 300 € Sparrate und 0 Einzelorders liegen die Jahreskosten im Beispiel zwischen 40,00 € und 162,00 €. Nach 20 Jahren ergibt sich zwischen günstigstem und teuerstem Depot ein Unterschied von 4.991 € beim Endvermögen.
Wie stark senkt die TER meine Rendite?
Bei 500 € Sparrate und 7 % Rendite führt eine TER von 0,2 % p. a. nach 20 Jahren zu 6.152 € Verlust gegenüber 0 % Kosten. Bei 1 % p. a. sind es 29.044 €, bei 2 % p. a. 54.175 €.
Wie hoch sind Ordergebühren im Broker Vergleich?
Im Beispiel kostet eine Order über 1.000 € je nach Gebührenmodell 1,00 €, 9,90 € oder 17,50 €. Bei 10.000 € Ordervolumen sind es 1,00 €, 29,90 € oder 85,00 €. Deshalb solltest du immer mit deinem typischen Ordervolumen vergleichen.
Lohnt sich ein günstigeres Depot bei vielen Orders?
Ja, bei vielen Orders kann der Unterschied sehr groß werden. Bei 60.000 € Depotwert, 0 € Sparrate, 100 Einzelorders im Jahr und 1.000 € Ordervolumen beträgt der Abstand zwischen günstigstem und teuerstem Depot im Beispiel 68.087 € über 20 Jahre.
Was bedeutet Renditeverlust durch Gebühren?
Renditeverlust ist die Differenz zwischen dem rechnerischen Endvermögen ohne Kosten und dem Endvermögen nach Abzug der eingegebenen Gebühren. Bei 50.000 € Depotwert, 500 € Sparrate und 20 Jahren liegt das Endvermögen ohne Kosten bei 448.687 €.
Quellen und Prüfung
- § 20 EStG - Werbungskosten bei Kapitalerträgen (nur Sparer-Pauschbetrag) - Bundesministerium der Justiz
- Wertpapierdepot führen und kostenlos wechseln - Verbraucherzentrale Bundesverband
- PFOF-Verbot ab 1. Juli 2026: Was sich bei Wertpapiergeschäften ändert - Bundesanstalt für Finanzdienstleistungsaufsicht
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Depotgebühren-Vergleich. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/finanzen/depot-gebuehren-vergleich-rechner