ETF-Sparplan-Rechner
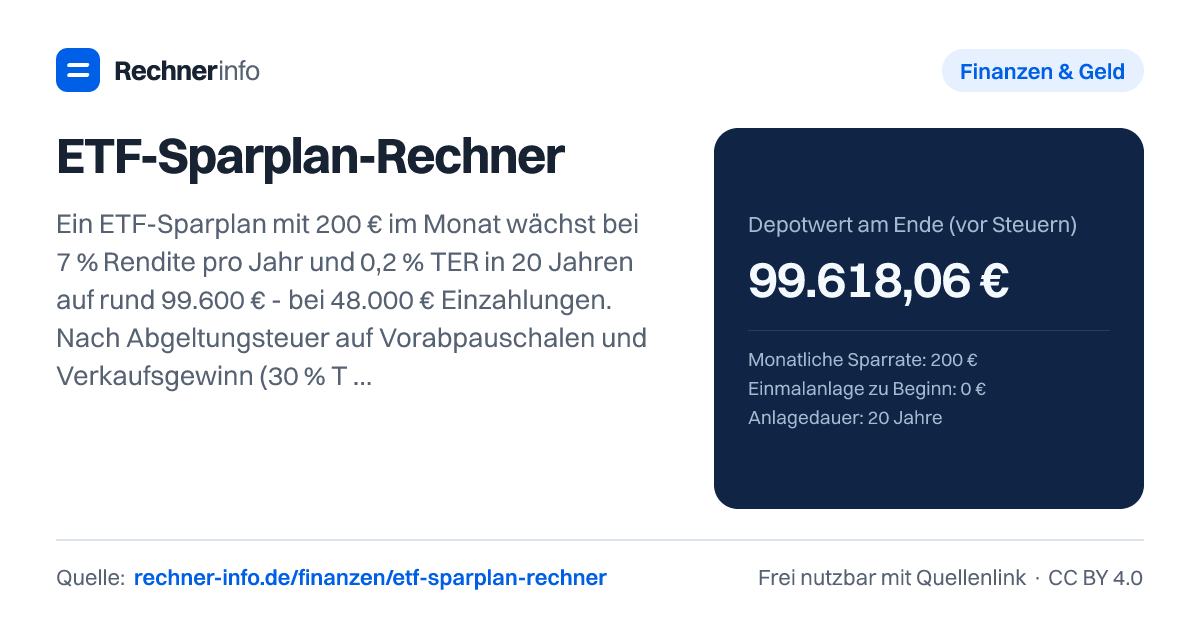
200 € im Monat, 7 % Rendite, 0,2 % TER: nach 20 Jahren rund 99.600 €. Mit Vorabpauschale (Basiszins 3,20 %), Teilfreistellung und Steuer beim Verkauf.
- Eigene Einzahlungen
- 48.000,00 €
- Kursgewinn
- 51.618,06 €
- Steuer auf Vorabpauschalen (während der Laufzeit)
- 160,19 €
- Steuer beim Verkauf am Ende
- 6.502,94 €
- Nach allen Steuern
- 92.954,93 €
- Kaufkraft in heutigem Geld (nach Steuern)
- 62.556,00 €
- Kosten durch TER und Ausführung (entgangener Ertrag)
- 2.463,15 €
- Rendite nach TER pro Jahr
- 6,786 %
Endkapital bei anderer Rendite
| Rendite p.a. | Depotwert | Nach Steuern |
|---|---|---|
| 3 % | 64.106 € | 63.526 € |
| 4 % | 71.373 € | 69.590 € |
| 5 % | 79.619 € | 76.442 € |
| 6 % | 88.982 € | 84.187 € |
| 7 % | 99.618 € | 92.955 € |
| 8 % | 111.706 € | 102.896 € |
| 9 % | 125.447 € | 114.179 € |
Jahr für Jahr
| Jahr | Einzahlung | Depotwert | Gewinn gesamt | Vorabpauschale | Steuer |
|---|---|---|---|---|---|
| 1 | 2.400,00 € | 2.487,33 € | 87,33 € | 28,55 € | 0,00 € |
| 2 | 2.400,00 € | 5.143,46 € | 343,46 € | 84,26 € | 0,00 € |
| 3 | 2.400,00 € | 7.979,82 € | 779,82 € | 143,76 € | 0,00 € |
| 4 | 2.400,00 € | 11.008,67 € | 1.408,67 € | 207,29 € | 0,00 € |
| 5 | 2.400,00 € | 14.243,05 € | 2.243,05 € | 275,14 € | 0,00 € |
| 6 | 2.400,00 € | 17.696,92 € | 3.296,92 € | 347,59 € | 0,00 € |
| 7 | 2.400,00 € | 21.385,16 € | 4.585,16 € | 424,96 € | 0,00 € |
| 8 | 2.400,00 € | 25.323,69 € | 6.123,69 € | 507,57 € | 0,00 € |
| 9 | 2.400,00 € | 29.529,49 € | 7.929,49 € | 595,80 € | 0,00 € |
| 10 | 2.400,00 € | 34.020,70 € | 10.020,70 € | 690,01 € | 0,00 € |
| 11 | 2.400,00 € | 38.816,67 € | 12.416,67 € | 790,61 € | 0,00 € |
| 12 | 2.400,00 € | 43.938,11 € | 15.138,11 € | 898,04 € | 0,00 € |
| 13 | 2.400,00 € | 49.407,08 € | 18.207,08 € | 1.012,76 € | 0,00 € |
| 14 | 2.400,00 € | 55.247,18 € | 21.647,18 € | 1.135,26 € | 0,00 € |
| 15 | 2.400,00 € | 61.483,58 € | 25.483,58 € | 1.266,08 € | 0,00 € |
| 16 | 2.400,00 € | 68.143,19 € | 29.743,19 € | 1.405,78 € | 0,00 € |
| 17 | 2.400,00 € | 75.254,72 € | 34.454,72 € | 1.554,95 € | 23,32 € |
| 18 | 2.400,00 € | 82.848,84 € | 39.648,84 € | 1.714,25 € | 52,73 € |
| 19 | 2.400,00 € | 90.958,30 € | 45.358,30 € | 1.884,36 € | 84,14 € |
| 20 | 2.400,00 € | 99.618,06 € | 51.618,06 € | 0,00 € | 0,00 € |
Rechenweg mit deinen Zahlen
- Rendite nach TER: (1 + 7 %) × (1 − 0,2 %) − 1 = 6,786 % pro Jahr
- Monatsfaktor: 1,067860^(1/12) = 1,005486 - jede Rate wird zum Monatsanfang investiert
- Depotwert nach 20 Jahren: 99.618,06 € bei 48.000,00 € Einzahlungen
- Steuern: 160,19 € auf Vorabpauschalen + 6.502,94 € beim Verkauf (70 % des Gewinns steuerpflichtig, abzüglich 1.000,00 € Pauschbetrag)
Was macht ein ETF-Sparplan-Rechner?
Ein ETF-Sparplan-Rechner zeigt dir, wie sich regelmäßige Einzahlungen in einen ETF über die Zeit entwickeln können. Du gibst Sparrate, Laufzeit, erwartete Rendite, laufende Kosten, mögliche Einmalanlage, Steuern und Inflation ein - der Rechner schätzt daraus Depotwert, Gewinn, Steuerlast und Kaufkraft.
Der Nutzen liegt vor allem im Vergleich. Du siehst sofort, ob eine höhere Sparrate, eine längere Laufzeit oder eine Einmalanlage mehr bewirkt. Auch Kosten werden sichtbar: Eine niedrige TER verändert das Ergebnis nicht spektakulär in einem einzelnen Jahr, kann über lange Laufzeiten aber deutlich spürbar werden.
Die Rechnung ist trotzdem ein Modell. Ein ETF liefert keine gleichmäßige Jahresrendite. In echten Börsenjahren gibt es starke Schwankungen, negative Phasen und sehr gute Phasen. Der Rechner verteilt die angenommene Rendite rechnerisch gleichmäßig, damit du Szenarien vergleichen kannst. Das ersetzt keine Anlageberatung und keine Prognose, hilft dir aber, realistische Größenordnungen zu prüfen.
Wie rechnet der ETF Rechner das Endkapital aus?
Die Rechnung startet mit der Rendite nach Kosten. Vereinfacht gesagt: Aus der erwarteten Rendite pro Jahr wird zuerst die laufende ETF-Kostenquote abgezogen. Danach wird daraus ein Monatsfaktor gebildet, weil ein Sparplan monatlich einzahlt. Jede Rate wird zum Monatsanfang investiert.
Im Beispiel mit 200 € monatlicher Sparrate, 7 % erwarteter Rendite und 0,2 % TER ergibt sich eine Rendite nach TER von 6,786 % pro Jahr. Der Monatsfaktor lautet 1,005486. Nach 20 Jahren liegen die eigenen Einzahlungen bei 48.000,00 €. Der Depotwert vor Steuern beträgt 99.618,06 €, der Kursgewinn 51.618,06 €.
Bei aktivierter Steuerberechnung kommen zwei Ebenen hinzu: während der Laufzeit die Steuer auf Vorabpauschalen und am Ende die Steuer beim Verkauf. In diesem Beispiel fallen 160,19 € Steuer auf Vorabpauschalen und 6.502,94 € Steuer beim Verkauf an. Nach allen Steuern bleiben 92.954,93 €. Zusätzlich zeigt die Kaufkraftrechnung, was dieser Betrag bei angenommener Inflation in heutigem Geld bedeutet: 62.556,00 €.
ETF-Sparplan mit 200 €: Was ändern Rendite und Laufzeit?
Bei einem Sparplan ist die Laufzeit oft der stärkste Hebel, weil bereits erzielte Gewinne weiter angelegt bleiben. Das siehst du gut am Szenario mit 200 € im Monat, 7 % Rendite und 0,2 % TER. Der Depotwert steigt von 14.243 € nach 5 Jahren auf 34.021 € nach 10 Jahren, 99.618 € nach 20 Jahren und 226.100 € nach 30 Jahren.
Die Renditeannahme verändert die Spannweite ebenfalls stark. Bei 200 € monatlich und 20 Jahren ergibt die Tabelle je nach Rendite diese Depotwerte vor Steuern:
| Rendite | Depotwert |
|---|---|
| 3 % | 64.106 € |
| 5 % | 79.619 € |
| 7 % | 99.618 € |
| 9 % | 125.447 € |
Für vorsichtige Planungen ist es sinnvoll, mehrere Renditen nebeneinander zu prüfen. Breite Welt-Aktien-ETF erzielten langfristig historisch etwa 6-8 % pro Jahr - mit starken Schwankungen und ohne Garantie. Wenn du wissen willst, ob ein Ziel auch bei schwächerer Entwicklung erreichbar wäre, rechne zusätzlich mit 5 %.
Was bedeuten TER, Vorabpauschale und Steuern beim ETF-Sparplan?
Die TER ist die laufende Kostenquote des ETF. Sie wird nicht als separate Abbuchung in deinem Verrechnungskonto sichtbar, sondern mindert die Wertentwicklung im Fonds. Im Beispiel mit 200 € monatlich, 30 Jahren und 7 % Rendite zeigt die Kostentabelle: Bei 0 % TER läge der Depotwert bei 235.213 €. Bei 0,2 % TER sind es 226.100 €. Der Abstand beträgt 9.113 €.
Die Vorabpauschale ist eine steuerliche Vorausbesteuerung auf thesaurierende und bestimmte ausschüttende Fonds. Der Rechner nutzt dafür die Formel: Wert am Jahresanfang mal Basiszins mal 0,7, begrenzt durch den tatsächlichen Wertzuwachs. Für Aktienfonds werden 70 % des Ertrags steuerlich angesetzt, weil 30 % Teilfreistellung gelten.
Für 2026 ist ein Basiszins von 3,20 % hinterlegt. Bei 10.000 € ETF-Wert ergibt die Tabelle eine Vorabpauschale von 224,00 €, davon sind 156,80 € steuerpflichtig. Ohne Freibetrag wären das 41,35 € Steuer. In der Praxis kann dein freier Sparer-Pauschbetrag die Steuer reduzieren oder vollständig auffangen.
Typische Fehler beim ETF-Sparplan berechnen
Ein häufiger Fehler ist eine zu genaue Erwartung an das Ergebnis. Der Rechner arbeitet mit einer konstanten Rendite, echte Märkte aber nicht. Wenn dein Depot zwischendurch stark fällt, ist die langfristige Rechnung dadurch nicht automatisch falsch - sie bildet nur keinen Kursverlauf Jahr für Jahr nach.
Achte außerdem auf diese Punkte:
- Rendite vor Kosten eintragen: Die TER wird im Rechner separat berücksichtigt. Wenn du bereits eine Nettorendite eingibst und zusätzlich die TER einträgst, rechnest du Kosten doppelt.
- Steuern nicht ausblenden: Ohne Steuerberechnung zeigt das Beispiel mit 200 € monatlich 99.618,06 € Depotwert. Mit Steuern bleiben 92.954,93 €. Das ist für Entnahmeplanung und Zielbeträge relevanter.
- Inflation nicht mit Verlust verwechseln: Bei 2 % Inflation beträgt die Kaufkraft nach Steuern 62.556,00 €. Bei 3 % Inflation sind es 51.466,89 €. Das Depot ist nicht kleiner, aber die spätere Kaufkraft ist anders.
- Basiszins nicht als dauerhaft sicher ansehen: Für spätere Jahre ist der Basiszins unbekannt. Der Rechner verwendet den eingetragenen Wert über die gesamte Laufzeit.
- Einmalanlage bewusst testen: Mit 20.000 € Einmalanlage zusätzlich zu 200 € monatlich ergibt sich nach Steuern 158.774,71 €. Das höhere Ergebnis kommt mit höherem Kapitaleinsatz und höherem Marktrisiko zu Beginn.
Tabellen zum Nachschlagen
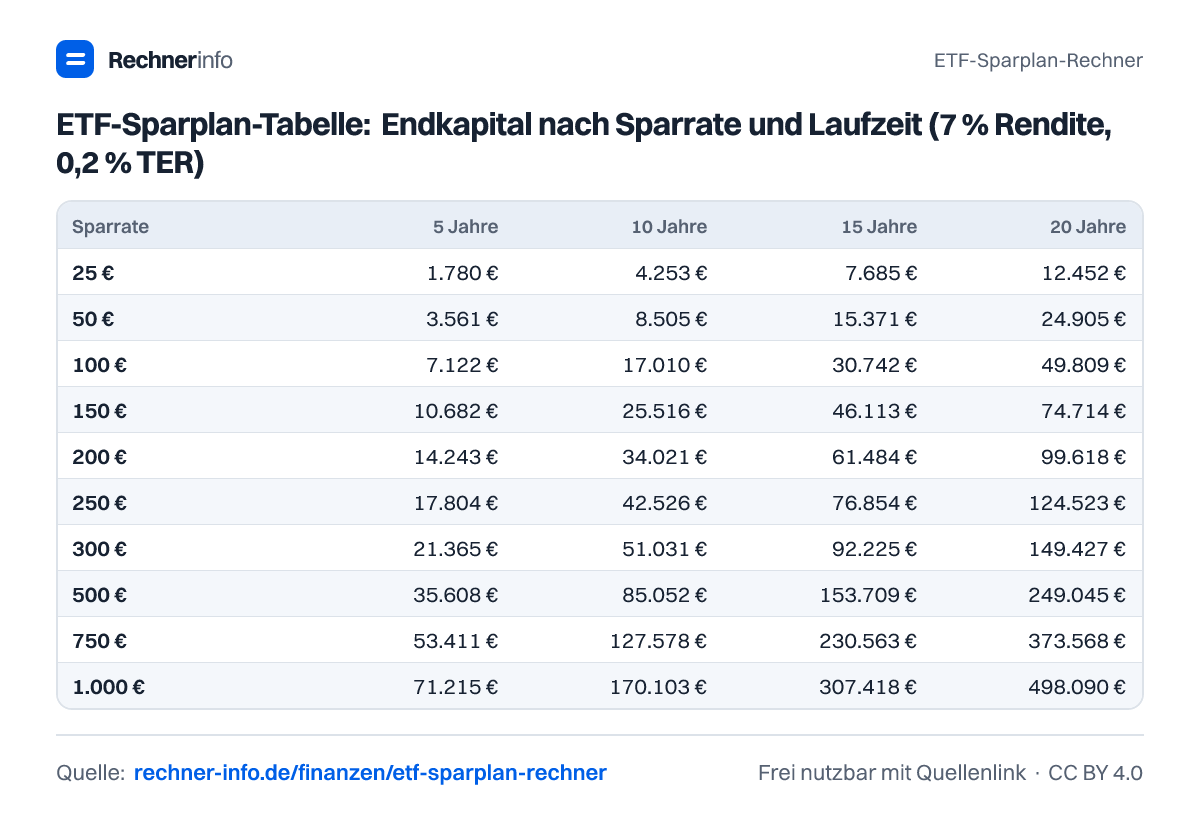
ETF-Sparplan-Tabelle: Endkapital nach Sparrate und Laufzeit (7 % Rendite, 0,2 % TER)
| Sparrate | 5 Jahre | 10 Jahre | 15 Jahre | 20 Jahre | 25 Jahre | 30 Jahre | 40 Jahre |
|---|---|---|---|---|---|---|---|
| 25 € | 1.780 € | 4.253 € | 7.685 € | 12.452 € | 19.071 € | 28.263 € | 58.747 € |
| 50 € | 3.561 € | 8.505 € | 15.371 € | 24.905 € | 38.143 € | 56.525 € | 117.495 € |
| 100 € | 7.122 € | 17.010 € | 30.742 € | 49.809 € | 76.285 € | 113.050 € | 234.989 € |
| 150 € | 10.682 € | 25.516 € | 46.113 € | 74.714 € | 114.428 € | 169.575 € | 352.484 € |
| 200 € | 14.243 € | 34.021 € | 61.484 € | 99.618 € | 152.571 € | 226.100 € | 469.978 € |
| 250 € | 17.804 € | 42.526 € | 76.854 € | 124.523 € | 190.714 € | 282.625 € | 587.473 € |
| 300 € | 21.365 € | 51.031 € | 92.225 € | 149.427 € | 228.856 € | 339.150 € | 704.968 € |
| 500 € | 35.608 € | 85.052 € | 153.709 € | 249.045 € | 381.427 € | 565.251 € | 1.174.946 € |
| 750 € | 53.411 € | 127.578 € | 230.563 € | 373.568 € | 572.141 € | 847.876 € | 1.762.419 € |
| 1.000 € | 71.215 € | 170.103 € | 307.418 € | 498.090 € | 762.855 € | 1.130.502 € | 2.349.892 € |
200 € ETF-Sparplan: Endkapital nach Rendite und Laufzeit
| Rendite | 5 Jahre | 10 Jahre | 15 Jahre | 20 Jahre | 25 Jahre | 30 Jahre | 40 Jahre |
|---|---|---|---|---|---|---|---|
| 3 % | 12.881 € | 27.664 € | 44.632 € | 64.106 € | 86.457 € | 112.110 € | 175.345 € |
| 4 % | 13.210 € | 29.121 € | 48.287 € | 71.373 € | 99.181 € | 132.677 € | 221.622 € |
| 5 % | 13.546 € | 30.663 € | 52.291 € | 79.619 € | 114.151 € | 157.783 € | 282.581 € |
| 6 % | 13.891 € | 32.294 € | 56.677 € | 88.982 € | 131.783 € | 188.489 € | 363.158 € |
| 7 % | 14.243 € | 34.021 € | 61.484 € | 99.618 € | 152.571 € | 226.100 € | 469.978 € |
| 8 % | 14.604 € | 35.848 € | 66.751 € | 111.706 € | 177.101 € | 272.231 € | 611.925 € |
| 9 % | 14.973 € | 37.780 € | 72.523 € | 125.447 € | 206.066 € | 328.873 € | 800.911 € |
Was kostet die TER? 200 € monatlich über 30 Jahre bei 7 % Rendite
| TER | Depotwert | Weniger als ohne Kosten |
|---|---|---|
| 0 % | 235.213 € | 0 € |
| 0,07 % | 231.978 € | 3.235 € |
| 0,12 % | 229.698 € | 5.515 € |
| 0,2 % | 226.100 € | 9.113 € |
| 0,3 % | 221.691 € | 13.522 € |
| 0,5 % | 213.158 € | 22.055 € |
| 1 % | 193.385 € | 41.828 € |
| 1,5 % | 175.652 € | 59.561 € |
| 2 % | 159.741 € | 75.472 € |
Vorabpauschale 2026 je 10.000 € ETF-Wert
| Wert am 1.1.2026 | Vorabpauschale | steuerpflichtig (70 %) | Steuer ohne Freibetrag |
|---|---|---|---|
| 5.000 € | 112,00 € | 78,40 € | 20,67 € |
| 10.000 € | 224,00 € | 156,80 € | 41,35 € |
| 25.000 € | 560,00 € | 392,00 € | 103,39 € |
| 50.000 € | 1.120,00 € | 784,00 € | 206,78 € |
| 100.000 € | 2.240,00 € | 1.568,00 € | 413,56 € |
| 250.000 € | 5.600,00 € | 3.920,00 € | 1.033,90 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie viel bringt ein ETF-Sparplan mit 200 € im Monat nach 20 Jahren?
Bei 200 € monatlich, 7 % Rendite und 0,2 % TER ergibt sich ein Depotwert von 99.618,06 € vor Steuern. Eingezahlt sind 48.000,00 €, der Kursgewinn beträgt 51.618,06 €. Nach Vorabpauschalen und Steuer beim Verkauf bleiben 92.954,93 €.
Wie viel Endkapital ergibt ein ETF-Sparplan mit 100 € monatlich?
Bei 100 € monatlich über 20 Jahre, 7 % Rendite und 0,2 % TER entstehen 49.809,03 € vor Steuern. Die eigenen Einzahlungen betragen 24.000,00 €. Nach Steuern bleiben 46.689,44 €, bei angenommener Inflation entspricht das 31.420,66 € Kaufkraft in heutigem Geld.
Was bringt eine Einmalanlage zusätzlich zum ETF-Sparplan?
Eine Einmalanlage erhöht im Beispiel den Betrag, der von Anfang an investiert ist. Bei 200 € monatlich plus 20.000 € Einmalanlage über 20 Jahre entstehen 173.974,12 € vor Steuern. Nach Steuern bleiben 158.774,71 €. Dafür ist mehr Kapital sofort dem Marktrisiko ausgesetzt.
Wie stark wirkt sich die TER auf meinen ETF-Sparplan aus?
Bei 200 € monatlich über 30 Jahre und 7 % Rendite liegt der Depotwert mit 0 % TER bei 235.213 €. Mit 0,2 % TER sind es 226.100 €. Die laufenden Kosten mindern also den Endwert, auch wenn sie im Depot meist nicht als einzelne Abbuchung sichtbar sind.
Was ist die Vorabpauschale beim ETF-Sparplan?
Die Vorabpauschale ist eine steuerliche Vorabbesteuerung bestimmter ETF-Erträge. Für 2026 ergibt sich bei 10.000 € ETF-Wert eine Vorabpauschale von 224,00 €. Davon sind bei einem Aktienfonds 156,80 € steuerpflichtig. Ohne Freibetrag wären das 41,35 € Steuer.
Welche Rendite soll ich im ETF Rechner eintragen?
Für breite Welt-Aktien-ETF werden langfristig oft etwa 6-8 % pro Jahr als historische Orientierung genannt, aber ohne Garantie. Für vorsichtigere Rechnungen kannst du 5 % testen. Beim 200 € Sparplan über 20 Jahre ergibt 5 % einen Depotwert von 79.619 €, 7 % dagegen 99.618 €.
Was passiert, wenn ich die Sparrate von 200 € auf 250 € erhöhe?
Bei 250 € monatlich über 20 Jahre, 7 % Rendite und 0,2 % TER steigt der Depotwert vor Steuern auf 124.522,58 €. Die Einzahlungen betragen 60.000,00 €, nach Steuern bleiben 115.840,80 €. So erkennst du, wie stark eine dauerhaft höhere Rate wirkt.
Warum zeigt der ETF Rechner auch Kaufkraft an?
Die Kaufkraft zeigt, was dein späterer Betrag in heutigem Geld wert wäre. Beim Beispiel mit 200 € monatlich bleiben nach Steuern 92.954,93 €. Bei 2 % Inflation entspricht das 62.556,00 € Kaufkraft, bei 3 % Inflation 51.466,89 €.
Quellen und Prüfung
- § 18 InvStG - Vorabpauschale - Bundesministerium der Justiz
- § 20 InvStG - Teilfreistellung (30 % für Aktienfonds) - Bundesministerium der Justiz
- BMF-Schreiben: Basiszins zum 2. Januar 2026 (3,20 %) - Bundesministerium der Finanzen
- § 32d EStG - Abgeltungsteuer - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
ETF-Sparplan-Rechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/finanzen/etf-sparplan-rechner