Grundsteuer-Rechner
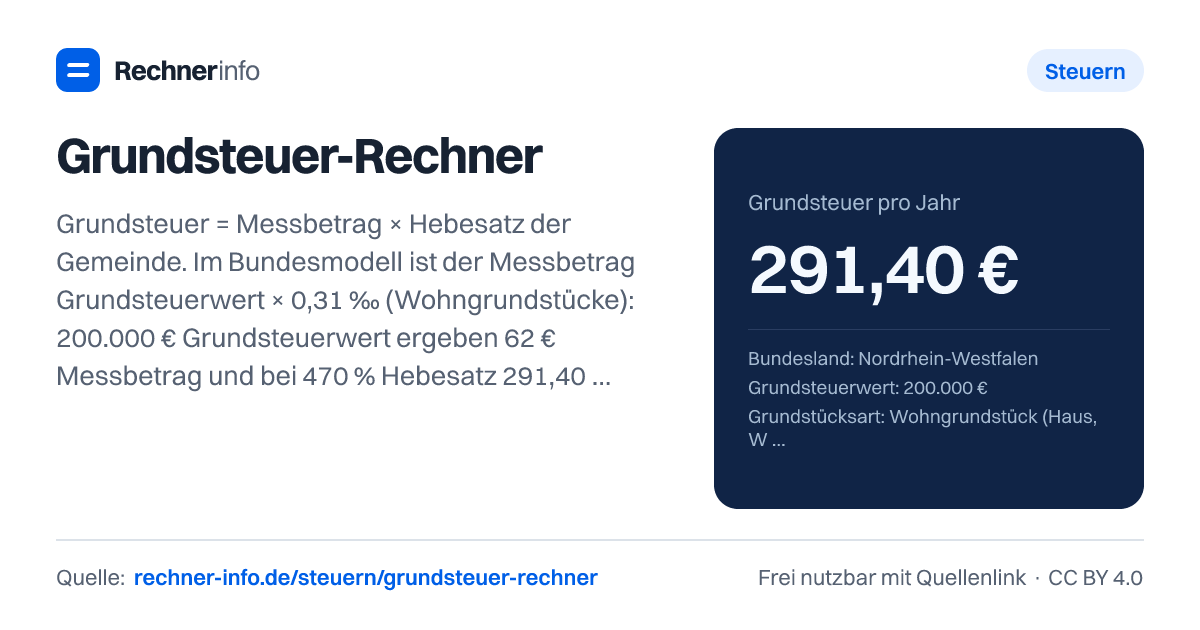
Neue Grundsteuer berechnen: Bundesmodell, Bodenwertmodell BW und Flächenmodelle Bayern, Hamburg, Hessen, Niedersachsen. 200.000 € Wert, 470 % = 291,40 €.
- Vierteljährliche Rate (15.2., 15.5., 15.8., 15.11.)
- 72,85 €
- Pro Monat
- 24,28 €
- Grundsteuermessbetrag
- 62,00 €
- Berechnungsmodell
- Bundesmodell (Ertrags-/Sachwertverfahren)
- Grundsteuerwert
- 200.000 €
- Steuermesszahl
- 0,3100 ‰
- In NRW und Rheinland-Pfalz dürfen Gemeinden für Wohn- und Nichtwohngrundstücke unterschiedliche Hebesätze festlegen - nimm den Satz für deine Grundstücksart.
Rechenweg
| Posten | Wert |
|---|---|
| Grundsteuerwert (auf 100 € abgerundet) | 200.000 € |
| Steuermesszahl | 0,3100 ‰ |
| Grundsteuermessbetrag | 62,00 € |
| × Hebesatz 470 % | 291,40 € |
Rechenweg mit deinen Zahlen
- Modell: Bundesmodell (Ertrags-/Sachwertverfahren)
- Messbetrag = 200.000 € × 0,3100 ‰ = 62,00 €
- Grundsteuer = 62,00 € × 470 % = 291,40 € pro Jahr
- Vier Raten zu 72,85 € (§ 28 GrStG)
Wie kannst du die Grundsteuer berechnen?
Die Grundsteuer hängt vor allem von zwei Dingen ab: vom Grundsteuermessbetrag und vom Hebesatz deiner Gemeinde. Wenn du den Messbetrag schon aus dem Grundsteuermessbescheid hast, ist die Rechnung kurz: Messbetrag mal Hebesatz. Wenn du ihn noch nicht hast, muss er je nach Bundesland erst aus Grundstücksdaten, Grundsteuerwert, Flächen, Bodenrichtwert oder Lagefaktor bestimmt werden.
Im Rechner wählst du dein Bundesland, gibst entweder den Messbetrag oder die Grundstücksdaten ein und ergänzt den Hebesatz Grundsteuer B deiner Gemeinde.
Für ein Wohngrundstück im Bundesmodell ist der Grundsteuerwert zentral. Er steht im Bescheid über den Grundsteuerwert, der auf den 1.1.2022 abstellt. Der Hebesatz kommt nicht vom Finanzamt, sondern von der Gemeinde. Genau deshalb kann ein gleicher Messbetrag in zwei Gemeinden zu einer unterschiedlichen Jahressteuer führen.
So funktioniert die Rechnung im Bundesmodell
Im Bundesmodell läuft die Berechnung in Worten so: Grundsteuerwert mal Steuermesszahl ergibt den Grundsteuermessbetrag. Dieser Messbetrag wird anschließend mit dem Hebesatz der Gemeinde multipliziert.
Ein Beispiel aus Nordrhein-Westfalen zeigt den Ablauf: Für ein Wohngrundstück mit 200.000 € Grundsteuerwert gilt eine Steuermesszahl von 0,3100 ‰. Daraus entsteht ein Grundsteuermessbetrag von 62,00 €. Bei einem Hebesatz von 470 % ergibt sich eine Grundsteuer von 291,40 € pro Jahr. Die Zahlung wird in vier Raten zu 72,85 € ausgewiesen. Als Monatswert entspricht das 24,28 €.
Wenn du den Messbetrag bereits kennst, brauchst du den Grundsteuerwert für die laufende Jahressteuer nicht erneut einzugeben. Ein Beispiel: Bei einem Messbetrag von 62,00 € und einem Hebesatz von 510 % beträgt die Grundsteuer in Nordrhein-Westfalen 316,20 € pro Jahr, mit Raten von 79,05 € und einem Monatswert von 26,35 €. Der Unterschied entsteht allein durch den anderen Hebesatz.
Grundsteuer 2026: Welche Modelle gelten in den Bundesländern?
Nicht jedes Bundesland rechnet gleich. Viele Länder nutzen das Bundesmodell, etwa Nordrhein-Westfalen, Rheinland-Pfalz, Schleswig-Holstein oder Thüringen. Dort sind bei Wohngrundstücken der Grundsteuerwert und die Steuermesszahl von 0,31 ‰ typisch. Bei sonstigen Grundstücken gilt im Bundesmodell 0,34 ‰.
Einige Länder haben eigene Modelle oder abweichende Messzahlen:
- Baden-Württemberg nutzt ein Bodenwertmodell. Für Wohnen steht in der Übersicht 0,91 ‰, sonst 1,3 ‰.
- Bayern nutzt ein Flächenmodell. Dort zählen Grundstücksfläche, Wohnfläche und Nutzfläche statt eines Bodenrichtwerts.
- Hamburg nutzt ein Wohnlagemodell. Wohnflächen werden anders behandelt, wenn eine normale Wohnlage vorliegt.
- Hessen und Niedersachsen arbeiten mit einem Lagefaktor. Dafür brauchst du neben dem Bodenrichtwert auch den durchschnittlichen Bodenrichtwert der Gemeinde.
- Berlin, Bremen, Saarland und Sachsen nutzen das Bundesmodell mit eigenen Messzahlen für bestimmte Grundstücksarten.
Die Beispiele zeigen, wie stark das Modell die Eingaben verändert. In Rheinland-Pfalz führen 160.000 € Grundsteuerwert und 550 % Hebesatz zu 272,80 € Grundsteuer pro Jahr. In Berlin ergeben 180.000 € Grundsteuerwert und 810 % Hebesatz 451,98 € pro Jahr. In beiden Fällen geht es um Wohngrundstücke, aber Hebesatz und Landesregelung prägen das Ergebnis.
Bayern, Baden-Württemberg, Hamburg, Hessen und Niedersachsen: andere Eingaben, andere Logik
Bei den Landesmodellen reichen Grundsteuerwert und Hebesatz oft nicht aus. In Bayern zählt das Flächenmodell. Für ein Einfamilienhaus mit 500 m² Grundstücksfläche, 140 m² Wohnfläche und 350 % Hebesatz ergibt sich ein Messbetrag von 69,00 € und eine Grundsteuer von 241,50 € pro Jahr. Bei 600 m² Grundstücksfläche, 140 m² Wohnfläche und 535 % Hebesatz sind es 390,55 € pro Jahr.
Baden-Württemberg schaut stark auf Bodenrichtwert und Grundstücksfläche. Bei 400 m² Grundstücksfläche, 600 €/m² Bodenrichtwert und 430 % Hebesatz ergibt sich ein Grundsteuerwert von 240.000 €, ein Messbetrag von 218,40 € und eine Jahressteuer von 939,12 €. Bei einem denkmalgeschützten Mietshaus mit 700 m², 450 € Bodenrichtwert und 500 % Hebesatz zeigt die Rechnung 1.228,50 € pro Jahr.
Hamburg berücksichtigt zusätzlich die Wohnlage. Ein Haus mit 140 m² Wohnfläche, 30 m² Nutzfläche und 540 % Hebesatz kommt bei normaler Wohnlage auf 376,92 € jährlich. Ein Haus in guter Lage mit 100 m² Wohnfläche, 10 m² Nutzfläche und 700 % Hebesatz kommt auf 415,45 €.
In Niedersachsen und Hessen kommt der Lagefaktor hinzu. In Niedersachsen ergeben 600 m² Grundstücksfläche, 300 €/m² Bodenrichtwert, 220 €/m² durchschnittlicher Bodenrichtwert der Gemeinde und 400 % Hebesatz eine Grundsteuer von 287,76 € pro Jahr. In Hessen führen 500 m² Grundstücksfläche, 130 m² Wohnfläche, 20 m² Nutzfläche, 400 €/m² Bodenrichtwert, 300 €/m² Durchschnittswert und 650 % Hebesatz zu 533,00 € pro Jahr.
Welche Fehler solltest du beim Grundsteuer berechnen vermeiden?
Der häufigste Fehler ist ein falscher Hebesatz. Maßgeblich ist der Hebesatz Grundsteuer B deiner Gemeinde. Manche Gemeinden unterscheiden nach Grundstücksart oder Nutzung. Wenn du versehentlich einen alten oder unpassenden Satz einträgst, wirkt sich das direkt auf die Jahressteuer aus.
Auch beim Grundsteuerwert passiert leicht ein Zahlendreher. Er ist nicht automatisch der Kaufpreis, Verkehrswert oder Bodenwert. Nimm den Wert aus dem Bescheid über den Grundsteuerwert. Bei Baden-Württemberg ist der Bodenrichtwert wichtig, bei Bayern dagegen stehen Flächen im Vordergrund. Bei Hessen und Niedersachsen brauchst du zusätzlich den durchschnittlichen Bodenrichtwert der Gemeinde, weil daraus der Lagefaktor folgt.
Bei Wohnungen solltest du genau prüfen, welche Fläche gemeint ist. Für eine Eigentumswohnung ist bei Grundstücksdaten regelmäßig dein Anteil an der Grundstücksfläche relevant, nicht einfach das gesamte Grundstück ohne Bezug zu deinem Anteil. Wohnfläche und Nutzfläche solltest du getrennt eintragen, vor allem bei gemischt genutzten Gebäuden.
Die Rechnung ersetzt keinen Bescheid. Sie bildet die Rechenlogik nach, ist aber nur so gut wie deine Eingaben. Wenn dir der Grundsteuerwert, der Messbetrag oder die Einstufung im Bescheid unplausibel vorkommt, prüfe die Daten im Bescheid und kläre den Punkt mit der zuständigen Stelle oder fachlicher Beratung. Für Vermieter ist außerdem wichtig: Die Grundsteuer kann als Betriebskostenposition relevant sein, wenn die mietrechtlichen Voraussetzungen vorliegen.
Tabellen zum Nachschlagen
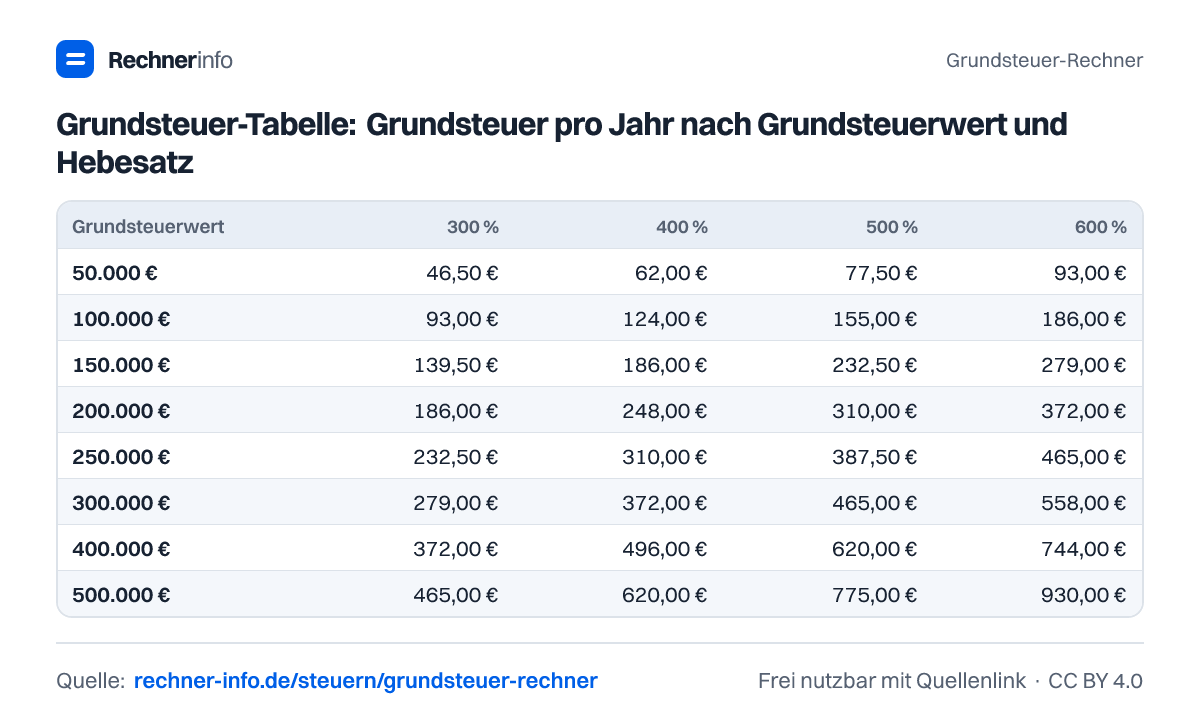
Grundsteuer-Tabelle: Grundsteuer pro Jahr nach Grundsteuerwert und Hebesatz
| Grundsteuerwert | 300 % | 400 % | 500 % | 600 % | 700 % | 800 % | 900 % |
|---|---|---|---|---|---|---|---|
| 50.000 € | 46,50 € | 62,00 € | 77,50 € | 93,00 € | 108,50 € | 124,00 € | 139,50 € |
| 100.000 € | 93,00 € | 124,00 € | 155,00 € | 186,00 € | 217,00 € | 248,00 € | 279,00 € |
| 150.000 € | 139,50 € | 186,00 € | 232,50 € | 279,00 € | 325,50 € | 372,00 € | 418,50 € |
| 200.000 € | 186,00 € | 248,00 € | 310,00 € | 372,00 € | 434,00 € | 496,00 € | 558,00 € |
| 250.000 € | 232,50 € | 310,00 € | 387,50 € | 465,00 € | 542,50 € | 620,00 € | 697,50 € |
| 300.000 € | 279,00 € | 372,00 € | 465,00 € | 558,00 € | 651,00 € | 744,00 € | 837,00 € |
| 400.000 € | 372,00 € | 496,00 € | 620,00 € | 744,00 € | 868,00 € | 992,00 € | 1.116,00 € |
| 500.000 € | 465,00 € | 620,00 € | 775,00 € | 930,00 € | 1.085,00 € | 1.240,00 € | 1.395,00 € |
Grundsteuer Bayern: Einfamilienhaus nach Grundstück und Wohnfläche
| Grundstück | 100 m² Wohnfläche | 130 m² Wohnfläche | 160 m² Wohnfläche | 200 m² Wohnfläche |
|---|---|---|---|---|
| 300 m² | 188,00 € | 230,00 € | 272,00 € | 328,00 € |
| 400 m² | 204,00 € | 246,00 € | 288,00 € | 344,00 € |
| 500 m² | 220,00 € | 262,00 € | 304,00 € | 360,00 € |
| 600 m² | 236,00 € | 278,00 € | 320,00 € | 376,00 € |
| 800 m² | 268,00 € | 310,00 € | 352,00 € | 408,00 € |
| 1.000 m² | 300,00 € | 342,00 € | 384,00 € | 440,00 € |
Grundsteuer Baden-Württemberg nach Bodenrichtwert und Grundstücksgröße
| Bodenrichtwert | 300 m² | 500 m² | 700 m² |
|---|---|---|---|
| 100 €/m² | 109,20 € | 182,00 € | 254,80 € |
| 200 €/m² | 218,40 € | 364,00 € | 509,60 € |
| 300 €/m² | 327,60 € | 546,00 € | 764,40 € |
| 500 €/m² | 546,00 € | 910,00 € | 1.274,00 € |
| 800 €/m² | 873,60 € | 1.456,00 € | 2.038,40 € |
| 1.200 €/m² | 1.310,40 € | 2.184,00 € | 3.057,60 € |
Grundsteuermodelle und Messzahlen der Bundesländer (ab 2025)
| Bundesland | Modell | Messzahl |
|---|---|---|
| Baden-Württemberg | Bodenwertmodell Baden-Württemberg | 1,3 ‰ (Wohnen 0,91 ‰) |
| Bayern | Flächenmodell Bayern | Boden 100 %, Wohnen 70 %, Nutzfläche 100 % |
| Berlin | Bundesmodell mit Berliner Messzahlen | Wohnen 0,31 ‰, sonst 0,45 ‰ |
| Brandenburg | Bundesmodell (Ertrags-/Sachwertverfahren) | Wohnen 0,31 ‰, sonst 0,34 ‰ |
| Bremen | Bundesmodell mit Bremer Messzahlen | Wohnen 0,31 ‰, sonst 0,75 ‰ |
| Hamburg | Wohnlagemodell Hamburg | Boden 100 %, Wohnen 70 % (normale Lage 52,5 %), Nutzfl. 87 % |
| Hessen | Flächen-Faktor-Verfahren Hessen | Boden 100 %, Wohnen 70 %, Nutzfläche 100 % |
| Mecklenburg-Vorpommern | Bundesmodell (Ertrags-/Sachwertverfahren) | Wohnen 0,31 ‰, sonst 0,34 ‰ |
| Niedersachsen | Flächen-Lage-Modell Niedersachsen | Boden 100 %, Wohnen 70 %, Nutzfläche 100 % |
| Nordrhein-Westfalen | Bundesmodell (Ertrags-/Sachwertverfahren) | Wohnen 0,31 ‰, sonst 0,34 ‰ |
| Rheinland-Pfalz | Bundesmodell (Ertrags-/Sachwertverfahren) | Wohnen 0,31 ‰, sonst 0,34 ‰ |
| Saarland | Bundesmodell mit saarländischen Messzahlen | Wohnen 0,34 ‰, sonst 0,64 ‰ |
| Sachsen | Bundesmodell mit sächsischen Messzahlen | Wohnen 0,36 ‰, sonst 0,72 ‰ |
| Sachsen-Anhalt | Bundesmodell (Ertrags-/Sachwertverfahren) | Wohnen 0,31 ‰, sonst 0,34 ‰ |
| Schleswig-Holstein | Bundesmodell (Ertrags-/Sachwertverfahren) | Wohnen 0,31 ‰, sonst 0,34 ‰ |
| Thüringen | Bundesmodell (Ertrags-/Sachwertverfahren) | Wohnen 0,31 ‰, sonst 0,34 ‰ |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie berechnet sich die Grundsteuer 2026?
Die Grundsteuer berechnet sich aus dem Grundsteuermessbetrag mal Hebesatz. Im Bundesmodell entsteht der Messbetrag bei Wohngrundstücken aus dem Grundsteuerwert mal 0,31 ‰. Beispiel: 200.000 € Grundsteuerwert ergeben 62,00 € Messbetrag; bei 470 % Hebesatz sind das 291,40 € pro Jahr.
Was ist der Grundsteuermessbetrag?
Der Grundsteuermessbetrag ist die Zwischengröße zwischen Grundstücksbewertung und Gemeindesteuer. Im Beispiel Nordrhein-Westfalen beträgt er 62,00 € bei 200.000 € Grundsteuerwert und 0,3100 ‰ Steuermesszahl. Die Gemeinde wendet darauf ihren Hebesatz an, zum Beispiel 470 % oder 510 %.
Wo finde ich den Grundsteuerwert?
Den Grundsteuerwert findest du im Bescheid über den Grundsteuerwert mit Bezug auf den 1.1.2022. Er ist nicht automatisch Kaufpreis oder Marktwert. Für eine Rechnung im Bundesmodell kannst du ihn direkt verwenden, zum Beispiel 160.000 €, 180.000 €, 200.000 € oder 260.000 €.
Was ist der Hebesatz bei der Grundsteuer?
Der Hebesatz ist der Prozentsatz deiner Gemeinde, mit dem der Messbetrag vervielfacht wird. Bei 62,00 € Messbetrag führt 470 % zu 291,40 € jährlich, während 510 % zu 316,20 € jährlich führt. Deshalb ist der richtige kommunale Hebesatz für dein Grundstück entscheidend.
Gilt das Bundesmodell in Nordrhein-Westfalen?
Ja, Nordrhein-Westfalen nutzt das Bundesmodell mit 0,31 ‰ für Wohngrundstücke und 0,34 ‰ für sonstige Grundstücke. Eine Eigentumswohnung mit 260.000 € Grundsteuerwert und 540 % Hebesatz kommt im Beispiel auf 435,24 € Grundsteuer pro Jahr und 108,81 € je Rate.
Wie hoch ist die Grundsteuer in Bayern für ein Einfamilienhaus?
In Bayern ergeben 500 m² Grundstücksfläche, 140 m² Wohnfläche und 350 % Hebesatz im Beispiel 241,50 € Grundsteuer pro Jahr. Der Messbetrag liegt bei 69,00 €. Bayern rechnet mit einem Flächenmodell, deshalb sind Grund- und Wohnfläche wichtiger als ein Grundsteuerwert.
Wann muss ich die Grundsteuer zahlen?
Die Grundsteuer wird im Beispiel in vier Raten gezahlt: 15.2., 15.5., 15.8. und 15.11.. Bei 291,40 € Jahressteuer sind das 72,85 € je Rate. Maßgeblich bleibt aber dein Grundsteuerbescheid, weil dort Zahlungsweise und Betrag konkret festgesetzt werden.
Kann die Grundsteuer auf Mieter umgelegt werden?
Die Grundsteuer kann für Vermieter als Betriebskostenposition relevant sein, wenn die vertraglichen und rechtlichen Voraussetzungen vorliegen. Der Rechner kann dafür einen Monatswert zeigen, etwa 24,28 € bei 291,40 € Jahressteuer. Ob und wie eine Umlage zulässig ist, hängt vom konkreten Mietverhältnis ab.
Quellen und Prüfung
- § 15 GrStG - Steuermesszahl (Bundesmodell) - Bundesministerium der Justiz
- Art. 4 BayGrStG - Grundsteuermesszahlen - Bayerische Staatskanzlei
- Fragen und Antworten zur neuen Grundsteuer - Bundesministerium der Finanzen
- Sächsisches Grundsteuermesszahlengesetz - Sächsische Staatskanzlei
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Grundsteuer-Rechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/steuern/grundsteuer-rechner