Schonvermögen-Rechner
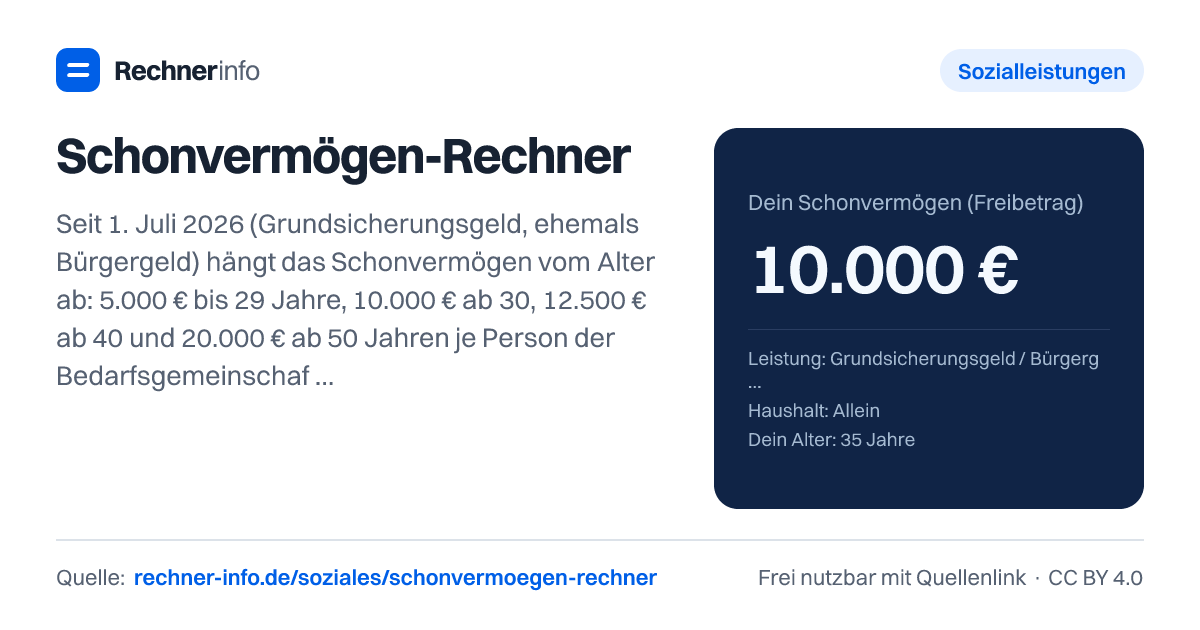
Schonvermögen Bürgergeld seit 1.7.2026: 5.000 € unter 30, 10.000 € ab 30, 12.500 € ab 40, 20.000 € ab 50 je Person. Mit Auto, Riester, SGB XII.
- Anrechenbares Vermögen
- 8.000 €
- Über dem Freibetrag
- 0 €
- Ergebnis
- Vermögen 2.000 € unter dem Freibetrag: Das Vermögen steht einem Anspruch nicht entgegen.
- Geschützte Werte (Auto, Altersvorsorge)
- 0 €
- Selbst genutztes Wohneigentum
- nicht angegeben
- Zum Vergleich: Bürgergeld bis 30.06.2026 im 1. Jahr
- 40.000 €
- Zum Vergleich: Bürgergeld bis 30.06.2026 ab dem 2. Jahr
- 15.000 €
Freibetrag je Person
| Person | Alter | Freibetrag |
|---|---|---|
| Du | 35 | 10.000 € |
Was zählt und was geschützt ist
| Vermögen | Wert | geschützt | zählt |
|---|---|---|---|
| Konten, Tagesgeld, Bargeld | 8.000 € | 0 € | 8.000 € |
| Aktien, Fonds, ETF, Krypto | 0 € | 0 € | 0 € |
| Auto (Verkehrswert) | 0 € | 0 € | 0 € |
| Riester, Rürup, Betriebsrente | 0 € | 0 € | 0 € |
| Private Renten-/Lebensversicherung zur Altersvorsorge | 0 € | 0 € | 0 € |
| Sonstiges (Schmuck, Bausparvertrag, zweites Auto) | 0 € | 0 € | 0 € |
Rechenweg mit deinen Zahlen
- Freibeträge: Du 10.000 € = 10.000 €
- Vermögen 8.000 € − geschützt 0 € = anrechenbar 8.000 €
- Vermögen 2.000 € unter dem Freibetrag: Das Vermögen steht einem Anspruch nicht entgegen.
Wie wird das Schonvermögen beim Bürgergeld berechnet?
Beim Schonvermögen Bürgergeld zählt zuerst der Freibetrag je Person in der Bedarfsgemeinschaft. Der Rechner ordnet jeder Person nach Alter den passenden Freibetrag zu und zieht anschließend geschützte Werte vom vorhandenen Vermögen ab.
Die Rechnung in Worten lautet: Freibeträge aller Personen zusammenzählen, danach vom gesamten Vermögen die geschützten Werte abziehen. Das Ergebnis ist das anrechenbare Vermögen. Liegt dieses anrechenbare Vermögen höchstens beim Freibetrag, steht das Vermögen einem Anspruch nicht entgegen.
Beispiel: Du bist 35 Jahre alt und hast 8.000 € auf Konto, Tagesgeld oder in bar. Weitere Vermögenswerte sind nicht vorhanden. Für dich gilt ein Freibetrag von 10.000 €. Geschützte Werte gibt es in diesem Beispiel nicht. Also zählen 8.000 € als anrechenbares Vermögen. Das liegt 2.000 € unter dem Freibetrag. Dein Vermögen verhindert den Anspruch in dieser Rechnung daher nicht.
Bei einem Paar wird nicht getrennt geprüft, ob jede Person genau ihren eigenen Betrag auf dem eigenen Konto hat. Entscheidend ist die Bedarfsgemeinschaft. Ein Beispiel: Bei 52 Jahren und 49 Jahren ergibt sich ein gemeinsamer Freibetrag von 32.500 €. Hat das Paar 30.000 € Erspartes und zusätzlich ein Auto mit 9.000 € Verkehrswert, zählt das Auto in dieser Rechnung als geschützt. Das anrechenbare Vermögen bleibt bei 30.000 € und liegt 2.500 € unter dem Freibetrag.
Schonvermögen 2026: Warum das Alter so stark zählt
Seit 1. Juli 2026 richtet sich das Schonvermögen beim Grundsicherungsgeld nach Altersstufen. Für junge Leistungsberechtigte kann der Freibetrag dadurch deutlich niedriger sein als für ältere Personen. Das erklärt, warum zwei Haushalte mit gleichem Kontostand zu unterschiedlichen Ergebnissen kommen können.
Ein Single mit 28 Jahren und 7.000 € auf dem Konto hat einen Freibetrag von 5.000 €. Das anrechenbare Vermögen beträgt 7.000 €. Damit liegt der Haushalt 2.000 € über dem Freibetrag. In dieser Rechnung besteht kein Anspruch, bis der Überschuss aufgebraucht ist.
Anders sieht es bei 35 Jahren und 8.000 € aus: Der Freibetrag beträgt 10.000 €, das anrechenbare Vermögen 8.000 €. Damit liegt das Vermögen 2.000 € unter dem Freibetrag.
Bei 50 Jahren und 60.000 € Vermögen bleibt zwar ein Freibetrag von 20.000 €. Das anrechenbare Vermögen beträgt aber 60.000 €. Damit liegt der Haushalt 40.000 € über dem Freibetrag. Das zeigt: Der Freibetrag schützt einen Teil des Vermögens, aber nicht beliebig hohe Rücklagen.
Was zählt als Vermögen beim Bürgergeld - und was bleibt geschützt?
Zum Vermögen zählen vor allem Kontoguthaben, Tagesgeld, Bargeld, Aktien, Fonds, ETF, Krypto und sonstige verwertbare Werte. Auch Schmuck, ein Bausparvertrag oder ein zweites Auto können darunterfallen. Maßgeblich ist nicht, wie sich das Vermögen zusammensetzt, sondern welcher Teil nach Abzug geschützter Werte übrig bleibt.
Ein Beispiel mit Wertpapieren: Eine Person mit 25 Jahren hat 15.000 € auf dem Konto und 5.000 € in ETFs. Der Freibetrag liegt bei 5.000 €. Das anrechenbare Vermögen beträgt 20.000 €. Damit liegt es 15.000 € über dem Freibetrag. ETFs werden hier also nicht anders behandelt als Geld auf dem Konto, wenn sie verwertbar sind.
Ein Auto kann beim Grundsicherungsgeld geschützt sein, soweit es als angemessen gilt. In einer Rechnung mit 35 Jahren, 8.000 € Guthaben und einem Auto mit 18.000 € Verkehrswert werden 15.000 € als geschützt angesetzt. Das anrechenbare Vermögen beträgt 11.000 €. Bei einem Freibetrag von 10.000 € liegt der Haushalt 1.000 € darüber.
Auch Altersvorsorge kann geschützt sein. Bei 35 Jahren, 6.000 € auf dem Konto, 25.000 € privater Rentenversicherung für das Alter und 3.000 € sonstigem Vermögen werden 25.000 € als geschützte Werte berücksichtigt. Das anrechenbare Vermögen beträgt 9.000 € und liegt 1.000 € unter dem Freibetrag.
Schonvermögen in der Bedarfsgemeinschaft mit Partner oder Kindern
Beim Bürgergeld wird die Bedarfsgemeinschaft gemeinsam betrachtet. Deshalb werden die Freibeträge der Personen zusammengerechnet und dem anrechenbaren Vermögen der Bedarfsgemeinschaft gegenübergestellt. Das ist besonders bei Paaren und Kindern im Haushalt wichtig.
Bei einem Paar mit 40 Jahren und 38 Jahren beträgt das gemeinsame Schonvermögen 22.500 €. Hat das Paar 20.000 € Ersparnisse und keine weiteren geschützten Werte, liegt das anrechenbare Vermögen bei 20.000 €. Damit bleiben 2.500 € Abstand zum Freibetrag.
Bei einem Paar, bei dem beide 60 Jahre alt sind, beträgt der gemeinsame Freibetrag 40.000 €. Liegen 100.000 € auf dem Konto, ist auch das anrechenbare Vermögen 100.000 €. Der Haushalt liegt 60.000 € über dem Freibetrag. Ein hoher Freibetrag bedeutet also nicht, dass jedes Vermögen geschützt ist.
Kinder in der Bedarfsgemeinschaft erhöhen den Gesamtfreibetrag. Ein Beispiel: Du bist 35 Jahre alt, zwei Kinder leben im Haushalt, es gibt 10.000 € auf dem Konto und 7.500 € in ETFs. Das Schonvermögen beträgt 20.000 €, das anrechenbare Vermögen 17.500 €. In dieser Rechnung liegt der Haushalt 2.500 € unter dem Freibetrag.
Grundsicherung im Alter: anderes Schonvermögen als beim Bürgergeld
Bei Sozialhilfe und Grundsicherung im Alter gelten andere Regeln als beim Grundsicherungsgeld. Deshalb solltest du im Rechner die Leistung richtig auswählen. Sonst kann das Ergebnis deutlich am tatsächlichen Prüfmaßstab vorbeigehen.
Für eine alleinstehende Person mit 70 Jahren und 9.500 € Vermögen ergibt sich ein Freibetrag von 10.000 €. Das anrechenbare Vermögen liegt bei 9.500 €. Damit bleibt es 500 € unter dem Freibetrag.
Bei 70 Jahren und 12.000 € Bargeld und Kontoguthaben sieht die Rechnung anders aus: Das Schonvermögen beträgt 10.000 €, das anrechenbare Vermögen 12.000 €. Der Überschuss liegt bei 2.000 €. In dieser Rechnung steht das Vermögen dem Anspruch entgegen, bis der Überschuss aufgebraucht ist.
Auch Aktien und Fonds zählen in der Grundsicherung im Alter als Vermögen, wenn sie verwertbar sind. Bei 67 Jahren, 8.000 € auf dem Konto und 30.000 € in Aktien und Fonds beträgt das anrechenbare Vermögen 38.000 €. Bei einem Freibetrag von 10.000 € liegt der Betrag 28.000 € darüber.
Typische Fehler beim Schonvermögen Bürgergeld vermeiden
Der häufigste Fehler ist, nur auf den Kontostand zu schauen. Wertpapiere, Krypto, Bargeld, Bausparguthaben, Schmuck oder ein zweites Auto können ebenfalls relevant sein. Wenn du Vermögen auf mehrere Stellen verteilt hast, solltest du es vollständig zusammenführen, bevor du es mit dem Freibetrag vergleichst.
Ein weiterer Fehler ist die Verwechslung von geschütztem und anrechenbarem Vermögen. Ein geschützter Wert senkt das anrechenbare Vermögen, erhöht aber nicht automatisch den Freibetrag. Beim Auto mit 18.000 € Verkehrswert wurden in der Beispielrechnung 15.000 € geschützt, trotzdem blieb 1.000 € oberhalb des Freibetrags übrig.
Auch Wohneigentum solltest du nicht pauschal als Vermögen ansetzen oder pauschal ignorieren. Selbst genutztes Wohneigentum kann geschützt sein, wenn es innerhalb der angemessenen Wohnfläche liegt. Ein Haus mit 140 m² bei 2 Personen wird in der Rechnung als geschützt behandelt. Ein Haus mit 110 m² und 4 Bewohnern liegt ebenfalls innerhalb der Grenze von 140 m².
Der Rechner bildet eine Modellrechnung nach den eingegebenen Daten ab. Die tatsächliche Entscheidung trifft die zuständige Stelle. Besonders bei schwer verwertbaren Vermögenswerten, Lebensversicherungen, Wohneigentum oder besonderen Härtefällen kann die Prüfung genauer ausfallen.
Tabellen zum Nachschlagen
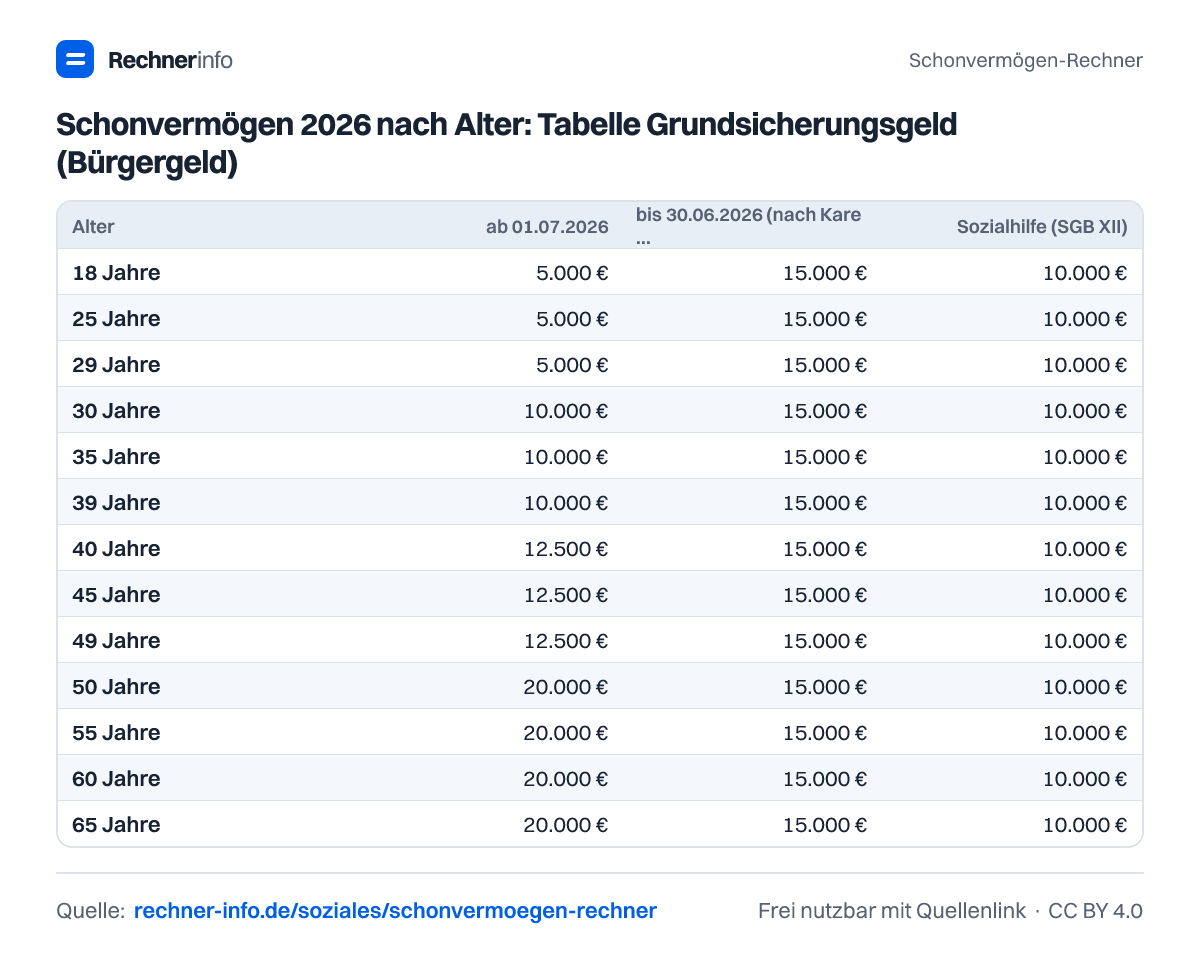
Schonvermögen 2026 nach Alter: Tabelle Grundsicherungsgeld (Bürgergeld)
| Alter | ab 01.07.2026 | bis 30.06.2026 (nach Karenzzeit) | Sozialhilfe (SGB XII) |
|---|---|---|---|
| 18 Jahre | 5.000 € | 15.000 € | 10.000 € |
| 25 Jahre | 5.000 € | 15.000 € | 10.000 € |
| 29 Jahre | 5.000 € | 15.000 € | 10.000 € |
| 30 Jahre | 10.000 € | 15.000 € | 10.000 € |
| 35 Jahre | 10.000 € | 15.000 € | 10.000 € |
| 39 Jahre | 10.000 € | 15.000 € | 10.000 € |
| 40 Jahre | 12.500 € | 15.000 € | 10.000 € |
| 45 Jahre | 12.500 € | 15.000 € | 10.000 € |
| 49 Jahre | 12.500 € | 15.000 € | 10.000 € |
| 50 Jahre | 20.000 € | 15.000 € | 10.000 € |
| 55 Jahre | 20.000 € | 15.000 € | 10.000 € |
| 60 Jahre | 20.000 € | 15.000 € | 10.000 € |
| 65 Jahre | 20.000 € | 15.000 € | 10.000 € |
Schonvermögen für Familien: Beispiele 2026
| Haushalt | Schonvermögen |
|---|---|
| Single, 25 Jahre | 5.000 € |
| Single, 35 Jahre | 10.000 € |
| Single, 45 Jahre | 12.500 € |
| Single, 55 Jahre | 20.000 € |
| Paar, 30 und 32 Jahre | 20.000 € |
| Paar, 52 und 58 Jahre | 40.000 € |
| Alleinerziehend (34) mit 2 Kindern | 20.000 € |
| Paar (38, 41) mit 3 Kindern | 37.500 € |
Angemessene Wohnfläche beim Wohneigentum
| Bewohner | Haus | Eigentumswohnung |
|---|---|---|
| 1 | 140 m² | 130 m² |
| 2 | 140 m² | 130 m² |
| 3 | 140 m² | 130 m² |
| 4 | 140 m² | 130 m² |
| 5 | 160 m² | 150 m² |
| 6 | 180 m² | 170 m² |
| 7 | 200 m² | 190 m² |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie viel Schonvermögen habe ich beim Bürgergeld mit 35 Jahren?
Mit 35 Jahren beträgt dein Schonvermögen beim Bürgergeld 10.000 €. Wenn du 8.000 € auf Konto, Tagesgeld oder in bar hast und keine geschützten Werte vorliegen, zählt auch 8.000 € als anrechenbares Vermögen. Damit liegst du 2.000 € unter dem Freibetrag.
Wie viel Vermögen darf ich beim Bürgergeld mit 25 Jahren haben?
Mit 25 Jahren liegt dein Schonvermögen beim Bürgergeld bei 5.000 €. Hast du 15.000 € auf dem Konto und 5.000 € in ETFs, beträgt dein anrechenbares Vermögen 20.000 €. Das sind 15.000 € über dem Freibetrag.
Zählen ETFs und Aktien beim Schonvermögen Bürgergeld mit?
Ja, ETFs, Aktien, Fonds und Krypto zählen als Vermögen, wenn sie verwertbar sind. In einem Beispiel mit 15.000 € Kontoguthaben und 5.000 € ETFs ergibt sich ein anrechenbares Vermögen von 20.000 €. Entscheidend ist dann, welcher Freibetrag nach Alter und Haushalt gilt.
Wie hoch ist das Schonvermögen beim Bürgergeld für ein Paar?
Das Schonvermögen eines Paares ergibt sich aus den Freibeträgen beider Personen. Bei 40 Jahren und 38 Jahren sind es zusammen 22.500 €. Bei 20.000 € Ersparnissen liegt das anrechenbare Vermögen 2.500 € unter dem Freibetrag.
Wird ein Auto beim Bürgergeld als Vermögen angerechnet?
Ein Auto kann beim Bürgergeld ganz oder teilweise geschützt sein. Bei 35 Jahren, 8.000 € Guthaben und einem Auto mit 18.000 € Verkehrswert werden 15.000 € als geschützt berücksichtigt. Das anrechenbare Vermögen beträgt dann 11.000 € und liegt 1.000 € über dem Freibetrag.
Ist mein Eigenheim beim Bürgergeld Schonvermögen?
Ein selbst genutztes Eigenheim kann geschützt sein, wenn die Wohnfläche angemessen ist. In einer Rechnung mit einem Haus von 140 m² und 2 Personen gilt das Wohneigentum als geschützt. Das übrige Vermögen wird trotzdem separat geprüft.
Wie viel Schonvermögen gilt bei der Grundsicherung im Alter?
Bei der Grundsicherung im Alter beträgt das Schonvermögen im Beispiel 10.000 €. Eine alleinstehende Person mit 70 Jahren und 12.000 € Bargeld und Kontoguthaben liegt 2.000 € über dem Freibetrag. Bei 9.500 € liegt sie 500 € darunter.
Was passiert, wenn mein Vermögen über dem Freibetrag liegt?
Liegt dein anrechenbares Vermögen über dem Freibetrag, besteht in den Beispielen kein Anspruch, bis der Überschuss aufgebraucht ist. Bei 50 Jahren und 60.000 € Vermögen beträgt der Freibetrag 20.000 €. Der Überschuss liegt bei 40.000 €.
Quellen und Prüfung
- § 12 SGB II - Zu berücksichtigendes Vermögen - Bundesministerium der Justiz
- Dreizehntes Gesetz zur Änderung des SGB II, BGBl. 2026 I Nr. 107 - Bundesanzeiger Verlag / BMJ
- Fachliche Weisungen zu § 12 SGB II (Stand 01.07.2026) - Bundesagentur für Arbeit
- § 1 DVO zu § 90 Abs. 2 Nr. 9 SGB XII - Barbeträge Sozialhilfe - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Schonvermögen-Rechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/soziales/schonvermoegen-rechner