Freiwillige Krankenversicherung
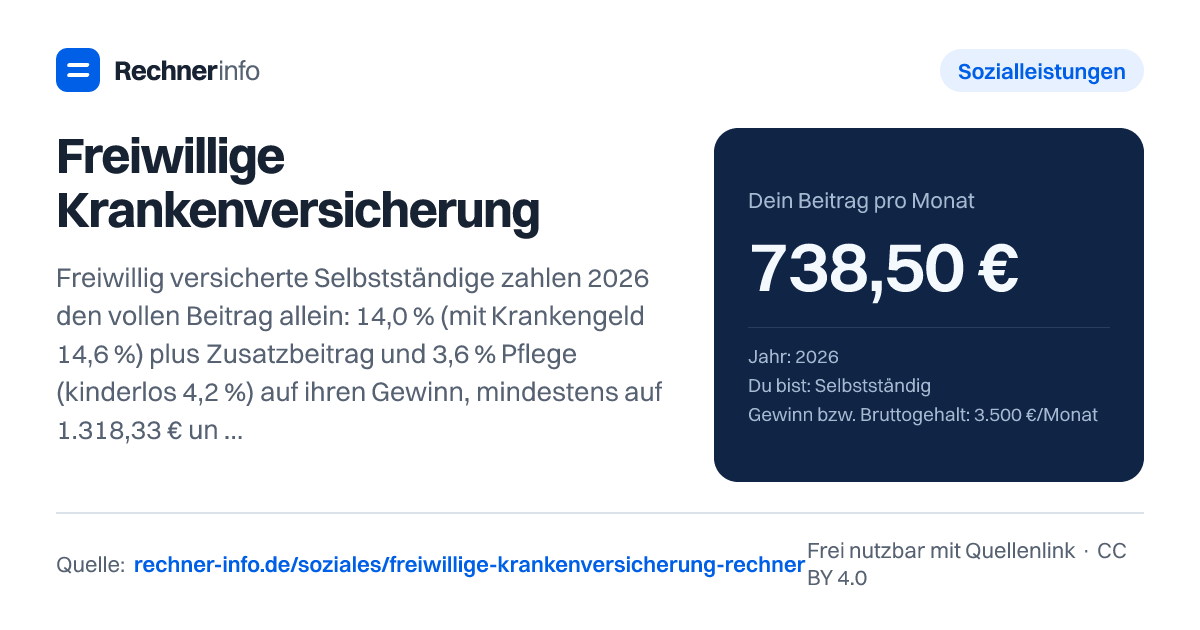
GKV 2026: Selbstständige zahlen mindestens 278,17 € (kinderlos) und höchstens 1.261,32 €. Bei 3.500 € Gewinn sind es 738,50 €. Mit PKV-Vergleich.
- Krankenversicherung
- 591,50 €
- Pflegeversicherung
- 147,00 €
- Dein Beitrag pro Jahr
- 8.862,00 €
- Beitragspflichtige Einnahmen
- 3.500,00 €
- Dein Beitragssatz (KV + PV)
- 21,1 %
- Mindestbeitrag für dich
- 278,17 €
- Höchstbeitrag für dich
- 1.226,44 €
- Die Kasse setzt den Beitrag vorläufig nach dem letzten Steuerbescheid fest und rechnet später mit dem tatsächlichen Gewinn ab. Beiträge zur Basisabsicherung sind als Sonderausgaben absetzbar.
Rechenweg mit deinen Zahlen
- Beitragspflichtige Einnahmen: 3.500,00 € (mindestens 1.318,33 €, höchstens 5.812,50 €)
- Krankenversicherung: 3.500,00 € × 16,9 % = 591,50 €
- Pflegeversicherung: 3.500,00 € × 4,2 % = 147,00 €
- Beitrag gesamt: 738,50 € pro Monat, 8.862,00 € pro Jahr
Wie nutzt du den Krankenversicherung Selbstständige Rechner?
Gib deinen monatlichen Gewinn, weitere beitragspflichtige Einnahmen, den Zusatzbeitrag deiner Krankenkasse sowie Angaben zu Krankengeld und Kindern ein - der Rechner zeigt dir daraus den monatlichen Beitrag für Krankenversicherung und Pflegeversicherung.
Für Selbstständige ist vor allem die richtige Einkommensbasis entscheidend. Gemeint ist nicht dein Umsatz, sondern dein Gewinn. Wenn du bereits einen Einkommensteuerbescheid hast, nutzt du den Gewinn daraus als Ausgangspunkt. Der monatliche Wert wird aus dem Jahresgewinn abgeleitet. Weitere Einnahmen gehören ebenfalls dazu, zum Beispiel Mieteinnahmen, Kapitalerträge oder Renten.
Die Rechnung ist eine Modellrechnung nach den eingegebenen Daten. Bei schwankendem Gewinn kann die Krankenkasse Beiträge zunächst vorläufig festsetzen und später mit dem Steuerbescheid endgültig prüfen. Wenn du in der Gründung bist oder dein Einkommen stark wechselt, solltest du die Eingaben deshalb regelmäßig aktualisieren.
Wie wird der freiwillige Krankenversicherung Beitrag berechnet?
Die freiwillige Krankenversicherung berechnet den Beitrag nicht frei nach Schätzung, sondern auf einer begrenzten Bemessung. In Worten lautet die Formel: Zuerst werden deine beitragspflichtigen Einnahmen ermittelt. Liegen sie unter der Mindestbemessungsgrundlage, wird trotzdem mit der Mindestbemessungsgrundlage gerechnet. Liegen sie über der Beitragsbemessungsgrenze, wird höchstens diese Grenze angesetzt. Auf diese Bemessung kommen Krankenversicherung und Pflegeversicherung.
Für die Krankenversicherung gilt bei Selbstständigen ohne Krankengeld der ermäßigte Satz von 14,0 % plus Zusatzbeitrag. Mit Krankengeld gilt 14,6 % plus Zusatzbeitrag. In der Pflegeversicherung werden 3,6 % angesetzt. Kinderlose zahlen zusätzlich 0,6 %. Ab dem zweiten Kind unter 25 Jahre sinkt der Pflegebeitrag um 0,25 Punkte je Kind, höchstens um 4 Abschläge.
Beispiel: Du bist selbstständig, hast 3.500,00 € Gewinn im Monat, keine weiteren Einnahmen, keinen Krankengeldanspruch, bist kinderlos und der Zusatzbeitrag liegt bei 2,9 %. Dann sind 3.500,00 € die beitragspflichtigen Einnahmen, weil der Wert zwischen 1.318,33 € und 5.812,50 € liegt.
Die Krankenversicherung beträgt 591,50 €. Die Pflegeversicherung beträgt 147,00 €. Zusammen ergibt das 738,50 € pro Monat. Auf das Jahr gesehen sind es 8.862,00 €. Der gesamte Beitragssatz aus Krankenversicherung und Pflegeversicherung liegt in diesem Beispiel bei 21,1 %.
Mindestbeitrag Krankenversicherung Selbstständige 2026: wann greift er?
Der Mindestbeitrag greift, wenn dein tatsächlicher Gewinn und deine weiteren Einnahmen zusammen unter der Mindestbemessungsgrundlage liegen. Dann zahlst du nicht auf dein tatsächliches niedrigeres Einkommen, sondern auf 1.318,33 € monatlich.
Das siehst du gut an zwei Beispielen:
- Bei 0 € Gewinn und 0 € weiteren Einnahmen ergibt sich ein Beitrag von 278,17 € im Monat. Davon entfallen 222,80 € auf die Krankenversicherung und 55,37 € auf die Pflegeversicherung.
- Bei 800 € Gewinn und 200 € sonstigen Einnahmen bleibt es ebenfalls bei 278,17 € im Monat, weil die beitragspflichtigen Einnahmen weiterhin mit 1.318,33 € angesetzt werden.
Erst wenn die beitragspflichtigen Einnahmen über der Mindestbemessungsgrundlage liegen, steigt der Beitrag mit deinem Einkommen. Bei 1.000 € Gewinn und 500 € Mieteinnahmen werden 1.500,00 € beitragspflichtige Einnahmen berücksichtigt. Der Beitrag liegt dann bei 316,50 € im Monat, davon 253,50 € Krankenversicherung und 63,00 € Pflegeversicherung.
Das ist ein häufiger Punkt bei Gründungen: Ein geringer Gewinn führt nicht automatisch zu einem entsprechend geringen Beitrag. Die Mindestbemessung setzt nach unten eine Grenze.
GKV Höchstbeitrag Selbstständige: ab wann steigt der Beitrag nicht weiter?
Nach oben ist die Bemessung ebenfalls begrenzt. Für 2026 werden höchstens 5.812,50 € im Monat als beitragspflichtige Einnahmen angesetzt. Einkommen darüber erhöht den GKV-Beitrag nicht weiter.
Bei 5.000 € Gewinn im Monat, ohne Krankengeld und mit 2,9 % Zusatzbeitrag, ergibt sich ein Beitrag von 1.055,00 € im Monat. Davon sind 845,00 € Krankenversicherung und 210,00 € Pflegeversicherung. Der Jahreswert beträgt 12.660,00 €.
Bei 6.000 € Gewinn mit 2 Kindern wird für die Berechnung nur die obere Bemessung von 5.812,50 € verwendet. Der Beitrag liegt dann bei 1.177,03 € im Monat. Die Krankenversicherung beträgt 982,31 €, die Pflegeversicherung 194,72 €. Der Beitragssatz aus beiden Teilen liegt hier bei 20,25 %.
Der Höchstbeitrag hängt also nicht nur vom Gewinn ab. Krankengeld, Zusatzbeitrag, Kinder und Pflegeversicherungszuschläge verändern den Betrag. Ohne Krankengeld und kinderlos liegt der Höchstbeitrag in der dargestellten Rechnung bei 1.226,44 €. Mit Krankengeld und kinderlos liegt er bei 1.261,32 €.
Krankengeld, Kinder und PKV-Vergleich richtig einordnen
Der Krankengeldanspruch erhöht den Krankenversicherungsanteil, kann aber für Selbstständige sinnvoll sein, wenn längere Arbeitsunfähigkeit ein echtes Einkommensrisiko ist. Mit Krankengeld wird statt 14,0 % der Satz von 14,6 % angesetzt. Der Anspruch beginnt ab der 7. Woche der Arbeitsunfähigkeit. Ob das für dich passt, hängt von Rücklagen, laufenden Kosten und deiner privaten Absicherung ab.
Ein Beispiel zeigt die Wirkung: Bei 4.000 € Gewinn im Monat, Krankengeldanspruch, 2,9 % Zusatzbeitrag und kinderloser Pflegeversicherung liegt der Beitrag bei 868,00 € im Monat. Davon entfallen 700,00 € auf die Krankenversicherung und 168,00 € auf die Pflegeversicherung. Ohne Krankengeld wäre der Krankenversicherungsanteil niedriger, die Absicherung bei längerer Krankheit aber anders.
Kinder wirken sich vor allem auf die Pflegeversicherung aus. Kinderlose zahlen den Zuschlag, während Eltern anders eingestuft werden. Bei mehreren Kindern unter 25 Jahren kann der Pflegebeitrag weiter sinken. Deshalb solltest du die Kinderangaben sorgfältig setzen, auch wenn deine Kinder nicht mehr klein sind.
Wenn du ein PKV-Angebot vergleichst, ist der Monatsbeitrag nur ein Ausschnitt. Im Beispiel mit 3.000 € Gewinn, 1 Kind und einem PKV-Angebot von 450 € liegt die GKV bei 615,00 € im Monat. Die PKV ist in diesem Moment 165,00 € günstiger. Der Gleichstand liegt bei einem Einkommen von 2.195,12 €. Trotzdem ersetzt der Vergleich keine Prüfung von Leistungen, Selbstbeteiligung, Familienabsicherung und späteren Beitragsänderungen.
Welche Fehler solltest du bei der freiwilligen Krankenversicherung vermeiden?
Der häufigste Fehler ist, Umsatz statt Gewinn einzutragen. Für Selbstständige zählt der Gewinn, also Einnahmen abzüglich Betriebsausgaben. Wenn du den Umsatz eingibst, fällt der berechnete Beitrag zu hoch aus.
Achte außerdem auf diese Punkte:
- Weitere Einnahmen nicht vergessen: Miete, Kapitalerträge und Renten können beitragspflichtig sein. Im Beispiel mit 2.500 € Gewinn und 300 € Kapitalerträgen entstehen 2.800,00 € beitragspflichtige Einnahmen. Bei 3,5 % Zusatzbeitrag ergibt das 607,60 € im Monat.
- Mindestbemessung nicht übersehen: Auch bei sehr geringem Gewinn kann ein Beitrag von 278,17 € im Monat entstehen, wenn du kinderlos bist, keinen Krankengeldanspruch wählst und der Zusatzbeitrag 2,9 % beträgt.
- Krankengeld bewusst auswählen: Der höhere Satz bringt eine andere Absicherung, ist aber kein Automatismus für jede selbstständige Tätigkeit.
- Kinderangaben korrekt machen: Für den Pflegebeitrag kann es einen Unterschied machen, ob Kinder vorhanden sind und ob Kinder unter 25 Jahre berücksichtigt werden.
- Zusatzbeitrag deiner Krankenkasse eintragen: Schon ein anderer Zusatzbeitrag verändert Krankenversicherung, Mindestbeitrag und Höchstbeitrag.
Wenn dein Steuerbescheid später einen anderen Gewinn ausweist, kann sich die endgültige Beitragshöhe ändern. Bewahre deshalb Bescheide und Mitteilungen der Krankenkasse auf und melde deutliche Änderungen frühzeitig.
Tabellen zum Nachschlagen
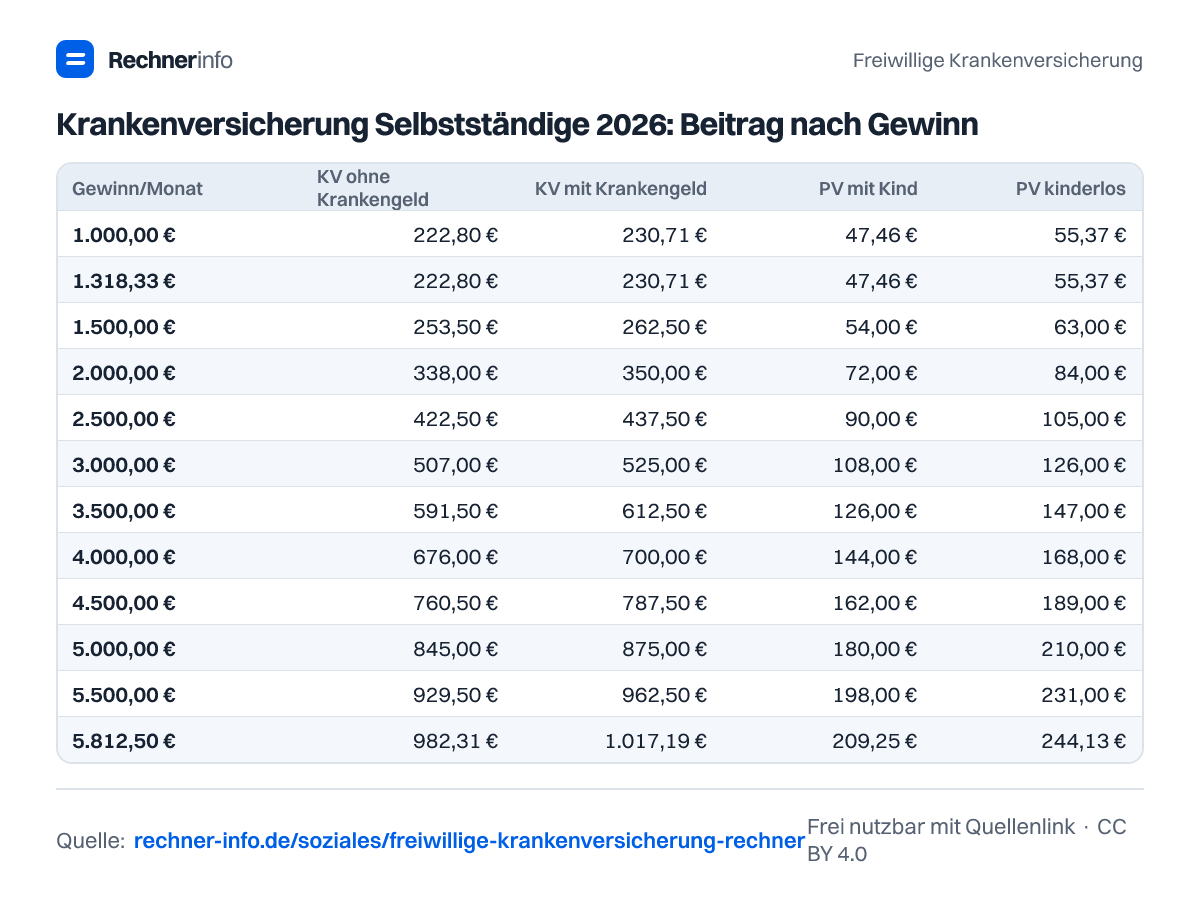
Krankenversicherung Selbstständige 2026: Beitrag nach Gewinn
| Gewinn/Monat | KV ohne Krankengeld | KV mit Krankengeld | PV mit Kind | PV kinderlos | Summe kinderlos, ohne KG | Summe kinderlos, mit KG |
|---|---|---|---|---|---|---|
| 1.000,00 € | 222,80 € | 230,71 € | 47,46 € | 55,37 € | 278,17 € | 286,08 € |
| 1.318,33 € | 222,80 € | 230,71 € | 47,46 € | 55,37 € | 278,17 € | 286,08 € |
| 1.500,00 € | 253,50 € | 262,50 € | 54,00 € | 63,00 € | 316,50 € | 325,50 € |
| 2.000,00 € | 338,00 € | 350,00 € | 72,00 € | 84,00 € | 422,00 € | 434,00 € |
| 2.500,00 € | 422,50 € | 437,50 € | 90,00 € | 105,00 € | 527,50 € | 542,50 € |
| 3.000,00 € | 507,00 € | 525,00 € | 108,00 € | 126,00 € | 633,00 € | 651,00 € |
| 3.500,00 € | 591,50 € | 612,50 € | 126,00 € | 147,00 € | 738,50 € | 759,50 € |
| 4.000,00 € | 676,00 € | 700,00 € | 144,00 € | 168,00 € | 844,00 € | 868,00 € |
| 4.500,00 € | 760,50 € | 787,50 € | 162,00 € | 189,00 € | 949,50 € | 976,50 € |
| 5.000,00 € | 845,00 € | 875,00 € | 180,00 € | 210,00 € | 1.055,00 € | 1.085,00 € |
| 5.500,00 € | 929,50 € | 962,50 € | 198,00 € | 231,00 € | 1.160,50 € | 1.193,50 € |
| 5.812,50 € | 982,31 € | 1.017,19 € | 209,25 € | 244,13 € | 1.226,44 € | 1.261,32 € |
Mindestbeitrag und Höchstbeitrag freiwillige Krankenversicherung 2026 und 2025
| Fall | Bemessung | mit Kind | kinderlos |
|---|---|---|---|
| 2026 Mindestbeitrag ohne Krankengeld | 1.318,33 € | 270,26 € | 278,17 € |
| 2026 Mindestbeitrag mit Krankengeld | 1.318,33 € | 278,17 € | 286,08 € |
| 2026 Höchstbeitrag ohne Krankengeld | 5.812,50 € | 1.191,56 € | 1.226,44 € |
| 2026 Höchstbeitrag mit Krankengeld | 5.812,50 € | 1.226,44 € | 1.261,32 € |
| 2025 Mindestbeitrag ohne Krankengeld | 1.248,33 € | 250,91 € | 258,40 € |
| 2025 Mindestbeitrag mit Krankengeld | 1.248,33 € | 258,40 € | 265,89 € |
| 2025 Höchstbeitrag ohne Krankengeld | 5.512,50 € | 1.108,01 € | 1.141,09 € |
| 2025 Höchstbeitrag mit Krankengeld | 5.512,50 € | 1.141,09 € | 1.174,17 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch ist der GKV-Beitrag für Selbstständige bei 2.000 € Gewinn 2026?
Bei 2.000 € Gewinn im Monat beträgt der GKV-Beitrag 422,00 € monatlich, wenn du kinderlos bist, keinen Krankengeldanspruch wählst und der Zusatzbeitrag 2,9 % beträgt. Davon entfallen 338,00 € auf die Krankenversicherung und 84,00 € auf die Pflegeversicherung.
Was kostet die freiwillige Krankenversicherung bei 3.500 € Gewinn?
Bei 3.500 € Gewinn im Monat kostet die freiwillige Krankenversicherung 738,50 € monatlich, wenn du kinderlos bist, keinen Krankengeldanspruch hast und der Zusatzbeitrag 2,9 % beträgt. Die beitragspflichtigen Einnahmen liegen in diesem Beispiel ebenfalls bei 3.500,00 €.
Wie hoch ist der Mindestbeitrag Krankenversicherung Selbstständige 2026?
Der Mindestbeitrag beträgt in der dargestellten kinderlosen Rechnung 278,17 € im Monat ohne Krankengeld und mit 2,9 % Zusatzbeitrag. Gerechnet wird dabei mindestens mit 1.318,33 € beitragspflichtigen Einnahmen, auch wenn dein Gewinn darunterliegt oder vorübergehend 0 € beträgt.
Zählen Mieteinnahmen und Kapitalerträge zur freiwilligen Krankenversicherung?
Ja, Mieteinnahmen und Kapitalerträge können bei freiwillig Versicherten beitragspflichtig sein. Bei 1.000 € Gewinn und 500 € Mieteinnahmen werden 1.500,00 € berücksichtigt. Daraus ergibt sich im Beispiel ein Monatsbeitrag von 316,50 €.
Was kostet Krankengeld für Selbstständige in der GKV?
Mit Krankengeld gilt 14,6 % statt 14,0 % in der Krankenversicherung, jeweils plus Zusatzbeitrag. Bei 4.000 € Gewinn, 2,9 % Zusatzbeitrag und kinderloser Pflegeversicherung ergibt sich ein Beitrag von 868,00 € im Monat. Krankengeld gibt es ab der 7. Woche der Arbeitsunfähigkeit.
Wie hoch ist der Höchstbeitrag GKV für Selbstständige 2026?
Der Höchstbeitrag liegt in der kinderlosen Rechnung ohne Krankengeld bei 1.226,44 € im Monat. Mit Krankengeld liegt er bei 1.261,32 €. Die obere Bemessung liegt bei 5.812,50 € monatlich; Einkommen darüber erhöht den Beitrag in dieser Rechnung nicht weiter.
Wann ist die PKV für Selbstständige günstiger als die GKV?
Die PKV ist günstiger, wenn ihr angebotener Monatsbeitrag unter deinem berechneten GKV-Beitrag liegt. Im Beispiel mit 3.000 € Gewinn, 1 Kind und 450 € PKV-Beitrag kostet die GKV 615,00 €. Die PKV ist dort 165,00 € günstiger; der Gleichstand liegt bei 2.195,12 € Einkommen.
Was passiert, wenn mein Einkommen als Selbstständiger schwankt?
Bei schwankendem Einkommen kann die Krankenkasse deinen Beitrag zunächst vorläufig festsetzen und später anhand des Steuerbescheids endgültig prüfen. Für die laufende Schätzung nutzt du deinen aktuellen Gewinn und weitere Einnahmen. Ändert sich die Lage deutlich, solltest du die Angaben zeitnah aktualisieren.
Quellen und Prüfung
- § 240 SGB V - Beitragspflichtige Einnahmen freiwilliger Mitglieder - Bundesministerium der Justiz
- § 243 SGB V - Ermäßigter Beitragssatz - Bundesministerium der Justiz
- § 55 SGB XI - Beitragssatz Pflegeversicherung - Bundesministerium der Justiz
- Sozialversicherungs-Rechengrößenverordnung 2026 (Bezugsgröße, BBG) - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Freiwillige Krankenversicherung. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/soziales/freiwillige-krankenversicherung-rechner