KSK-Beitragsrechner
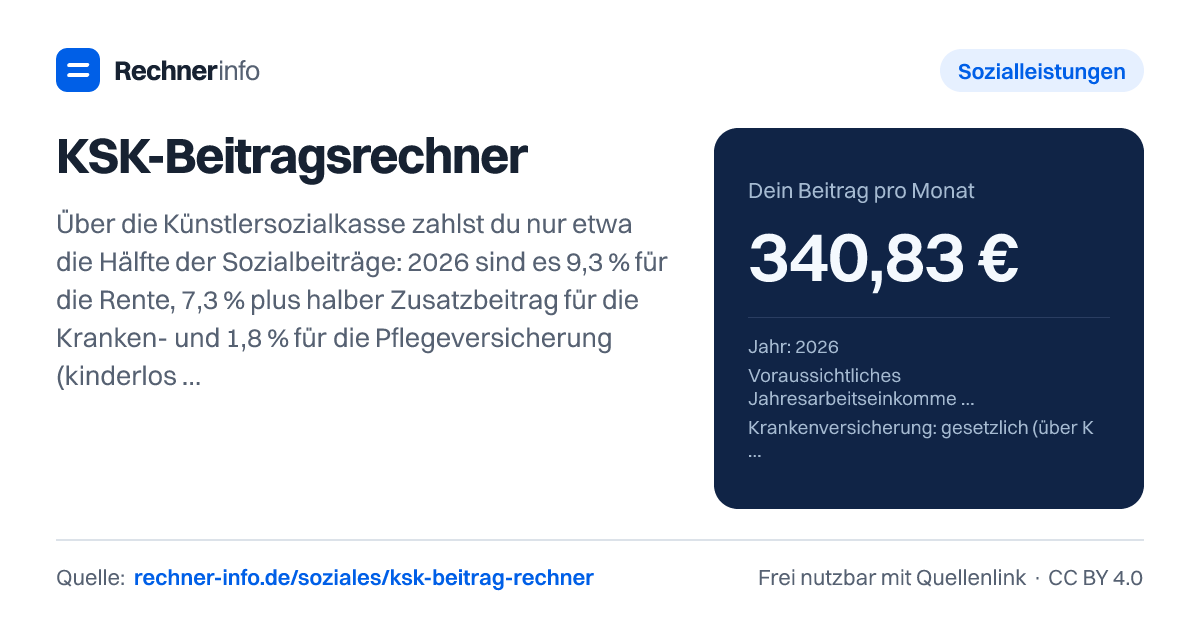
Künstlersozialkasse 2026: Du zahlst 9,3 % Rente, 7,3 % + ½ Zusatzbeitrag KV und 1,8 % Pflege. Bei 20.000 € Jahreseinkommen sind es 340,83 € im Monat.
- Rentenversicherung (9,3 %)
- 155,00 €
- Krankenversicherung
- 145,83 €
- Pflegeversicherung
- 40,00 €
- Dein Beitrag pro Jahr
- 4.089,96 €
- Das zahlt die KSK zusätzlich?
- 330,83 €
- Ohne KSK würdest du zahlen?
- 671,67 €
- Anteil am Einkommen
- 20,45 %
- Bemessung KV/PV pro Monat
- 1.666,66 €
- Das Einkommen ist eine Schätzung für das laufende Jahr. Änderungen meldest du der KSK; sie gelten nur für die Zukunft.
Beiträge im Detail
| Zweig | Bemessung/Monat | Dein Satz | Du zahlst | KSK zahlt |
|---|---|---|---|---|
| Rentenversicherung | 1.666,66 € | 9,3 % | 155,00 € | 155,00 € |
| Krankenversicherung | 1.666,66 € | 8,75 % | 145,83 € | 145,83 € |
| Pflegeversicherung | 1.666,66 € | 2,4 % | 40,00 € | 30,00 € |
| Summe | - | - | 340,83 € | 330,83 € |
Rechenweg mit deinen Zahlen
- Monatliches Einkommen: 20.000,00 € ÷ 12 → Bemessung RV 1.666,66 €, KV/PV 1.666,66 €
- Rente: 1.666,66 € × 9,3 % = 155,00 €
- Krankenversicherung: 1.666,66 € × 8,75 % = 145,83 €
- Pflegeversicherung: 1.666,66 € × 2,4 % = 40,00 €
- Summe: 340,83 € pro Monat; die KSK zahlt 330,83 € dazu
Wie kannst du den Künstlersozialkasse Beitrag berechnen?
Für die Rechnung zählt dein voraussichtliches Jahresarbeitseinkommen aus künstlerischer oder publizistischer Tätigkeit. Gemeint ist der Gewinn: Honorare, Tantiemen, GEMA, VG Wort und ähnliche Einnahmen minus Betriebsausgaben. Umsatz ist also nicht gleich KSK-Einkommen.
Der KSK-Beitrag setzt sich aus Rentenversicherung, Krankenversicherung und Pflegeversicherung zusammen. Bei gesetzlicher Krankenversicherung laufen Kranken- und Pflegeversicherung über die KSK. Bei privater Krankenversicherung zahlst du deinen privaten Vertrag selbst und bekommst einen Zuschuss, der im Rechner als Entlastung berücksichtigt wird.
Du gibst Jahr, erwartetes Jahresarbeitseinkommen, Krankenversicherung, Zusatzbeitrag, Kinder und die Angaben zur Pflegeversicherung ein; der Rechner zeigt dir dann Monatsbeitrag, Jahresbeitrag und den Anteil, den die KSK zusätzlich übernimmt.
Die Rechnung ist eine Modellrechnung für deine Planung. Maßgeblich sind später deine Meldung an die KSK, die Versicherungsart, die tatsächlichen Beitragssätze und Besonderheiten wie Berufsanfang, Krankengeldanspruch oder private Krankenversicherung.
So funktioniert die Rechnung beim KSK-Beitrag 2026
Die Formel in Worten: Das Jahresarbeitseinkommen wird auf einen Monat umgelegt. Auf diese Bemessung wird dein Anteil zur Rentenversicherung gerechnet. Für Kranken- und Pflegeversicherung gilt ebenfalls eine monatliche Bemessung, dabei greifen Mindest- und Höchstwerte. In der gesetzlichen Krankenversicherung zahlst du deinen Anteil zur Krankenversicherung plus den halben Zusatzbeitrag. In der Pflegeversicherung hängt dein Anteil davon ab, ob du Kinder hast und ob ein Kinderlosenzuschlag anfällt.
Ein Beispiel mit gesetzlicher Krankenversicherung, Zusatzbeitrag 2,9 %, Anspruch auf Krankengeld und ohne Kinder:
- Jahreseinkommen: 20.000,00 €
- Monatliche Bemessung für Rentenversicherung: 1.666,66 €
- Monatliche Bemessung für Kranken- und Pflegeversicherung: 1.666,66 €
- Rentenversicherung: 155,00 €
- Krankenversicherung: 145,83 €
- Pflegeversicherung: 40,00 €
- Dein Beitrag pro Monat: 340,83 €
- Dein Beitrag pro Jahr: 4.089,96 €
- Das zahlt die KSK zusätzlich: 330,83 €
Du siehst an diesem Beispiel gut, warum die KSK für Selbstständige im künstlerischen und publizistischen Bereich so stark wirkt: Du zahlst nicht den vollen Sozialversicherungsbeitrag allein. Trotzdem bleibt der Beitrag einkommensabhängig. Wenn dein Gewinn steigt, steigt in der Regel auch dein Beitrag, bis in einzelnen Zweigen Höchstwerte erreicht sind.
KSK-Beitrag 2026 bei typischen Jahreseinkommen
Bei gesetzlicher Krankenversicherung mit Zusatzbeitrag 2,9 %, Anspruch auf Krankengeld und ohne Kinder ergeben sich zum Beispiel diese Monatsbeiträge:
| Jahresarbeitseinkommen | Dein Beitrag pro Monat | Rentenversicherung | Krankenversicherung | Pflegeversicherung |
|---|---|---|---|---|
| 15.000 € | 255,63 € | 116,25 € | 109,38 € | 30,00 € |
| 20.000 € | 340,83 € | 155,00 € | 145,83 € | 40,00 € |
| 30.000 € | 511,25 € | 232,50 € | 218,75 € | 60,00 € |
| 50.000 € | 852,08 € | 387,50 € | 364,58 € | 100,00 € |
Der Anteil am Einkommen liegt in diesen Beispielen bei 20,45 %. Das heißt nicht, dass jede einzelne KSK-Rechnung immer genau so aussieht. Kinder, private Krankenversicherung, abweichender Zusatzbeitrag, Krankengeldanspruch und Mindestbemessungen können das Ergebnis verändern.
Ein weiteres Beispiel zeigt den Unterschied bei Kindern: Bei 28.000 € Jahresarbeitseinkommen, gesetzlicher Krankenversicherung, 3 Kindern und davon 2 unter 25 Jahren liegt der Monatsbeitrag bei 457,34 €. Davon entfallen 217,00 € auf die Rentenversicherung, 204,17 € auf die Krankenversicherung und 36,17 € auf die Pflegeversicherung. Der Anteil am Einkommen beträgt 19,6 %.
KSK-Mindestbeitrag, Berufsanfänger und niedrige Einkommen
Bei niedrigen Einkommen wirkt die Mindestbemessung. Das bedeutet: Der Beitrag fällt nicht beliebig weit, nur weil dein Gewinn sehr niedrig ist. In der Rentenversicherung liegt die Bemessung im Beispiel für Berufsanfänger mit 3.000 € Jahreseinkommen bei 325,00 €. Für Kranken- und Pflegeversicherung liegt die Bemessung bei 659,16 €.
Dadurch zahlt ein Berufsanfänger mit 3.000 € Jahreseinkommen, gesetzlicher Krankenversicherung, Zusatzbeitrag 2,9 % und ohne Kinder 103,73 € im Monat. Davon sind 30,23 € Rentenversicherung, 57,68 € Krankenversicherung und 15,82 € Pflegeversicherung. Der Jahresbeitrag beträgt 1.244,76 €.
Bei 8.000 € Jahreseinkommen und gesetzlicher Krankenversicherung beträgt der Monatsbeitrag 136,33 €. Die Bemessung für Kranken- und Pflegeversicherung liegt in dieser Rechnung bei 666,66 €. Auch hier sieht man: Niedrige Gewinne senken den Beitrag, aber Mindestwerte können die Entlastung begrenzen.
Für Berufsanfänger ist außerdem relevant, dass die Versicherung in den ersten 3 Jahren auch unter 3.900 € Jahreseinkommen bestehen bleiben kann. Das ist keine automatische Aussage über deinen konkreten Status. Wenn du unsicher bist, ob du als Berufsanfänger giltst oder ob eine Nebentätigkeit deinen Status beeinflusst, solltest du die Entscheidung nicht nur aus dem Monatsbeitrag ableiten.
Private Krankenversicherung: KSK-Zuschuss richtig einordnen
Wenn du privat krankenversichert bist, funktioniert die Rechnung anders als in der gesetzlichen Krankenversicherung. Du zahlst deinen privaten Krankenversicherungsbeitrag und die Pflegepflichtversicherung an deinen Versicherer. Die KSK beteiligt sich über einen Zuschuss. Im Ergebnis bleiben Rentenversicherung und dein verbleibender Anteil zur privaten Absicherung übrig.
Beispiel: Bei 25.000 € Jahresarbeitseinkommen, 450 € PKV-Beitrag und 50 € Pflegepflichtversicherung liegt dein Beitrag pro Monat bei 486,46 €. Die Rentenversicherung beträgt 193,75 €. Für die Krankenversicherung bleiben 267,71 €, für die Pflegeversicherung 25,00 €. Der KSK-Zuschuss zur PKV beträgt 207,29 €. Ohne KSK würdest du in dieser Rechnung 887,50 € zahlen.
Bei höherem Einkommen und höheren privaten Beiträgen kann der Zuschuss entsprechend anders aussehen. Bei 40.000 € Jahreseinkommen, 700 € PKV und 80 € Pflegepflichtversicherung beträgt der KSK-Zuschuss zur PKV 331,67 €. Dein Monatsbeitrag liegt dann bei 758,33 €, davon 310,00 € Rentenversicherung, 408,33 € Krankenversicherung und 40,00 € Pflegeversicherung.
Wichtig für die Planung: Der Zuschuss ersetzt keine Prüfung deines privaten Tarifs. Selbstbehalte, Leistungsumfang und künftige Beitragsänderungen sind im KSK-Beitrag nicht vollständig abgebildet.
Typische Fehler beim Künstlersozialkasse Beitrag berechnen
Der häufigste Fehler ist ein falsches Einkommen. Für die KSK zählt nicht dein Kontoeingang und nicht dein Umsatz, sondern dein erwarteter Gewinn aus der künstlerischen oder publizistischen Tätigkeit. Betriebsausgaben gehören also abgezogen. Wenn du zu hoch oder zu niedrig meldest, kann dein laufender Beitrag unpassend geplant sein.
Weitere typische Stolperstellen:
- Zusatzbeitrag vergessen: In der gesetzlichen Krankenversicherung zahlst du deinen Anteil inklusive halbem Zusatzbeitrag.
- Kinder falsch eintragen: Für die Pflegeversicherung zählt, ob du kinderlos bist; Kinder unter 25 können zusätzlich relevant sein.
- Berufsanfang falsch einschätzen: Die ersten 3 Jahre können für die Versicherung bei niedrigem Einkommen eine Sonderrolle haben.
- PKV wie gesetzliche Krankenversicherung behandeln: Bei privater Krankenversicherung rechnest du mit Beitrag und Zuschuss, nicht mit demselben Schema wie bei gesetzlicher Versicherung.
- Krankengeldanspruch übersehen: Mit Anspruch auf Krankengeld wird anders gerechnet als ohne Krankengeld.
Wenn du den KSK-Beitrag 2026 planst, rechne lieber mit einem realistischen Gewinn statt mit einem Wunschwert. Ändert sich dein Einkommen deutlich, sollte auch deine Beitragsplanung angepasst werden.
Tabellen zum Nachschlagen
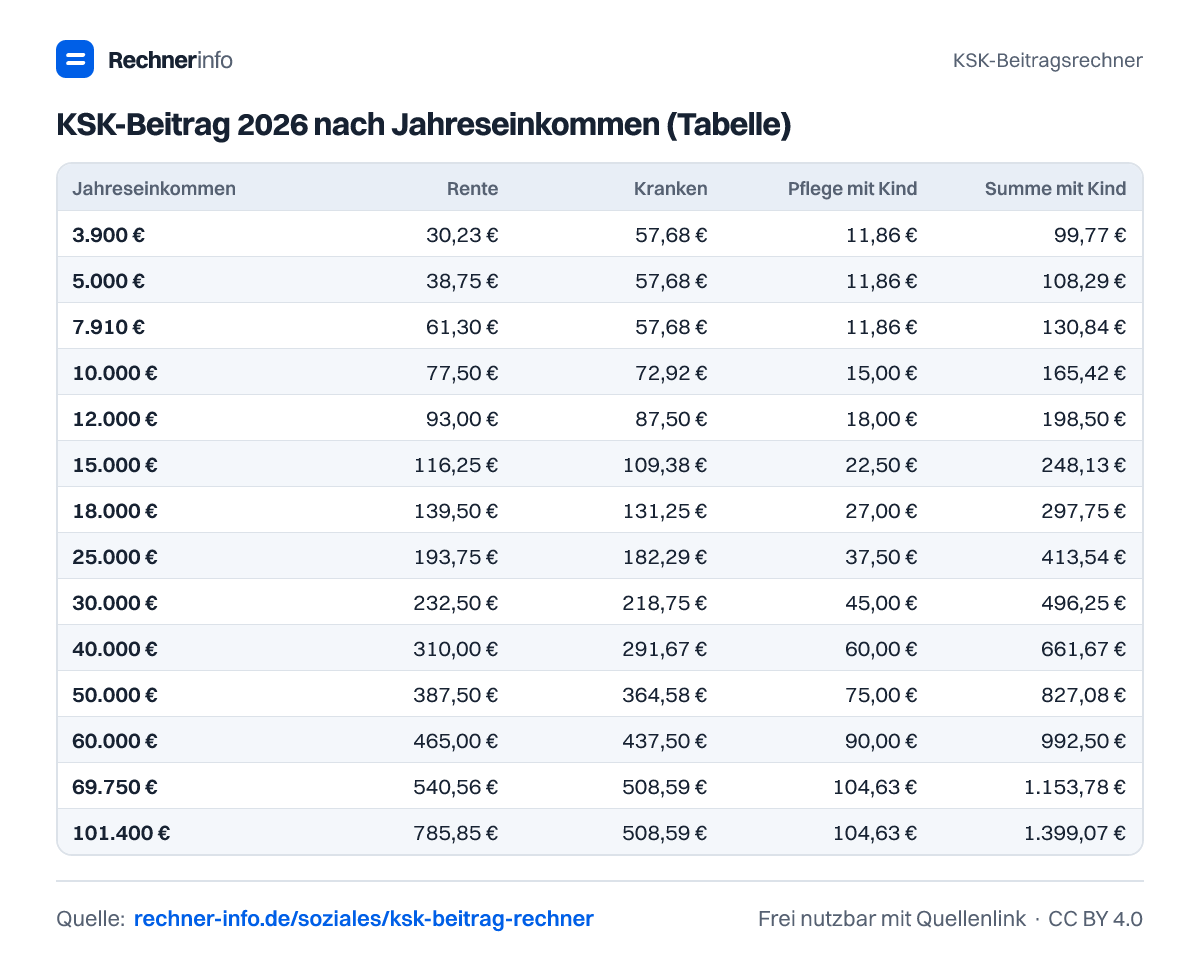
KSK-Beitrag 2026 nach Jahreseinkommen (Tabelle)
| Jahreseinkommen | Rente | Kranken | Pflege mit Kind | Summe mit Kind | Summe kinderlos |
|---|---|---|---|---|---|
| 3.900 € | 30,23 € | 57,68 € | 11,86 € | 99,77 € | 103,73 € |
| 5.000 € | 38,75 € | 57,68 € | 11,86 € | 108,29 € | 112,25 € |
| 7.910 € | 61,30 € | 57,68 € | 11,86 € | 130,84 € | 134,80 € |
| 10.000 € | 77,50 € | 72,92 € | 15,00 € | 165,42 € | 170,42 € |
| 12.000 € | 93,00 € | 87,50 € | 18,00 € | 198,50 € | 204,50 € |
| 15.000 € | 116,25 € | 109,38 € | 22,50 € | 248,13 € | 255,63 € |
| 18.000 € | 139,50 € | 131,25 € | 27,00 € | 297,75 € | 306,75 € |
| 20.000 € | 155,00 € | 145,83 € | 30,00 € | 330,83 € | 340,83 € |
| 25.000 € | 193,75 € | 182,29 € | 37,50 € | 413,54 € | 426,04 € |
| 30.000 € | 232,50 € | 218,75 € | 45,00 € | 496,25 € | 511,25 € |
| 40.000 € | 310,00 € | 291,67 € | 60,00 € | 661,67 € | 681,67 € |
| 50.000 € | 387,50 € | 364,58 € | 75,00 € | 827,08 € | 852,08 € |
| 60.000 € | 465,00 € | 437,50 € | 90,00 € | 992,50 € | 1.022,50 € |
| 69.750 € | 540,56 € | 508,59 € | 104,63 € | 1.153,78 € | 1.188,65 € |
| 101.400 € | 785,85 € | 508,59 € | 104,63 € | 1.399,07 € | 1.433,94 € |
KSK Mindestbeitrag und Höchstbeitrag 2026
| Zweig | Mindestbeitrag | Höchstbeitrag |
|---|---|---|
| Rentenversicherung (9,3 %) | 30,23 € | 785,85 € |
| Krankenversicherung (7,3 %) | 48,12 € | 424,31 € |
| Pflegeversicherung mit Kind (1,8 %) | 11,86 € | 104,63 € |
| Pflegeversicherung kinderlos (2,4 %) | 15,82 € | 139,50 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch ist der KSK-Beitrag 2026 bei 20.000 € Jahreseinkommen?
Bei 20.000 € Jahreseinkommen zahlst du 2026 in der Beispielrechnung 340,83 € pro Monat. Das gilt bei gesetzlicher Krankenversicherung, Zusatzbeitrag 2,9 %, Anspruch auf Krankengeld und ohne Kinder. Davon entfallen 155,00 € auf die Rentenversicherung, 145,83 € auf die Krankenversicherung und 40,00 € auf die Pflegeversicherung.
Wie hoch ist der KSK-Beitrag 2026 bei 15.000 €?
Bei 15.000 € Jahresarbeitseinkommen beträgt der KSK-Beitrag 255,63 € pro Monat. Die Rechnung nutzt gesetzliche Krankenversicherung, Zusatzbeitrag 2,9 %, Krankengeldanspruch und keine Kinder. Der Jahresbeitrag liegt bei 3.067,56 €. Die KSK zahlt zusätzlich 248,13 € pro Monat.
Was ist der KSK-Mindestbeitrag 2026?
Der Mindestbeitrag hängt vom Versicherungszweig und deiner Situation ab. In der Tabelle liegen die Mindestbeiträge bei 30,23 € für die Rentenversicherung, 48,12 € für die Krankenversicherung, 11,86 € Pflegeversicherung mit Kind und 15,82 € Pflegeversicherung kinderlos. Dein Gesamtbeitrag ergibt sich aus der Kombination dieser Teile.
Wie viel KSK-Beitrag zahle ich 2026 bei 30.000 € Einkommen?
Bei 30.000 € Jahresarbeitseinkommen zahlst du 511,25 € pro Monat. Diese Rechnung gilt für gesetzliche Krankenversicherung mit 2,9 % Zusatzbeitrag, Krankengeldanspruch und ohne Kinder. Auf das Jahr gerechnet sind das 6.135,00 €. Die KSK übernimmt zusätzlich 496,25 € pro Monat.
Wie berechnet sich der KSK-Beitrag bei privater Krankenversicherung?
Bei privater Krankenversicherung wird dein privater Beitrag berücksichtigt und ein KSK-Zuschuss abgezogen. Bei 25.000 € Jahreseinkommen, 450 € PKV-Beitrag und 50 € Pflegepflichtversicherung zahlst du 486,46 € im Monat. Der KSK-Zuschuss zur PKV beträgt 207,29 €, die Rentenversicherung liegt bei 193,75 €.
Wie hoch ist der KSK-Zuschuss zur PKV bei 40.000 € Einkommen?
Bei 40.000 € Jahreseinkommen, 700 € PKV und 80 € Pflegepflichtversicherung beträgt der KSK-Zuschuss zur PKV 331,67 €. Dein eigener Monatsbeitrag liegt in dieser Rechnung bei 758,33 €. Darin enthalten sind 310,00 € Rentenversicherung, 408,33 € Krankenversicherung und 40,00 € Pflegeversicherung.
Zahlen Berufsanfänger bei der KSK weniger Beitrag?
Berufsanfänger zahlen nicht automatisch weniger, aber niedrige Einkommen werden in den ersten 3 Jahren anders eingeordnet. Bei 3.000 € Jahreseinkommen ergibt das Beispiel 103,73 € Monatsbeitrag. Bei 12.000 € Jahreseinkommen als Berufsanfänger sind es 204,50 € pro Monat bei gesetzlicher Krankenversicherung und 2,9 % Zusatzbeitrag.
Macht es beim KSK-Beitrag einen Unterschied, ob ich Kinder habe?
Ja, Kinder können den Pflegeversicherungsanteil verändern. Bei 28.000 € Jahreseinkommen, gesetzlicher Krankenversicherung, 3 Kindern und davon 2 unter 25 Jahren beträgt der Monatsbeitrag 457,34 €. Die Pflegeversicherung liegt dabei bei 36,17 €. Ohne passende Kinderangaben kann die Rechnung deshalb zu hoch oder zu niedrig ausfallen.
Quellen und Prüfung
- Aktuelle Werte in der Sozialversicherung 2026 - Künstlersozialkasse
- Der Beitrag der Versicherten - Künstlersozialkasse
- § 16 KSVG - Beitragsanteil Krankenversicherung - Bundesministerium der Justiz
- § 234 SGB V - Mindestbemessung für KSK-Versicherte - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
KSK-Beitragsrechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/soziales/ksk-beitrag-rechner