PKV-GKV-Rechner
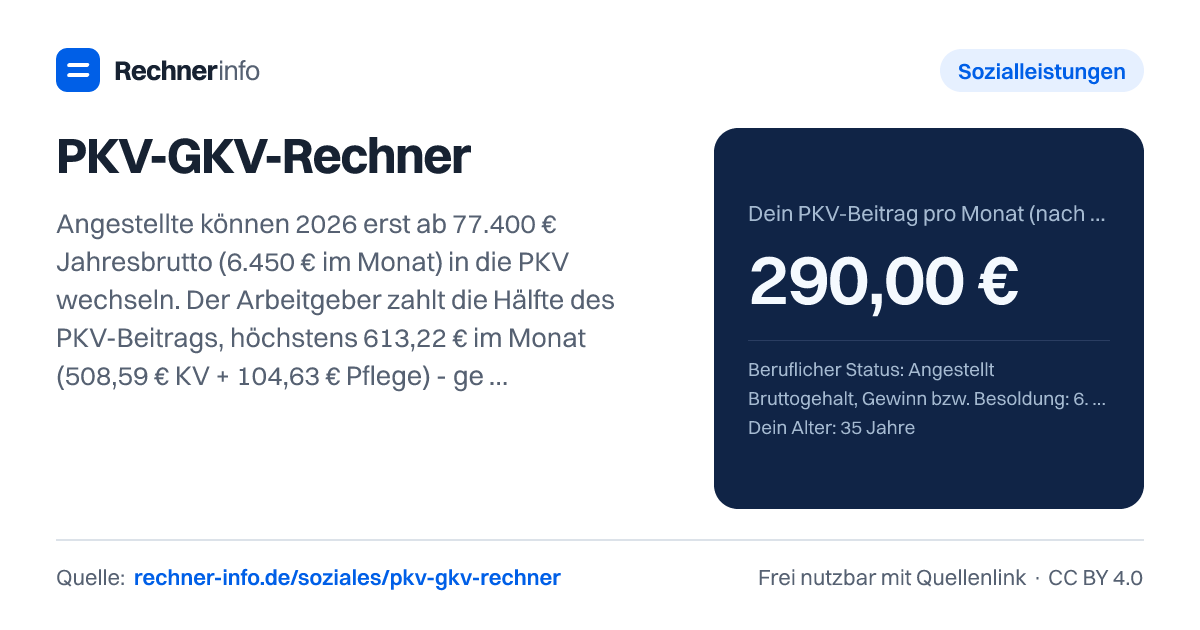
PKV oder GKV 2026: Der Arbeitgeber zahlt bis zu 613,22 € PKV-Zuschuss, der GKV-Höchstbeitrag liegt bei 613,22 € (kinderlos 648,09 €). Mit Prognose bis 67.
- Dein GKV-Beitrag pro Monat
- 648,09 €
- Ersparnis mit PKV pro Monat?
- 358,09 €
- Ersparnis mit PKV pro Jahr
- 4.297,08 €
- Heute günstiger
- PKV, 358,09 € weniger im Monat
- PKV-Beitrag gesamt (inkl. Kinder und Selbstbehalt)
- 580,00 €
- Arbeitgeberzuschuss zur PKV
- 290,00 €
- Maximaler Arbeitgeberzuschuss 2026
- 613,22 €
- Arbeitgeberanteil in der GKV
- 613,22 €
- PKV möglich?
- ja: über der Versicherungspflichtgrenze 77.400 €
- PKV-Beiträge bis 67 (Prognose)
- 196.019 €
- GKV-Beiträge bis 67 (Prognose)
- 478.931 €
- Die PKV rechnet nach Alter und Gesundheit, die GKV nach Einkommen. Ehepartner ohne Einkommen und Kinder sind in der GKV oft beitragsfrei, in der PKV zahlt jede Person. Im Ruhestand bleibt der PKV-Beitrag, während die GKV nur einen Anteil der Rente kostet.
Prognose in 5-Jahres-Schritten
| Alter | PKV/Monat | GKV/Monat |
|---|---|---|
| 35 | 290,00 € | 648,09 € |
| 40 | 342,77 € | 784,72 € |
| 45 | 405,14 € | 950,15 € |
| 50 | 478,86 € | 1.150,45 € |
| 55 | 565,99 € | 1.392,98 € |
| 60 | 668,98 € | 1.686,65 € |
| 65 | 790,70 € | 2.042,22 € |
| 66 | 817,59 € | 2.121,86 € |
Rechenweg mit deinen Zahlen
- PKV: 580,00 € Beitrag − 290,00 € Arbeitgeberzuschuss = 290,00 €
- GKV: 508,59 € Kranken- + 139,50 € Pflegeversicherung = 648,09 € (dein Anteil)
- Differenz: 358,09 € pro Monat; Prognose bis 67 mit 3,4 % (PKV) und 3,9 % (GKV) Steigerung pro Jahr
Was zeigt der PKV-Rechner im PKV-GKV-Vergleich?
Der PKV-Rechner vergleicht deinen Eigenanteil in der privaten Krankenversicherung mit deinem Beitrag in der gesetzlichen Krankenversicherung. Du trägst Status, Einkommen, Alter, PKV-Angebot, Pflegepflichtversicherung, mögliche Selbstbeteiligung und Kinder ein.
Der Vergleich ist vor allem für Angestellte mit Einkommen oberhalb der Versicherungspflichtgrenze, Selbstständige und Beamte gedacht. Bei Angestellten prüft die Rechnung, ob ein Wechsel in die PKV grundsätzlich möglich ist. Für 2026 liegt die maßgebliche Grenze bei 77.400 € im Jahr beziehungsweise 6.450 € im Monat. Die Beitragsbemessungsgrenze für Kranken- und Pflegeversicherung liegt bei 5.812,50 € im Monat. Deshalb steigt der GKV-Beitrag bei höheren Einkommen im Modell nicht weiter.
Der Rechner ersetzt kein echtes Versicherungsangebot. PKV-Tarife unterscheiden sich bei Leistungen, Risikozuschlägen, Selbstbeteiligung, Krankentagegeld, Beitragsrückerstattung und Annahmeprüfung. Die Rechnung zeigt dir aber sauber, welche Monatsbelastung aus deinen Eingaben entsteht und wie sich der Vergleich bei angenommenen Beitragssteigerungen verändert.
Wie berechnet der PKV-Rechner deinen PKV-Beitrag?
Die Rechnung arbeitet mit deinem PKV-Gesamtbeitrag. Dazu gehören der Beitrag zur privaten Krankenversicherung, die Pflegepflichtversicherung, privat zu versichernde Kinder und eine erwartete Selbstbeteiligung, die auf den Monat verteilt wird. Bei Angestellten wird davon der Arbeitgeberzuschuss abgezogen. Der Arbeitgeber zahlt die Hälfte des beitragsfähigen PKV-Beitrags, aber höchstens den gesetzlichen Höchstzuschuss.
In Worten lautet die Rechnung: PKV-Eigenanteil ist dein PKV-Gesamtbeitrag abzüglich Arbeitgeberzuschuss. Die GKV wird aus dem beitragspflichtigen Einkommen berechnet, maximal bis zur Beitragsbemessungsgrenze. Für Arbeitnehmer fließen der Arbeitnehmeranteil zur Krankenversicherung, der halbe Zusatzbeitrag und der Pflegeanteil ein. Bei Selbstständigen wird der volle Beitrag angesetzt.
Beispiel: Ein Angestellter ist 35 Jahre alt, verdient 6.500 €/Monat und hat ein PKV-Angebot mit 520 €/Monat Krankenversicherung und 60 €/Monat Pflegepflichtversicherung. Der PKV-Beitrag gesamt beträgt 580,00 €. Der Arbeitgeberzuschuss liegt bei 290,00 €. Damit bleiben 290,00 € als eigener PKV-Beitrag pro Monat.
Für die GKV zeigt dieselbe Rechnung 648,09 € pro Monat. Darin stecken 508,59 € Krankenversicherung und 139,50 € Pflegeversicherung. In diesem Beispiel ist die PKV heute um 358,09 € pro Monat günstiger, also um 4.297,08 € pro Jahr. In der Langfristprojektion mit 3,4 % p. a. für die PKV und 3,9 % p. a. für die GKV ergeben sich bis 67 PKV-Beiträge von 196.019 € und GKV-Beiträge von 478.931 €.
Wann lohnt sich die PKV für Angestellte?
Bei Angestellten hängt der erste Blick auf die PKV oft am Monatsbeitrag. Liegt dein Einkommen oberhalb der Versicherungspflichtgrenze und ist dein PKV-Angebot moderat, kann der Eigenanteil deutlich unter dem GKV-Höchstbeitrag liegen. Bei 7.000 €/Monat Bruttogehalt, 35 Jahre, 520 €/Monat Krankenversicherung und 60 €/Monat Pflegepflichtversicherung liegt der eigene PKV-Beitrag bei 290,00 €. Die GKV kostet im Vergleich 648,09 €.
Auch bei höherem Gehalt bleibt die GKV im Modell gedeckelt. Bei 10.000 €/Monat und denselben PKV-Daten bleibt der Vergleich identisch: 290,00 € PKV-Eigenanteil gegenüber 648,09 € GKV-Beitrag. Das liegt daran, dass die GKV nur bis zur Beitragsbemessungsgrenze rechnet.
Steigt der angebotene PKV-Beitrag, verschiebt sich der Vorteil. Bei 8.500 €/Monat Bruttogehalt, 45 Jahre, 550 €/Monat PKV-Krankenversicherung und 60 €/Monat Pflegepflichtversicherung beträgt der PKV-Gesamtbeitrag 610,00 €. Nach Arbeitgeberzuschuss zahlst du 305,00 €. Der GKV-Vergleich bleibt bei 648,09 €. Die heutige Differenz beträgt 343,09 € pro Monat.
Ein Sonderfall ist Sachsen, weil dort die Pflegeversicherung anders auf Arbeitgeber und Arbeitnehmer verteilt wird. Bei 7.500 €/Monat Bruttogehalt, 40 Jahre und denselben PKV-Beiträgen zeigt der Rechner 290,00 € PKV-Eigenanteil und 677,15 € GKV-Beitrag. Der Arbeitgeberanteil in der GKV liegt dort bei 584,15 €.
PKV-Rechner für Selbstständige und Beamte richtig lesen
Selbstständige bekommen im Modell keinen Arbeitgeberzuschuss. Deshalb ist der PKV-Beitrag, den du eingibst, direkt deine eigene Belastung - zuzüglich Pflegepflichtversicherung, Kindern und erwarteter Selbstbeteiligung. Bei 4.000 €/Monat Gewinn, 30 Jahre, 480 €/Monat PKV-Krankenversicherung und 60 €/Monat Pflegepflichtversicherung ergibt sich ein PKV-Beitrag von 540,00 €. Die GKV mit Krankengeld liegt im Vergleich bei 868,00 €. Die PKV ist hier um 328,00 € pro Monat günstiger.
Wenn du als Selbstständiger Krankentagegeld in der PKV einplanst, sollte der GKV-Vergleich ebenfalls mit Krankengeld laufen. Sonst vergleichst du unterschiedliche Absicherungen. Bei 6.000 €/Monat Gewinn, 520 €/Monat Krankenversicherung und 60 €/Monat Pflegepflichtversicherung zeigt die Rechnung 580,00 € PKV und 1.261,32 € GKV mit Krankengeld.
Bei Beamten ist die Beihilfe der zentrale Unterschied. Das PKV-Angebot ist meist ein Restkostentarif, nicht eine Vollversicherung wie bei Angestellten. Im Beispiel mit 30 Jahre, 4.200 €/Monat Besoldung und zwei privat versicherten Kindern beträgt der PKV-Beitrag 375,00 €. Die GKV ohne pauschale Beihilfe liegt bei 774,90 €.
Anders kann es aussehen, wenn dein Dienstherr pauschale Beihilfe zur GKV zahlt. Bei 3.200 €/Monat Besoldung, 520 €/Monat PKV-Krankenversicherung und 70 €/Monat Pflegepflichtversicherung ergibt der Rechner 590,00 € PKV und 347,20 € GKV. In diesem Beispiel ist die GKV um 242,80 € pro Monat günstiger.
Welche Fehler solltest du beim PKV-GKV-Vergleich vermeiden?
Der häufigste Fehler ist ein Vergleich ohne Leistungsabgleich. Wenn dein PKV-Angebot Krankentagegeld enthält, die GKV-Einstellung aber ohne Krankengeld gerechnet wird, wirkt die PKV zu teuer oder zu günstig. Prüfe deshalb, ob beide Seiten denselben Zweck abdecken.
Auch Kinder werden oft falsch behandelt. In der GKV sind Kinder meist beitragsfrei familienversichert. In der PKV braucht jedes privat versicherte Kind einen eigenen Beitrag. Bei einer Angestellten mit 9.000 €/Monat Gehalt, 52 Jahre, zwei privat versicherten Kindern und 150 €/Monat je Kind steigt der PKV-Gesamtbeitrag auf 880,00 €. Nach Arbeitgeberzuschuss bleiben 440,00 €. Die GKV liegt bei 648,09 €.
Eine Selbstbeteiligung senkt nicht automatisch deine tatsächlichen Kosten. Sie gehört in den Vergleich, wenn du erwartest, sie zu nutzen. Bei 650 € Monatsbeitrag und 1.000 €/Jahr erwarteter Selbstbeteiligung zeigt der Rechner 733,33 € PKV-Gesamtbeitrag und 408,33 € Eigenanteil nach Zuschuss. Ohne diese Eingabe würdest du deine mögliche Belastung unterschätzen.
Beachte außerdem die Grenzen einer Modellrechnung. Beitragssteigerungen sind Annahmen. Im Rechner sind 3,4 % p. a. für PKV und 3,9 % p. a. für GKV als Beispiel hinterlegt. Wenn du stattdessen 5 % p. a. für PKV und 4 % p. a. für GKV annimmst, verändern sich die Langfristwerte deutlich: Bei 8.000 €/Monat Gehalt ergeben sich bis 67 PKV-Beiträge von 262.040 € und GKV-Beiträge von 487.634 €.
Tabellen zum Nachschlagen
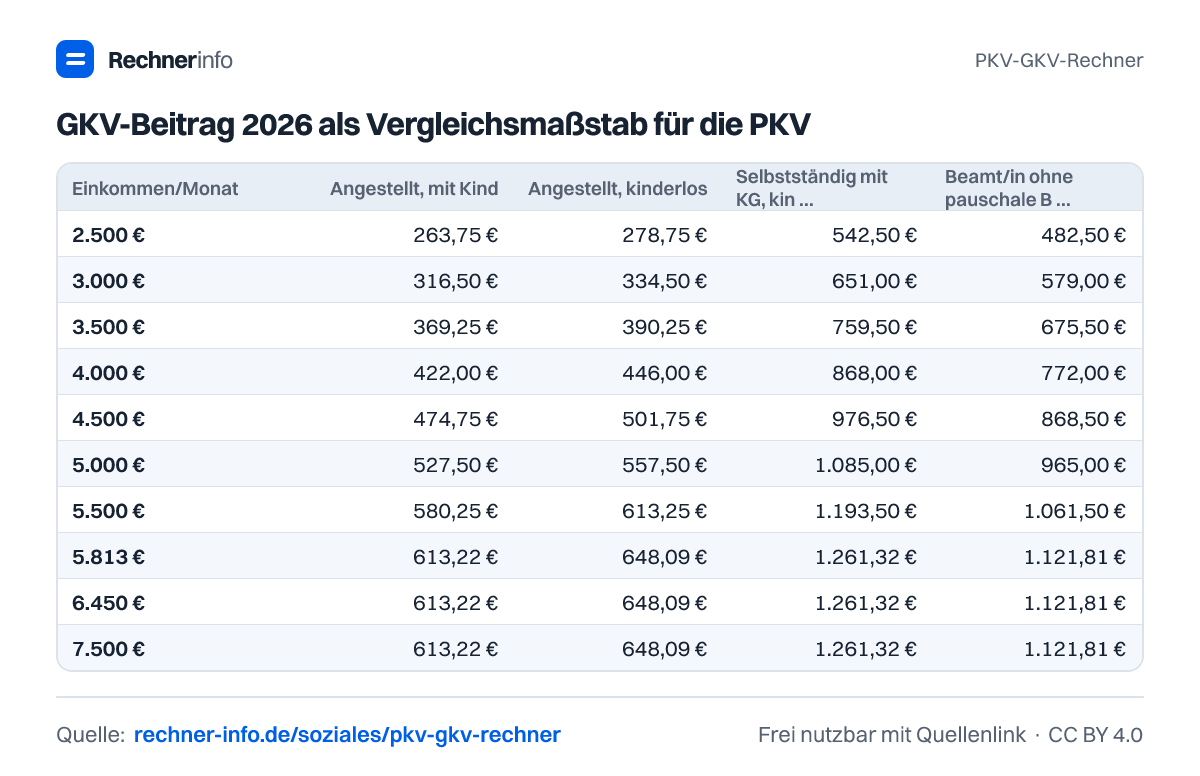
GKV-Beitrag 2026 als Vergleichsmaßstab für die PKV
| Einkommen/Monat | Angestellt, mit Kind | Angestellt, kinderlos | Selbstständig mit KG, kinderlos | Beamt/in ohne pauschale Beihilfe, kinderlos |
|---|---|---|---|---|
| 2.500 € | 263,75 € | 278,75 € | 542,50 € | 482,50 € |
| 3.000 € | 316,50 € | 334,50 € | 651,00 € | 579,00 € |
| 3.500 € | 369,25 € | 390,25 € | 759,50 € | 675,50 € |
| 4.000 € | 422,00 € | 446,00 € | 868,00 € | 772,00 € |
| 4.500 € | 474,75 € | 501,75 € | 976,50 € | 868,50 € |
| 5.000 € | 527,50 € | 557,50 € | 1.085,00 € | 965,00 € |
| 5.500 € | 580,25 € | 613,25 € | 1.193,50 € | 1.061,50 € |
| 5.813 € | 613,22 € | 648,09 € | 1.261,32 € | 1.121,81 € |
| 6.450 € | 613,22 € | 648,09 € | 1.261,32 € | 1.121,81 € |
| 7.500 € | 613,22 € | 648,09 € | 1.261,32 € | 1.121,81 € |
Arbeitgeberzuschuss zur PKV 2026 nach Beitragshöhe
| PKV-Beitrag gesamt | AG-Zuschuss | Dein Anteil |
|---|---|---|
| 400 € | 200,00 € | 200,00 € |
| 500 € | 250,00 € | 250,00 € |
| 600 € | 300,00 € | 300,00 € |
| 700 € | 350,00 € | 350,00 € |
| 800 € | 400,00 € | 400,00 € |
| 900 € | 450,00 € | 450,00 € |
| 1.000 € | 500,00 € | 500,00 € |
| 1.100 € | 550,00 € | 550,00 € |
| 1.200 € | 568,59 € | 631,41 € |
| 1.400 € | 578,59 € | 821,41 € |
Wichtige Grenzen 2026 für PKV und GKV
| Wert | pro Jahr | pro Monat |
|---|---|---|
| Versicherungspflichtgrenze (JAEG) | 77.400,00 € | 6.450,00 € |
| Besondere JAEG (PKV schon vor 2003) | 69.750,00 € | 5.812,50 € |
| Beitragsbemessungsgrenze KV/PV | 69.750,00 € | 5.812,50 € |
| Max. AG-Zuschuss PKV + PPV | 7.358,64 € | 613,22 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch ist der Arbeitgeberzuschuss zur PKV 2026?
Der maximale Arbeitgeberzuschuss zur PKV liegt 2026 bei 613,22 € im Monat. Davon entfallen 508,59 € auf Krankenversicherung und 104,63 € auf Pflege. Tatsächlich bekommst du als Angestellter höchstens die Hälfte deines beitragsfähigen PKV-Beitrags, also bei 580,00 € Gesamtbeitrag 290,00 €.
Ab welchem Gehalt kann ich 2026 in die PKV wechseln?
Angestellte können 2026 ab 77.400 € Jahresarbeitsentgelt beziehungsweise 6.450 € im Monat in die PKV wechseln. Selbstständige sind frei in der Wahl. Beamte können wegen Beihilfe ebenfalls eine private Absicherung wählen, meist über einen Restkostentarif.
Was kostet die PKV bei 7.000 € Bruttogehalt?
Bei 7.000 €/Monat Bruttogehalt, 35 Jahre, 520 €/Monat PKV-Krankenversicherung und 60 €/Monat Pflegepflichtversicherung liegt dein PKV-Eigenanteil bei 290,00 €. Die GKV kostet in dieser Rechnung 648,09 €. Der Unterschied beträgt 358,09 € pro Monat.
Wie wirkt sich eine Selbstbeteiligung von 1.000 € auf die PKV aus?
Eine Selbstbeteiligung von 1.000 €/Jahr erhöht im Vergleich die erwartete eigene Belastung. Im Beispiel mit 650 € Monatsbeitrag ergibt der Rechner 733,33 € PKV-Gesamtbeitrag und 408,33 € Eigenanteil nach Arbeitgeberzuschuss. Die GKV liegt dort bei 648,09 €.
Lohnt sich die PKV für Selbstständige?
Bei 4.000 €/Monat Gewinn, 30 Jahre, 480 €/Monat PKV-Krankenversicherung und 60 €/Monat Pflegepflichtversicherung kostet die PKV 540,00 €. Die GKV mit Krankengeld liegt bei 868,00 €. Ob sich das lohnt, hängt zusätzlich von Leistungen, Rücklagen und Krankentagegeld ab.
Was kostet die PKV für Beamte mit Beihilfe?
Im Beamtenbeispiel mit 4.200 €/Monat Besoldung, 30 Jahre und zwei privat versicherten Kindern kostet die PKV 375,00 € im Monat. Die GKV ohne pauschale Beihilfe liegt bei 774,90 €. Entscheidend ist, ob dein Dienstherr pauschale Beihilfe zur GKV zahlt.
Warum ist die GKV bei hohem Gehalt nicht immer teurer?
Die GKV steigt nur bis zur Beitragsbemessungsgrenze von 5.812,50 € im Monat. Deshalb ist der GKV-Beitrag bei 7.000 €/Monat und 10.000 €/Monat im Beispiel gleich: 648,09 €. Höheres Einkommen erhöht den GKV-Beitrag dann nicht weiter.
Warum weicht der PKV-Rechner von meinem Angebot ab?
Der Rechner nutzt deine eingegebenen Monatsbeiträge und Modellannahmen. Echte PKV-Angebote können wegen Gesundheitsprüfung, Tarifleistungen, Risikozuschlägen, Krankentagegeld, Selbstbeteiligung und Kindern abweichen. Auch spätere Beitragsanpassungen sind nicht garantiert vorhersehbar, sondern werden im Rechner nur als Annahme modelliert.
Quellen und Prüfung
- § 257 SGB V - Beitragszuschüsse für Beschäftigte - Bundesministerium der Justiz
- § 6 SGB V - Versicherungsfreiheit (Jahresarbeitsentgeltgrenze) - Bundesministerium der Justiz
- § 149 VAG - Gesetzlicher Beitragszuschlag - Bundesministerium der Justiz
- Warum die Beiträge steigen (Beitragsentwicklung PKV und GKV) - Verband der Privaten Krankenversicherung
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
PKV-GKV-Rechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/soziales/pkv-gkv-rechner