EÜR-Rechner
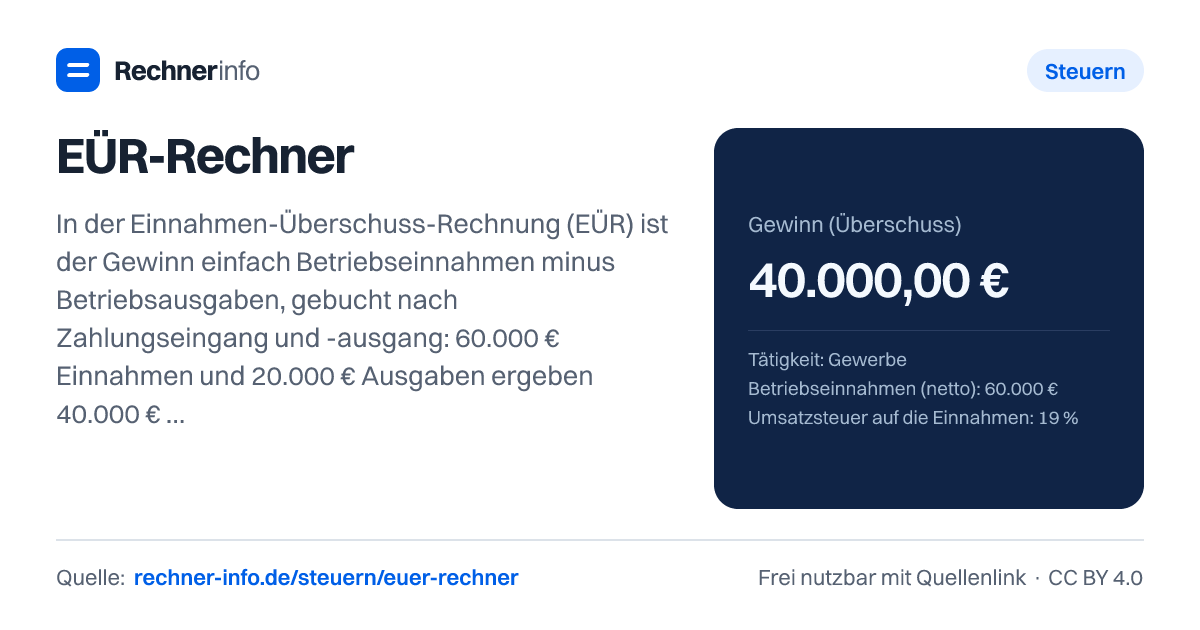
Einnahmen-Überschuss-Rechnung online: 60.000 € Einnahmen minus 20.000 € Ausgaben = 40.000 € Gewinn. Mit Umsatzsteuer, Gewerbesteuer und Einkommensteuer.
- Einnahmen brutto
- 71.400,00 €
- Vereinnahmte Umsatzsteuer
- 11.400,00 €
- Umsatzsteuer-Zahllast (USt − Vorsteuer)
- 11.400,00 €
- Betriebsausgaben gesamt
- 20.000,00 €
- Abzug Privatanteil Kfz
- 0,00 €
- Ausgabenquote
- 33,3 %
- Gewerbesteuer
- 2.170,00 €
- Davon auf die Einkommensteuer angerechnet (§ 35 EStG)
- 2.170,00 €
- Einkommensteuer (nach Anrechnung)
- 5.039,00 €
- Solidaritätszuschlag
- 0,00 €
- Steuern auf den Gewinn gesamt
- 7.209,00 €
- Gewinn nach Steuern
- 32.791,00 €
- Gewinn nach Steuern pro Monat
- 2.732,58 €
- Die Einkommensteuer ist ohne Vorsorgeaufwendungen gerechnet - trag deine Kranken- und Rentenbeiträge unter "Abzüge" ein, sonst fällt sie zu hoch aus.
EÜR-Aufstellung (Bruttomethode wie Anlage EÜR)
| Posten | Betrag |
|---|---|
| Betriebseinnahmen (netto) | 60.000,00 € |
| Vereinnahmte Umsatzsteuer | 11.400,00 € |
| Betriebsausgaben (netto, nach Privatanteil) | -20.000,00 € |
| Gezahlte Vorsteuer | -0,00 € |
| An das Finanzamt gezahlte Umsatzsteuer | -11.400,00 € |
| Gewinn | 40.000,00 € |
Rechenweg mit deinen Zahlen
- Gewinn = 60.000,00 € Einnahmen − 20.000,00 € Ausgaben = 40.000,00 €
- Gewerbesteuer: (40.000 € − 24.500 €) × 3,5 % = Messbetrag 542,50 € × 400 % = 2.170,00 €
- Einkommensteuer auf 40.000 € zvE minus 2.170,00 € Gewerbesteuer-Anrechnung = 5.039,00 €
- Nach allen Steuern bleiben 32.791,00 € (2.732,58 € im Monat)
Was ist eine Einnahmen-Überschuss-Rechnung?
Die Einnahmen-Überschuss-Rechnung ist eine einfache Gewinnermittlung für Selbstständige. Du stellst die betrieblichen Einnahmen den betrieblichen Ausgaben gegenüber. Entscheidend ist dabei das Zufluss-/Abflussprinzip: Eine Zahlung zählt grundsätzlich dann, wenn Geld eingeht oder abgeht. Eine offene Rechnung allein erhöht deinen Gewinn noch nicht.
Typisch ist die EÜR für viele Freiberufler und kleinere Gewerbebetriebe. Freie Berufe zahlen keine Gewerbesteuer. Gewerbetreibende können dagegen Gewerbesteuer auslösen, je nach Gewinn und Hebesatz der Gemeinde. Der Rechner trennt deshalb zwischen Gewerbe und Freiberufler.
Wichtig ist die Trennung zwischen Gewinn, Umsatzsteuer und privatem Geldbedarf. Umsatzsteuer, die du von Kunden einnimmst, ist in der Regel kein eigener Gewinnbestandteil. Sie wird in der Umsatzsteuerrechnung wieder herausgerechnet oder mit gezahlter Vorsteuer verrechnet. Für die Einkommensteuer zählt der ermittelte Gewinn, nicht dein Kontostand.
Wie funktioniert die Einnahmen-Überschuss-Rechnung?
Die Grundformel lautet in Worten: Betriebseinnahmen minus Betriebsausgaben ergibt den Gewinn. Bei der EÜR zählt nicht, wann du eine Leistung erbracht hast, sondern wann die Zahlung tatsächlich fließt. Betriebsausgaben sind zum Beispiel Material, Raumkosten, Kfz-Kosten, Abschreibungen und sonstige betriebliche Kosten.
Ein Beispiel: Bei 60.000,00 € Betriebseinnahmen und 20.000,00 € Betriebsausgaben ergibt sich ein Gewinn von 40.000,00 €. Die Betriebsausgaben bestehen hier aus 5.000 € Wareneinkauf, Material und Fremdleistungen, 6.000 € Raumkosten, 3.000 € Kfz-Kosten, 2.000 € Abschreibungen und 4.000 € sonstigen Betriebsausgaben. Der Privatanteil beim Kfz beträgt 0 %, deshalb werden die Kfz-Kosten vollständig berücksichtigt.
Wenn es sich um ein Gewerbe handelt, kommt die Gewerbesteuer gesondert dazu. Im Beispiel mit 400 % Hebesatz beträgt sie 2.170,00 €. Dieser Betrag wird in derselben Höhe auf die Einkommensteuer angerechnet. Nach Gewerbesteuer und Einkommensteuer bleiben 32.791,00 €, das sind 2.732,58 € pro Monat. Der Solidaritätszuschlag liegt in dieser Rechnung bei 0,00 €.
Der Rechner zeigt dir die Zwischenschritte, indem du Tätigkeit, Einnahmen, Kosten, Umsatzsteuer, Hebesatz, Abzüge und Jahr einträgst.
Wie werden Umsatzsteuer und Kleinunternehmer in der EÜR behandelt?
Bei Umsatzsteuer musst du zwei Ebenen auseinanderhalten: die EÜR als Gewinnrechnung und die Umsatzsteuer-Zahllast. In der Gewinnrechnung stehen die Netto-Einnahmen und Netto-Ausgaben im Mittelpunkt. In der Darstellung nach Bruttomethode tauchen vereinnahmte Umsatzsteuer, gezahlte Vorsteuer und an das Finanzamt gezahlte Umsatzsteuer zusätzlich auf. Der Gewinn bleibt dadurch nicht automatisch höher, nur weil du Umsatzsteuer auf deinen Rechnungen ausweist.
Bei 100.000 € Einnahmen mit 19 % Umsatzsteuer entstehen 19.000,00 € vereinnahmte Umsatzsteuer. Wenn du 8.000 € Vorsteuer gezahlt hast, beträgt die Umsatzsteuer-Zahllast 11.000,00 €. Der Gewinn in dieser Rechnung liegt bei 80.000,00 €, weil Betriebsausgaben von 20.000,00 € angesetzt sind. Die Ausgabenquote beträgt 20 %.
Anders sieht es bei Kleinunternehmern aus. Bei 25.000 € Einnahmen als Kleinunternehmer werden 0,00 € vereinnahmte Umsatzsteuer und 0,00 € Umsatzsteuer-Zahllast ausgewiesen. Mit 15.000,00 € Betriebsausgaben ergibt sich ein Gewinn von 10.000,00 €. Auch die Gewerbesteuer, die Einkommensteuer und der Solidaritätszuschlag betragen in dieser Rechnung jeweils 0,00 €.
Achte deshalb darauf, ob du Beträge netto oder brutto vorliegen hast. Der Rechner fragt nach Betriebseinnahmen netto. Wenn du Kleinunternehmer bist, ist die Rechnung anders einzuordnen als bei ausgewiesener Umsatzsteuer.
Wann fällt bei der EÜR Gewerbesteuer an?
Gewerbesteuer betrifft Gewerbebetriebe, nicht Freiberufler. Für die Rechnung wird der Gewinn zunächst um den Freibetrag gemindert, danach mit der Steuermesszahl und dem Hebesatz der Gemeinde verarbeitet. Bei Hebesätzen bis 400 % kann die Gewerbesteuer in den gezeigten Rechnungen vollständig auf die Einkommensteuer angerechnet werden. Bei höheren Hebesätzen entsteht dagegen eine echte Mehrbelastung.
Das sieht man gut bei 50.000 € Gewinn. Bei 400 % Hebesatz beträgt die Gewerbesteuer 3.570,00 €, und die ESt-Anrechnung liegt ebenfalls bei 3.570,00 €. Die echte Mehrbelastung beträgt 0,00 €. Bei 450 % Hebesatz steigt die Gewerbesteuer auf 4.016,25 €, während die Anrechnung bei 3.570,00 € bleibt. Die echte Mehrbelastung beträgt dann 446,25 €.
Auch der Berufsstatus macht einen Unterschied. Ein Freiberufler mit 95.000 € Einnahmen, 56.400,00 € Betriebsausgaben und 9.000 € Abzügen kommt auf 38.600,00 € Gewinn. Es fällt keine Gewerbesteuer an. Die Einkommensteuer beträgt 4.104,00 €, nach Steuern bleiben 34.496,00 € beziehungsweise 2.874,67 € pro Monat.
Wenn du unsicher bist, ob deine Tätigkeit als Gewerbe oder freier Beruf gilt, ist das kein reines Rechenthema. Die Einordnung kann steuerlich Folgen haben und sollte im Zweifel geprüft werden.
Was verändert Privatanteil, Abzüge und Familienstand in der EÜR?
Ein Privatanteil reduziert den abziehbaren Betriebsausgabenanteil. Das ist besonders bei Kfz-Kosten häufig. Wenn du ein Fahrzeug privat mitnutzt, gehört der private Teil nicht in die betrieblichen Kosten. Dadurch sinken die abziehbaren Ausgaben und der Gewinn kann höher ausfallen, als es die Gesamtkosten auf deinem Konto vermuten lassen.
Beispiel: Bei 60.000 € Einnahmen, 6.000 € Kfz-Kosten und 30 % Privatanteil werden 1.800,00 € als Privatanteil abgezogen. Die Betriebsausgaben gesamt betragen 21.200,00 €, der Gewinn liegt bei 38.800,00 €. Daraus ergeben sich 2.002,00 € Gewerbesteuer, 4.830,00 € Einkommensteuer und 31.968,00 € Gewinn nach Steuern.
Abzüge für die Einkommensteuer wirken anders als Betriebsausgaben. Sie mindern nicht den EÜR-Gewinn, können aber die Einkommensteuer verändern. Bei 60.000 € Einnahmen, 25.000,00 € Betriebsausgaben und 10.000 € Abzügen beträgt der Gewinn 35.000,00 €. Die Steuerlast aus Gewerbesteuer und Einkommensteuer liegt bei 2.850,00 €, nach Steuern bleiben 32.150,00 €.
Auch die Veranlagung kann das Ergebnis verändern. Bei einer verheirateten Person mit Partner ohne Einkommen zeigt die Rechnung mit 90.000 € Einnahmen und 20.000,00 € Betriebsausgaben einen Gewinn von 70.000,00 €. Die Einkommensteuer nach Anrechnung beträgt 4.970,00 €, die Steuern auf den Gewinn gesamt 11.340,00 €.
Typische Fehler bei der Einnahmen-Überschuss-Rechnung vermeiden
Der häufigste Fehler ist die Vermischung von Zahlung, Rechnung und Gewinn. Eine Rechnung, die noch nicht bezahlt wurde, ist für die EÜR grundsätzlich noch kein Zahlungseingang. Umgekehrt zählt eine bezahlte Ausgabe grundsätzlich dann, wenn sie abgeflossen ist. Genau deshalb kann dein Gewinn anders aussehen als deine Auftragslage.
Ein zweiter Fehler betrifft die Umsatzsteuer. Vereinnahmte Umsatzsteuer ist kein frei verfügbares Einkommen. Bei 35.000 € Einnahmen mit 7 % Umsatzsteuer entstehen 2.450,00 € vereinnahmte Umsatzsteuer. Bei 1.500 € Vorsteuer beträgt die Umsatzsteuer-Zahllast 950,00 €. Der Gewinn in dieser Rechnung liegt bei 15.000,00 €, nach Einkommensteuer bleiben 14.565,00 €.
Drittens solltest du Verluste nicht als Rechenfehler behandeln. Bei 0 € Einnahmen und 17.000,00 € Betriebsausgaben entsteht ein Gewinn von -17.000,00 €. Gewerbesteuer, Einkommensteuer und Solidaritätszuschlag betragen in dieser Rechnung 0,00 €. Der negative Monatswert von -1.416,67 € zeigt nur die rechnerische Verteilung des Verlusts.
Der Rechner ersetzt keine Steuererklärung und keine steuerliche Prüfung. Er hilft dir, Größenordnungen zu verstehen: Gewinn, Umsatzsteuer-Zahllast, Gewerbesteuer, Einkommensteuer und das, was nach Steuern übrig bleibt. Für Sonderfälle wie gemischte Tätigkeiten, private Nutzungsanteile, Investitionen oder strittige Betriebsausgaben brauchst du gegebenenfalls fachliche Unterstützung.
Tabellen zum Nachschlagen
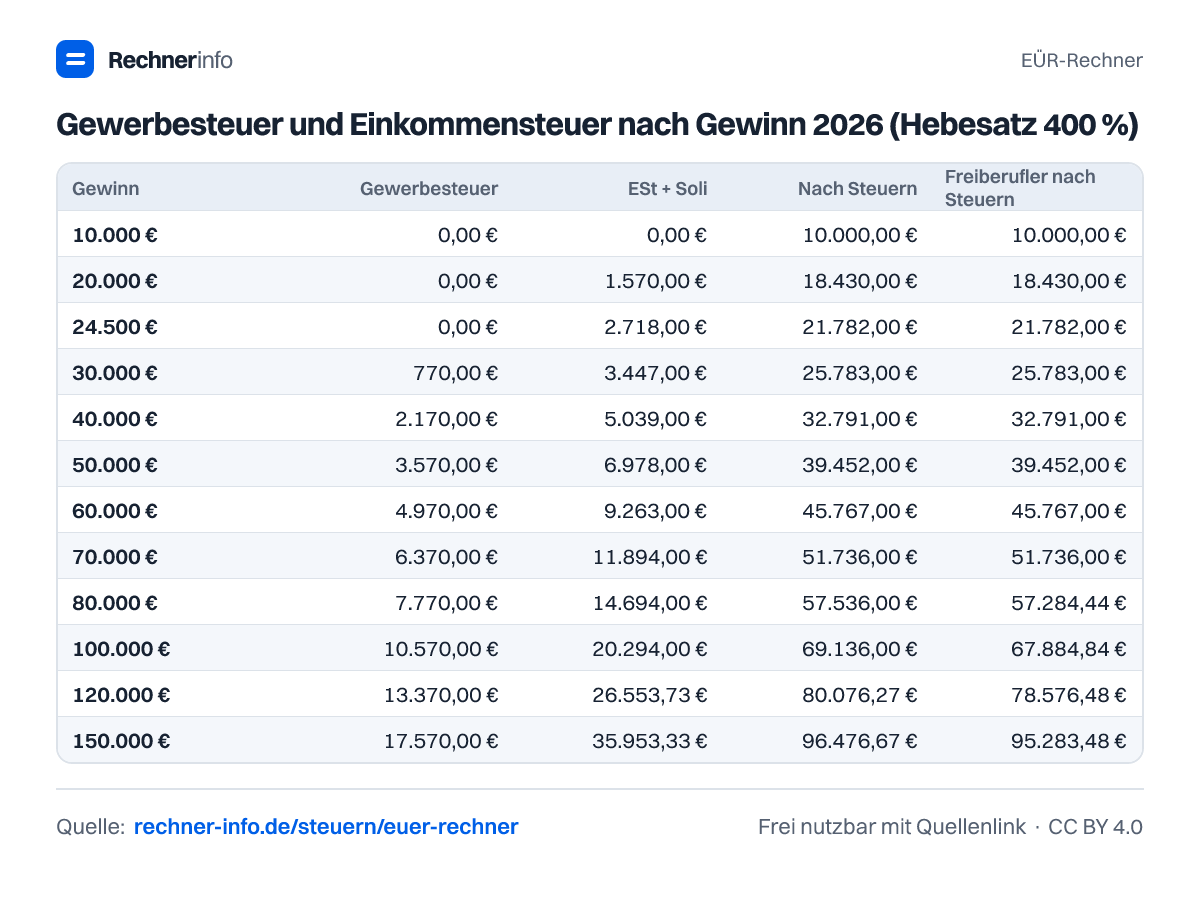
Gewerbesteuer und Einkommensteuer nach Gewinn 2026 (Hebesatz 400 %)
| Gewinn | Gewerbesteuer | ESt + Soli | Nach Steuern | Freiberufler nach Steuern |
|---|---|---|---|---|
| 10.000 € | 0,00 € | 0,00 € | 10.000,00 € | 10.000,00 € |
| 20.000 € | 0,00 € | 1.570,00 € | 18.430,00 € | 18.430,00 € |
| 24.500 € | 0,00 € | 2.718,00 € | 21.782,00 € | 21.782,00 € |
| 30.000 € | 770,00 € | 3.447,00 € | 25.783,00 € | 25.783,00 € |
| 40.000 € | 2.170,00 € | 5.039,00 € | 32.791,00 € | 32.791,00 € |
| 50.000 € | 3.570,00 € | 6.978,00 € | 39.452,00 € | 39.452,00 € |
| 60.000 € | 4.970,00 € | 9.263,00 € | 45.767,00 € | 45.767,00 € |
| 70.000 € | 6.370,00 € | 11.894,00 € | 51.736,00 € | 51.736,00 € |
| 80.000 € | 7.770,00 € | 14.694,00 € | 57.536,00 € | 57.284,44 € |
| 100.000 € | 10.570,00 € | 20.294,00 € | 69.136,00 € | 67.884,84 € |
| 120.000 € | 13.370,00 € | 26.553,73 € | 80.076,27 € | 78.576,48 € |
| 150.000 € | 17.570,00 € | 35.953,33 € | 96.476,67 € | 95.283,48 € |
Gewerbesteuer nach Hebesatz bei 50.000 € Gewinn
| Hebesatz | Gewerbesteuer | ESt-Anrechnung | echte Mehrbelastung |
|---|---|---|---|
| 200 % | 1.785,00 € | 1.785,00 € | 0,00 € |
| 250 % | 2.231,25 € | 2.231,25 € | 0,00 € |
| 300 % | 2.677,50 € | 2.677,50 € | 0,00 € |
| 350 % | 3.123,75 € | 3.123,75 € | 0,00 € |
| 380 % | 3.391,50 € | 3.391,50 € | 0,00 € |
| 400 % | 3.570,00 € | 3.570,00 € | 0,00 € |
| 420 % | 3.748,50 € | 3.570,00 € | 178,50 € |
| 450 % | 4.016,25 € | 3.570,00 € | 446,25 € |
| 470 % | 4.194,75 € | 3.570,00 € | 624,75 € |
| 490 % | 4.373,25 € | 3.570,00 € | 803,25 € |
| 500 % | 4.462,50 € | 3.570,00 € | 892,50 € |
| 580 % | 5.176,50 € | 3.570,00 € | 1.606,50 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie berechne ich die Einnahmen-Überschuss-Rechnung?
Du berechnest die Einnahmen-Überschuss-Rechnung mit Betriebseinnahmen minus Betriebsausgaben. Bei 60.000,00 € Einnahmen und 20.000,00 € Ausgaben ergibt sich 40.000,00 € Gewinn. Maßgeblich ist bei der EÜR grundsätzlich, wann Geld eingeht oder abgeht, nicht nur das Rechnungsdatum.
Was bleibt bei 80.000 € Einnahmen nach Kosten und Steuern übrig?
Bei 80.000 € Betriebseinnahmen und 30.000,00 € Betriebsausgaben bleibt ein Gewinn von 50.000,00 €. In der Rechnung für 2025 fallen 3.570,00 € Gewerbesteuer und 7.121,00 € Einkommensteuer an. Nach Steuern bleiben 39.309,00 €, also 3.275,75 € pro Monat.
Wie wirkt sich ein Privatanteil beim Auto auf die EÜR aus?
Ein Privatanteil mindert die abziehbaren Kfz-Kosten. Bei 6.000 € Kfz-Kosten und 30 % Privatanteil werden 1.800,00 € nicht als Betriebsausgabe berücksichtigt. In der Beispielrechnung liegen die Betriebsausgaben danach bei 21.200,00 €, der Gewinn bei 38.800,00 € und der Gewinn nach Steuern bei 31.968,00 €.
Wie hoch ist die Umsatzsteuer-Zahllast bei 100.000 € Einnahmen?
Bei 100.000 € Einnahmen mit 19 % Umsatzsteuer und 8.000 € Vorsteuer beträgt die Umsatzsteuer-Zahllast 11.000,00 €. Vereinnahmt werden 19.000,00 € Umsatzsteuer. Diese Umsatzsteuer ist von der Gewinnrechnung zu trennen, auch wenn sie zunächst auf deinem Konto eingeht.
Muss ein Freiberufler in der EÜR Gewerbesteuer zahlen?
Ein Freiberufler zahlt in den gezeigten Rechnungen keine Gewerbesteuer. Bei 45.000 € Einnahmen und 30.500,00 € Betriebsausgaben entsteht ein Gewinn von 14.500,00 €. Die Einkommensteuer beträgt 343,00 €, der Gewinn nach Steuern liegt bei 14.157,00 €.
Was passiert bei der EÜR mit einem Verlust?
Bei einem Verlust ist der Gewinn negativ. Bei 0 € Einnahmen und 17.000,00 € Betriebsausgaben ergibt sich -17.000,00 €. Gewerbesteuer, Einkommensteuer und Solidaritätszuschlag betragen in dieser Rechnung 0,00 €. Ob und wie ein Verlust steuerlich nutzbar ist, hängt vom Einzelfall ab.
Wie hoch ist die Gewerbesteuer bei 50.000 € Gewinn und 450 % Hebesatz?
Bei 50.000 € Gewinn und 450 % Hebesatz beträgt die Gewerbesteuer 4.016,25 €. Davon werden 3.570,00 € auf die Einkommensteuer angerechnet. Die echte Mehrbelastung liegt in dieser Rechnung bei 446,25 €, weil der Hebesatz über 400 % liegt.
Ersetzt der EÜR-Rechner die Anlage EÜR?
Nein, der EÜR-Rechner ersetzt die Anlage EÜR nicht. Er zeigt dir eine rechnerische Einordnung von Gewinn, Umsatzsteuer, Gewerbesteuer und Einkommensteuer. Für die Abgabe brauchst du weiterhin die korrekten Angaben in deiner Steuererklärung und bei Zweifeln eine Prüfung deiner konkreten Belege.
Quellen und Prüfung
- § 4 Abs. 3 EStG - Gewinnermittlung durch Einnahmen-Überschuss-Rechnung - Bundesministerium der Justiz
- § 11 GewStG - Steuermesszahl und Freibetrag - Bundesministerium der Justiz
- § 35 EStG - Steuerermäßigung bei Einkünften aus Gewerbebetrieb - Bundesministerium der Justiz
- § 19 UStG - Kleinunternehmer - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
EÜR-Rechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/steuern/euer-rechner