Rentenlücke
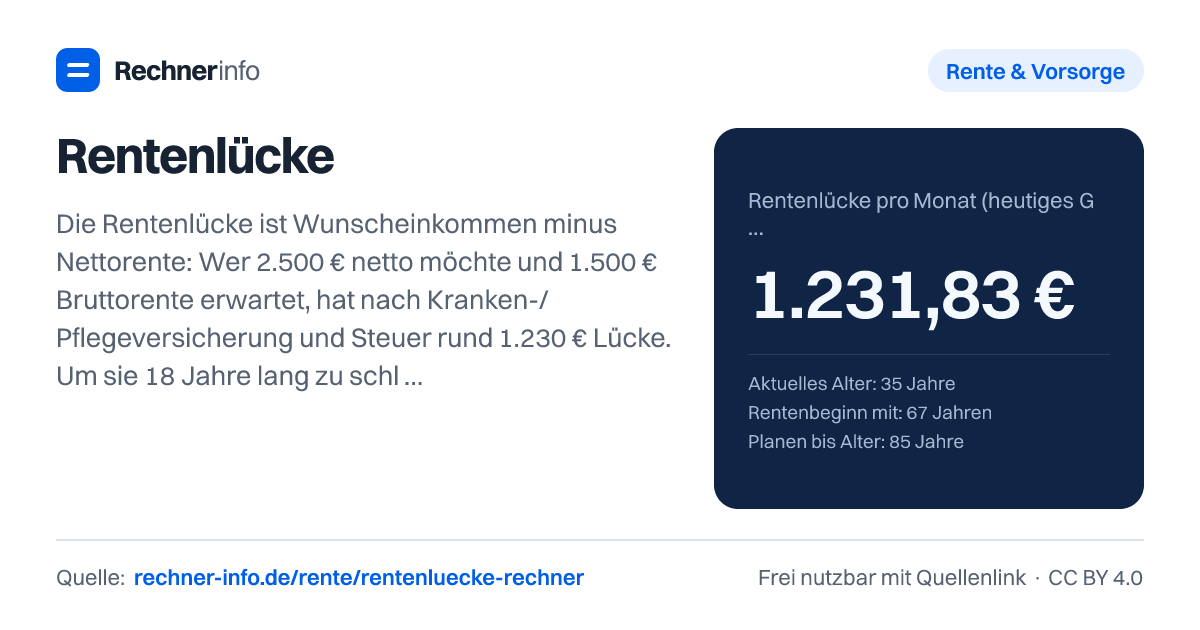
Rentenlücke berechnen: Bei 1.500 € Bruttorente und 2.500 € Wunschnetto fehlen rund 1.230 € im Monat. Mit Nettorente, Kapitalbedarf, Sparrate und Inflation.
- Nettorente (nach KV, PV, Steuer)
- 1.268,17 €
- Kapitalbedarf bei Rentenbeginn (heutige Kaufkraft)
- 244.121 €
- Kapitalbedarf bei Rentenbeginn (nominal)
- 460.056 €
- Vorhandenes Vermögen bei Rentenbeginn (nominal)
- 95.299 €
- Nötige Sparrate pro Monat (wächst mit der Inflation)
- 305,53 €
- Nötige Sparrate pro Monat (gleichbleibend)
- 393,11 €
- Wunscheinkommen bei Rentenbeginn in künftigen Euro?
- 4.711,35 €
- Kapital nach 4-%-Regel (ewige Entnahme)
- 369.549 €
- Jahre bis zur Rente
- 32
- Rentendauer
- 18 Jahre
Sparrate bei anderer Rendite
| Rendite bis zur Rente | Sparrate (dynamisch) | Sparrate (konstant) |
|---|---|---|
| 2 % | 583,65 € | 787,32 € |
| 3 % | 480,82 € | 638,14 € |
| 4 % | 388,30 € | 507,26 € |
| 5 % | 305,53 € | 393,11 € |
| 6 % | 231,85 € | 294,00 € |
| 7 % | 166,50 € | 208,24 € |
| 8 % | 108,67 € | 134,15 € |
Rechenweg mit deinen Zahlen
- Nettorente: 1.500,00 € − 185,25 € KV/PV − 46,58 € Steuer = 1.268,17 €
- Lücke: 2.500,00 € − 1.268,17 € − 0,00 € = 1.231,83 € im Monat
- Kapitalbedarf: 1.231,83 € über 18 Jahre, reale Rendite 0,98 % = 244.121 € (heutige Kaufkraft)
- Abzüglich Vermögen (50.569 € real) fehlen 193.552 € → Sparrate 305,53 € im Monat über 32 Jahre
Was bedeutet Rentenlücke berechnen konkret?
Die Rentenlücke ist der Betrag, der dir im Ruhestand monatlich fehlt, wenn deine erwartete Nettorente und weitere sichere Renten nicht für dein gewünschtes Nettoeinkommen reichen. Entscheidend ist dabei nicht die Bruttorente aus der Renteninformation, sondern das, was nach Krankenversicherung, Pflegeversicherung und Steuer übrig bleibt.
Wenn du zum Beispiel ein bestimmtes Nettoeinkommen im Alter planst, vergleichst du dieses Ziel mit deiner voraussichtlichen Nettorente. Weitere regelmäßige Zahlungen wie Betriebsrente oder Riester-Rente ziehst du zusätzlich ab, sofern du sie netto ansetzt. So wird aus einer abstrakten Renteninformation eine konkrete Monatslücke.
Der Begriff Versorgungslücke wird oft breiter verwendet. Er kann neben der gesetzlichen Rente auch private Vorsorge, Betriebsrenten, Mieteinnahmen oder andere Einkünfte umfassen. Für deine Planung zählt am Ende dieselbe Frage: Reichen die sicheren monatlichen Einnahmen für deinen gewünschten Lebensstandard oder brauchst du zusätzliches Vermögen?
Als Orientierung kannst du dein gewünschtes Nettoeinkommen im Alter aus deinem heutigen Bedarf ableiten. Im Rechner ist dafür die Faustregel 70-80 % des heutigen Nettos genannt. Das ist nur ein Startpunkt. Wenn deine Wohnung abbezahlt ist, kann dein Bedarf niedriger liegen. Wenn du hohe Reisekosten, Miete oder Unterstützung für Angehörige einplanst, kann er höher sein.
Wie funktioniert die Rechnung der Rentenlücke?
Die Grundrechnung lautet in Worten: gewünschtes Nettoeinkommen im Alter minus Nettorente minus weitere Renten ergibt die monatliche Rentenlücke. Danach wird berechnet, wie viel Kapital zu Rentenbeginn nötig ist, um diese Lücke für die geplante Rentendauer zu entnehmen. Die Entnahmen werden in heutiger Kaufkraft betrachtet, damit Inflation nicht übersehen wird.
Ein Beispiel: Bei einer erwarteten gesetzlichen Bruttorente von 1.500,00 € werden 185,25 € für Kranken- und Pflegeversicherung sowie 46,58 € Steuer abgezogen. Daraus ergibt sich eine Nettorente von 1.268,17 €. Wenn du im Alter 2.500,00 € netto haben möchtest und keine weiteren Renten mit 0,00 € ansetzt, bleibt eine monatliche Lücke von 1.231,83 €.
Für diese Lücke wird anschließend der Kapitalbedarf berechnet. Im Beispiel soll die Entnahme 18 Jahre reichen. Bei einer realen Rendite von 0,98 % ergibt sich ein Kapitalbedarf von 244.121 € in heutiger Kaufkraft. Bereits vorhandenes Vermögen wird dagegen gerechnet: Aus 20.000 € heute werden in der Rechnung 50.569 € real. Damit fehlen noch 193.552 €, woraus sich eine Sparrate von 305,53 € pro Monat über 32 Jahre ergibt, wenn die Sparrate mit der Inflation wächst.
Trage im Rechner deine Bruttorente, dein gewünschtes Nettoeinkommen, vorhandenes Vermögen, Renditeannahmen und den geplanten Zeitraum ein, dann siehst du Lücke, Kapitalbedarf und Sparrate zusammen.
Wie viel muss ich für die Rente sparen?
Die nötige Sparrate hängt stark davon ab, wie lange du bis zum Rentenbeginn Zeit hast, wie hoch deine Lücke ist und welches Vermögen schon vorhanden ist. Gleiche Lücke bedeutet daher nicht automatisch gleiche Sparrate. Ein früher Start verteilt den Kapitalaufbau über mehr Jahre und lässt dem Zinseszinseffekt mehr Zeit.
Bei 35 Jahre, Rentenbeginn mit 67 Jahren, 20.000 € Vermögen und einer monatlichen Lücke von 1.231,83 € liegt die Sparrate bei 305,53 €, wenn sie mit der Inflation steigt. Bleibt die Sparrate dagegen gleich, sind 393,11 € nötig. Der Unterschied entsteht, weil eine dynamische Sparrate später nominal höher wird und besser zur Inflation passt.
Ein späterer Start macht die gleiche Aufgabe deutlich enger. Bei 50 Jahre, 50.000 € Vermögen, 1.700 € Bruttorente und 2.400 € Wunsch-Netto beträgt die Lücke 966,37 €. Trotzdem liegt die nötige Sparrate bei 504,17 €, weil nur 17 Jahre bis zur Rente bleiben. Gleichbleibend wären es 587,86 €.
Auch die Renditeannahme wirkt stark. Im Beispiel mit 35 Jahre verändert sich die dynamische Sparrate je nach Rendite bis zur Rente deutlich: Bei 2 % p. a. sind es 583,65 €, bei 5 % p. a. 305,53 € und bei 8 % p. a. 108,67 €. Das zeigt aber keine Garantie. Höhere erwartete Rendite bedeutet meist auch stärkere Schwankungen und das Risiko ungünstiger Marktphasen kurz vor oder während der Rente.
Kapitalbedarf Rente: heutige Kaufkraft oder künftige Euro?
Beim Kapitalbedarf tauchen oft zwei Sichtweisen auf. Die heutige Kaufkraft zeigt, welchen Wert das benötigte Vermögen aus heutiger Sicht hat. Der nominale Betrag zeigt, wie viele Euro zu Rentenbeginn ungefähr auf dem Konto oder im Depot stehen müssten, wenn Inflation berücksichtigt wird. Beide Werte meinen nicht dasselbe, deshalb solltest du sie nicht verwechseln.
Im Beispiel mit 35 Jahre liegt der Kapitalbedarf bei 244.121 € in heutiger Kaufkraft. Nominal sind es 460.056 €. Das gewünschte Alterseinkommen von 2.500 € heute entspricht zu Rentenbeginn 4.711,35 € in künftigen Euro. Diese nominalen Beträge wirken größer, weil die Kaufkraft des Geldes über die Jahre sinkt.
Je länger du planst, desto höher wird der Kapitalbedarf. Bei 50 Jahre, Rentenbeginn mit 67 Jahren und Planung bis 90 Jahre entstehen bei 3.000 € gewünschtem Netto und 1.800 € Bruttorente eine Lücke von 1.496,30 € und ein Kapitalbedarf von 370.074 € in heutiger Kaufkraft. Bei Planung bis 95 Jahre, 3.200 € Wunsch-Netto und 2.000 € Bruttorente liegt der Kapitalbedarf bei 464.463 €.
Die 4-%-Regel ist eine zusätzliche Einordnung, aber keine sichere Zusage. Im Beispiel mit 35 Jahre ergibt sie 369.549 € für eine ewige Entnahme. Das ist ein anderes Konzept als ein Entnahmeplan, der bis zu einem geplanten Alter aufgebraucht sein darf. Für deine Entscheidung ist daher wichtig, ob dein Kapital bewusst verbraucht werden soll oder möglichst dauerhaft erhalten bleiben soll.
Typische Fehler beim Rentenlücke schließen
Ein häufiger Fehler ist der Vergleich von Wunsch-Netto mit Bruttorente. Die Renteninformation nennt keine Auszahlung nach Krankenversicherung, Pflegeversicherung und Steuer. Im Beispiel werden aus 1.500,00 € Bruttorente nur 1.268,17 € netto. Wer mit der Bruttorente rechnet, unterschätzt seine Lücke.
Auch die Pflegeversicherung kann einen Unterschied machen. Bei gleicher Ausgangslage wie im Beispiel mit 35 Jahre steigt die Lücke bei kinderlos auf 1.239,08 €, die Nettorente sinkt auf 1.260,92 €. Der Effekt wirkt klein, kann aber über viele Jahre den Kapitalbedarf verändern.
Teilzeit, Elternzeit oder längere Phasen mit geringerem Einkommen schlagen sich oft in einer niedrigeren gesetzlichen Rente nieder. Bei 45 Jahre, 1.200 € erwarteter Bruttorente und 2.400 € Wunsch-Netto liegt die Rentenlücke bei 1.348,20 €. Der Kapitalbedarf beträgt 267.183 € in heutiger Kaufkraft, die dynamische Sparrate 671,38 €.
Vorhandenes Vermögen solltest du realistisch ansetzen. Wenn im Beispiel mit 35 Jahre bereits 100.000 € Vermögen vorhanden sind, wächst dieses Vermögen nominal auf 476.494 €. Die nötige zusätzliche Sparrate fällt dann auf 0,00 €. Das heißt aber nicht, dass jede Person mit diesem Betrag fertig geplant hat. Steuern, Beiträge, Renditen, Rentenrecht und persönliche Ausgaben können sich ändern. Die Rechnung ist daher eine Modellrechnung und ersetzt keine individuelle Finanz-, Steuer- oder Rentenberatung.
Tabellen zum Nachschlagen
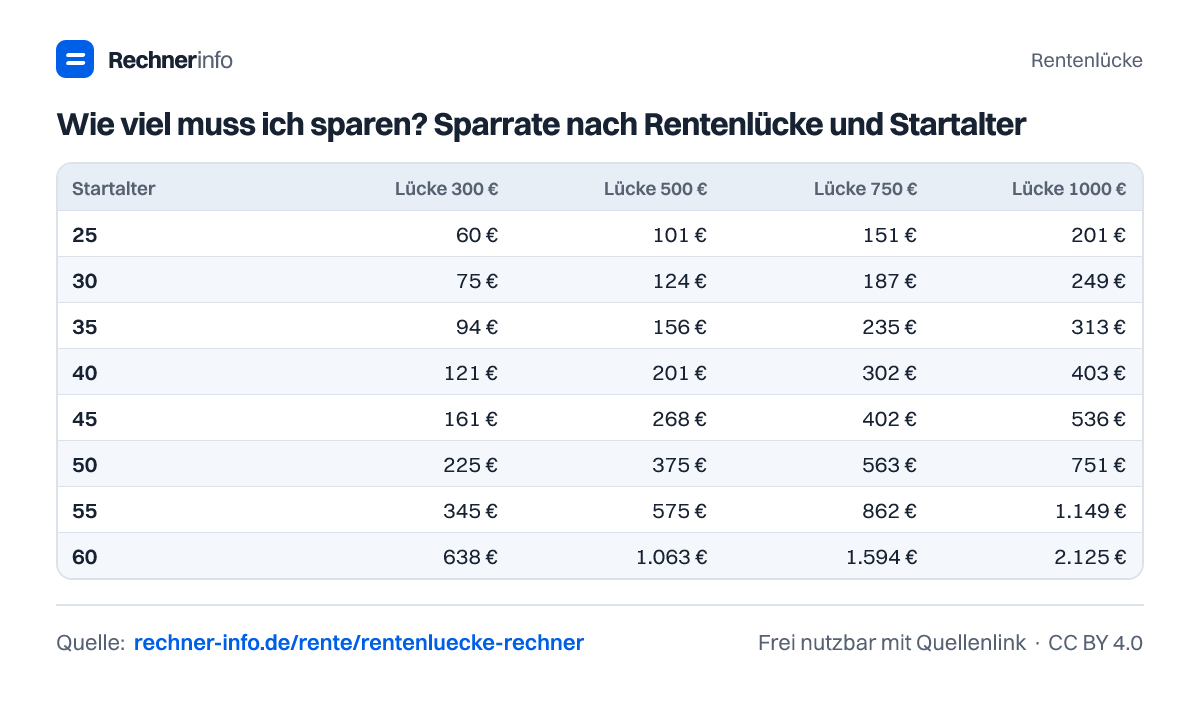
Wie viel muss ich sparen? Sparrate nach Rentenlücke und Startalter
| Startalter | Lücke 300 € | Lücke 500 € | Lücke 750 € | Lücke 1000 € | Lücke 1500 € |
|---|---|---|---|---|---|
| 25 | 60 € | 101 € | 151 € | 201 € | 302 € |
| 30 | 75 € | 124 € | 187 € | 249 € | 373 € |
| 35 | 94 € | 156 € | 235 € | 313 € | 469 € |
| 40 | 121 € | 201 € | 302 € | 403 € | 604 € |
| 45 | 161 € | 268 € | 402 € | 536 € | 804 € |
| 50 | 225 € | 375 € | 563 € | 751 € | 1.126 € |
| 55 | 345 € | 575 € | 862 € | 1.149 € | 1.724 € |
| 60 | 638 € | 1.063 € | 1.594 € | 2.125 € | 3.188 € |
Kapitalbedarf für die Rentenlücke nach Rentendauer
| Monatliche Lücke | 15 Jahre | 20 Jahre | 25 Jahre | 30 Jahre |
|---|---|---|---|---|
| 250 € | 41.879 € | 54.531 € | 66.581 € | 78.057 € |
| 500 € | 83.758 € | 109.063 € | 133.162 € | 156.114 € |
| 750 € | 125.638 € | 163.594 € | 199.743 € | 234.171 € |
| 1.000 € | 167.517 € | 218.125 € | 266.324 € | 312.228 € |
| 1.250 € | 209.396 € | 272.657 € | 332.905 € | 390.285 € |
| 1.500 € | 251.275 € | 327.188 € | 399.486 € | 468.342 € |
| 2.000 € | 335.034 € | 436.251 € | 532.648 € | 624.457 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Was ist die Rentenlücke einfach erklärt?
Die Rentenlücke ist der monatliche Betrag, der dir im Ruhestand zwischen gewünschtem Nettoeinkommen und deinen sicheren Renteneinnahmen fehlt. Du rechnest also Wunsch-Netto minus Nettorente minus weitere Renten. Wichtig ist die Nettosicht, weil von der gesetzlichen Bruttorente noch Krankenversicherung, Pflegeversicherung und Steuer abgehen können.
Wie berechne ich meine Rentenlücke mit 1.500 € Rente und 2.500 € Wunsch-Netto?
Bei 1.500 € gesetzlicher Bruttorente und 2.500 € gewünschtem Netto ergibt sich im Beispiel eine Rentenlücke von 1.231,83 € pro Monat. Die Nettorente liegt nach Krankenversicherung, Pflegeversicherung und Steuer bei 1.268,17 €. Weitere Renten sind dabei mit 0 € angesetzt.
Wie viel muss ich monatlich sparen, um meine Rentenlücke zu schließen?
Im Beispiel mit 35 Jahre, Rentenbeginn mit 67 Jahren und 20.000 € Vermögen sind 305,53 € pro Monat nötig, wenn die Sparrate mit der Inflation wächst. Bei einer gleichbleibenden Sparrate wären es 393,11 €. Grundlage ist eine Rentenlücke von 1.231,83 €.
Wie viel Kapital brauche ich für 1.000 € Rentenlücke?
Für eine Lücke von 1.000 € hängt der Kapitalbedarf von Rentendauer und Rendite ab. In der Tabelle liegt der Kapitalbedarf bei 20 Jahre bei 218.125 € und bei 25 Jahre bei 266.324 €. Bei 30 Jahre steigt er auf 312.228 €.
Was ist der Unterschied zwischen Rentenlücke und Versorgungslücke?
Die Rentenlücke meint meist die Differenz zwischen gewünschtem Netto im Alter und Nettorente. Versorgungslücke wird oft weiter gefasst und bezieht weitere Einnahmen oder Absicherungen ein. Praktisch rechnest du aber ähnlich: Welche regelmäßigen Nettozahlungen kommen sicher rein und welcher Betrag fehlt zu deinem Ziel?
Wie wirkt sich kinderlos bei der Pflegeversicherung auf die Rentenlücke aus?
Bei kinderlos ergibt sich im Beispiel eine Rentenlücke von 1.239,08 € pro Monat. Die Nettorente liegt dann bei 1.260,92 €. Bei gleicher Bruttorente, gleichem Wunsch-Netto und gleichem Vermögen steigt der Kapitalbedarf auf 245.558 € in heutiger Kaufkraft.
Kann vorhandenes Vermögen meine Rentenlücke schließen?
Ja, vorhandenes Vermögen kann die nötige Sparrate stark senken. Im Beispiel mit 100.000 € Startvermögen wächst das vorhandene Vermögen bis Rentenbeginn nominal auf 476.494 €. Die zusätzliche Sparrate liegt dann bei 0,00 €, obwohl die monatliche Rentenlücke weiter 1.231,83 € beträgt.
Wie viel Kapital brauche ich, wenn ich bis 95 Jahre plane?
Bei Planung bis 95 Jahre ergibt das Beispiel einen Kapitalbedarf von 464.463 € in heutiger Kaufkraft. Die monatliche Rentenlücke liegt bei 1.579,08 €, die Nettorente bei 1.620,92 €. Nominal entspricht der Kapitalbedarf bei Rentenbeginn 762.000 €.
Quellen und Prüfung
- § 64 SGB VI - Rentenformel - Bundesamt für Justiz
- § 22 EStG - Besteuerung der Renten - Bundesamt für Justiz
- § 249a SGB V - Beiträge der Rentner zur Krankenversicherung - Bundesamt für Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Rentenlücke. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/rente/rentenluecke-rechner