Rentenrechner
Gesetzliche Rente berechnen: 1 Entgeltpunkt = 42,52 € Rente (ab 07/2026). Mit Abschlag, Kindererziehung, Kranken-/Pflegeversicherung und Steuer.
- Nettorente (nach KV, PV und Steuer)?
- 1.130,01 €
- Rente nach Kranken- und Pflegeversicherung
- 1.130,01 €
- Kranken- und Pflegeversicherung
- 159,22 €
- Einkommensteuer (inkl. Soli) pro Monat
- 0,00 €
- Entgeltpunkte pro Jahr
- 0,8663
- Entgeltpunkte gesamt
- 30,3205
- davon Kindererziehung
- 0,0
- Zugangsfaktor
- 1,000
- Abschlag (−) bzw. Zuschlag (+) pro Monat
- 0,00 €
- Regelaltersgrenze
- 67 Jahre
- Rentenbeginn im Jahr
- 2033
- Besteuerungsanteil (nach Jahr des Rentenbeginns)
- 87,5 %
- Ersatzquote (Rente ÷ Monatsbrutto)
- 34,4 %
- Die Rentenkommission hat im Juni 2026 empfohlen, die Regelaltersgrenze ab 2031 schrittweise auf 67,5 Jahre anzuheben. Beschlossen ist das nicht - gerechnet wird mit geltendem Recht.
Rente nach Beitragsjahren
| Beitragsjahre | Entgeltpunkte | Bruttorente | Nettorente |
|---|---|---|---|
| 10 | 8,66 | 368,35 € | 322,86 € |
| 15 | 12,99 | 552,53 € | 484,29 € |
| 20 | 17,33 | 736,70 € | 645,72 € |
| 25 | 21,66 | 920,88 € | 807,15 € |
| 30 | 25,99 | 1.105,05 € | 968,58 € |
| 35 | 30,32 | 1.289,23 € | 1.130,01 € |
| 40 | 34,65 | 1.473,40 € | 1.281,61 € |
| 45 | 38,98 | 1.657,58 € | 1.419,54 € |
Rechenweg mit deinen Zahlen
- Entgeltpunkte pro Jahr: 45.000,00 € ÷ 51.944 € = 0,8663 EP; × 35 Jahre = 30,3205 EP
- Rente = 30,3205 EP × Zugangsfaktor 1,000 × 42,52 € = 1.289,23 €
- Kranken- und Pflegeversicherung: 112,81 € (8,75 %) + 46,41 € (3,60 %)
- Einkommensteuer: Besteuerungsanteil 87,5 %, zu versteuerndes Einkommen 11.488 € → 0,00 € im Jahr = 0,00 € im Monat
- Nettorente = 1.289,23 € − 159,22 € − 0,00 € = 1.130,01 €
Was berechnet der Rentenrechner 2026?
Der Rentenrechner schätzt deine gesetzliche Altersrente aus Einkommen, Beitragsjahren, Kindererziehungszeiten und dem gewählten Rentenbeginn. Du bekommst eine Bruttorente und eine Nettorente nach Krankenversicherung, Pflegeversicherung und Steuer. Das ist hilfreich, wenn du wissen willst: „Wie hoch wird meine Rente?“ oder wenn du eine Zahl aus deiner Renteninformation besser einordnen möchtest.
Du kannst entweder mit durchschnittlichem Bruttojahresgehalt und Beitragsjahren rechnen oder direkt deine Entgeltpunkte eingeben.
Die Rechnung ist eine Modellrechnung. Sie arbeitet mit den angegebenen Werten für 2026 und mit den Eingaben, die du machst. Deine spätere tatsächliche Rente kann abweichen, wenn sich Rentenwert, Beitragssätze, Steuerregeln, dein Einkommen oder dein Rentenbeginn ändern. Auch individuelle Punkte wie freiwillige Beiträge, Versorgungsausgleich, Zeiten ohne Beiträge oder andere Rentenarten können das Ergebnis verändern.
Wie funktioniert die Rentenberechnung mit Entgeltpunkten?
Die gesetzliche Rente wird über Entgeltpunkte berechnet. In Worten lautet die Formel: Entgeltpunkte werden mit dem Zugangsfaktor, dem Rentenartfaktor und dem aktuellen Rentenwert multipliziert. Für die Altersrente ist vor allem wichtig, wie viele Entgeltpunkte du bis zum Rentenbeginn gesammelt hast und ob du früher oder später startest.
Ein Entgeltpunkt entsteht, wenn dein beitragspflichtiges Einkommen dem Durchschnittsentgelt entspricht. Für 2026 sind das 51.944 €. Einkommen wird dabei nur bis 101.400 € berücksichtigt. Liegt dein Durchschnittsgehalt darunter, bekommst du anteilig weniger Entgeltpunkte. Liegt es darüber, wirkt sich der Teil oberhalb der Grenze in dieser Rechnung nicht weiter aus.
Ein Beispiel mit 45.000 € durchschnittlichem Bruttojahresgehalt und 35 Jahre Beitragszeit:
- Entgeltpunkte pro Jahr: 45.000,00 € geteilt durch 51.944 € ergibt 0,8663 EP.
- Über 35 Jahre werden daraus 30,3205 EP.
- Mit Zugangsfaktor 1,000 und Rentenwert 42,52 € ergibt sich eine monatliche Bruttorente von 1.289,23 €.
- Davon gehen 159,22 € für Kranken- und Pflegeversicherung ab.
- Einkommensteuer fällt in diesem Beispiel mit 0,00 € pro Monat an.
- Die geschätzte Nettorente beträgt 1.130,01 €.
Daran siehst du den Kern der Rechnung: Das Jahresgehalt bestimmt die Punkte pro Jahr, die Beitragsjahre bestimmen die Summe, und der Rentenwert macht daraus einen monatlichen Betrag.
Bruttorente und Nettorente unterscheiden sich deutlich
Die Bruttorente ist nicht der Betrag, der auf deinem Konto landet. Von der gesetzlichen Rente werden Beiträge zur Kranken- und Pflegeversicherung abgezogen. Zusätzlich kann Einkommensteuer anfallen. Ob Steuer fällig wird, hängt unter anderem vom Rentenbeginn, vom Besteuerungsanteil und von weiteren steuerlichen Daten ab. Der Rechner bildet das vereinfacht anhand deiner Eingaben ab.
Beim Beispiel mit 45.000 € Jahresgehalt und 35 Beitragsjahren liegt die Bruttorente bei 1.289,23 €. Nach Kranken- und Pflegeversicherung bleiben 1.130,01 €. Die Einkommensteuer beträgt hier 0,00 €, daher ist die Rente nach Kranken- und Pflegeversicherung zugleich die Nettorente.
Bei höheren Ansprüchen kann die Steuer stärker ins Gewicht fallen. Ein Durchschnittsverdiener mit 45 Entgeltpunkten kommt auf 1.913,40 € brutto. Nach Kranken- und Pflegeversicherung bleiben 1.677,10 €, nach Steuer 1.604,18 €. In diesem Beispiel sind 236,30 € für Kranken- und Pflegeversicherung und 72,92 € Einkommensteuer pro Monat enthalten.
Auch der Zusatzbeitrag und der Status in der Pflegeversicherung wirken sich aus. Bei 45.000 € Jahresgehalt, 35 Beitragsjahren, kinderloser Pflegeversicherung und 3,2 % Zusatzbeitrag beträgt die Nettorente 1.120,34 €. Mit Kind und 2,9 % Zusatzbeitrag liegt das vergleichbare Beispiel bei 1.130,01 €.
Was ändern früherer Rentenbeginn, späterer Start und Kinder?
Der Zugangsfaktor verändert die Rente, wenn du vor oder nach der Regelaltersgrenze startest. Bei Rentenbeginn zur Regelaltersgrenze steht der Zugangsfaktor im Beispiel bei 1,000. Gehst du früher, sinkt er. Gehst du später, steigt er.
Bei 45.000 € Jahresgehalt und 35 Beitragsjahren führt ein Rentenbeginn 24 Monate früher zu einem Zugangsfaktor von 0,928. Die Bruttorente sinkt dadurch auf 1.196,40 €, netto bleiben 1.048,64 €. Der monatliche Abschlag beträgt -92,83 €. Beim gleichen Einkommen und gleicher Beitragszeit bringt ein Rentenbeginn 12 Monate später einen Zugangsfaktor von 1,060. Die Bruttorente steigt auf 1.366,58 €, netto bleiben 1.197,80 €. Der Zuschlag beträgt 77,35 € pro Monat.
Kindererziehungszeiten können die Entgeltpunkte erhöhen. Für Kinder ab 1992 geboren werden je Kind 3 Entgeltpunkte angesetzt. Für Kinder vor 1992 geboren sind es 2,5 Entgeltpunkte, bei Rentenbeginn ab 2027 3 Entgeltpunkte. Im Beispiel mit 45.000 € Jahresgehalt, 35 Beitragsjahren, zwei Kindern ab 1992 und einem Kind vor 1992 steigen die Entgeltpunkte gesamt auf 39,3205. Davon entfallen 9,0 auf Kindererziehung. Die Bruttorente liegt dann bei 1.671,91 €, netto bei 1.430,10 €.
Diese Effekte solltest du getrennt betrachten: Erst kommt die Rente aus Arbeitseinkommen, dann kommen Kindererziehungszeiten hinzu, danach verändert der Rentenbeginn den Betrag über den Zugangsfaktor.
Typische Fehler beim Rente berechnen
Ein häufiger Fehler ist, das aktuelle Gehalt als lebenslangen Durchschnitt zu verwenden. Wenn dein Einkommen stark gestiegen ist, kann ein aktuelles Jahresgehalt die spätere Rente überschätzen. Wenn du lange Teilzeit gearbeitet hast, kann ein einzelnes Vollzeitjahr ebenfalls in die falsche Richtung führen. Besser ist ein realistischer Durchschnitt über dein Berufsleben oder die Eingabe vorhandener Entgeltpunkte aus deiner Renteninformation.
Ein zweiter Fehler ist die Verwechslung von brutto und netto. Die Bruttorente wirkt oft höher, weil Krankenversicherung, Pflegeversicherung und Steuer noch nicht abgezogen sind. Für deine Planung ist die Nettorente aussagekräftiger. Beispiel: Bei 60.000 € Jahresgehalt und 40 Beitragsjahren beträgt die Bruttorente 1.964,59 €, netto bleiben 1.640,13 €.
Drittens wird die Beitragsbemessungsgrenze leicht übersehen. In der Formel wird Einkommen nur bis 101.400 € berücksichtigt. Ein höheres tatsächliches Einkommen erhöht die gesetzliche Rente in dieser Modellrechnung nicht darüber hinaus.
Viertens solltest du Kindererziehungszeiten nicht doppelt eintragen. Sie gehören zu dem Elternteil, dem die Erziehung zugeordnet ist. Wenn du bereits Entgeltpunkte aus der Renteninformation eingibst, können bestimmte Zeiten dort schon enthalten sein. Dann ist die direkte Eingabe der Entgeltpunkte oft sauberer als eine zusätzliche Nachbildung über Einkommen und Kinder.
Die Schätzung ersetzt keinen Rentenbescheid. Sie hilft dir aber, Größenordnungen zu prüfen, Szenarien zu vergleichen und eine mögliche Rentenlücke früh zu erkennen.
Tabellen zum Nachschlagen
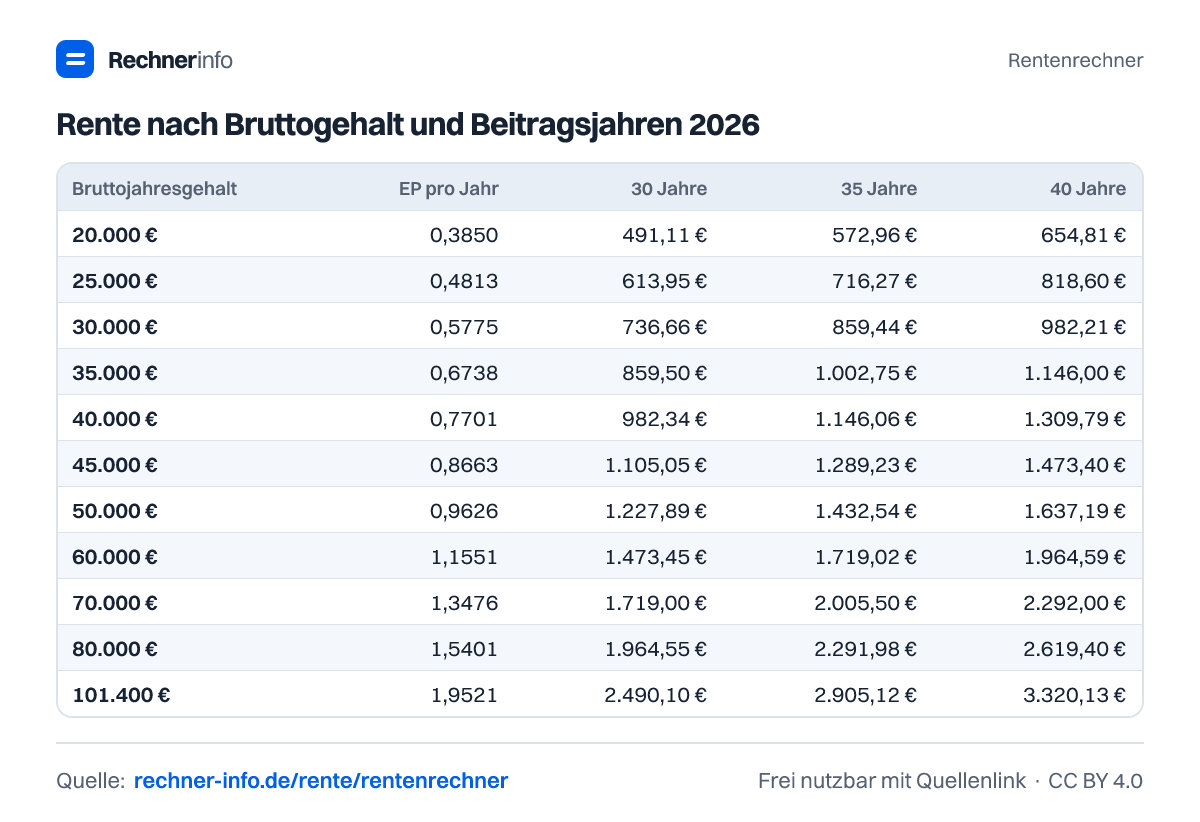
Rente nach Bruttogehalt und Beitragsjahren 2026
| Bruttojahresgehalt | EP pro Jahr | 30 Jahre | 35 Jahre | 40 Jahre | 45 Jahre |
|---|---|---|---|---|---|
| 20.000 € | 0,3850 | 491,11 € | 572,96 € | 654,81 € | 736,66 € |
| 25.000 € | 0,4813 | 613,95 € | 716,27 € | 818,60 € | 920,92 € |
| 30.000 € | 0,5775 | 736,66 € | 859,44 € | 982,21 € | 1.104,99 € |
| 35.000 € | 0,6738 | 859,50 € | 1.002,75 € | 1.146,00 € | 1.289,25 € |
| 40.000 € | 0,7701 | 982,34 € | 1.146,06 € | 1.309,79 € | 1.473,51 € |
| 45.000 € | 0,8663 | 1.105,05 € | 1.289,23 € | 1.473,40 € | 1.657,58 € |
| 50.000 € | 0,9626 | 1.227,89 € | 1.432,54 € | 1.637,19 € | 1.841,84 € |
| 60.000 € | 1,1551 | 1.473,45 € | 1.719,02 € | 1.964,59 € | 2.210,17 € |
| 70.000 € | 1,3476 | 1.719,00 € | 2.005,50 € | 2.292,00 € | 2.578,50 € |
| 80.000 € | 1,5401 | 1.964,55 € | 2.291,98 € | 2.619,40 € | 2.946,83 € |
| 101.400 € | 1,9521 | 2.490,10 € | 2.905,12 € | 3.320,13 € | 3.735,15 € |
Rente pro Entgeltpunkt: Tabelle von 1 bis 60 Rentenpunkten
| Entgeltpunkte | Bruttorente | Nettorente |
|---|---|---|
| 1 | 42,52 € | 37,27 € |
| 5 | 212,60 € | 186,35 € |
| 10 | 425,20 € | 372,68 € |
| 15 | 637,80 € | 559,03 € |
| 20 | 850,40 € | 745,38 € |
| 25 | 1.063,00 € | 931,72 € |
| 30 | 1.275,60 € | 1.118,06 € |
| 35 | 1.488,20 € | 1.300,73 € |
| 40 | 1.700,80 € | 1.462,42 € |
| 45 | 1.913,40 € | 1.618,93 € |
| 50 | 2.126,00 € | 1.770,35 € |
| 55 | 2.338,60 € | 1.919,53 € |
| 60 | 2.551,20 € | 2.067,80 € |
Abschlag bei früherem Rentenbeginn: Rente mit 1.500 € Anspruch
| Monate früher | Abschlag | Rente statt 1.500 € |
|---|---|---|
| 6 | 1,8 % | 1.473,00 € |
| 12 | 3,6 % | 1.446,00 € |
| 18 | 5,4 % | 1.419,00 € |
| 24 | 7,2 % | 1.392,00 € |
| 30 | 9 % | 1.365,00 € |
| 36 | 10,8 % | 1.338,00 € |
| 42 | 12,6 % | 1.311,00 € |
| 48 | 14,4 % | 1.284,00 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch ist meine gesetzliche Rente bei 45.000 € Bruttojahresgehalt und 35 Beitragsjahren?
Bei 45.000 € Bruttojahresgehalt und 35 Beitragsjahren ergibt sich eine monatliche Bruttorente von 1.289,23 € und eine Nettorente von 1.130,01 €. Die Rechnung enthält 30,3205 Entgeltpunkte, einen Zugangsfaktor von 1,000 und 159,22 € für Kranken- und Pflegeversicherung.
Wie berechne ich Entgeltpunkte aus meinem Jahresgehalt?
Du teilst dein Bruttojahresgehalt durch 51.944 €. Bei 45.000 € ergibt das 0,8663 Entgeltpunkte pro Jahr. Multipliziert mit 35 Jahre entstehen 30,3205 Entgeltpunkte. Einkommen wird in der Rechnung höchstens bis 101.400 € berücksichtigt.
Was ist ein Entgeltpunkt 2026 wert?
Ein Entgeltpunkt entspricht seit 1. Juli 2026 einer monatlichen Bruttorente von 42,52 €. Wenn du 30 Entgeltpunkte hast, ergibt das 1.275,60 € brutto und 1.118,06 € netto bei Rentenbeginn zur Regelaltersgrenze im Beispiel.
Wie hoch ist meine Rente mit 45 Entgeltpunkten?
Mit 45 Entgeltpunkten beträgt die monatliche Bruttorente 1.913,40 € und die Nettorente 1.604,18 €. Nach Kranken- und Pflegeversicherung bleiben 1.677,10 €. Zusätzlich sind in der Beispielrechnung 72,92 € Einkommensteuer pro Monat berücksichtigt.
Wie wirkt sich ein Rentenbeginn 24 Monate früher aus?
Bei 45.000 € Jahresgehalt und 35 Beitragsjahren sinkt die Bruttorente bei 24 Monate früherem Beginn auf 1.196,40 € und die Nettorente auf 1.048,64 €. Der Zugangsfaktor beträgt dann 0,928, der monatliche Abschlag liegt bei -92,83 €.
Wie hoch ist die Rente bei 60.000 € Jahresgehalt und 40 Beitragsjahren?
Bei 60.000 € Jahresgehalt und 40 Beitragsjahren beträgt die monatliche Bruttorente 1.964,59 € und die Nettorente 1.640,13 €. Die Rechnung ergibt 46,2040 Entgeltpunkte. Kranken- und Pflegeversicherung betragen 242,63 €, Einkommensteuer 81,83 € pro Monat.
Brutto oder netto: Welche Rentenzahl ist für meine Planung wichtiger?
Für deine Haushaltsplanung ist die Nettorente aussagekräftiger, weil sie Abzüge berücksichtigt. Bei 50.000 € Einkommen und 45 Beitragsjahren sind es 1.841,84 € brutto, aber 1.553,37 € netto. Der Unterschied entsteht durch Kranken- und Pflegeversicherung sowie Einkommensteuer.
Wie werden Kinder bei der Rente berücksichtigt?
Kinder erhöhen die Entgeltpunkte über Kindererziehungszeiten. Für Kinder ab 1992 geboren werden je Kind 3 Entgeltpunkte angesetzt. Im Beispiel mit 45.000 € Jahresgehalt, 35 Beitragsjahren, zwei Kindern ab 1992 und einem Kind vor 1992 ergeben sich 39,3205 Entgeltpunkte und 1.430,10 € netto.
Quellen und Prüfung
- § 64 SGB VI - Rentenformel für den Monatsbetrag der Rente - Bundesamt für Justiz
- Aktueller Rentenwert (42,52 € ab 01.07.2026) - Deutsche Rentenversicherung
- SV-Rechengrößenverordnung 2026: vorläufiges Durchschnittsentgelt 51.944 € - Bundesamt für Justiz
- § 77 SGB VI - Zugangsfaktor (Abschläge und Zuschläge) - Bundesamt für Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Rentenrechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/rente/rentenrechner