Inflationsrechner
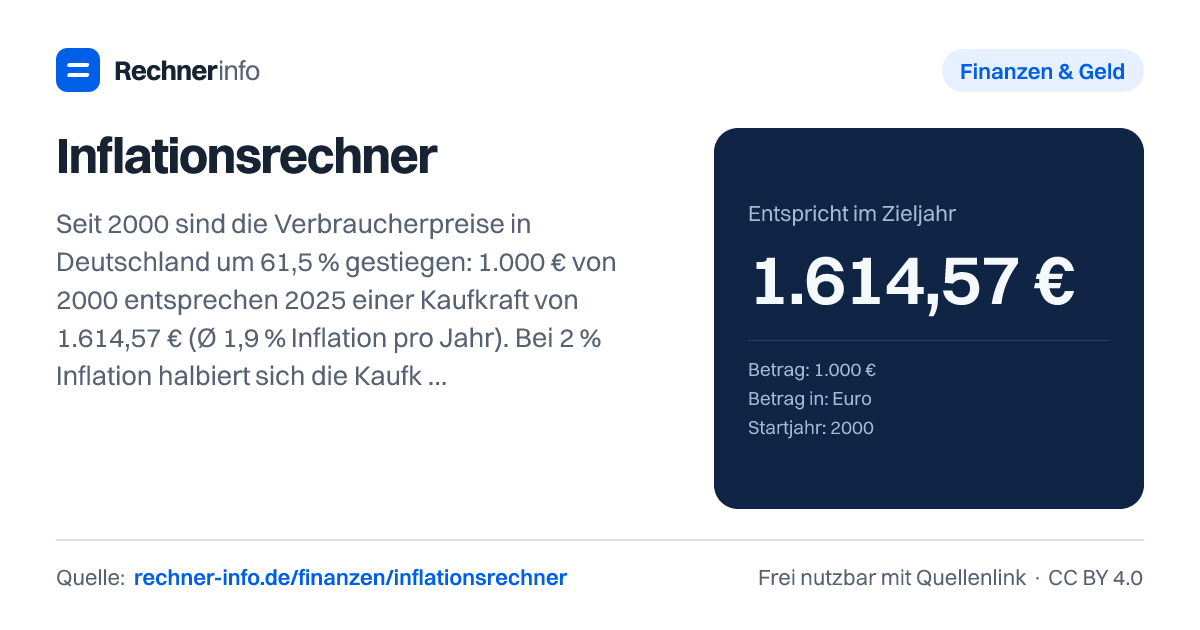
1.000 € von 2000 entsprechen 2025 einer Kaufkraft von 1.614,57 €. Mit amtlichem VPI 1950-2026, Kaufkraftverlust, VPI-Tabelle und Prognose.
- Gleicher Betrag zurückgerechnet ins Startjahr
- 619,36 €
- Preissteigerung gesamt
- 61,46 %
- Kaufkraftverlust des Geldes
- 38,06 %
- Durchschnittliche Inflationsrate pro Jahr
- 1,93 %
- Verbraucherpreisindex (2020 = 100)
- 2000: 75,5 · 2025: 121,9
Jahr für Jahr
| Jahr | VPI | Inflation | Gegenwert |
|---|---|---|---|
| 2000 | 75,5 | 1,3 % | 1.000,00 € |
| 2001 | 77,0 | 2 % | 1.019,87 € |
| 2002 | 78,1 | 1,4 % | 1.034,44 € |
| 2003 | 78,9 | 1 % | 1.045,03 € |
| 2004 | 80,2 | 1,6 % | 1.062,25 € |
| 2005 | 81,5 | 1,6 % | 1.079,47 € |
| 2006 | 82,8 | 1,6 % | 1.096,69 € |
| 2007 | 84,7 | 2,3 % | 1.121,85 € |
| 2008 | 86,9 | 2,6 % | 1.150,99 € |
| 2009 | 87,2 | 0,3 % | 1.154,97 € |
| 2010 | 88,1 | 1 % | 1.166,89 € |
| 2011 | 90,0 | 2,2 % | 1.192,05 € |
| 2012 | 91,7 | 1,9 % | 1.214,57 € |
| 2013 | 93,1 | 1,5 % | 1.233,11 € |
| 2014 | 94,0 | 1 % | 1.245,03 € |
| 2015 | 94,5 | 0,5 % | 1.251,66 € |
| 2016 | 95,0 | 0,5 % | 1.258,28 € |
| 2017 | 96,4 | 1,5 % | 1.276,82 € |
| 2018 | 98,1 | 1,8 % | 1.299,34 € |
| 2019 | 99,5 | 1,4 % | 1.317,88 € |
| 2020 | 100,0 | 0,5 % | 1.324,50 € |
| 2021 | 103,1 | 3,1 % | 1.365,56 € |
| 2022 | 110,2 | 6,9 % | 1.459,60 € |
| 2023 | 116,7 | 5,9 % | 1.545,70 € |
| 2024 | 119,3 | 2,2 % | 1.580,13 € |
| 2025 | 121,9 | 2,2 % | 1.614,57 € |
Rechenweg mit deinen Zahlen
- Gegenwert = 1.000,00 € × VPI 2025 (121,9) ÷ VPI 2000 (75,5) = 1.614,57 €
- Ø Inflation = 1,6146^(1/25,00) − 1 = 1,93 % pro Jahr
Was zeigt dir der Inflationsrechner?
Der Inflationsrechner übersetzt Beträge zwischen verschiedenen Jahren oder Monaten in heutige Kaufkraft. Grundlage ist der Verbraucherpreisindex, kurz VPI. Er zeigt, wie sich das durchschnittliche Preisniveau für private Haushalte verändert hat. Wenn der VPI steigt, brauchst du für denselben Warenkorb mehr Geld.
Du kannst damit typische Fragen beantworten: Was ist Geld von früher heute wert? Wie stark ist ein Betrag durch Inflation entwertet worden? Wie müsste eine Miete oder ein anderer indexierter Betrag angepasst werden? Und wie viel Kaufkraft bleibt deinem Ersparten in der Zukunft, wenn du eine Inflationsrate annimmst?
Ein Beispiel: 10.000 € aus 2010 entsprechen bis August 2026 einem Betrag von 14.279,23 €. Andersherum hat derselbe heutige Betrag auf das Jahr 2010 zurückgerechnet nur 7.003,18 € Kaufkraft. Die Preissteigerung beträgt in dieser Rechnung 42,79 %, der Kaufkraftverlust des Geldes 29,97 %.
Wähle im Rechner den Rechenweg, gib Betrag, Zeitraum und bei Bedarf VPI-Monate oder Rendite ein.
Wie funktioniert die Berechnung mit dem Verbraucherpreisindex?
Die Rechnung vergleicht den Verbraucherpreisindex im Startzeitpunkt mit dem Verbraucherpreisindex im Zielzeitpunkt. In Worten lautet die Formel: Wert im Zieljahr gleich Betrag mal VPI im Zieljahr geteilt durch VPI im Startjahr. So wird nicht einfach eine einzelne Jahresrate angehängt, sondern das Preisniveau beider Zeitpunkte direkt verglichen.
Durchgerechnetes Beispiel: Für 1.000 € aus 2000 mit Zieljahr 2025 nutzt die Rechnung den VPI 2000 von 75,5 und den VPI 2025 von 121,9. Der Rechenweg lautet:
1.000,00 € × 121,9 ÷ 75,5 = 1.614,57 €
Das bedeutet: Für Waren und Dienstleistungen, die im Jahr 2000 zusammen 1.000,00 € gekostet hätten, wären im Jahr 2025 rechnerisch 1.614,57 € nötig. Die Preissteigerung gesamt liegt in diesem Beispiel bei 61,46 %. Der Kaufkraftverlust des Geldes beträgt 38,06 %. Die durchschnittliche Inflationsrate pro Jahr beträgt 1,93 %.
Der Unterschied zwischen Preissteigerung und Kaufkraftverlust führt oft zu Verwirrung. Eine Preissteigerung von 61,46 % heißt nicht, dass die Kaufkraft ebenfalls um 61,46 % gefallen ist. Kaufkraftverlust wird vom heutigen Preisniveau zurückgerechnet: 1.000 € im Zieljahr kaufen weniger als der inflationsbereinigte Gegenwert. Deshalb zeigt der Rechner beide Werte getrennt an.
Was ist Geld von früher heute wert? Beispiele mit Euro und D-Mark
Bei älteren Beträgen ist zuerst die Währung wichtig. Bis 2001 wurde in D-Mark bezahlt. DM-Beträge werden deshalb zuerst in Euro umgerechnet und danach mit dem VPI fortgeschrieben. Für 1.000 DM aus 1990 ergibt die Rechnung zuerst 511,29 €. Mit dem VPI 1990 von 59,7 und dem VPI August 2026 von 125,8 ergibt sich ein heutiger Gegenwert von 1.077,86 €. Für 100 DM aus 1990 sind es entsprechend 107,79 €.
Weitere Beispiele zeigen, wie stark der Startzeitpunkt zählt:
- 1.000 € aus 2000 entsprechen im August 2026 einer Kaufkraft von 1.666,23 €. Die Preissteigerung gesamt beträgt 66,62 %, der Kaufkraftverlust 39,98 %.
- 500 € aus 1980 entsprechen im August 2026 einer Kaufkraft von 1.362,02 €. Der Kaufkraftverlust liegt bei 63,29 %.
- 2.500 DM aus 1975 entsprechen im August 2026 einer Euro-Kaufkraft von 4.242,21 €. Der Kaufkraftverlust liegt bei 69,87 %.
Solche Werte sind ein Kaufkraftvergleich, kein Sammlerwert und kein historischer Marktpreis. Ein alter Mietvertrag, ein Lohnzettel oder ein Kaufpreis lässt sich damit grob in heutige Preisverhältnisse übersetzen. Ob der konkrete Gegenstand damals oder heute relativ teuer war, hängt aber zusätzlich von Qualität, Knappheit, Steuern, Technik und Markt ab.
Inflation für Monate, Miete und laufende Beträge berechnen
Für manche Anwendungen reicht ein Jahreswert nicht aus. Bei einer Indexmiete oder einer Wertsicherungsklausel wird oft ein konkreter Monat verglichen. Dann nutzt du die monatlichen VPI-Werte. Der Rechner bildet die Veränderung aus VPI neu geteilt durch VPI alt minus eins.
Beispiel Indexmiete: Von August 2025 bis August 2026 steigt der VPI von 122,3 auf 125,8. Die Veränderung beträgt 2,86 %. Bei einem anzupassenden Betrag von 900,00 € ergibt sich ein angepasster Betrag von 925,76 €. Die Erhöhung beträgt 25,76 €.
Ein weiteres Monatsbeispiel: 1.000 € aus Januar 2020 entsprechen im August 2026 einem angepassten Betrag von 1.260,52 €. Der VPI steigt dabei von 99,8 auf 125,8. Die Veränderung beträgt 26,05 %, das sind 26,0 Indexpunkte.
Bei Miete, Unterhalt oder Verträgen ersetzt die VPI-Rechnung keine Prüfung der konkreten Klausel. Der Rechner zeigt nur die mathematische Veränderung des Index. Fristen, Rundungen im Vertrag, Kappungen oder formale Anforderungen können davon abweichen.
Kaufkraftverlust in der Zukunft: Was bleibt vom Ersparten?
Für Zukunftsrechnungen arbeitet der Rechner mit einer angenommenen Inflationsrate. In Worten lautet die Formel: heutiger Betrag geteilt durch eins plus Inflationsrate hoch Zeitraum. So wird sichtbar, wie viel heutige Kaufkraft ein nominal gleichbleibender Betrag später noch hat.
Beispiel: Bei 10.000 € und 2,5 % Inflation über 10 Jahre bleiben 7.811,98 € Kaufkraft. Der Kaufkraftverlust beträgt 2.188,02 € beziehungsweise 21,88 %. Damit du am Ende die gleiche Kaufkraft wie heute hast, wären 12.800,85 € nötig. Bei 2,5 % Inflation halbiert sich die Kaufkraft rechnerisch nach 28,1 Jahren.
Bei 50.000 € und 3 % Inflation über 20 Jahre bleiben 27.683,79 € Kaufkraft. Der Kaufkraftverlust beträgt 22.316,21 € beziehungsweise 44,63 %. Der nötige Betrag für gleiche Kaufkraft liegt bei 90.305,56 €.
Wenn du zusätzlich eine Rendite einträgst, trennt die Rechnung nominale Entwicklung und reale Kaufkraft. Ohne Zinsen bleibt der nominale Betrag gleich, die reale Kaufkraft fällt. Bei 20.000 € über 20 Jahre und 2,5 % Inflation beträgt die reale Rendite pro Jahr -2,44 %. Das ist keine Anlageberatung, sondern eine Modellrechnung mit deinen Annahmen.
Typische Fehler beim Kaufkraft berechnen
Der häufigste Fehler ist, Euro und D-Mark zu vermischen. Ein DM-Betrag wird zuerst umgerechnet und erst danach inflationsbereinigt. Deshalb ist 1.000 DM aus 1990 nicht dasselbe wie 1.000 € aus 1990.
Ein zweiter Fehler ist die Verwechslung von Preissteigerung und Kaufkraftverlust. Bei 1.000 € von 2020 bis 2025 beträgt die Preissteigerung 21,9 %. Der Kaufkraftverlust ist aber 17,97 %. Beide Werte beschreiben denselben Zusammenhang aus unterschiedlicher Richtung.
Auch Monatswerte und Jahreswerte solltest du nicht mischen. Für Januar 2020 bis August 2026 ist der Monatsvergleich passend, weil die Rechnung mit VPI 99,8 und VPI 125,8 arbeitet. Für längere historische Einordnungen reichen oft Jahreswerte.
Bei Zukunftsrechnungen ist die Inflationsrate nur eine Annahme. Eine konstante Rate bildet keine schwankenden Preise, keine Steuern und keine persönliche Ausgabenstruktur ab. Wenn dein Warenkorb stark von Energie, Miete oder bestimmten Lebensmitteln geprägt ist, kann deine persönliche Teuerung vom VPI abweichen.
Tabellen zum Nachschlagen
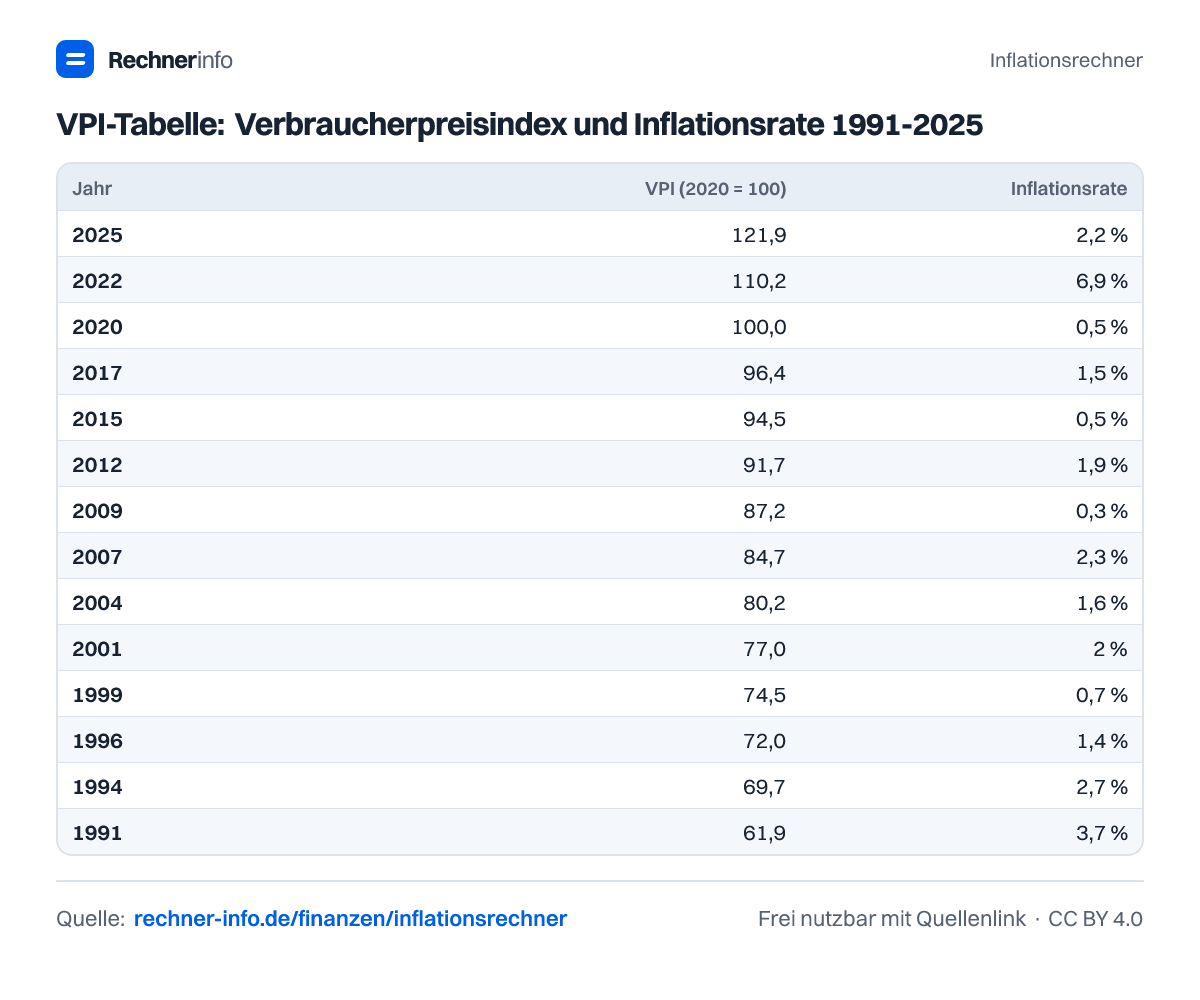
VPI-Tabelle: Verbraucherpreisindex und Inflationsrate 1991-2025
| Jahr | VPI (2020 = 100) | Inflationsrate |
|---|---|---|
| 2025 | 121,9 | 2,2 % |
| 2024 | 119,3 | 2,2 % |
| 2023 | 116,7 | 5,9 % |
| 2022 | 110,2 | 6,9 % |
| 2021 | 103,1 | 3,1 % |
| 2020 | 100,0 | 0,5 % |
| 2019 | 99,5 | 1,4 % |
| 2018 | 98,1 | 1,8 % |
| 2017 | 96,4 | 1,5 % |
| 2016 | 95,0 | 0,5 % |
| 2015 | 94,5 | 0,5 % |
| 2014 | 94,0 | 1 % |
| 2013 | 93,1 | 1,5 % |
| 2012 | 91,7 | 1,9 % |
| 2011 | 90,0 | 2,2 % |
| 2010 | 88,1 | 1 % |
| 2009 | 87,2 | 0,3 % |
| 2008 | 86,9 | 2,6 % |
| 2007 | 84,7 | 2,3 % |
| 2006 | 82,8 | 1,6 % |
| 2005 | 81,5 | 1,6 % |
| 2004 | 80,2 | 1,6 % |
| 2003 | 78,9 | 1 % |
| 2002 | 78,1 | 1,4 % |
| 2001 | 77,0 | 2 % |
| 2000 | 75,5 | 1,3 % |
| 1999 | 74,5 | 0,7 % |
| 1998 | 74,0 | 0,8 % |
| 1997 | 73,4 | 1,9 % |
| 1996 | 72,0 | 1,4 % |
| 1995 | 71,0 | 1,9 % |
| 1994 | 69,7 | 2,7 % |
| 1993 | 67,9 | 4,5 % |
| 1992 | 65,0 | 5 % |
| 1991 | 61,9 | 3,7 % |
Verbraucherpreisindex 1950-1990 (früheres Bundesgebiet)
| Jahr | VPI (2020 = 100) | Inflationsrate |
|---|---|---|
| 1990 | 59,7 | 2,6 % |
| 1989 | 58,1 | 2,8 % |
| 1988 | 56,5 | 1,2 % |
| 1987 | 55,8 | 0,2 % |
| 1986 | 55,7 | -0,1 % |
| 1985 | 55,8 | 2 % |
| 1984 | 54,7 | 2,5 % |
| 1983 | 53,3 | 3,2 % |
| 1982 | 51,7 | 5,2 % |
| 1981 | 49,1 | 6,3 % |
| 1980 | 46,2 | 5,4 % |
| 1979 | 43,8 | 4,1 % |
| 1978 | 42,1 | 2,7 % |
| 1977 | 41,0 | 3,7 % |
| 1976 | 39,5 | 4,2 % |
| 1975 | 37,9 | 6 % |
| 1974 | 35,7 | 6,9 % |
| 1973 | 33,5 | 7,1 % |
| 1972 | 31,2 | 5,4 % |
| 1971 | 29,6 | 5,2 % |
| 1970 | 28,2 | 3,6 % |
| 1969 | 27,2 | 1,8 % |
| 1968 | 26,7 | 1,6 % |
| 1967 | 26,3 | 1,9 % |
| 1966 | 25,8 | 3,3 % |
| 1965 | 25,0 | 3,2 % |
| 1964 | 24,2 | 2,4 % |
| 1963 | 23,6 | 3 % |
| 1962 | 23,0 | 2,8 % |
| 1961 | 22,3 | 2,5 % |
| 1960 | 21,8 | 1,6 % |
| 1959 | 21,4 | 0,6 % |
| 1958 | 21,3 | 2,3 % |
| 1957 | 20,8 | 2 % |
| 1956 | 20,4 | 2,8 % |
| 1955 | 19,9 | 1,4 % |
| 1954 | 19,6 | 0,4 % |
| 1953 | 19,5 | -1,7 % |
| 1952 | 19,9 | 2,1 % |
| 1951 | 19,5 | 7,6 % |
| 1950 | 18,1 | - |
VPI Monatswerte 2015 bis 2026
| Jahr | Jan | Feb | Mär | Apr | Mai | Jun | Jul | Aug | Sep | Okt | Nov | Dez |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2026 | 122,8 | 123,1 | 124,5 | 125,2 | 125,0 | 124,6 | 125,6 | 125,8 | - | - | - | - |
| 2025 | 120,3 | 120,8 | 121,2 | 121,7 | 121,8 | 121,8 | 122,2 | 122,3 | 122,6 | 123,0 | 122,7 | 122,7 |
| 2024 | 117,6 | 118,1 | 118,6 | 119,2 | 119,3 | 119,4 | 119,8 | 119,7 | 119,7 | 120,2 | 119,9 | 120,5 |
| 2023 | 114,3 | 115,2 | 116,1 | 116,6 | 116,5 | 116,8 | 117,1 | 117,5 | 117,8 | 117,8 | 117,3 | 117,4 |
| 2022 | 105,2 | 106,0 | 108,1 | 108,8 | 109,8 | 109,8 | 110,3 | 110,7 | 112,7 | 113,5 | 113,7 | 113,2 |
| 2021 | 101,0 | 101,6 | 102,1 | 102,4 | 102,6 | 102,9 | 103,4 | 103,5 | 103,8 | 104,3 | 104,5 | 104,7 |
| 2020 | 99,8 | 100,1 | 100,3 | 100,4 | 100,4 | 100,5 | 99,7 | 99,7 | 99,7 | 99,9 | 99,7 | 99,8 |
| 2019 | 97,7 | 98,1 | 98,5 | 99,4 | 99,6 | 99,9 | 100,3 | 100,2 | 100,2 | 100,2 | 99,5 | 100,0 |
| 2018 | 96,4 | 96,7 | 97,2 | 97,5 | 98,2 | 98,3 | 98,7 | 98,8 | 99,0 | 99,1 | 98,5 | 98,5 |
| 2017 | 95,1 | 95,6 | 95,8 | 96,2 | 96,2 | 96,5 | 96,9 | 97,0 | 97,0 | 96,9 | 96,5 | 96,9 |
| 2016 | 93,6 | 93,9 | 94,5 | 94,6 | 95,1 | 95,2 | 95,5 | 95,4 | 95,5 | 95,6 | 95,0 | 95,6 |
| 2015 | 93,1 | 93,8 | 94,3 | 94,7 | 94,9 | 94,9 | 95,1 | 95,0 | 94,9 | 94,9 | 94,3 | 94,3 |
Was ist Geld von früher heute wert? Kaufkraft in Euro von 2025
| Jahr | 100 € bzw. 100 DM | 1.000 € bzw. 1.000 DM |
|---|---|---|
| 1950 (DM) | 344,59 € | 3.445,87 € |
| 1960 (DM) | 286,07 € | 2.860,72 € |
| 1970 (DM) | 221,27 € | 2.212,67 € |
| 1980 (DM) | 134,96 € | 1.349,60 € |
| 1990 (DM) | 104,44 € | 1.044,44 € |
| 1995 (DM) | 87,78 € | 877,84 € |
| 2000 (DM) | 82,55 € | 825,52 € |
| 2002 | 156,08 € | 1.560,82 € |
| 2005 | 149,57 € | 1.495,71 € |
| 2010 | 138,37 € | 1.383,65 € |
| 2015 | 128,99 € | 1.289,95 € |
| 2020 | 121,90 € | 1.219,00 € |
| 2021 | 118,23 € | 1.182,35 € |
| 2022 | 110,62 € | 1.106,17 € |
| 2023 | 104,46 € | 1.044,56 € |
| 2024 | 102,18 € | 1.021,79 € |
Kaufkraftverlust von 10.000 € nach Inflationsrate und Jahren
| Jahre | 1 % | 2 % | 3 % | 4 % | 5 % |
|---|---|---|---|---|---|
| 5 Jahre | 9.515 € | 9.057 € | 8.626 € | 8.219 € | 7.835 € |
| 10 Jahre | 9.053 € | 8.203 € | 7.441 € | 6.756 € | 6.139 € |
| 15 Jahre | 8.613 € | 7.430 € | 6.419 € | 5.553 € | 4.810 € |
| 20 Jahre | 8.195 € | 6.730 € | 5.537 € | 4.564 € | 3.769 € |
| 25 Jahre | 7.798 € | 6.095 € | 4.776 € | 3.751 € | 2.953 € |
| 30 Jahre | 7.419 € | 5.521 € | 4.120 € | 3.083 € | 2.314 € |
| 40 Jahre | 6.717 € | 4.529 € | 3.066 € | 2.083 € | 1.420 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie viel sind 1.000 Euro von 2000 heute wert?
1.000 € von 2000 entsprechen im August 2026 einer Kaufkraft von 1.666,23 €. Grundlage ist der VPI 2000 von 75,5 und der VPI August 2026 von 125,8. Die Preissteigerung beträgt 66,62 %, der Kaufkraftverlust des ursprünglichen Geldbetrags 39,98 %.
Wie berechne ich den Kaufkraftverlust?
Du berechnest den Kaufkraftverlust über den Vergleich der Verbraucherpreisindizes. Der Rechner teilt den VPI des Startzeitpunkts durch den VPI des Zielzeitpunkts und leitet daraus ab, wie viel Kaufkraft übrig bleibt. Bei 1.000 € von 2020 bis 2025 beträgt der Kaufkraftverlust 17,97 %.
Wie viel sind 100 DM von 1990 heute wert?
100 DM von 1990 entsprechen im August 2026 einer Kaufkraft von 107,79 €. Der Betrag wird zuerst in Euro umgerechnet und dann mit dem VPI fortgeschrieben. Die Preissteigerung seit 1990 beträgt in dieser Rechnung 110,81 %, der Kaufkraftverlust 52,56 %.
Was sind 10.000 Euro aus 2010 heute noch wert?
10.000 € aus 2010 entsprechen im August 2026 einem Gegenwert von 14.279,23 €. Rückgerechnet bedeutet das: Ein heutiger Betrag hat in Kaufkraft von 2010 nur 7.003,18 €. Die durchschnittliche Inflationsrate pro Jahr beträgt 2,23 %.
Wie viel ist mein Geld in 10 Jahren bei 2,5 % Inflation noch wert?
10.000 € haben bei 2,5 % Inflation nach 10 Jahren noch 7.811,98 € heutige Kaufkraft. Der Kaufkraftverlust beträgt 2.188,02 € oder 21,88 %. Für gleiche Kaufkraft am Ende wären 12.800,85 € nötig.
Wie berechnet man eine Indexmiete mit dem VPI?
Eine Indexmiete berechnest du mit VPI neu geteilt durch VPI alt. Von August 2025 bis August 2026 steigt der VPI von 122,3 auf 125,8. Bei 900,00 € ergibt das 925,76 €, also eine Erhöhung um 25,76 €.
Was ist der Unterschied zwischen Inflation und Kaufkraftverlust?
Inflation beschreibt den Anstieg des Preisniveaus, Kaufkraftverlust die sinkende Wirkung deines Geldes. Von 2020 bis 2025 beträgt die Preissteigerung 21,9 %, der Kaufkraftverlust aber 17,97 %. Die Werte sind unterschiedlich, weil sie aus entgegengesetzter Richtung gerechnet werden.
Kann ich mit dem Inflationsrechner Preise vergleichen?
Ja, du kannst zwei Preise über einen Zeitraum vergleichen. Wenn ein Preis von 1,00 € auf 1,80 € über 12 Jahre steigt, beträgt die gesamte Preissteigerung 80 %. Die durchschnittliche Teuerung pro Jahr liegt bei 5,02 %, der Kaufkraftverlust bei 44,44 %.
Quellen und Prüfung
- Verbraucherpreisindex - lange Reihen ab 1948 (Jahreswerte) - Statistisches Bundesamt
- Verbraucherpreisindex und Inflationsrate (Monatswerte) - Statistisches Bundesamt
- Preisindizes für die Lebenshaltung - lange Reihen (vor 1991) - Statistisches Bundesamt
- Leitzinsen und Preisstabilitätsziel der EZB - Europäische Zentralbank
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Inflationsrechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/finanzen/inflationsrechner