Altersvorsorgedepot
Altersvorsorgedepot ab 2027: 50 % Zulage auf die ersten 360 €, 25 % bis 1.800 €, dazu 300 € je Kind. Zulagen, Steuervorteil, Endkapital und Auszahlung.
- Zulagen pro Jahr
- 840,00 €
- davon Grundzulage
- 540,00 €
- davon Kinderzulage
- 300,00 €
- Berufseinsteigerbonus (einmalig)
- 0,00 €
- Förderquote (Zulagen ÷ Eigenbeitrag)
- 46,7 %
- Zusätzliche Steuerersparnis pro Jahr?
- 29,00 €
- Eigene Einzahlungen gesamt
- 66.600 €
- Zulagen gesamt
- 25.380 €
- Erträge gesamt
- 172.074 €
- Steuerersparnis gesamt
- 4.930 €
- Monatliche Auszahlung (Auszahlplan, vor Steuer)
- 1.574,45 €
- Das Altersvorsorgedepot startet am 1. Januar 2027 (Altersvorsorgereformgesetz, BGBl. 2026 I Nr. 156). Die Auszahlungen sind später voll zu versteuern (§ 22 Nr. 5 EStG). Zulagen bekommen gesetzlich Rentenversicherte, Beamte und Selbstständige unter 67; nicht berufstätige Ehepartner mittelbar bis 175 €. Den Steuervorteil rechnen wir mit dem Tarif 2026.
Jahr für Jahr
| Jahr | Eigenbeitrag | Zulagen | Steuervorteil | Kapital |
|---|---|---|---|---|
| 2.027 | 1.800 € | 840 € | 29 € | 2.688 € |
| 2.028 | 1.800 € | 840 € | 29 € | 5.511 € |
| 2.029 | 1.800 € | 840 € | 29 € | 8.475 € |
| 2.030 | 1.800 € | 840 € | 29 € | 11.587 € |
| 2.031 | 1.800 € | 840 € | 29 € | 14.855 € |
| 2.032 | 1.800 € | 840 € | 29 € | 18.286 € |
| 2.033 | 1.800 € | 840 € | 29 € | 21.889 € |
| 2.034 | 1.800 € | 840 € | 29 € | 25.672 € |
| 2.035 | 1.800 € | 840 € | 29 € | 29.644 € |
| 2.036 | 1.800 € | 840 € | 29 € | 33.814 € |
| 2.037 | 1.800 € | 840 € | 29 € | 38.193 € |
| 2.038 | 1.800 € | 840 € | 29 € | 42.791 € |
| 2.039 | 1.800 € | 840 € | 29 € | 47.619 € |
| 2.040 | 1.800 € | 840 € | 29 € | 52.689 € |
| 2.041 | 1.800 € | 840 € | 29 € | 58.012 € |
| 2.042 | 1.800 € | 840 € | 29 € | 63.600 € |
| 2.043 | 1.800 € | 840 € | 29 € | 69.469 € |
| 2.044 | 1.800 € | 840 € | 29 € | 75.631 € |
| 2.045 | 1.800 € | 540 € | 232 € | 81.801 € |
| 2.046 | 1.800 € | 540 € | 232 € | 88.279 € |
| 2.047 | 1.800 € | 540 € | 232 € | 95.081 € |
| 2.048 | 1.800 € | 540 € | 232 € | 102.224 € |
| 2.049 | 1.800 € | 540 € | 232 € | 109.723 € |
| 2.050 | 1.800 € | 540 € | 232 € | 117.598 € |
| 2.051 | 1.800 € | 540 € | 232 € | 125.866 € |
| 2.052 | 1.800 € | 540 € | 232 € | 134.548 € |
| 2.053 | 1.800 € | 540 € | 232 € | 143.664 € |
| 2.054 | 1.800 € | 540 € | 232 € | 153.235 € |
| 2.055 | 1.800 € | 540 € | 232 € | 163.286 € |
| 2.056 | 1.800 € | 540 € | 232 € | 173.838 € |
| 2.057 | 1.800 € | 540 € | 232 € | 184.918 € |
| 2.058 | 1.800 € | 540 € | 232 € | 196.553 € |
| 2.059 | 1.800 € | 540 € | 232 € | 208.769 € |
| 2.060 | 1.800 € | 540 € | 232 € | 221.596 € |
| 2.061 | 1.800 € | 540 € | 232 € | 235.064 € |
| 2.062 | 1.800 € | 540 € | 232 € | 249.205 € |
| 2.063 | 1.800 € | 540 € | 232 € | 264.054 € |
Rechenweg mit deinen Zahlen
- Eigenbeitrag 1.800,00 € im Jahr: Grundzulage 50 % × 360,00 € + 25 % × 1.440,00 € = 540,00 €
- Kinderzulage: 1 × min(1.800,00 €; 300 €) = 300,00 €
- Günstigerprüfung: Abzug 2.640,00 € senkt die Steuer; Vorteil über der Zulage 29,00 €
- Kapital mit 5,0 % Nettorendite nach 37 Jahren: 264.054 €; Auszahlplan bis 85: 1.574,45 € im Monat
Was zeigt dir der Altersvorsorgedepot-Rechner ab 2027?
Der Rechner schätzt, wie sich dein eigener Sparbeitrag, die staatlichen Zulagen, ein möglicher zusätzlicher Steuervorteil, Rendite und Kosten bis zum Auszahlungsbeginn auswirken. Du gibst deinen Monatsbeitrag, Kinder mit Kindergeld, Startalter, Auszahlungsalter, Rendite, Kosten und Einkommen ein.
Das Ergebnis trennt die wichtigsten Bausteine: eigenes Geld, Zulagen, Erträge und zusätzliche Steuerersparnis. So siehst du zum Beispiel, ob die Förderung den größten Anteil bringt oder ob vor allem die lange Laufzeit und die Rendite den Unterschied machen.
Wichtig: Die Rechnung ist eine Modellrechnung. Renditen sind nicht garantiert, Kosten können je nach Produkt abweichen, und die spätere Steuer hängt von deiner persönlichen Situation im Auszahlungszeitraum ab. Die angezeigte Monatszahlung ist deshalb als Wert vor Steuer zu verstehen.
Wie rechnet man die Zulage im Altersvorsorgedepot?
Die Grundzulage wird stufenweise berechnet: Auf den ersten Teil deines Eigenbeitrags gibt es eine höhere Förderung, auf den darüberliegenden geförderten Teil eine niedrigere Förderung. In Worten: Erst wird dein Jahresbeitrag bis 360,00 € berücksichtigt, darauf werden 50 % angesetzt. Danach wird der Beitrag bis 1.800,00 € berücksichtigt, auf den Teil oberhalb von 360,00 € werden 25 % angesetzt.
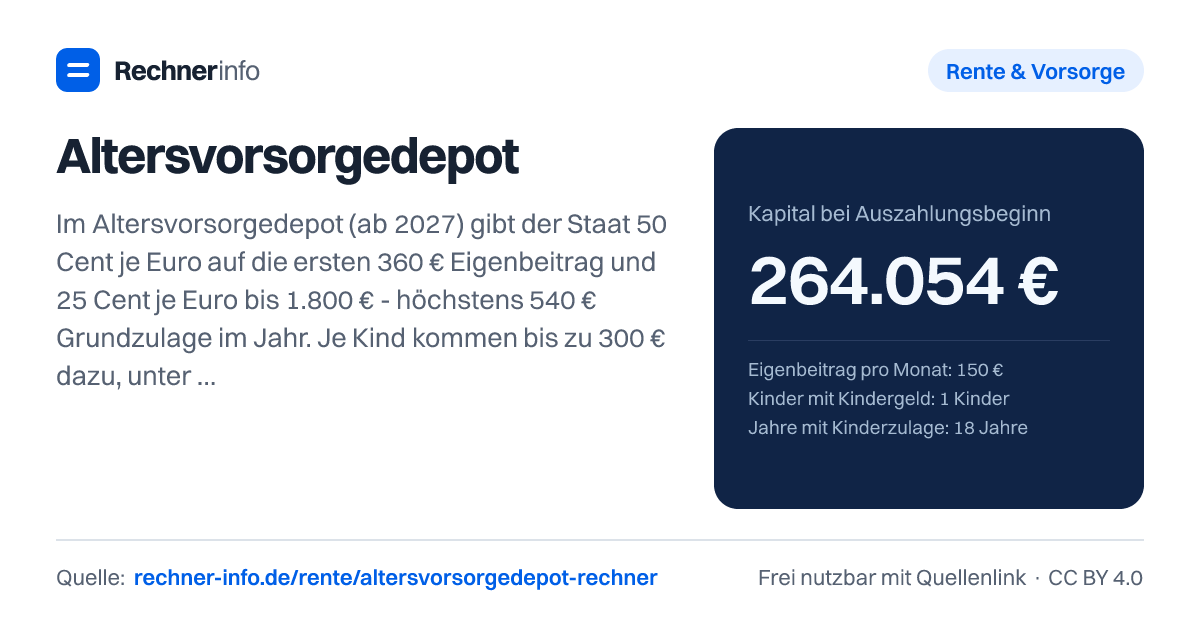
Beispiel: Du zahlst 150 € im Monat ein. Das sind 1.800,00 € im Jahr. Die Grundzulage ergibt sich aus 50 % × 360,00 € plus 25 % × 1.440,00 €. Das ergibt 540,00 € Grundzulage. Hast du ein Kind mit Kindergeld, kommt eine Kinderzulage von 300,00 € dazu. Zusammen sind das 840,00 € Zulage pro Jahr.
In diesem Beispiel liegt die Förderquote bei 46,7 %. Zusätzlich kann über die Günstigerprüfung noch eine Steuerersparnis entstehen. Bei 45.000 €/Jahr zu versteuerndem Einkommen und einzelner Veranlagung zeigt die Rechnung 29,00 € zusätzliche Steuerersparnis pro Jahr. Bis zum Auszahlungsbeginn entstehen daraus 264.054 € Kapital. Bei einem Auszahlplan bis Alter 85 und 3 % Rendite in der Auszahlphase entspricht das 1.574,45 € monatlicher Auszahlung vor Steuer.
Wie stark wirken Kinderzulagen beim Altersvorsorgedepot?
Kinder verändern die Förderung deutlich, weil die Kinderzulage zusätzlich zur Grundzulage fließt. Bei 150 € Monatsbeitrag, 2 Kinder mit Kindergeld und 18 Jahre Kinderzulage zeigt die Rechnung 1.140,00 € Zulage pro Jahr. Davon sind 540,00 € Grundzulage und 600,00 € Kinderzulage. Das Endkapital liegt bei 285.381 €, die monatliche Auszahlung vor Steuer bei 1.701,61 €.
Bei 3 Kindern und 25 Jahren Kinderzulage steigt die jährliche Zulage in der Rechnung auf 1.440,00 €. Davon entfallen 900,00 € auf Kinderzulagen. Das Endkapital beträgt 319.867 €, die monatliche Auszahlung vor Steuer 1.907,24 €. Die Förderquote liegt in diesem Beispiel bei 80 %.
Auch bei niedrigem Eigenbeitrag kann die Kinderzulage viel ausmachen. Bei 30 € im Monat, 2 Kindern und 18 Jahren Kinderzulage zeigt die Rechnung 780,00 € Zulage pro Jahr. Der eigene Gesamtbeitrag beträgt 11.520 €, die Zulagen summieren sich auf 16.560 €. Das Kapital bei Auszahlungsbeginn liegt bei 74.810 €, die monatliche Auszahlung vor Steuer bei 446,06 €.
Achte dabei auf den Zeitraum der Kinderzulage. Sie hängt daran, ob Kindergeld gezahlt wird, längstens bis 25. Wenn dieser Zeitraum kürzer ist, fällt auch die Förderung niedriger aus.
Startalter, Rendite und Kosten entscheiden beim Altersvorsorgedepot stark mit
Die Zulage ist nur ein Teil der Rechnung. Sehr wichtig ist auch, wie lange das Geld investiert bleibt. Bei 150 € Monatsbeitrag, einem Kind und Start mit 25 zeigt die Rechnung 350.205 € Kapital bei Auszahlungsbeginn. Startest du mit 30, sind es 264.054 €. Startest du erst mit 40, sinkt das Ergebnis auf 143.664 €. Der Monatsbeitrag ist in allen drei Fällen gleich, aber die Laufzeit verändert den Zinseszinseffekt.
Auch die Renditeannahme ist ein großer Hebel. Bei 150 € im Monat, einem Kind, Start mit 30 und 4 % Rendite vor Kosten zeigt die Rechnung 169.092 € Kapital und 1.008,23 € monatliche Auszahlung vor Steuer. Mit 6 % Rendite vor Kosten und denselben übrigen Eingaben sind es 264.054 € Kapital und 1.574,45 € monatliche Auszahlung vor Steuer.
Kosten wirken in die andere Richtung. Bei 1 % Effektivkosten pro Jahr ergibt das Beispiel 264.054 € Kapital. Bei 0,5 % Effektivkosten pro Jahr zeigt die Rechnung 296.416 € Kapital und 1.767,41 € monatliche Auszahlung vor Steuer. Das heißt nicht, dass du immer den billigsten Vertrag nach einer einzelnen Zahl auswählen solltest. Aber laufende Kosten mindern die Rendite jedes Jahr.
Steuerersparnis im Altersvorsorgedepot: Zulage ist nicht der einzige Effekt
Neben den Zulagen prüft die Rechnung, ob sich über den Sonderausgabenabzug ein zusätzlicher Steuervorteil ergibt. Dieser Vorteil hängt stark vom Einkommen und von der Veranlagung ab.
Bei 150 € Monatsbeitrag, einem Kind, 30 Jahren Startalter und 30.000 €/Jahr zu versteuerndem Einkommen zeigt die Rechnung 0,00 € zusätzliche Steuerersparnis pro Jahr. Das Kapital bei Auszahlungsbeginn bleibt 264.054 €, weil die Sparbeiträge, Zulagen, Kosten und Renditen gleich sind. Die gesamte Steuerersparnis wird mit 2.109 € ausgewiesen.
Bei denselben Eingaben, aber 80.000 €/Jahr zu versteuerndem Einkommen, zeigt die Rechnung 269,00 € zusätzliche Steuerersparnis pro Jahr und 13.259 € Steuerersparnis gesamt. Auch hier bleibt das Kapital bei Auszahlungsbeginn 264.054 €, weil die Steuerersparnis getrennt ausgewiesen wird.
Bei gemeinsamer Veranlagung kann das Ergebnis anders aussehen. Im Beispiel mit 45.000 €/Jahr zu versteuerndem Einkommen und Splitting zeigt die Rechnung 0,00 € zusätzliche Steuerersparnis pro Jahr und 1.026 € Steuerersparnis gesamt. Nutze diese Werte deshalb als Orientierung, nicht als Steuerbescheid. Maßgeblich sind deine Daten und die spätere steuerliche Behandlung.
Typische Fehler beim Altersvorsorgedepot vermeiden
Ein häufiger Fehler ist die Verwechslung von Monatsbeitrag und Jahresbeitrag. Die Förderung wird auf den Jahresbeitrag angewendet. 150 € monatlich entsprechen in der Rechnung 1.800,00 € Eigenbeitrag im Jahr. Bei 100 € monatlich und einem Kind zeigt die Rechnung 690,00 € Zulage pro Jahr, bei 150 € monatlich sind es 840,00 €.
Zweiter Punkt: Mehr einzahlen heißt nicht automatisch mehr Förderung. Die geförderte Grenze liegt bei 1.800 € im Jahr. Bei 200 € monatlich ohne Kind zeigt die Rechnung zwar 305.343 € Kapital, aber die Grundzulage bleibt 540,00 € pro Jahr. Die Förderquote sinkt dort auf 22,5 %.
Dritter Punkt: Die Auszahlphase gehört zur Rechnung. Bei 150 € monatlich, einem Kind und 264.054 € Kapital ergibt ein Auszahlplan bis Alter 85 mit 3 % Rendite eine Monatszahlung von 1.574,45 € vor Steuer. Wird bis Alter 90 geplant und in der Auszahlphase nur 2 % Rendite unterstellt, zeigt die Rechnung 1.190,09 € monatlich vor Steuer.
Vierter Punkt: Der Berufseinsteigerbonus gilt nur bei entsprechendem Startalter. Im Beispiel mit Startalter 22 und 50 € Monatsbeitrag beträgt der einmalige Bonus 200,00 €. Die jährliche Zulage liegt dort bei 240,00 €, im ersten Jahr durch den Bonus bei 440,00 €. Das Kapital bei Auszahlungsbeginn liegt bei 138.435 €.
Tabellen zum Nachschlagen
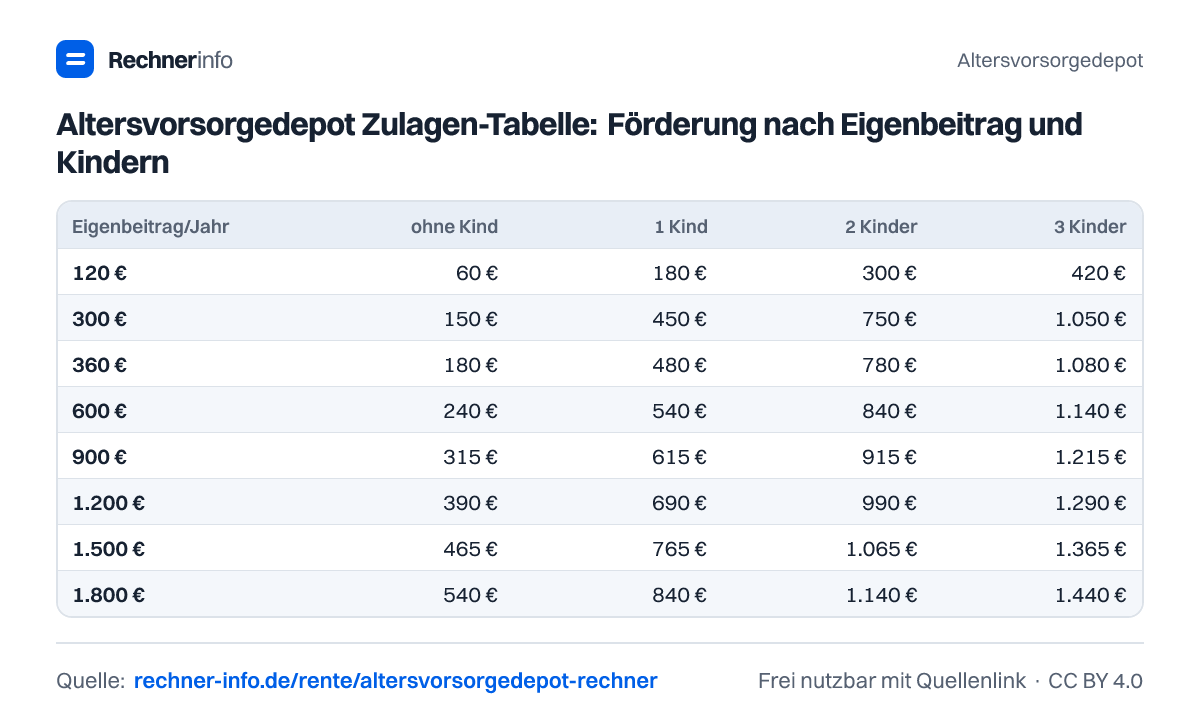
Altersvorsorgedepot Zulagen-Tabelle: Förderung nach Eigenbeitrag und Kindern
| Eigenbeitrag/Jahr | ohne Kind | 1 Kind | 2 Kinder | 3 Kinder | Förderquote ohne Kind |
|---|---|---|---|---|---|
| 120 € | 60 € | 180 € | 300 € | 420 € | 50 % |
| 300 € | 150 € | 450 € | 750 € | 1.050 € | 50 % |
| 360 € | 180 € | 480 € | 780 € | 1.080 € | 50 % |
| 600 € | 240 € | 540 € | 840 € | 1.140 € | 40 % |
| 900 € | 315 € | 615 € | 915 € | 1.215 € | 35 % |
| 1.200 € | 390 € | 690 € | 990 € | 1.290 € | 32,5 % |
| 1.500 € | 465 € | 765 € | 1.065 € | 1.365 € | 31 % |
| 1.800 € | 540 € | 840 € | 1.140 € | 1.440 € | 30 % |
Altersvorsorgedepot: Endkapital mit 150 € im Monat
| Startalter | 4 % Rendite | 6 % Rendite | 8 % Rendite |
|---|---|---|---|
| 20 | 238.630 € | 427.305 € | 797.117 € |
| 25 | 194.323 € | 322.986 € | 555.257 € |
| 30 | 156.775 € | 242.727 € | 386.019 € |
| 35 | 124.385 € | 179.843 € | 265.355 € |
| 40 | 96.446 € | 130.571 € | 179.323 € |
| 45 | 72.345 € | 91.965 € | 117.984 € |
| 50 | 51.556 € | 61.717 € | 74.249 € |
| 55 | 33.623 € | 38.016 € | 43.067 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch ist die Zulage im Altersvorsorgedepot bei 150 € im Monat und einem Kind?
Die Zulage beträgt 840,00 € pro Jahr. Sie setzt sich aus 540,00 € Grundzulage und 300,00 € Kinderzulage zusammen. In der Beispielrechnung mit Startalter 30, Auszahlungsbeginn 67, 6 % Rendite vor Kosten und 1 % Effektivkosten entsteht ein Kapital von 264.054 €.
Wie berechnet sich die Grundzulage im Altersvorsorgedepot?
Die Grundzulage wird aus deinem Jahresbeitrag berechnet: 50 % auf bis zu 360,00 € und 25 % auf den geförderten Teil bis 1.800,00 €. Bei 1.800,00 € Eigenbeitrag im Jahr ergibt das 540,00 € Grundzulage. Kinderzulagen kommen zusätzlich dazu.
Was bringt das Altersvorsorgedepot bei 100 € im Monat?
Bei 100 € im Monat, einem Kind und Startalter 30 zeigt die Rechnung 186.194 € Kapital bei Auszahlungsbeginn. Die Zulage beträgt 690,00 € pro Jahr, davon 390,00 € Grundzulage und 300,00 € Kinderzulage. Die monatliche Auszahlung vor Steuer liegt bei 1.110,20 €.
Wie viel Zulage gibt es beim Altersvorsorgedepot mit 2 Kindern?
Mit 2 Kindern und 150 € Monatsbeitrag beträgt die Zulage 1.140,00 € pro Jahr. Darin stecken 540,00 € Grundzulage und 600,00 € Kinderzulage. Bei 18 Jahren Kinderzulage zeigt die Rechnung 285.381 € Kapital und 1.701,61 € monatliche Auszahlung vor Steuer.
Wie wirkt sich ein höheres Einkommen auf den Steuervorteil aus?
Bei 80.000 €/Jahr zu versteuerndem Einkommen zeigt die Rechnung 269,00 € zusätzliche Steuerersparnis pro Jahr. Bei 30.000 €/Jahr sind es 0,00 € pro Jahr. Die Zulage bleibt im Beispiel gleich, wenn Eigenbeitrag, Kinder, Laufzeit, Rendite und Kosten gleich bleiben.
Was bringt ein früher Start ins Altersvorsorgedepot?
Ein Start mit 25 bringt im Beispiel 350.205 € Kapital bei Auszahlungsbeginn. Bei Start mit 30 sind es 264.054 €, bei Start mit 40 sind es 143.664 €. Der Unterschied entsteht durch die längere Anlagedauer und die dadurch höheren Erträge.
Gibt es im Altersvorsorgedepot einen Berufseinsteigerbonus?
Ja, unter 25 gibt es einen einmaligen Berufseinsteigerbonus von 200,00 €. Im Beispiel mit Startalter 22 und 50 € Monatsbeitrag liegt die Zulage im ersten Jahr bei 440,00 €. Das Kapital bei Auszahlungsbeginn beträgt in dieser Rechnung 138.435 €.
Ist die monatliche Auszahlung aus dem Altersvorsorgedepot steuerfrei?
Die angezeigte monatliche Auszahlung ist vor Steuer. Im Beispiel mit 264.054 € Kapital, Auszahlplan bis Alter 85 und 3 % Rendite in der Auszahlphase sind es 1.574,45 € monatlich vor Steuer. Wie viel netto bleibt, hängt von der späteren Besteuerung ab.
Quellen und Prüfung
- Altersvorsorgereformgesetz, BGBl. 2026 I Nr. 156 (§§ 10a, 84-86 EStG n. F.) - Bundesgesetzblatt
- Fragen und Antworten zur Reform der geförderten privaten Altersvorsorge - Bundesministerium der Finanzen
- Bundestag beschließt das Altersvorsorgedepot - Deutscher Bundestag
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Altersvorsorgedepot. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/rente/altersvorsorgedepot-rechner